#coreweave营收增长168%股价涨10% Đơn hàng của CoreWeave tăng vọt lên 132,5 tỷ USD! Vì sao nhu cầu điện toán AI càng nóng, khoản lỗ lại càng lớn?
Thị trường điện toán AI vừa xuất hiện thêm một loạt số liệu gây kinh ngạc!
Báo cáo tài chính mới nhất của CoreWeave cho thấy doanh thu quý III đạt 3,661 tỷ USD, tăng 168% so với cùng kỳ năm trước; lượng đơn hàng tồn đọng thậm chí lên tới 132,5 tỷ USD, tăng 138%!
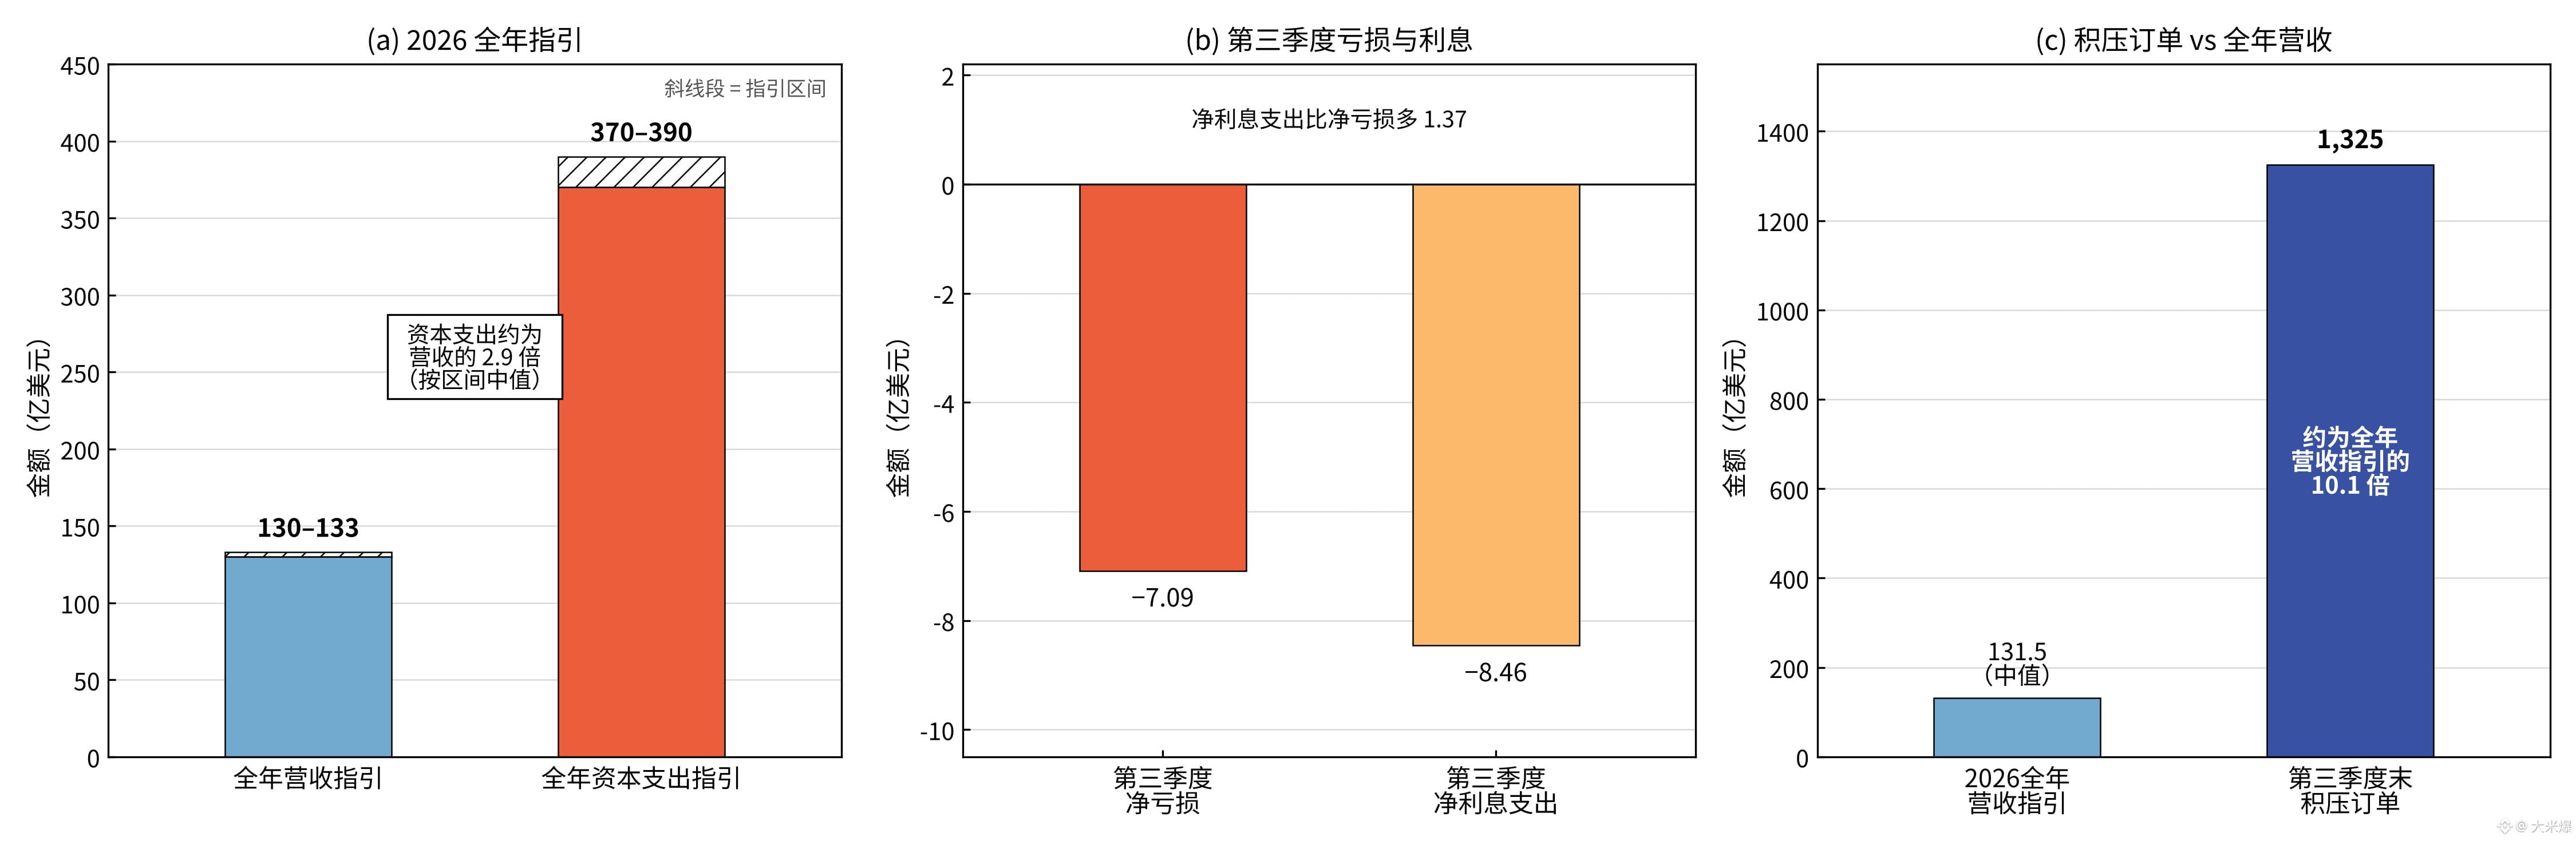
Nhưng ở chiều ngược lại, công ty ghi nhận khoản lỗ ròng 709 triệu USD trong quý, còn chi phí lãi vay ròng lên tới 846 triệu USD!
Đơn hàng ngày càng nhiều, doanh thu ngày càng cao, vậy tại sao công ty vẫn chưa thể có lãi ròng?
Theo tôi, vấn đề nằm ở mô hình kinh doanh thâm dụng vốn của ngành điện toán AI.
CoreWeave phải bỏ ra khoản tiền khổng lồ từ trước để mua GPU, xây dựng trung tâm dữ liệu và mở rộng cơ sở hạ tầng điện lực; thường phải mất nhiều năm mới có thể dần thu hồi những khoản đầu tư này thông qua các hợp đồng với khách hàng.
Điều đáng lưu tâm hơn là công ty dự kiến chi tiêu vốn cả năm 2026 sẽ đạt 37–39 tỷ USD, trong khi dự báo doanh thu cả năm chỉ ở mức 13–13,3 tỷ USD!
Điều này cho thấy nhu cầu điện toán AI tuy rất mạnh, nhưng ngành vẫn phụ thuộc lớn vào nguồn vốn huy động và đầu tư liên tục.
Tất nhiên, chi tiêu vốn không đồng nghĩa với thua lỗ trong kỳ; các đơn hàng dài hạn cũng có thể hỗ trợ phần nào cho doanh thu tương lai.
Nhận định của tôi là: điều ngành AI thiếu nhất lúc này không phải là đơn hàng, mà là khả năng chứng minh những khoản đầu tư khổng lồ có thể chuyển hóa thành lợi nhuận bền vững!
Đối với thị trường tiền mã hóa, các đồng tiền mã hóa thuộc nhóm điện toán AI như RENDER, TAO có thể chịu ảnh hưởng từ tâm lý thị trường, nhưng không thể đơn giản cho rằng doanh thu của các doanh nghiệp AI tăng thì các token liên quan chắc chắn cũng tăng giá.
Câu chuyện AI vẫn còn dư địa phát triển, nhưng ở chu kỳ thị trường tiếp theo, điều nhà đầu tư thực sự quan tâm sẽ là dòng tiền, chi phí huy động vốn và khả năng hiện thực hóa lợi nhuận!
Thị trường điện toán AI vừa xuất hiện thêm một loạt số liệu gây kinh ngạc!
Báo cáo tài chính mới nhất của CoreWeave cho thấy doanh thu quý III đạt 3,661 tỷ USD, tăng 168% so với cùng kỳ năm trước; lượng đơn hàng tồn đọng thậm chí lên tới 132,5 tỷ USD, tăng 138%!
Nhưng ở chiều ngược lại, công ty ghi nhận khoản lỗ ròng 709 triệu USD trong quý, còn chi phí lãi vay ròng lên tới 846 triệu USD!
Đơn hàng ngày càng nhiều, doanh thu ngày càng cao, vậy tại sao công ty vẫn chưa thể có lãi ròng?
Theo tôi, vấn đề nằm ở mô hình kinh doanh thâm dụng vốn của ngành điện toán AI.
CoreWeave phải bỏ ra khoản tiền khổng lồ từ trước để mua GPU, xây dựng trung tâm dữ liệu và mở rộng cơ sở hạ tầng điện lực; thường phải mất nhiều năm mới có thể dần thu hồi những khoản đầu tư này thông qua các hợp đồng với khách hàng.
Điều đáng lưu tâm hơn là công ty dự kiến chi tiêu vốn cả năm 2026 sẽ đạt 37–39 tỷ USD, trong khi dự báo doanh thu cả năm chỉ ở mức 13–13,3 tỷ USD!
Điều này cho thấy nhu cầu điện toán AI tuy rất mạnh, nhưng ngành vẫn phụ thuộc lớn vào nguồn vốn huy động và đầu tư liên tục.
Tất nhiên, chi tiêu vốn không đồng nghĩa với thua lỗ trong kỳ; các đơn hàng dài hạn cũng có thể hỗ trợ phần nào cho doanh thu tương lai.
Nhận định của tôi là: điều ngành AI thiếu nhất lúc này không phải là đơn hàng, mà là khả năng chứng minh những khoản đầu tư khổng lồ có thể chuyển hóa thành lợi nhuận bền vững!
Đối với thị trường tiền mã hóa, các đồng tiền mã hóa thuộc nhóm điện toán AI như RENDER, TAO có thể chịu ảnh hưởng từ tâm lý thị trường, nhưng không thể đơn giản cho rằng doanh thu của các doanh nghiệp AI tăng thì các token liên quan chắc chắn cũng tăng giá.
Câu chuyện AI vẫn còn dư địa phát triển, nhưng ở chu kỳ thị trường tiếp theo, điều nhà đầu tư thực sự quan tâm sẽ là dòng tiền, chi phí huy động vốn và khả năng hiện thực hóa lợi nhuận!