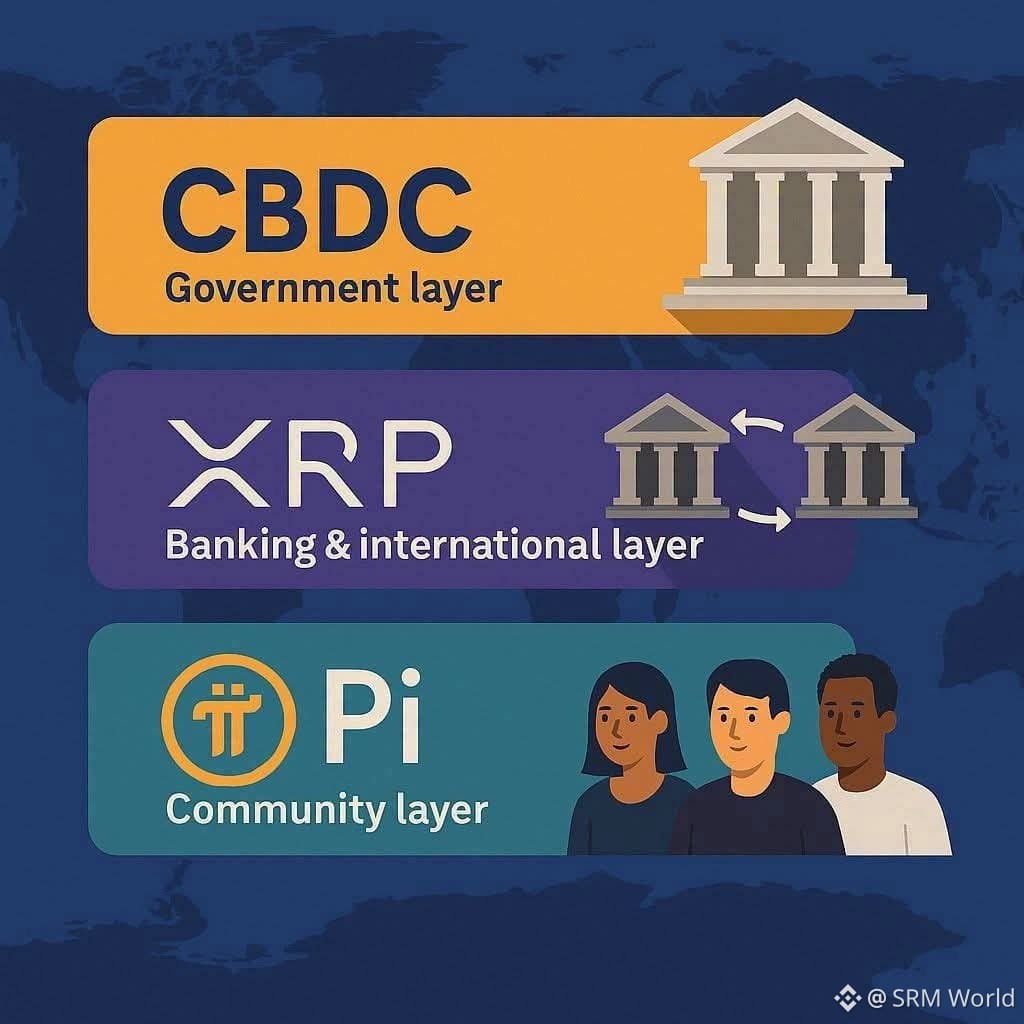
1. CBDC – Nền tảng pháp lý và sự ổn định tiền tệ
CBDC là lớp nền trong hệ sinh thái tài chính số, được phát hành và bảo chứng bởi các ngân hàng trung ương.
Vai trò: Bảo đảm giá trị, duy trì sự ổn định của tiền tệ, chống lạm phát và cung cấp khả năng kiểm soát dòng tiền.
Tác động: Với việc áp dụng CBDC, mọi giao dịch trở nên minh bạch và có thể truy vết, giúp các chính phủ triển khai chính sách tiền tệ hiệu quả hơn.
Liên kết: CBDC có thể đóng vai trò là đơn vị tài khoản tiêu chuẩn để định giá và trao đổi ở các lớp khác.
2. XRP – Cầu nối thanh toán ngân hàng và quốc tế
XRP hoạt động như một hạ tầng thanh toán nhanh, chi phí thấp cho các tổ chức tài chính.
Vai trò: Rút ngắn chuyển tiền xuyên biên giới từ vài ngày xuống chỉ còn vài giây, đồng thời giảm mạnh phí giao dịch.
Tác động: Cho phép thanh khoản CBDC lưu chuyển toàn cầu thông qua một mạng lưới an toàn, phi tập trung.
Liên kết: XRP có thể trở thành “kênh vận chuyển” cho giá trị CBDC giữa các quốc gia.
3. Pi – Nền kinh tế cộng đồng số
Pi Network tập trung vào việc phổ cập tiền điện tử trên diện rộng, ngay cả với những người không có tài khoản ngân hàng.
Vai trò: Mở rộng hệ sinh thái tài chính số đến công chúng toàn cầu, cho phép cá nhân dễ dàng tham gia vào một nền kinh tế phi tập trung.
Tác động: Khi cộng đồng Pi đủ lớn, nó có thể trở thành một thị trường sôi động cho việc sử dụng CBDC hoặc các khoản thanh toán dựa trên XRP.
Liên kết: Pi là lớp hướng tới người tiêu dùng – nơi CBDC và XRP có thể được tích hợp vào đời sống hằng ngày.
4. Sự cộng hưởng của ba lớp
CBDC → Cung cấp sự chắc chắn về pháp lý và sự ổn định giá trị.
XRP → Tối ưu hóa việc chuyển giá trị giữa các ngân hàng và quốc gia.
Pi → Thúc đẩy sự chấp nhận của công chúng và các ứng dụng thực tế.
Khi kết hợp, ba yếu tố này có thể tạo nên một hệ sinh thái tài chính toàn cầu toàn diện:
CBDC là lõi quản trị và ổn định.
XRP là xa lộ thanh toán quốc tế.
Pi là động cơ kinh tế do người tiêu dùng thúc đẩy.
Pi Network
CBDC là lớp nền trong hệ sinh thái tài chính số, được phát hành và bảo chứng bởi các ngân hàng trung ương.
Vai trò: Bảo đảm giá trị, duy trì sự ổn định của tiền tệ, chống lạm phát và cung cấp khả năng kiểm soát dòng tiền.
Tác động: Với việc áp dụng CBDC, mọi giao dịch trở nên minh bạch và có thể truy vết, giúp các chính phủ triển khai chính sách tiền tệ hiệu quả hơn.
Liên kết: CBDC có thể đóng vai trò là đơn vị tài khoản tiêu chuẩn để định giá và trao đổi ở các lớp khác.
2. XRP – Cầu nối thanh toán ngân hàng và quốc tế
XRP hoạt động như một hạ tầng thanh toán nhanh, chi phí thấp cho các tổ chức tài chính.
Vai trò: Rút ngắn chuyển tiền xuyên biên giới từ vài ngày xuống chỉ còn vài giây, đồng thời giảm mạnh phí giao dịch.
Tác động: Cho phép thanh khoản CBDC lưu chuyển toàn cầu thông qua một mạng lưới an toàn, phi tập trung.
Liên kết: XRP có thể trở thành “kênh vận chuyển” cho giá trị CBDC giữa các quốc gia.
3. Pi – Nền kinh tế cộng đồng số
Pi Network tập trung vào việc phổ cập tiền điện tử trên diện rộng, ngay cả với những người không có tài khoản ngân hàng.
Vai trò: Mở rộng hệ sinh thái tài chính số đến công chúng toàn cầu, cho phép cá nhân dễ dàng tham gia vào một nền kinh tế phi tập trung.
Tác động: Khi cộng đồng Pi đủ lớn, nó có thể trở thành một thị trường sôi động cho việc sử dụng CBDC hoặc các khoản thanh toán dựa trên XRP.
Liên kết: Pi là lớp hướng tới người tiêu dùng – nơi CBDC và XRP có thể được tích hợp vào đời sống hằng ngày.
4. Sự cộng hưởng của ba lớp
CBDC → Cung cấp sự chắc chắn về pháp lý và sự ổn định giá trị.
XRP → Tối ưu hóa việc chuyển giá trị giữa các ngân hàng và quốc gia.
Pi → Thúc đẩy sự chấp nhận của công chúng và các ứng dụng thực tế.
Khi kết hợp, ba yếu tố này có thể tạo nên một hệ sinh thái tài chính toàn cầu toàn diện:
CBDC là lõi quản trị và ổn định.
XRP là xa lộ thanh toán quốc tế.
Pi là động cơ kinh tế do người tiêu dùng thúc đẩy.
Pi Network