
Đồng yên lại trượt về mức 160 yên đổi 1 đô la trong tuần này, và nhà ngoại giao hàng đầu phụ trách tiền tệ của Nhật Bản, Atsushi Mimura, đã nhân dịp này nhắc nhở giới giao dịch về cái giá phải trả trong lần gần nhất tỷ giá chạm ngưỡng đó.
Hôm thứ Năm, ông nói với các phóng viên rằng tốc độ biến động gần đây nhanh hơn mức ông mong muốn, và rằng “vẫn còn quá sớm để quên những gì đã xảy ra vào mùa hè năm nay”. Mùa hè đó, Tokyo đã chi số tiền kỷ lục 96,5 tỷ đô la trong ba ngày để bảo vệ đồng yên, trong đó có lần đầu tiên phối hợp mua đồng yên với Hoa Kỳ kể từ năm 1998.
Đà trượt giá diễn ra nhanh chóng. Chỉ trong hai phiên, đồng đô la tăng từ khoảng 158 yen lên gần 160, chạm mức 159,948 — mức yếu nhất của yen trong hơn hai tháng — rồi giảm trở lại. Hiện đô la đang giao dịch quanh mức 159,67 yen.
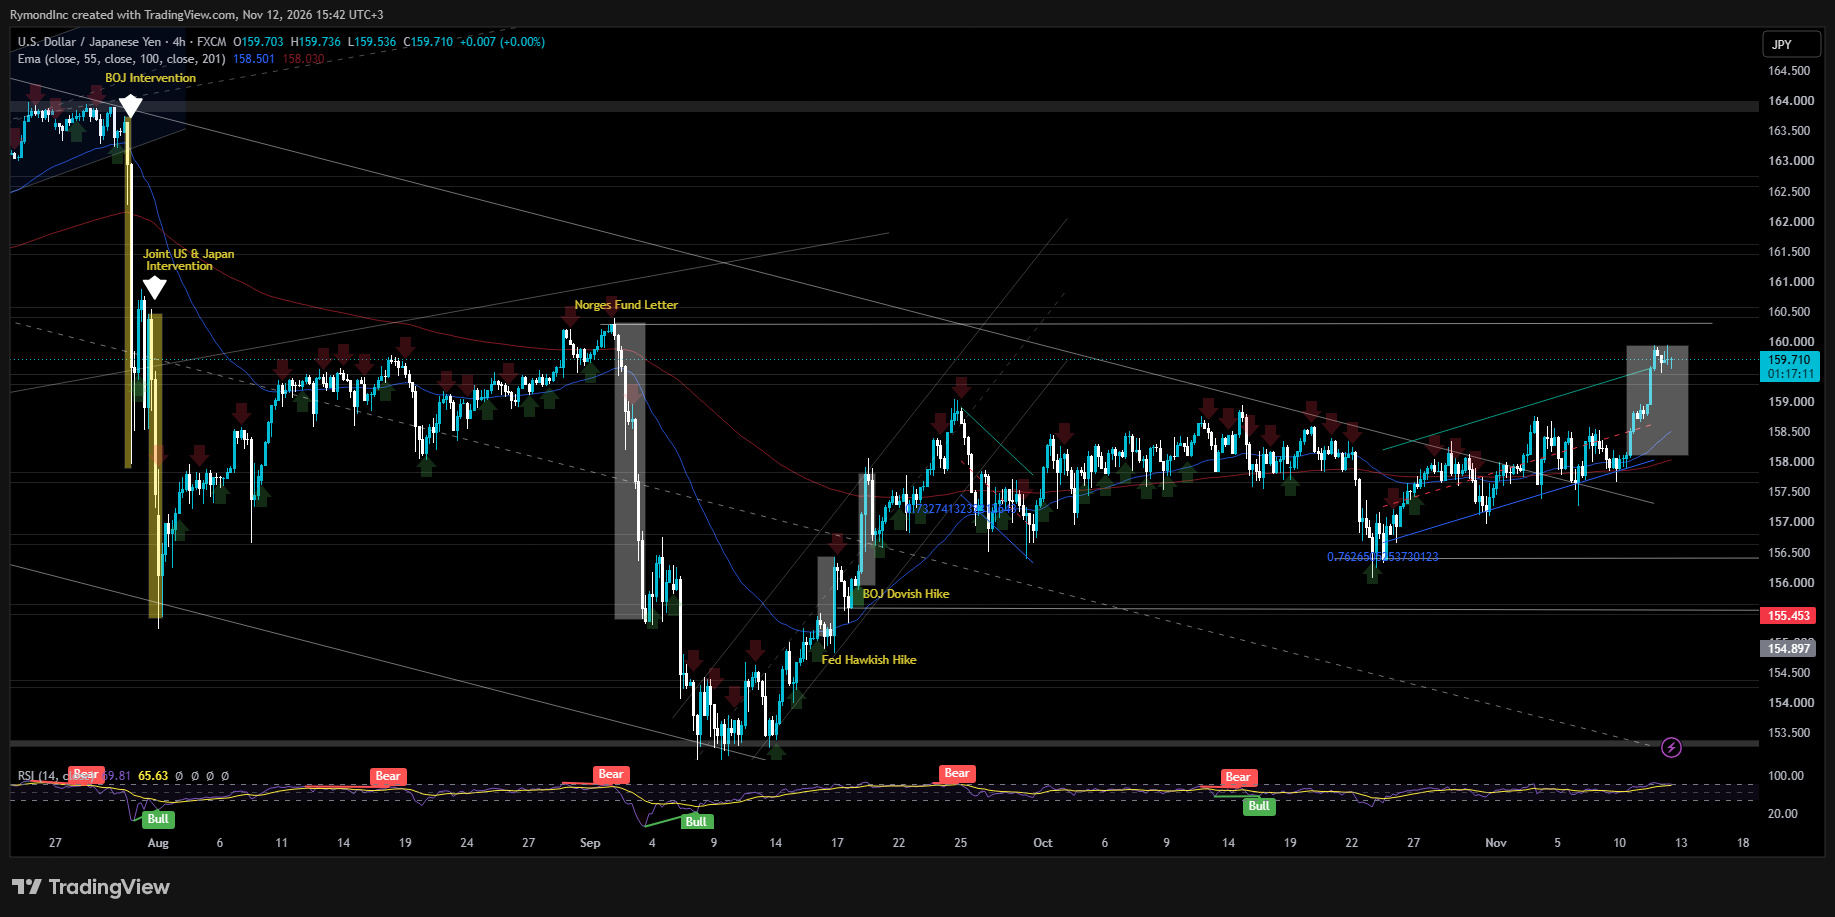
Hôm thứ Hai, Bộ Tài chính Nhật Bản đã công bố quy mô của chiến dịch can thiệp trước đó: mua vào tổng cộng 15,4 nghìn tỷ yen trong ba ngày làm việc liên tiếp, bắt đầu từ ngày 30 tháng 7; hoạt động phối hợp với Washington diễn ra vào ngày 31 tháng 7. Nỗ lực này đã làm tăng sức nặng trong cảnh báo của Nhật Bản dành cho giới đầu cơ tiền tệ, đồng thời góp phần kéo đồng đô la từ mức trên 163 yen xuống thấp nhất là 155,23.
Mimura từ chối bình luận về các mức tỷ giá cụ thể — cách nói truyền thống để không nói gì mà vẫn ngụ ý điều gì đó. Những phát biểu của ông được nhiều người hiểu là dấu hiệu cho thấy Tokyo sẵn sàng can thiệp lần nữa; trong bối cảnh chênh lệch lãi suất giữa Mỹ và Nhật Bản có nguy cơ nới rộng, khả năng can thiệp lại được đưa ra bàn luận.
Fed ngày càng cứng rắn hơn
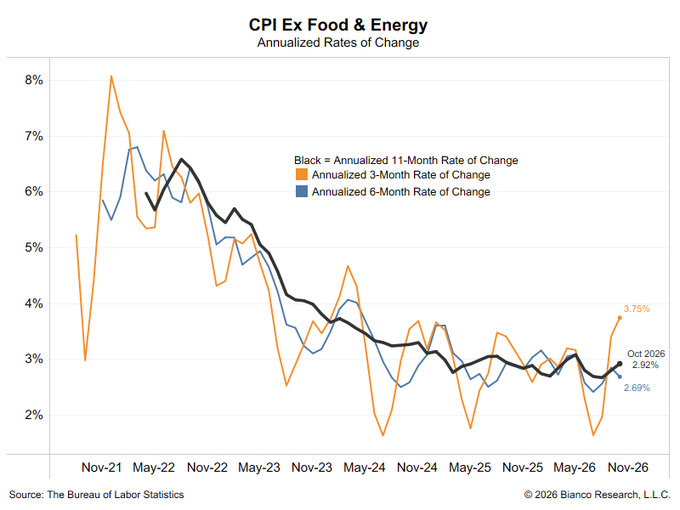
Đà tăng của đồng đô la trong tuần này diễn ra trên diện rộng, trong đó yen là một trong nhiều đồng tiền chịu áp lực. Giá tiêu dùng lõi của Mỹ tăng nhanh hơn dự báo tháng thứ ba liên tiếp trong tháng 10. CPI toàn phần của Mỹ tăng 0,4% so với tháng trước, trong khi CPI lõi tăng 0,296%, ghi nhận mức tăng 0,3% tháng thứ ba liên tiếp. Tốc độ lạm phát thường niên hóa trong 3 tháng tăng lên 3,75%, so với 1,6% hồi tháng 7.
Không có dữ liệu so sánh theo năm vì việc chính phủ đóng cửa đã khiến báo cáo lạm phát tháng 10 năm ngoái bị hủy. Tuy nhiên, tỷ lệ lạm phát trong 11 tháng tính từ tháng 11 cho thấy mức tăng so với tháng trước.
Điều này dẫn đến hàng loạt phát biểu cứng rắn từ các quan chức Fed, làm gia tăng dự đoán rằng ngân hàng trung ương sẽ nối lại việc tăng lãi suất vào tháng tới. Ít người trong số họ chủ động tìm cách trấn an dư luận.
Thống đốc Fed Christopher Waller đã nêu rõ phép tính trước khi dữ liệu được công bố. Ông sẽ ủng hộ mức tăng 0,25 điểm phần trăm vào tháng 12 ngay cả khi lạm phát tháng 10 có vẻ dịu đi. Nếu lạm phát chỉ số giá tiêu dùng lõi (CPI) ở mức khoảng 0,3% trở lên — và thực tế đúng như vậy, tương tự hai tháng trước — thì cần cân nhắc mức tăng 0,5 điểm phần trăm, bởi dừng ở mức 25 điểm cơ bản khi lạm phát vẫn dai dẳng sẽ khiến uy tín của Fed gặp rủi ro. Con số được công bố là 0,3%.
Chủ tịch Fed chi nhánh Dallas Lorie Logan, một thành viên có quyền biểu quyết năm nay, muốn có ít nhất hai đợt tăng thêm 0,25 điểm phần trăm và cho rằng ủy ban có thể hành động nhanh hơn trong mùa đông này so với thời gian qua. Bà nói lạm phát cao hơn đáng kể so với mục tiêu 2% là “không thể chấp nhận được”; áp lực còn rộng hơn phạm vi thuế quan hay chi phí năng lượng thời chiến và có thể sẽ kéo dài. Bà cho biết sau khi thực hiện hai đợt tăng lãi suất đó, tạm dừng để đánh giá lại sẽ là hợp lý.
Chủ tịch Fed chi nhánh Chicago Austan Goolsbee gọi báo cáo CPI mới nhất là “đáng lo ngại đến mức báo động”. Điều khiến ông lo ngại nhất là lạm phát dịch vụ dai dẳng; ông nhận thấy cả áp lực chi phí lẫn nhu cầu đều đẩy giá lên, trong khi tình trạng quá nóng ngày càng lan rộng. Ông nói nếu lạm phát ăn sâu vào kỳ vọng, đó sẽ là mối lo lớn, và mọi phương án vẫn được để ngỏ.
Chủ tịch Fed chi nhánh Philadelphia Anna Paulson, cũng là thành viên có quyền biểu quyết, đưa ra quan điểm nhẹ nhàng hơn: việc tăng lãi suất dần dần trong thời gian tới có vẻ phù hợp, chính sách vẫn nên “hơi mang tính thắt chặt”, và chỉ cần tăng nhanh hơn nếu triển vọng lạm phát xấu đi. Bà cho biết các đợt tăng chậm giúp nền kinh tế có thời gian điều chỉnh và các quan chức có thời gian đánh giá tác động.
Các nhà giao dịch đang đặt cược vào điều gì
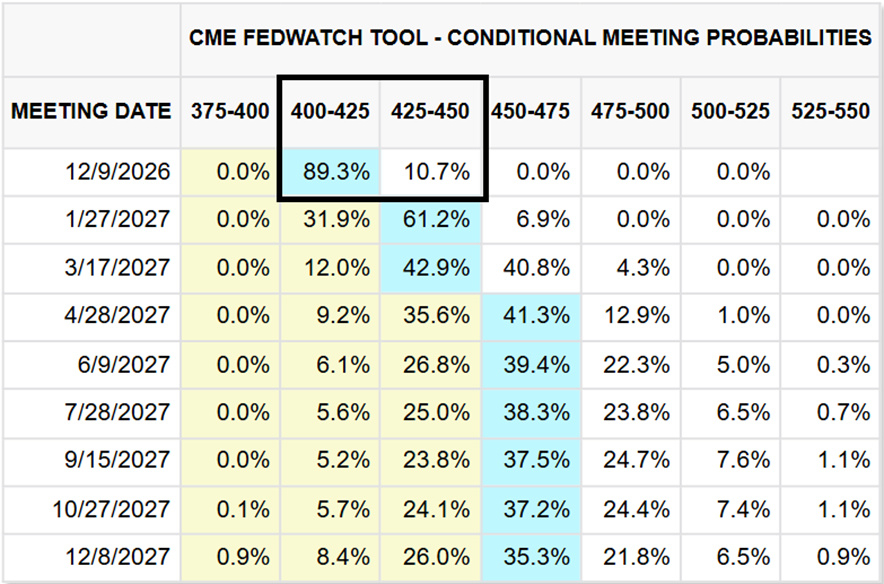
Yen lại chịu áp lực do kỳ vọng chênh lệch lãi suất Mỹ-Nhật sẽ nới rộng. Sau loạt phát biểu gần đây của Fed, các nhà giao dịch tính đến một khả năng nhỏ rằng lãi suất sẽ tăng 0,5 điểm phần trăm vào tháng 12. Mức tăng 0,25 điểm phần trăm hiện đã được phản ánh đầy đủ vào giá, với xác suất khoảng 10% cho mức tăng 50 điểm cơ bản; hợp đồng tương lai nghiêng về khả năng tiếp tục tăng lãi suất đến năm 2027.
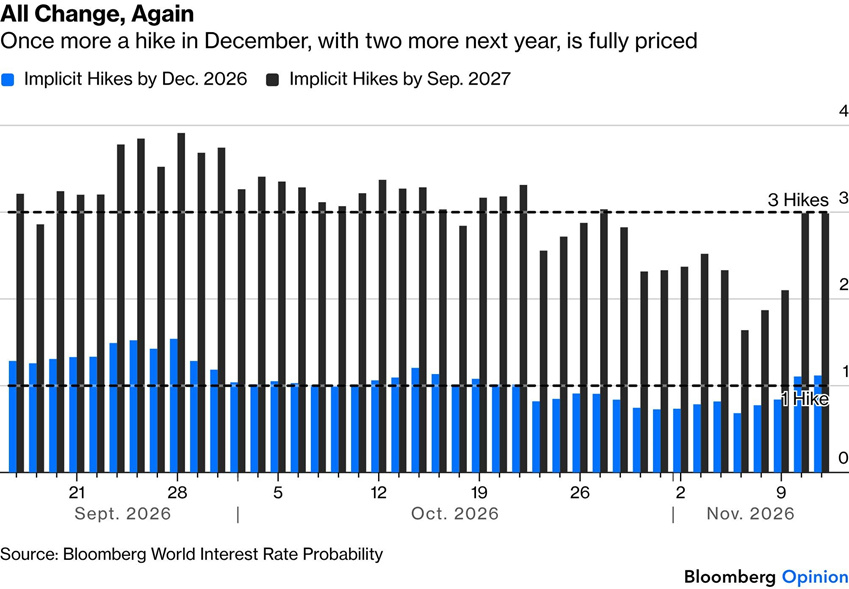
Các nhà giao dịch đang điều chỉnh lại triển vọng lãi suất dài hạn. Kỳ vọng về các đợt tăng lãi suất đến cuối năm 2026 và tháng 9 năm 2027 đã thay đổi mạnh kể từ tháng 9. Thị trường đã phản ánh đầy đủ ba đợt tăng lãi suất của Fed đến tháng 9 năm 2027. Một lần nữa, mức tăng vào tháng 12 cùng hai đợt tăng nữa trong năm tới đã được phản ánh đầy đủ vào giá.
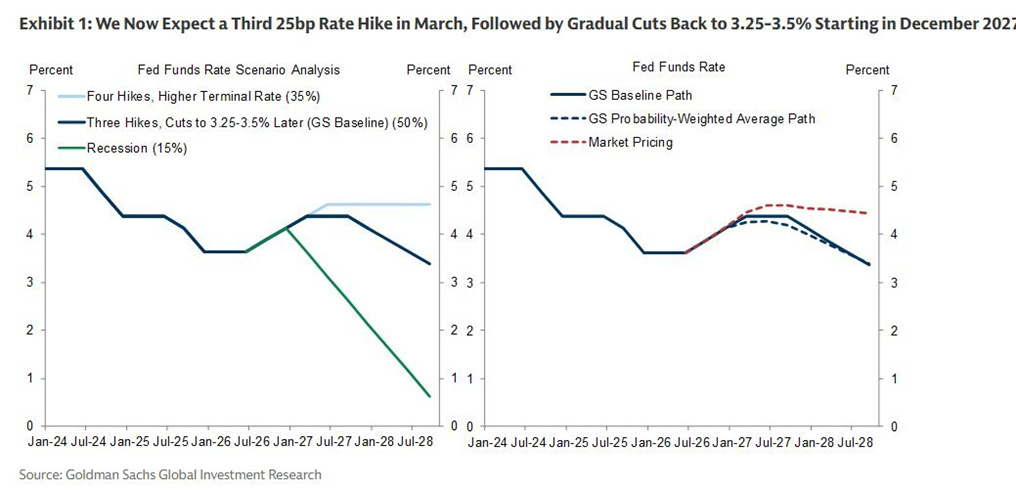
Goldman Sachs dự báo sẽ có đợt tăng 0,25 điểm phần trăm thứ ba vào tháng 3 và hiện kỳ vọng Fed bắt đầu hạ lãi suất vào tháng 12 năm 2027, cuối cùng đưa lãi suất chính sách về mức 3,25% đến 3,5%.
Yardeni Research từng cảnh báo hôm 26 tháng 10 rằng Fed có thể khiến thị trường bất ngờ khi tăng lãi suất 0,25 điểm phần trăm tại cuộc họp tháng 10; nếu ngân hàng trung ương bỏ qua đợt tăng này vì cuộc bầu cử giữa nhiệm kỳ đã cận kề, thì có thể sẽ tăng 0,5 điểm phần trăm vào tháng 12. Công ty này cho biết phát biểu của Waller làm gia tăng lo ngại rằng Fed sẽ cần áp dụng cách tiếp cận quyết liệt hơn nếu lạm phát vẫn dai dẳng.
Bài toán lạm phát riêng của Tokyo
Dữ liệu trong nước của Nhật Bản không giúp Ngân hàng Nhật Bản dễ dàng hơn. Giá sản xuất tháng 10 tăng 7,1% so với cùng kỳ năm trước, cao hơn dự báo 6,5% của các nhà kinh tế và tăng tốc so với mức 6,8% trong tháng 9. So với tháng trước, mức tăng 0,7% là nhanh nhất kể từ tháng 5; theo số liệu sơ bộ của ngân hàng trung ương, giá nhập khẩu tính bằng yen tăng 24,8% so với cùng kỳ năm trước. Trong khi đó, giá tiêu dùng tháng 9 chỉ tăng 2,1%, cho thấy áp lực chi phí vẫn còn nhiều dư địa để truyền dần xuống các khâu tiếp theo.
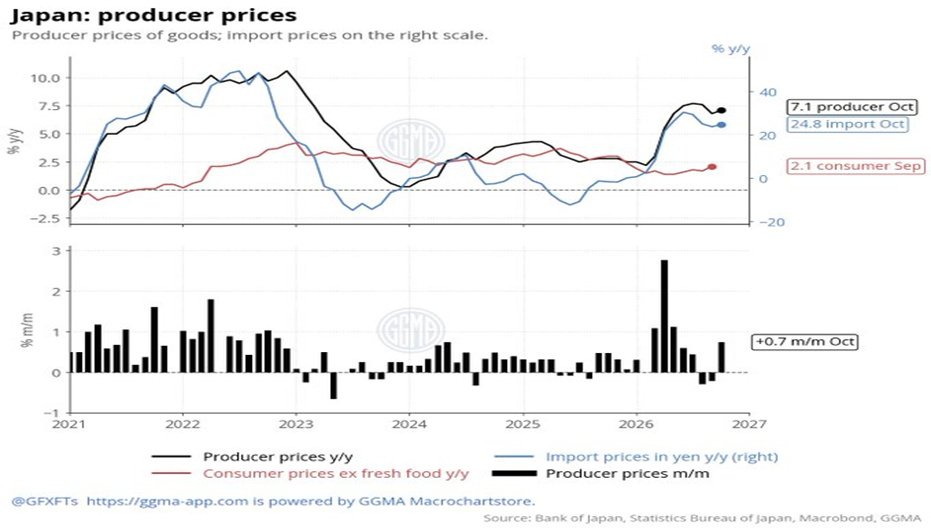
Những con số như vậy củng cố kỳ vọng BOJ sẽ tiếp tục thắt chặt chính sách, và giới đầu tư nhìn chung dự đoán sẽ có một đợt tăng lãi suất tại cuộc họp ngày 17-18 tháng 12. Seisaku Kameda, cựu kinh tế trưởng của ngân hàng trung ương, nói với Reuters hôm thứ Sáu tuần trước rằng ông dự đoán lãi suất chính sách sẽ lên 1,5% vào tháng 12, rồi tăng khoảng mỗi quý một lần cho đến khi đạt 2%.
Biên bản của chính ngân hàng về cuộc họp ngày 29-30 tháng 10 cũng cho thấy xu hướng tương tự. Trong bản tóm tắt ý kiến được công bố hôm thứ Ba, một số thành viên hội đồng cho rằng cần tăng lãi suất trong thời gian tới; một người nói nên quyết định đợt tăng tiếp theo ngay khi có thể thực hiện “mà không trở nên quá thận trọng”. Điều đó khiến khả năng tăng lãi suất vào tháng 12 khá cao.
Chính sách đang được thắt chặt nhanh hơn. Sau các đợt tăng vào tháng 6 và tháng 9 — nhịp độ nhanh hơn mức khoảng hai lần mỗi năm trong năm 2024 và 2025 — tháng trước BOJ cho biết lạm phát cơ bản đã đạt mục tiêu 2% lần đầu tiên kể từ khi mục tiêu này được đặt ra vào năm 2013.
Nhận định đó làm suy yếu lập luận duy trì chính sách nới lỏng. Một số thành viên cho biết nên đưa lãi suất chính sách lên mức trung tính — không kích thích cũng không kìm hãm nền kinh tế — và một người nói ngân hàng cần sớm đạt mức đó, giờ đây khi lạm phát cơ bản đã ở mức 2%.
Ông cho biết đợt bán tháo trên thị trường toàn cầu khiến cổ phiếu Nhật Bản lao dốc hôm đó khó có thể làm chệch hướng quyết định tăng lãi suất tháng 12, trừ phi biến động kéo dài đến sát cuộc họp. BOJ có thể tạm dừng nếu cơn sốt AI sụp đổ hoàn toàn, nghiêm trọng đến mức ảnh hưởng tới Nhật Bản thông qua đà giảm tốc mạnh của tăng trưởng Mỹ.
Chênh lệch vẫn là yếu tố quyết định
Chênh lệch lãi suất vẫn là mối đe dọa lớn nhất đối với yen. BOJ đã nâng lãi suất chính sách lên 1,25% vào tháng 9, và sự ủng hộ cho các đợt tăng tiếp theo trong hội đồng ngày càng tăng; tuy vậy, các quan chức vẫn thận trọng trước sức chi tiêu mong manh của hộ gia đình và mức tăng lương chậm.
Toichiro Asada, một trong những thành viên ôn hòa hơn của hội đồng và đã phản đối cả hai đợt tăng lãi suất hồi tháng 6 và tháng 9, bày tỏ sự thận trọng đó hôm thứ Năm. Ông nói điều kiện tài chính vẫn nới lỏng, nhưng tiêu dùng có thể yếu hơn vẻ bề ngoài. Theo ông, Nhật Bản đã đạt mục tiêu lạm phát 2% và các biện pháp kích thích lạm phát đã hoàn thành nhiệm vụ; điều này khiến ông đặt câu hỏi liệu có cần thắt chặt thêm bao nhiêu nữa.
Nghi ngờ về tốc độ hành động của BOJ rất quan trọng vì hướng đi của Fed không còn là điều gây tranh cãi. Nếu Tokyo hành động chậm hơn Washington, chênh lệch lãi suất sẽ vẫn lớn; mức chênh lệch lớn khiến giao dịch carry trade — vay yen để nắm giữ tài sản có lợi suất cao hơn — trở nên hấp dẫn. Cơ chế đó đã duy trì áp lực lên yen và khiến Tokyo luôn chú ý đến đồng tiền này.
Fed họp ngày 8-9 tháng 12. Ngân hàng Nhật Bản sẽ đưa ra quyết định vào ngày 17-18 tháng 12. Yen phải vượt qua quãng thời gian ở giữa hai cuộc họp từ mức hiện tại, chỉ thấp hơn vài phần mười yen so với ngưỡng từng khiến Tokyo can thiệp vào thị trường trong năm nay.