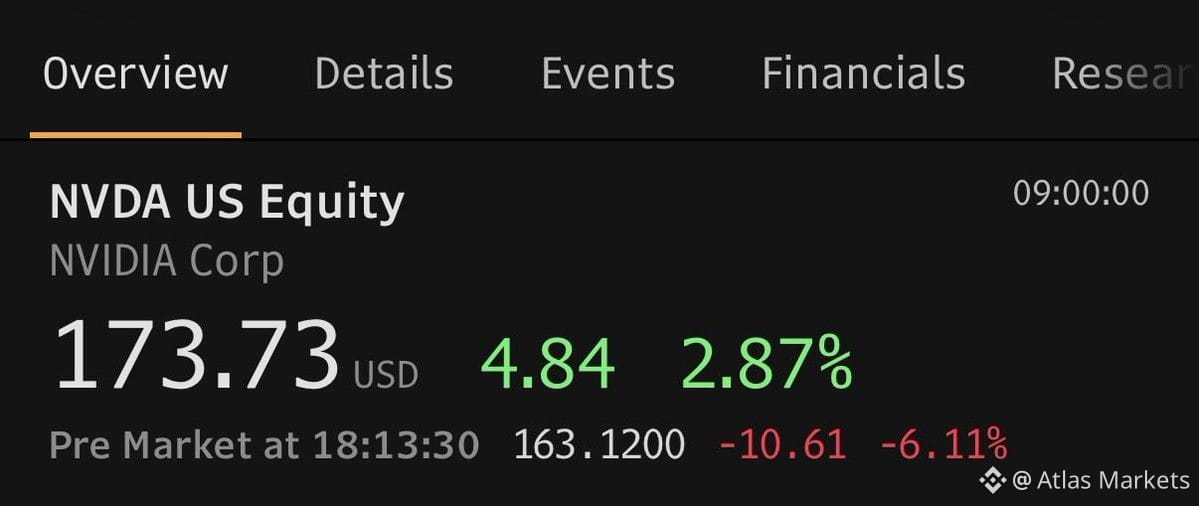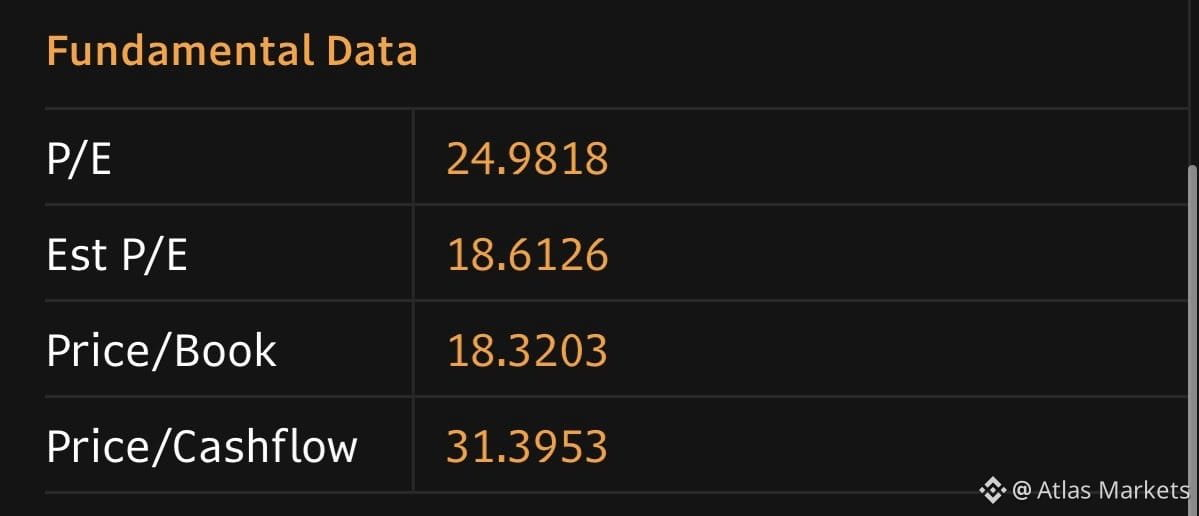
$NVDA ở mức giá 160 đô la được giao dịch với P/E dự phóng 18 lần, giả định công ty đạt mức tăng trưởng lợi nhuận khoảng 90% được kỳ vọng trong năm tài chính này.
Nếu tăng trưởng năm tới hoàn toàn biến mất — lợi nhuận không tăng — P/E dự phóng chỉ quay về khoảng 17–18 lần. Mức này vẫn thấp hơn mức trung bình lịch sử.
Để dễ hình dung: nếu dự báo đồng thuận trước khủng hoảng (tăng trưởng 60–70%) vẫn được giữ nguyên, hệ số định giá dự phóng sẽ là 10 lần. Nhưng khi tăng trưởng biến mất, mức định giá lại trở về gần 17 lần.
Câu hỏi thực sự là: mức 17 lần đã đủ rẻ chưa, xét đến mọi bất ổn vĩ mô và về hạ tầng AI hiện nay? Xét theo lịch sử thì mức này hợp lý, nhưng còn tùy vào việc bạn tin rằng câu chuyện tăng trưởng sẽ ổn định hay tiếp tục xấu đi.
Đây chỉ là phép tính sơ bộ, nhưng giúp hình dung mức sàn định giá có thể nằm ở đâu trong một kịch bản xấu.
Nếu tăng trưởng năm tới hoàn toàn biến mất — lợi nhuận không tăng — P/E dự phóng chỉ quay về khoảng 17–18 lần. Mức này vẫn thấp hơn mức trung bình lịch sử.
Để dễ hình dung: nếu dự báo đồng thuận trước khủng hoảng (tăng trưởng 60–70%) vẫn được giữ nguyên, hệ số định giá dự phóng sẽ là 10 lần. Nhưng khi tăng trưởng biến mất, mức định giá lại trở về gần 17 lần.
Câu hỏi thực sự là: mức 17 lần đã đủ rẻ chưa, xét đến mọi bất ổn vĩ mô và về hạ tầng AI hiện nay? Xét theo lịch sử thì mức này hợp lý, nhưng còn tùy vào việc bạn tin rằng câu chuyện tăng trưởng sẽ ổn định hay tiếp tục xấu đi.
Đây chỉ là phép tính sơ bộ, nhưng giúp hình dung mức sàn định giá có thể nằm ở đâu trong một kịch bản xấu.