Trong lĩnh vực tài chính truyền thống, thời hạn đầu tư là một trong những yếu tố có ảnh hưởng mạnh mẽ nhất đến việc thiết kế danh mục đầu tư. Yếu tố này quyết định trực tiếp mức độ mạo hiểm bạn có thể chấp nhận khi đầu tư, mức biến động bạn có thể chịu đựng và việc lãi kép có thể phát huy tác dụng theo cấp số nhân có lợi cho bạn đến đâu.
1. Cơ chế của lãi kép theo thời gian
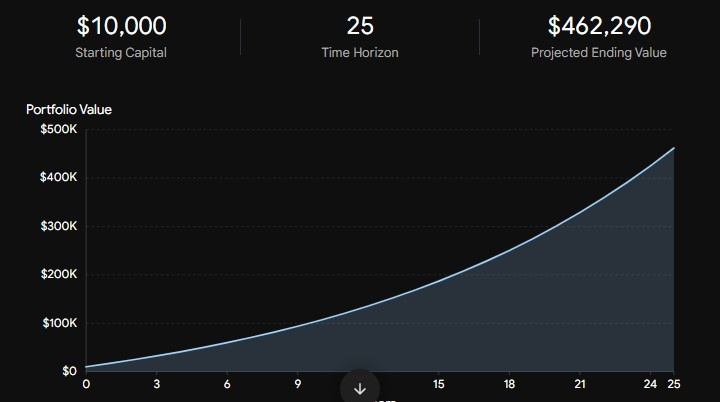
Lãi kép phát sinh khi lợi nhuận từ khoản đầu tư của bạn tiếp tục tạo ra lợi nhuận. Những năm đầu áp dụng lãi kép có thể cho cảm giác tăng trưởng chậm, nhưng đường cong tăng trưởng sẽ chuyển sang dạng hàm mũ khi thời gian kéo dài.
Đường cong hàm mũ: Về mặt toán học, tăng trưởng kép được biểu diễn bằng công thức $A = P(1 + r)^t$, trong đó thời gian ($t$) là số mũ chứ không phải hệ số nhân tuyến tính. Mỗi năm đầu tư thêm trên thị trường không chỉ tạo ra lợi nhuận mới mà còn làm tăng kép lợi nhuận tích lũy từ tất cả các năm trước.
Đóng góp sớm có ý nghĩa lớn nhất: Một đô la được đầu tư ở tuổi 25 có giá trị khi nghỉ hưu cao hơn đáng kể so với một đô la được đầu tư ở tuổi 45, chỉ đơn giản nhờ có thêm nhiều thập kỷ để lãi kép tăng trưởng.
2. Khung thời gian đầu tư và mức độ chấp nhận rủi ro
Mức độ chấp nhận rủi ro thường được xem là một đặc điểm cảm xúc (bạn ngủ ngon đến mức nào khi thị trường sụt giảm), nhưng trong lĩnh vực quản lý tài sản chuyên nghiệp, khung thời gian đầu tư quyết định khả năng chấp nhận rủi ro về mặt cơ cấu.
Khung thời gian đầu tư dài (từ 10 năm trở lên):
Khả năng chấp nhận rủi ro: Cao. Nếu bạn có khung thời gian đầu tư kéo dài nhiều thập kỷ (chẳng hạn như để nghỉ hưu hoặc tích lũy tài sản dài hạn), các đợt sụp đổ thị trường, suy thoái và biến động ngắn hạn chỉ là những gợn sóng nhỏ trên biểu đồ tăng trưởng dài hạn.
Phân bổ tài sản: Tập trung nhiều vào các tài sản tăng trưởng như cổ phiếu và các khoản đầu tư thay thế—những tài sản trong lịch sử đã mang lại hiệu quả vượt trội hơn tiền mặt và trái phiếu trong thời gian dài.
Khung thời gian đầu tư ngắn (dưới 3–5 năm):
Khả năng chấp nhận rủi ro: Thấp. Nếu bạn sắp cần đến số vốn đó (ví dụ: mua nhà vào năm sau hoặc đóng học phí), bạn không thể chấp nhận việc thị trường bất ngờ điều chỉnh 20% ngay trước ngày rút tiền.
Phân bổ tài sản: Tập trung vào các tài sản bảo toàn vốn như các khoản tương đương tiền, trái phiếu kỳ hạn ngắn và tài khoản tiết kiệm lãi suất cao, trong đó ưu tiên hàng đầu là bảo vệ vốn gốc.
3. Hình dung mức tăng trưởng kép dài hạn
Mô phỏng dưới đây cho thấy các khung thời gian đầu tư và lãi suất kép khác nhau biến những khoản đóng góp định kỳ thành vốn tích lũy dài hạn như thế nào.