
Mọi người ơi, nhắc đến DeFi, phản ứng đầu tiên của nhiều người vẫn là: APY, khai thác thanh khoản, cuộc đua TVL. DeFi Summer những năm đầu có cách chơi đơn giản và trực diện: các giao thức phát token làm phần thưởng trợ cấp, mọi người gửi token vào để khai thác, TVL tăng vùn vụt, trông vô cùng sôi động. Nhưng bên trong lại ẩn chứa một bong bóng khổng lồ — tiền chỉ nằm im trong pool ngủ một giấc, chẳng có ai vay cả. Hễ phần thưởng bị cắt giảm, dòng vốn lập tức đồng loạt tháo chạy ngay trong ngày. Sự náo nhiệt chỉ là giả, nhu cầu cũng chẳng có thật.
Còn DeFi ngày nay đã âm thầm chuyển sang một hướng khác. Nó không còn dựa vào trợ cấp token để cầm cự, mà đang chờ các tài sản tạo dòng tiền thực như stablecoin và RWA tham gia, nhằm xây dựng một hệ thống tài chính trên chuỗi có khả năng tự vận hành theo vòng tuần hoàn: người gửi tiền để hưởng lãi, người vay tiền để sử dụng đòn bẩy, người thế chấp tài sản để đổi lấy thanh khoản, người giao dịch lãi suất và lợi suất kỳ hạn. Tóm lại: DeFi đang chuyển mình từ “trò chơi khai thác” sang cơ sở hạ tầng tín dụng và lợi suất đúng nghĩa.
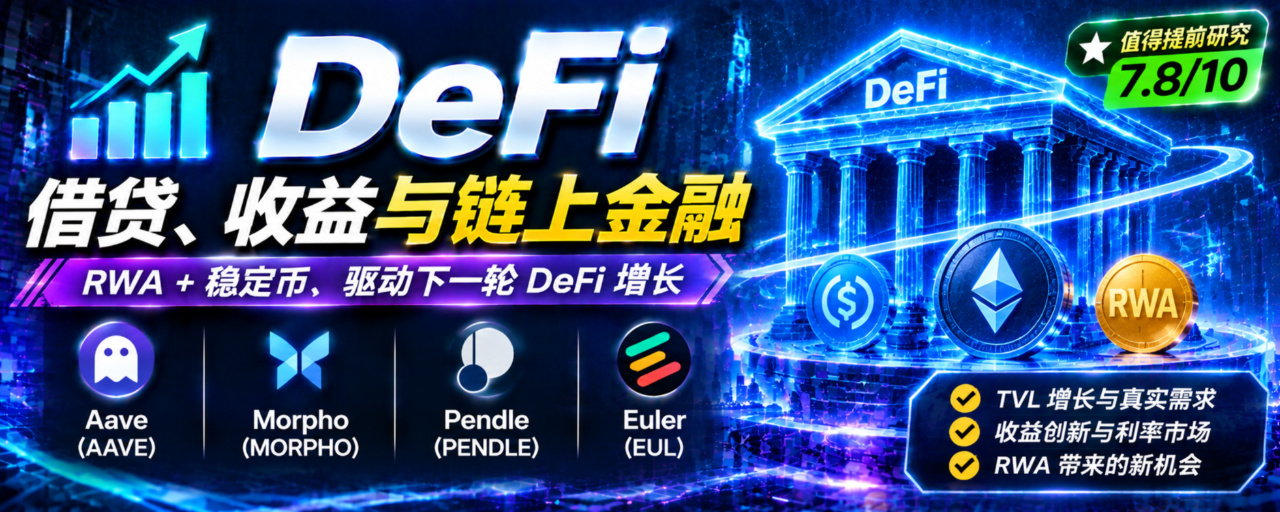
Hôm nay, chúng ta không nhồi nhét những công thức khô khan, mà sẽ cùng mổ xẻ bốn cái tên tiêu biểu Aave, Morpho, Pendle và Euler, làm rõ vai trò riêng, điểm hấp dẫn cũng như những cái bẫy lớn ẩn sau các số liệu hào nhoáng của họ.
Trước tiên, hãy hiểu rõ logic nền tảng: Vì sao DeFi lại đáng để đào sâu tìm hiểu vào lúc này? Nền tảng đầu tiên chính là stablecoin. Stablecoin là “đồng tiền cơ sở” của toàn bộ nền tài chính on-chain. Quy mô USDC và USDT ngày càng lớn; khi nắm giữ stablecoin, mọi người tự nhiên sẽ có nhu cầu tài chính: để tiền nhàn rỗi thì quá phí nên muốn gửi vào để nhận lãi; khi giao dịch thì muốn thế chấp stablecoin để vay vốn, sử dụng đòn bẩy; các tổ chức nhận được stablecoin thì cần một hệ thống quản lý vốn và công cụ vay mượn ngắn hạn on-chain. Stablecoin không chỉ là công cụ trung chuyển để mua bán tiền mã hóa, mà còn là nguồn cung vốn liên tục cho thị trường cho vay DeFi.
Nguồn tăng trưởng thứ hai là RWA, chủ đề mà ai cũng đang bàn tán. Trong tài chính truyền thống, trái phiếu kho bạc, quỹ thị trường tiền tệ và trái phiếu doanh nghiệp đều là tài sản có dòng tiền ổn định; quy mô của chúng lớn hơn vô số lần so với tài sản thuần crypto. Đưa những tài sản này lên blockchain dưới dạng token có ý nghĩa rất lớn với DeFi: pool tài sản thế chấp được mở rộng trực tiếp, không còn chỉ có những tài sản crypto biến động mạnh như ETH và BTC. Trái phiếu kho bạc được token hóa có rủi ro thấp, lợi suất ổn định, rất phù hợp làm tài sản thế chấp nền tảng để thu hút vốn từ các tổ chức. Nhưng ở đây nhất định phải lưu ý để tránh rủi ro: token hóa ≠ bạn trực tiếp sở hữu tài sản cơ sở. Ai là đơn vị lưu ký, thỏa thuận pháp lý được soạn thế nào, có thể quy đổi hay không, tài sản có bị đóng băng không, cơ chế tách biệt tài sản khi phá sản ra sao — từng yếu tố đều cần được kiểm tra riêng. Nhiều người thấy ba chữ RWA là lao vào ngay, bỏ qua rủi ro pháp lý và lưu ký, rồi cuối cùng mắc bẫy lớn.
Thay đổi cốt lõi thứ ba: tiêu chí đánh giá chuyển từ TVL sang tỷ lệ sử dụng vốn. Trước đây, khi xem DeFi, mọi người mở DeFiLlama và so sánh TVL; ai có con số lớn hơn thì được xem là dẫn đầu. Giờ đây, tiêu chí này đã lỗi thời từ lâu. TVL chỉ là “số tiền được gửi vào”, còn Active Loans mới là số tiền thực sự được cho vay và tạo ra hoạt động tài chính. Nếu hàng tỷ đô la nằm im trong pool mà không ai vay, tỷ lệ sử dụng cực thấp, lợi suất tiền gửi hoàn toàn dựa vào trợ cấp của giao thức thì sự thịnh vượng đó là giả tạo. Một vòng tuần hoàn DeFi lành mạnh phải có đủ ba yếu tố: bên cung sẵn lòng gửi tiền, bên vay có nhu cầu thực và cơ chế quản lý rủi ro, thanh lý hoàn chỉnh; cuối cùng tạo ra doanh thu bền vững cho giao thức.
I. Bốn dự án này vốn dĩ không phải đối thủ cùng sân
Nhiều người thường đặt cả bốn lên bàn cân so sánh, nghĩ rằng chúng đều là nền tảng cho vay. Thực ra, vai trò của chúng hoàn toàn khác nhau và cùng kết hợp tạo nên một vòng tuần hoàn tài chính on-chain hoàn chỉnh: đầu vào vốn (stablecoin, RWA, tài sản crypto) → lớp nền tảng cho vay (Aave, Morpho, Euler) → phân tách và định giá lợi suất (Pendle) → quản lý rủi ro, thanh lý, oracle → tạo ra tiền lãi, phí và doanh thu giao thức.
Aave: ngân hàng đa năng quy mô lớn, xây dựng pool thanh khoản khổng lồ, tập trung vào mở rộng quy mô;
Morpho: hạ tầng tín dụng nền tảng, cung cấp dịch vụ hậu cần cho các nền tảng bên ngoài, với những thị trường tùy chỉnh theo mô-đun;
Pendle: sàn giao dịch chuyên giao dịch “lợi suất tương lai”, đặt cược vào kỳ vọng lãi suất;
Euler: xưởng cho vay quy mô nhỏ có thể tùy chỉnh, tập trung vào khả năng xây dựng thị trường linh hoạt và cách ly rủi ro chặt chẽ.
Giờ chúng ta sẽ lần lượt trò chuyện nhé.
Aave (AAVE): Ông lớn lâu đời trong mảng cho vay DeFi, V4 là trận chiến then chốt
Aave là điểm đến đầu tiên của đại đa số mọi người khi tiếp cận hoạt động cho vay DeFi. Lợi thế cốt lõi của họ không nằm ở việc mã nguồn hào nhoáng đến đâu, mà ở thanh khoản, thương hiệu và kinh nghiệm quản lý rủi ro được tích lũy qua nhiều năm. Sau khi mở rộng đa chuỗi, rào cản niềm tin từ người dùng và dòng vốn rất khó bị phá vỡ.
Nâng cấp cốt lõi nhất lần này là Aave V4 với kiến trúc Hub & Spoke, một thiết kế rất phù hợp với xu hướng RWA lớn hiện nay. Nói đơn giản: Hub là pool thanh khoản tổng dùng chung, còn Spoke là các thị trường nhỏ độc lập. Mỗi Spoke có thể thiết lập riêng tỷ lệ thế chấp, quy tắc thanh lý và oracle; rủi ro được cách ly với nhau nhưng vẫn có thể cùng sử dụng vốn trong Hub. Trước đây, trái phiếu kho bạc và altcoin biến động mạnh tuyệt đối không thể nằm chung một pool; chỉ cần một bên gặp sự cố là cả pool chịu ảnh hưởng. Sau V4, trái phiếu kho bạc được token hóa sẽ có một Spoke riêng, tài sản cổ phiếu có một Spoke riêng, tài sản crypto lại có Spoke khác — rủi ro được tách riêng, thanh khoản được dùng chung, hoàn toàn phù hợp với nhu cầu vốn RWA của các tổ chức. Hiện Aave đã triển khai V4 trên mạng Avalanche, Base và Circle Arc, thậm chí còn ra mắt thị trường cổ phiếu được token hóa. Tham vọng rất rõ ràng: không chỉ cho vay trong cộng đồng crypto mà còn vươn sang các tài sản truyền thống được token hóa.
Các số liệu trông khá vững chắc: quy mô tiền gửi gần 30 tỷ, dư nợ chưa thanh toán 12 tỷ, doanh thu giao thức lũy kế trong năm hơn 80 triệu. Điểm đáng chú ý nhất của token AAVE là cơ chế mua lại được DAO phê duyệt, với ngân sách 50 triệu đô la mỗi năm để mua lại bằng doanh thu giao thức. Nhưng ở đây cũng cần nhìn nhận một cách lý trí: ngân sách mua lại ≠ lượng mua lại thực tế; cần xem doanh thu giao thức có thể duy trì ổn định và thực hiện liên tục hay không. Rủi ro của dự án cũng rất thực tế: là giao thức cho vay có quy mô lớn nhất, nếu xảy ra biến cố bất ngờ, thanh lý dây chuyền hoặc sự cố oracle thì tác động mà nó phải chịu cũng sẽ lớn nhất.
Tóm tắt Aave trong một câu: đây là cổ phiếu vốn hóa lớn của tín dụng on-chain, phù hợp để theo dõi bằng tư duy phân tích báo cáo tài chính truyền thống — xem quy mô khoản vay, doanh thu và tỷ lệ nợ xấu, thay vì chỉ đầu cơ theo câu chuyện.
Morpho (MORPHO): Mạng lưới tín dụng nền tảng âm thầm trỗi dậy với lối chơi rất khác biệt
Cách tiếp cận của Morpho hoàn toàn trái ngược với Aave. Aave tự xây dựng giao diện, thương hiệu và thu hút người dùng; Morpho tập trung vào hạ tầng nền tảng, phát triển Morpho Blue, mở các thị trường cho vay tùy chỉnh và kết hợp với Vault cùng Curator (người quản lý chiến lược). Nền tảng, tổ chức và đội ngũ chiến lược đều có thể tạo thị trường cho vay riêng trên Morpho, tự thiết lập tài sản thế chấp, lãi suất và tham số thanh lý. Người dùng phổ thông không cần tự nghiên cứu rủi ro mà chỉ cần gửi tiền vào Vault; người quản lý chuyên nghiệp sẽ phân bổ vốn theo quy tắc.
Câu chuyện giàu tiềm năng nhất của dự án: cung cấp hạ tầng cho vay hậu trường cho các nền tảng fintech như Coinbase và Charles Schwab. Người dùng phổ thông nhấn “Earn” để đầu tư sinh lời trên CEX hoặc ứng dụng tài chính, không hề nhận ra Morpho đang hiện diện, nhưng thị trường cho vay ở lớp nền tảng được vận hành bởi Morpho. Một khi mô hình này hoạt động trơn tru, Morpho sẽ không còn chỉ là một giao thức DeFi mà sẽ trở thành lớp tín dụng nền tảng cho toàn bộ Web3 kết hợp với tài chính truyền thống.
Có một cái bẫy nhận thức rất dễ mắc phải ở đây: nhiều người thấy phí của Morpho trong 30 ngày gần nhất gần 28 triệu thì nghĩ giao thức đang kiếm bộn tiền. Nhưng Fees do DeFiLlama thống kê là tiền lãi người vay trả cho người gửi tiền, chứ không phải doanh thu giao thức giữ lại. Theo cách tính của các công cụ tổng hợp hiện nay, doanh thu giao thức giữ lại bằng 0. Về bản chất, MORPHO hiện là token quản trị; người dùng sử dụng dịch vụ cho vay hoàn toàn không cần nắm giữ MORPHO. Đây chính là câu hỏi lớn nhất cần được kiểm chứng: hệ sinh thái ngày càng có nhiều bên tích hợp, quy mô cho vay bùng nổ, vậy đà tăng trưởng đó có thể chuyển hóa thành giá trị cho token hay không? Nếu hoạt động kinh doanh phát triển nhưng token không có kênh nắm bắt giá trị ổn định, thì dù hạ tầng có mạnh đến đâu, luận điểm đầu tư cho token vẫn thiếu cơ sở.
Pendle (PENDLE): Một trường hợp độc đáo không giống ai trong lĩnh vực, sàn giao dịch lãi suất của DeFi
Pendle không phải giao thức cho vay mà là công cụ tài chính hóa lợi suất. Đây cũng là điểm tôi thích nhất ở dự án, vì mức độ khác biệt rất cao. Cơ chế cốt lõi của nó là PT+YT. Nhiều bạn lần đầu xem sẽ thấy khó hiểu, nên tôi giải thích bằng ngôn ngữ đơn giản nhé: một tài sản sinh lợi, chẳng hạn trái phiếu kho bạc được token hóa, stETH hay chứng chỉ tiền gửi stablecoin, được tách thành hai phần: PT = chứng chỉ vốn gốc, đến hạn sẽ nhận lại vốn; YT = quyền hưởng lợi suất trong một khoảng thời gian tương lai.
Sau khi tách, vốn gốc và lợi suất có thể được giao dịch riêng. Mua PT tương đương khóa một khoản lợi suất cố định với giá chiết khấu, nhận khoản lãi chắc chắn; mua YT là đặt cược rằng trong khoảng thời gian tới, lợi suất của tài sản cơ sở sẽ tăng — tăng càng nhiều thì YT càng có giá trị. Ngược lại, nếu Fed hạ lãi suất và lợi suất trái phiếu kho bạc giảm, YT sẽ lao dốc trực tiếp.
Trong tài chính truyền thống, đường cong lãi suất và giao dịch lãi suất kỳ hạn là những thị trường vô cùng lớn, còn Pendle đang xây dựng thị trường này trên blockchain. Khi trái phiếu kho bạc RWA được đưa lên blockchain với quy mô lớn trong tương lai, mọi người sẽ cần giao dịch lợi suất trái phiếu kho bạc theo các kỳ hạn khác nhau và phòng hộ biến động lãi suất; các trường hợp ứng dụng của Pendle sẽ rộng mở. Nguồn thu của dự án đến từ phần chia lợi suất YT và phí giao dịch PT, mô hình kinh doanh khá rõ ràng.
Nhưng rủi ro của dự án cũng rất đặc thù: lợi nhuận của nó phụ thuộc vào biến động lợi suất. Nếu APY của tài sản cơ sở giảm mạnh, mức độ sôi động của thị trường và khối lượng giao dịch sẽ co lại trực tiếp; TVL đẹp cũng chẳng ích gì, không có giao dịch thì không có phí. Hơn nữa, PT và YT đều có thời hạn, nên thanh khoản rất dễ cạn kiệt. Đây là loại tài sản có độ nhạy cao và biến động mạnh.
Euler (EUL): Dự án thử nghiệm cho vay mô-đun, linh hoạt nhưng vẫn còn ở giai đoạn đầu
Định vị của Euler có phần giống Morpho, tập trung vào các vault cho vay mô-đun có thể cấu hình EVK; bất kỳ ai cũng có thể xây dựng thị trường cho vay độc lập, tự do điều chỉnh tham số và cách ly rủi ro chặt chẽ. Dự án còn có EulerEarn, vault sinh lời đơn tài sản giúp phân bổ chiến lược vốn cho người dùng. Ưu điểm của họ là tính linh hoạt cao, phù hợp để xây dựng thị trường cho vay cho tài sản ngách và hệ sinh thái mới nổi. Chẳng hạn, hiện nay phần lớn TVL của dự án tập trung trên Monad.
Nhưng những điểm yếu hiện tại rất rõ ràng: quy mô nhỏ, doanh thu giao thức không đáng kể, Fee Flow Auctions vẫn đang bị tắt và mức phí giao thức được đặt ở 0. Nói cách khác, hiện giao thức vẫn vận hành hoạt động kinh doanh nhưng không tạo ra doanh thu giữ lại; token EUL chủ yếu chỉ dùng cho quản trị và phần thưởng. Đây là dự án tăng trưởng, kiến trúc rất đẹp, nhưng thương mại hóa, nắm bắt giá trị và mở rộng đa hệ sinh thái đều cần thêm thời gian để kiểm chứng. Biên độ sai số thấp hơn, rủi ro rõ ràng cao hơn ba dự án trước.
II. Năm chất xúc tác cho vòng tiếp theo của DeFi, cũng là những xu hướng chính chúng ta cần theo dõi
Cho vay thế chấp bằng RWA đi vào thực tiễn Đây là câu chuyện lớn nhất về dài hạn. Tổng quy mô RWA hiện nay trông có vẻ không nhỏ, nhưng tỷ lệ thực sự được dùng làm tài sản thế chấp để vay vẫn rất thấp. Khi nào trái phiếu kho bạc và trái phiếu được token hóa được tích hợp rộng rãi vào các pool cho vay, tạo ra nhu cầu vay thế chấp thực sự, khi đó DeFi mới đón được dòng vốn gia tăng thực sự từ các tổ chức. Aave, Morpho và Euler là những bên hưởng lợi trực tiếp.
Stablecoin tiếp tục mở rộng Quy mô stablecoin càng lớn thì lượng vốn nhàn rỗi càng nhiều, nhu cầu vay và đầu tư sinh lời càng mạnh. Hãy tập trung theo dõi lãi suất cho vay và tỷ lệ sử dụng vốn của stablecoin. Tỷ lệ sử dụng quá thấp cho thấy vốn dư thừa, lợi suất tiền gửi không hấp dẫn; còn nếu tỷ lệ này duy trì ở mức quá cao trong thời gian dài thì sẽ có nguy cơ rút vốn ồ ạt.
Thị trường lợi suất cố định on-chain trưởng thành Đây chính là sân chơi của Pendle. Khi ngày càng nhiều tổ chức cần phòng hộ lãi suất và phân bổ lợi suất theo các kỳ hạn khác nhau, đường cong lãi suất on-chain hình thành, giá trị của Pendle sẽ được định giá lại.
Các nền tảng fintech tích hợp lớp hạ tầng DeFi Không phải người dùng tự kết nối ví với Dapp, mà là CEX và ứng dụng tài chính trực tiếp thuê các giao thức nền tảng như Morpho cung cấp năng lực cho vay. Đây là cánh cửa để thu hút người dùng mới, giúp hạ thấp đáng kể rào cản sử dụng DeFi.
Mô hình kinh tế token khép kín đi vào thực tiễn Đây là phép thử tối hậu đối với mọi token DeFi. Nhiều giao thức có hoạt động kinh doanh rất lớn, nhưng token chỉ là phiếu biểu quyết quản trị, không có cơ chế chia sẻ phí, mua lại hay đốt token. Tăng trưởng kinh doanh hoàn toàn tách rời giá token. Aave đã triển khai thành công cơ chế mua lại; Morpho, Euler và Pendle vẫn đang được theo dõi để xem cơ chế này có được hiện thực hóa hay không.
III. Danh sách chỉ số để tự nghiên cứu DeFi và tránh bẫy dữ liệu
Đừng chỉ chăm chăm xem TVL nữa. Từ nay, hãy đánh giá giao thức theo thứ tự này: ✅ Active Loans (số tiền thực tế đã cho vay): thể hiện nhu cầu vay thực, ưu tiên cao nhất ✅ Tỷ lệ sử dụng vốn = vốn cho vay / tổng tiền gửi: đo lường hiệu quả sử dụng vốn ✅ Fees (lãi / phí người dùng trả): mức độ sôi động của thị trường ✅ Revenue (doanh thu ròng giao thức giữ lại): giao thức có kiếm được tiền hay không, cốt lõi của cốt lõi ✅ Lượng token phát hành ròng, lịch mở khóa, mua lại / phân phối phí: cung cầu token
Ở đây nhất định phải phân biệt Fees và Revenue. Đây là chỗ 90% mọi người thường hiểu nhầm: Phần lớn tiền lãi người vay trả sẽ được chia cho người gửi tiền, đó là Fees; sau khi trừ phần chia cho LP và bên quản lý chiến lược, số tiền thực sự được giao thức giữ lại mới là Revenue. Morpho có lượng phí khổng lồ nhưng giao thức không giữ lại; Euler có phí nhưng không thu phí giao thức. Giao thức sôi động ≠ giao thức kiếm tiền; giao thức kiếm tiền ≠ token được chia phần.
IV. Những rủi ro không thể bỏ qua trong DeFi, nhất định phải ghi nhớ
Rủi ro hợp đồng thông minh: giao thức cho vay nắm giữ lượng vốn khổng lồ; dù được kiểm toán bao nhiêu lần, lỗ hổng và biến cố bất ngờ vẫn luôn có thể xảy ra;
Rủi ro thanh lý và nợ xấu: khi thị trường lao dốc cực mạnh, tài sản thế chấp bị bán tháo và trượt giá thanh lý lớn, nợ xấu có thể phát sinh;
Rủi ro oracle: nguồn giá gặp lỗi có thể kích hoạt thanh lý sai, trực tiếp gây tổn thất tài sản;
Rủi ro lưu ký và pháp lý của RWA: quyền lợi cơ sở của tài sản được token hóa không được hợp đồng on-chain bảo vệ, rủi ro nằm ở thế giới thực;
Rủi ro lãi suất: đặc biệt với Pendle, chu kỳ lãi suất giảm sẽ trực tiếp kìm hãm thị trường giao dịch lợi suất;
Rủi ro rút vốn ồ ạt: dù TVL cao đến đâu, nếu nhiều người cùng rút tiền thì thanh khoản vẫn có thể cạn kiệt.
Tổng kết
Tổng thể lĩnh vực DeFi đạt 7,8 điểm. Lý do cốt lõi: mô hình kinh doanh đã được chứng minh là khả thi, nhưng phần lớn dự án vẫn yếu ở khâu nắm bắt giá trị cho token. Đây không phải câu chuyện đầu cơ chỉ xuất hiện một lần trong thị trường bò, mà là hạ tầng nền tảng của tài chính crypto. Aave là cổ phiếu vốn hóa lớn làm nền tảng, cần theo dõi V4 và việc triển khai RWA; Morpho là ứng viên tiềm năng trong mảng tín dụng nền tảng, cần theo dõi việc tích hợp với các nền tảng bên ngoài và cơ chế token; Pendle là tài sản lãi suất độc nhất vô nhị, đặt cược vào thị trường lợi suất cố định on-chain; Euler là dự án thử nghiệm mô-đun hóa, phù hợp để theo dõi với tỷ trọng nhỏ.
Trong đợt tăng trưởng DeFi tiếp theo, cuộc chơi sẽ không còn là ai có phần thưởng khai thác cao hơn hay con số TVL đẹp hơn. Xu hướng cốt lõi thực sự là nhu cầu tín dụng thực: stablecoin và RWA liên tục đổ vào on-chain, có người vay tiền, có người trả lãi, giao thức tạo ra doanh thu bền vững và token có thể hưởng lợi từ đà tăng trưởng. Đây cũng là thước đo cốt lõi nhất để chúng ta tiếp tục theo dõi các dự án này.
Lưu ý: Nội dung trên chỉ là nhận định cá nhân của tôi về ngành, không cấu thành bất kỳ lời khuyên đầu tư nào.
Nếu bạn cũng quan tâm đến giao dịch, hãy để lại bình luận hoặc tham gia phòng trò chuyện để cùng trao đổi, học hỏi và phát triển.
