

Khả năng Strategy (MSTR) bị loại khỏi chỉ số MSCI ảnh hưởng trực tiếp đến cả diễn biến giá Bitcoin giao ngay lẫn câu chuyện rộng hơn về việc các tổ chức chấp nhận Bitcoin.
Rủi ro chính đến từ việc phá vỡ “bánh đà vốn chủ sở hữu–Bitcoin” của Strategy, chứ không phải việc Strategy buộc phải thanh lý lượng Bitcoin dự trữ hiện có.
1. Tác động trực tiếp đến giá Bitcoin giao ngay
Áp lực thanh khoản gián tiếp (thiếu hụt dòng vốn mới)
Không bán Bitcoin trực tiếp: Strategy là một cổ đông, không phải quỹ buộc phải mua lại tài sản cơ sở. Công ty không cần bán lượng Bitcoin trong bảng cân đối kế toán, khoảng hơn 850.000 BTC, để bù đắp dòng vốn rút khỏi cổ phiếu.
Sự suy yếu của cỗ máy mua vào: Các quỹ chỉ số thụ động (như quỹ theo dõi MSCI World và MSCI USA) nắm giữ khoảng 13 triệu cổ phiếu MSTR sẽ buộc phải bán lượng cổ phiếu MSTR trị giá ước tính từ 1,57 tỷ USD đến hơn 2,8 tỷ USD.
Sự thu hẹp của mNAV (bội số giá trị tài sản ròng): Định giá cổ phiếu thấp hơn làm giảm khả năng phát hành cổ phiếu mới của Strategy thông qua các đợt chào bán At-The-Market (ATM) với mức giá cao hơn đáng kể. Điều này chặn một nguồn vốn tiền pháp định quan trọng dùng để mua Bitcoin giao ngay, khiến tổng khối lượng lệnh mua trên thị trường giảm đáng kể.
Khoản lỗ chưa thực hiện và áp lực ký quỹ
Nếu BTC giao ngay giảm giá trong khi MSTR cũng giảm, giá mua Bitcoin bình quân của Strategy có nguy cơ xuống dưới mức giá vốn (khoản lỗ chưa thực hiện).
Mặc dù Strategy sử dụng trái phiếu chuyển đổi dài hạn thay vì đòn bẩy ngắn hạn biến động mạnh, việc cổ phiếu bị chiết khấu kéo dài buộc họ phải dùng vốn để mua lại cổ phiếu hoặc nợ của chính mình, thay vì mua Bitcoin giao ngay.
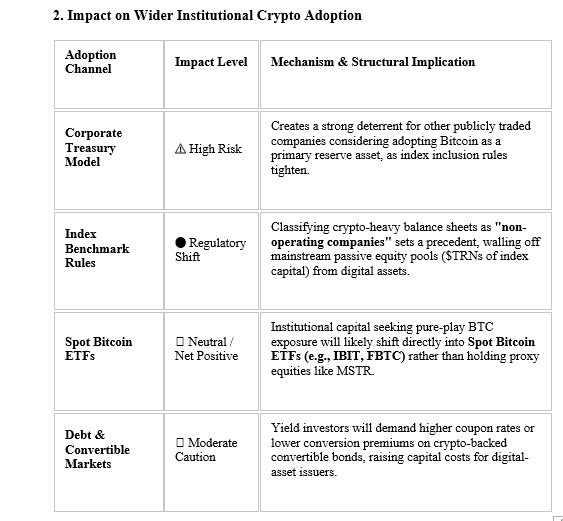
Tóm tắt điểm chính
Rủi ro bị MSCI loại bỏ với giá trị 2,8 tỷ USD chủ yếu là cú sốc định giá cổ phiếu. Điều này không buộc Strategy phải bán số Bitcoin đang nắm giữ, nhưng làm gián đoạn vòng lặp kinh doanh chênh lệch giá của các tổ chức, vốn liên tục đưa dòng vốn từ thị trường cổ phiếu truyền thống vào hoạt động mua Bitcoin giao ngay.