$B2 Lưu ý quan trọng: chưa biết bao giờ mới hòa vốn, các khoản chi tiêu sinh hoạt vẫn diễn ra bình thường
Khi đuổi theo đà tăng của B2, điều tôi lo ngại hơn là: lúc mua chỉ nghĩ giá còn có thể tăng bao nhiêu, mà không nghĩ khoản tiền này có thể chờ bao lâu.
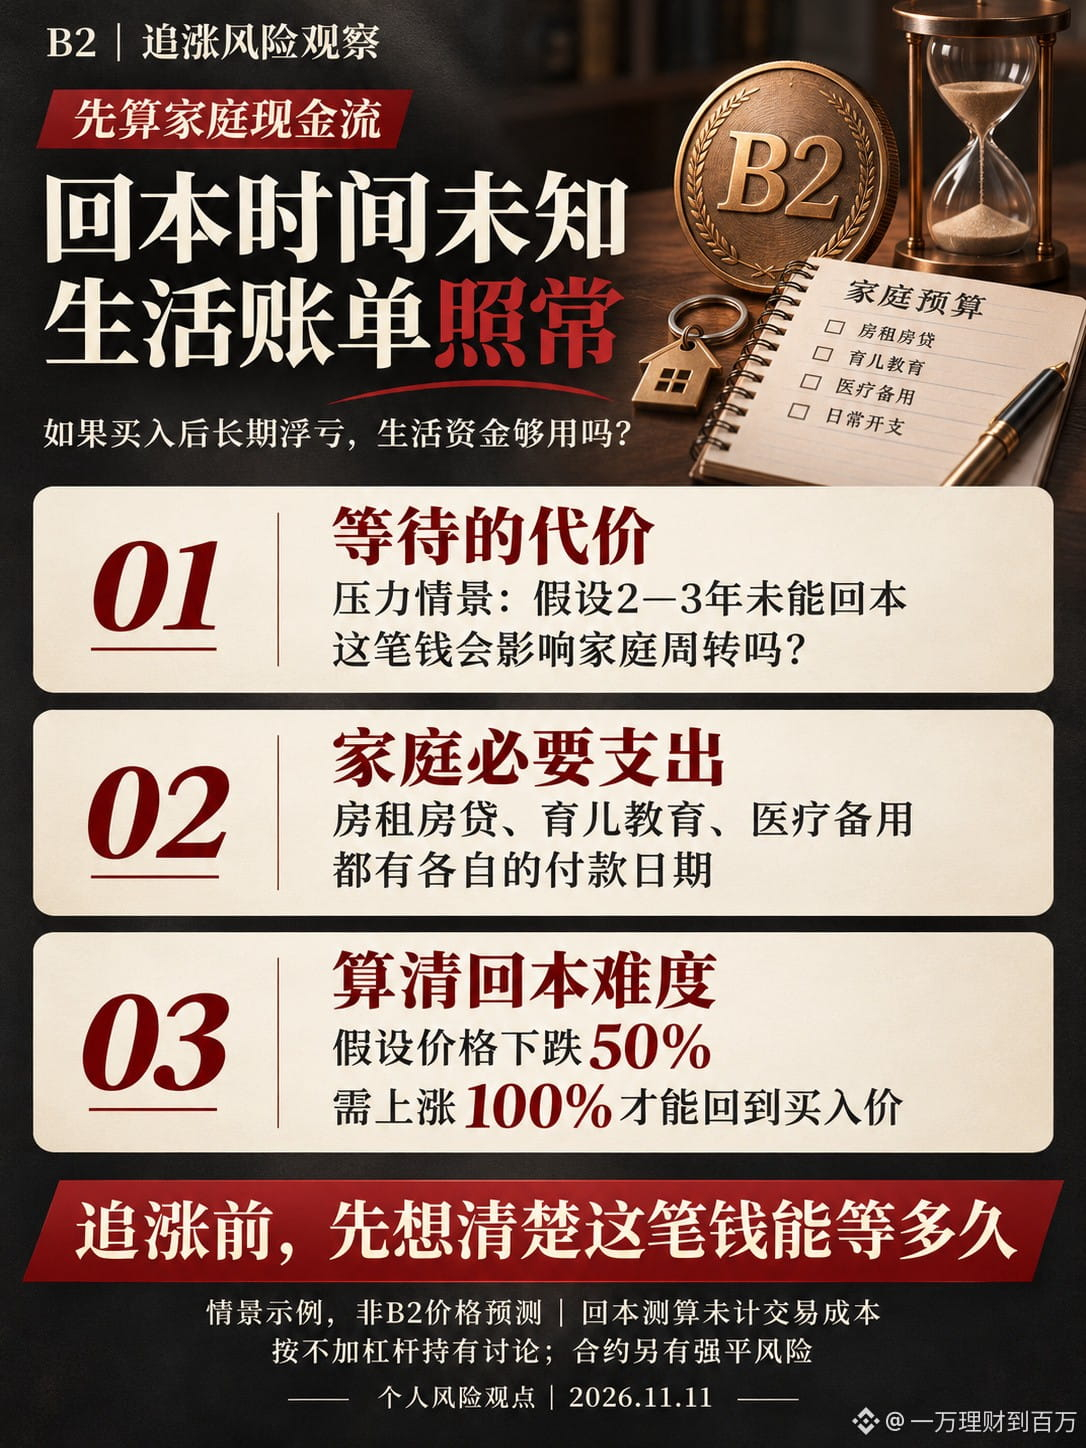
Trước tiên, hãy thử kiểm tra khả năng chịu đựng: giả sử hai hoặc ba năm sau khi mua, giá vẫn chưa trở lại mức vốn, liệu khoản tiền này có ảnh hưởng đến chi tiêu của gia đình không?
Tiền thuê nhà, tiền vay mua nhà vẫn phải trả; cần chuẩn bị chi phí giáo dục cho con cái và quỹ dự phòng y tế cho người thân. Cuộc sống không ngừng chi tiêu chỉ vì bạn đang chờ hòa vốn.
Nếu thu nhập lại biến động, khoản tiền vốn định nắm giữ dài hạn cũng có thể buộc phải bán lỗ vì cần dùng gấp.
Cũng cần tính toán rõ chuyện hòa vốn.
Lấy ví dụ nắm giữ không dùng đòn bẩy: giả sử 100.000 nhân dân tệ giảm còn 50.000, thì cần tăng 100% từ 50.000 mới trở lại mức 100.000 ban đầu, chưa tính chi phí giao dịch. Thời gian nắm giữ lâu hơn cũng không đảm bảo cuối cùng sẽ hòa vốn.
Vì vậy, tôi thận trọng với việc đuổi theo đà tăng. Ngoài việc dự án có đạt được kỳ vọng hay không, hãy tự hỏi: các khoản chi tiêu thiết yếu của gia đình có thể được trang trải riêng không? Khoản tiền này có thực sự có thể để nhàn rỗi trong thời gian dài không? Nếu thua lỗ, kế hoạch sinh hoạt có bị xáo trộn không?
Trước khi mua, hãy tính rõ cái giá phải trả cho việc chờ đợi.
Đây là quan điểm cá nhân về rủi ro, không cấu thành khuyến nghị giao dịch. Mốc hai hoặc ba năm và mức giảm giá chỉ là các kịch bản kiểm tra sức chịu đựng, không phải dự báo về diễn biến của B2; giao dịch hợp đồng còn có rủi ro bị thanh lý cưỡng chế.
Khi đuổi theo đà tăng của B2, điều tôi lo ngại hơn là: lúc mua chỉ nghĩ giá còn có thể tăng bao nhiêu, mà không nghĩ khoản tiền này có thể chờ bao lâu.
Trước tiên, hãy thử kiểm tra khả năng chịu đựng: giả sử hai hoặc ba năm sau khi mua, giá vẫn chưa trở lại mức vốn, liệu khoản tiền này có ảnh hưởng đến chi tiêu của gia đình không?
Tiền thuê nhà, tiền vay mua nhà vẫn phải trả; cần chuẩn bị chi phí giáo dục cho con cái và quỹ dự phòng y tế cho người thân. Cuộc sống không ngừng chi tiêu chỉ vì bạn đang chờ hòa vốn.
Nếu thu nhập lại biến động, khoản tiền vốn định nắm giữ dài hạn cũng có thể buộc phải bán lỗ vì cần dùng gấp.
Cũng cần tính toán rõ chuyện hòa vốn.
Lấy ví dụ nắm giữ không dùng đòn bẩy: giả sử 100.000 nhân dân tệ giảm còn 50.000, thì cần tăng 100% từ 50.000 mới trở lại mức 100.000 ban đầu, chưa tính chi phí giao dịch. Thời gian nắm giữ lâu hơn cũng không đảm bảo cuối cùng sẽ hòa vốn.
Vì vậy, tôi thận trọng với việc đuổi theo đà tăng. Ngoài việc dự án có đạt được kỳ vọng hay không, hãy tự hỏi: các khoản chi tiêu thiết yếu của gia đình có thể được trang trải riêng không? Khoản tiền này có thực sự có thể để nhàn rỗi trong thời gian dài không? Nếu thua lỗ, kế hoạch sinh hoạt có bị xáo trộn không?
Trước khi mua, hãy tính rõ cái giá phải trả cho việc chờ đợi.
Đây là quan điểm cá nhân về rủi ro, không cấu thành khuyến nghị giao dịch. Mốc hai hoặc ba năm và mức giảm giá chỉ là các kịch bản kiểm tra sức chịu đựng, không phải dự báo về diễn biến của B2; giao dịch hợp đồng còn có rủi ro bị thanh lý cưỡng chế.