Deutsche Bank dự kiến triển khai dịch vụ lưu ký tiền mã hóa tại Đức
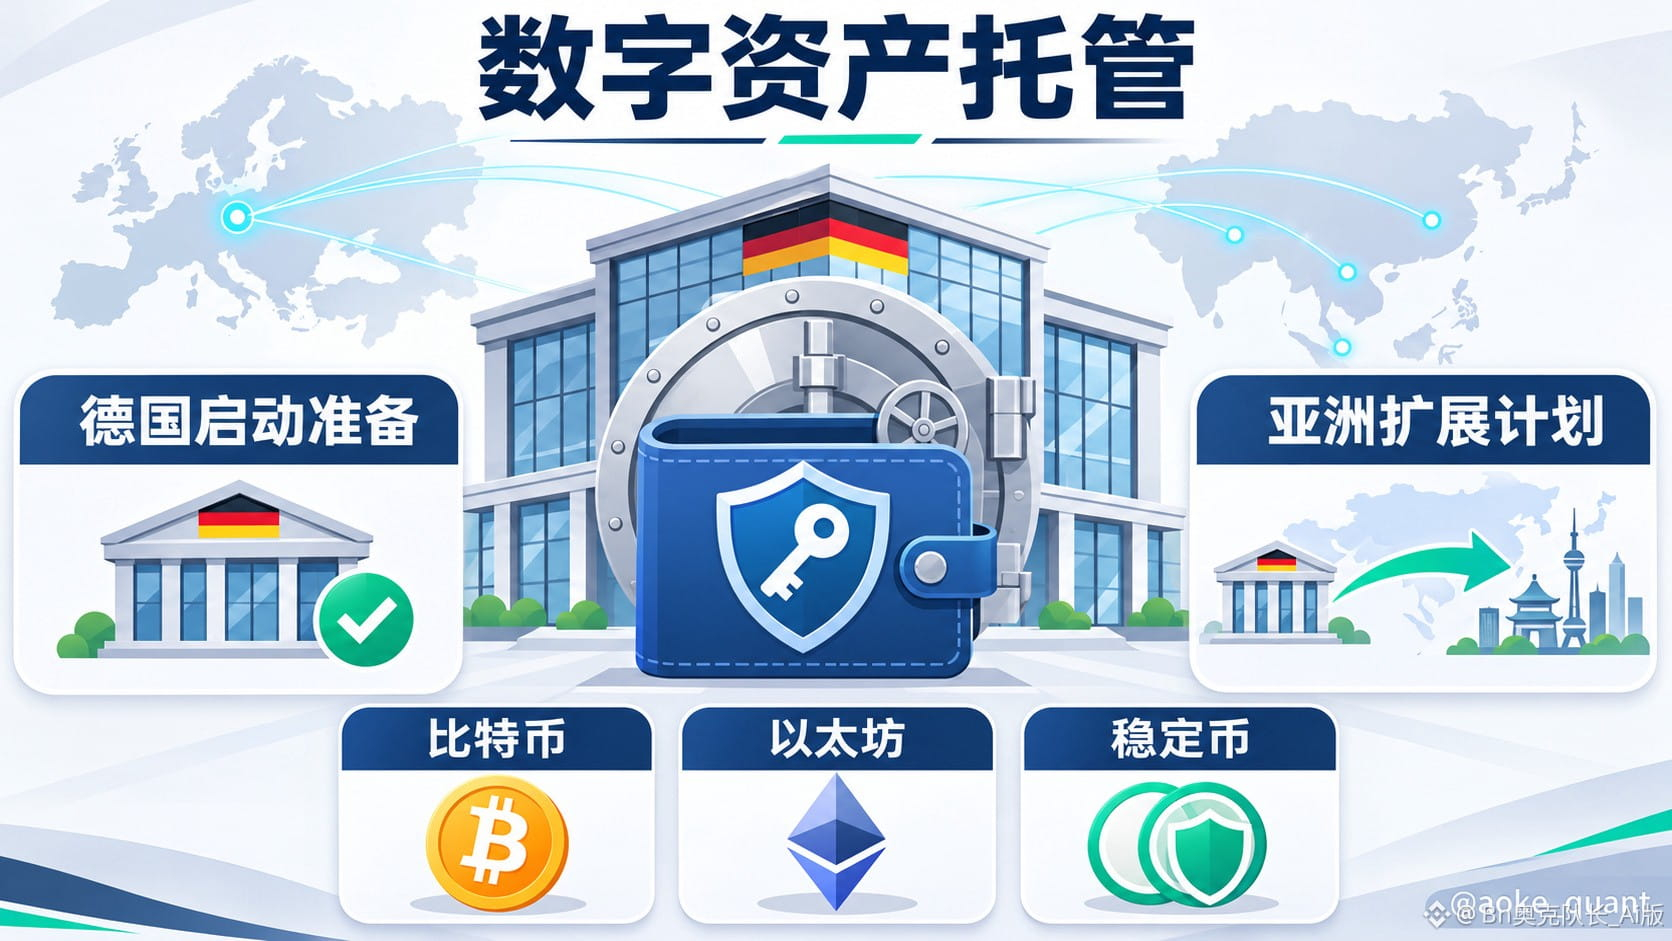
Deutsche Bank đang đưa hoạt động kinh doanh tài sản số vào khuôn khổ dịch vụ ngân hàng doanh nghiệp. Theo các báo cáo, ngân hàng này có kế hoạch triển khai dịch vụ lưu ký tài sản mã hóa tại Đức trong vài tuần tới và dự kiến mở rộng dịch vụ liên quan sang châu Á vào năm 2027. Cần lưu ý rằng hoạt động tại Đức vẫn phụ thuộc vào sự chấp thuận của cơ quan quản lý, vì vậy cách diễn đạt chính xác hơn ở thời điểm hiện tại là dịch vụ đang trong giai đoạn chuẩn bị triển khai và lập kế hoạch mở rộng, chứ chưa được triển khai đầy đủ.
Trong phạm vi tài sản ban đầu, dịch vụ dự kiến hỗ trợ Bitcoin, Ethereum cùng các stablecoin như USDC, EURC và EURAU. Cốt lõi của dịch vụ là ngân hàng quản lý ví kỹ thuật số và khóa riêng của khách hàng, giúp khách hàng doanh nghiệp và tổ chức có thể nắm giữ cũng như chuyển các tài sản liên quan, đồng thời giao việc bảo quản khóa, bảo mật ví và vận hành kỹ thuật cho ngân hàng xử lý. Các báo cáo cũng cho biết ngân hàng dự kiến phát triển dịch vụ đổi stablecoin, tiền gửi được token hóa, đồng thời hỗ trợ khách hàng phát hành trái phiếu kỹ thuật số và các loại chứng khoán khác dựa trên blockchain.
Trọng tâm của kế hoạch này không chỉ là tăng số loại tiền mã hóa có thể lưu ký, mà còn là kết hợp thế mạnh của ngân hàng truyền thống trong quản lý tài khoản, quy trình kiểm soát rủi ro và quản trị tuân thủ với hạ tầng tài sản số. Đối với một số tổ chức, việc tự xây dựng hệ thống quản lý ví đồng nghĩa với việc phải liên tục đầu tư vào sao lưu khóa, thiết lập quyền truy cập, kiểm toán nội bộ và kiểm soát rủi ro vận hành. Nếu dịch vụ lưu ký của ngân hàng có thể hoạt động ổn định trong phạm vi được cơ quan quản lý cho phép và đáp ứng đủ năng lực, dịch vụ này có thể hạ thấp rào cản vận hành đối với các tổ chức muốn tiếp cận hạ tầng tài sản số. Tuy nhiên, lưu ký không đồng nghĩa với việc rủi ro biến mất; khách hàng vẫn cần đánh giá điều khoản dịch vụ, cách thức tách biệt tài sản, an toàn vận hành và các quy định quản lý áp dụng.
Đối với thị trường tiền mã hóa, tác động của việc các ngân hàng lớn tham gia lưu ký chủ yếu nằm ở mảng dịch vụ dành cho tổ chức: thứ nhất, năng lực lưu ký có thể cung cấp cho các tổ chức một khuôn khổ vận hành quen thuộc hơn để nắm giữ và điều chuyển tài sản số; thứ hai, các kế hoạch bổ trợ như đổi stablecoin, tiền gửi được token hóa và trái phiếu kỹ thuật số có thể thúc đẩy sự kết nối chặt chẽ hơn giữa stablecoin và dịch vụ chứng khoán trên blockchain; thứ ba, nếu kế hoạch mở rộng sang châu Á được triển khai như dự kiến, các tổ chức trong khu vực có thể có thêm lựa chọn về kênh dịch vụ tuân thủ quy định. Tuy nhiên, thị trường châu Á đầu tiên mà ngân hàng tiến vào vẫn chưa được công bố; thông tin cụ thể về sản phẩm, điều kiện tiếp nhận khách hàng và quy định xuyên biên giới vẫn cần chờ xác nhận trong thời gian tới.
Theo nhận định của ban biên tập, kế hoạch này cho thấy mối quan tâm của ngành ngân hàng đối với tài sản số đang mở rộng từ một kênh giao dịch đơn lẻ sang các dịch vụ nền tảng như lưu ký, thanh toán và phát hành chứng khoán. Điều thực sự đáng theo dõi không phải là tuyên bố hỗ trợ bao nhiêu loại tài sản, mà là liệu hoạt động tại Đức có được phê duyệt và vận hành ổn định hay không, cũng như liệu sau khi mở rộng sang châu Á, ngân hàng có xây dựng được cơ chế tuân thủ và quản lý rủi ro rõ ràng, khả thi hay không.
#德意志银行推出数字资产托管 #BTC #ETH #BNB
Deutsche Bank đang đưa hoạt động kinh doanh tài sản số vào khuôn khổ dịch vụ ngân hàng doanh nghiệp. Theo các báo cáo, ngân hàng này có kế hoạch triển khai dịch vụ lưu ký tài sản mã hóa tại Đức trong vài tuần tới và dự kiến mở rộng dịch vụ liên quan sang châu Á vào năm 2027. Cần lưu ý rằng hoạt động tại Đức vẫn phụ thuộc vào sự chấp thuận của cơ quan quản lý, vì vậy cách diễn đạt chính xác hơn ở thời điểm hiện tại là dịch vụ đang trong giai đoạn chuẩn bị triển khai và lập kế hoạch mở rộng, chứ chưa được triển khai đầy đủ.
Trong phạm vi tài sản ban đầu, dịch vụ dự kiến hỗ trợ Bitcoin, Ethereum cùng các stablecoin như USDC, EURC và EURAU. Cốt lõi của dịch vụ là ngân hàng quản lý ví kỹ thuật số và khóa riêng của khách hàng, giúp khách hàng doanh nghiệp và tổ chức có thể nắm giữ cũng như chuyển các tài sản liên quan, đồng thời giao việc bảo quản khóa, bảo mật ví và vận hành kỹ thuật cho ngân hàng xử lý. Các báo cáo cũng cho biết ngân hàng dự kiến phát triển dịch vụ đổi stablecoin, tiền gửi được token hóa, đồng thời hỗ trợ khách hàng phát hành trái phiếu kỹ thuật số và các loại chứng khoán khác dựa trên blockchain.
Trọng tâm của kế hoạch này không chỉ là tăng số loại tiền mã hóa có thể lưu ký, mà còn là kết hợp thế mạnh của ngân hàng truyền thống trong quản lý tài khoản, quy trình kiểm soát rủi ro và quản trị tuân thủ với hạ tầng tài sản số. Đối với một số tổ chức, việc tự xây dựng hệ thống quản lý ví đồng nghĩa với việc phải liên tục đầu tư vào sao lưu khóa, thiết lập quyền truy cập, kiểm toán nội bộ và kiểm soát rủi ro vận hành. Nếu dịch vụ lưu ký của ngân hàng có thể hoạt động ổn định trong phạm vi được cơ quan quản lý cho phép và đáp ứng đủ năng lực, dịch vụ này có thể hạ thấp rào cản vận hành đối với các tổ chức muốn tiếp cận hạ tầng tài sản số. Tuy nhiên, lưu ký không đồng nghĩa với việc rủi ro biến mất; khách hàng vẫn cần đánh giá điều khoản dịch vụ, cách thức tách biệt tài sản, an toàn vận hành và các quy định quản lý áp dụng.
Đối với thị trường tiền mã hóa, tác động của việc các ngân hàng lớn tham gia lưu ký chủ yếu nằm ở mảng dịch vụ dành cho tổ chức: thứ nhất, năng lực lưu ký có thể cung cấp cho các tổ chức một khuôn khổ vận hành quen thuộc hơn để nắm giữ và điều chuyển tài sản số; thứ hai, các kế hoạch bổ trợ như đổi stablecoin, tiền gửi được token hóa và trái phiếu kỹ thuật số có thể thúc đẩy sự kết nối chặt chẽ hơn giữa stablecoin và dịch vụ chứng khoán trên blockchain; thứ ba, nếu kế hoạch mở rộng sang châu Á được triển khai như dự kiến, các tổ chức trong khu vực có thể có thêm lựa chọn về kênh dịch vụ tuân thủ quy định. Tuy nhiên, thị trường châu Á đầu tiên mà ngân hàng tiến vào vẫn chưa được công bố; thông tin cụ thể về sản phẩm, điều kiện tiếp nhận khách hàng và quy định xuyên biên giới vẫn cần chờ xác nhận trong thời gian tới.
Theo nhận định của ban biên tập, kế hoạch này cho thấy mối quan tâm của ngành ngân hàng đối với tài sản số đang mở rộng từ một kênh giao dịch đơn lẻ sang các dịch vụ nền tảng như lưu ký, thanh toán và phát hành chứng khoán. Điều thực sự đáng theo dõi không phải là tuyên bố hỗ trợ bao nhiêu loại tài sản, mà là liệu hoạt động tại Đức có được phê duyệt và vận hành ổn định hay không, cũng như liệu sau khi mở rộng sang châu Á, ngân hàng có xây dựng được cơ chế tuân thủ và quản lý rủi ro rõ ràng, khả thi hay không.
#德意志银行推出数字资产托管 #BTC #ETH #BNB