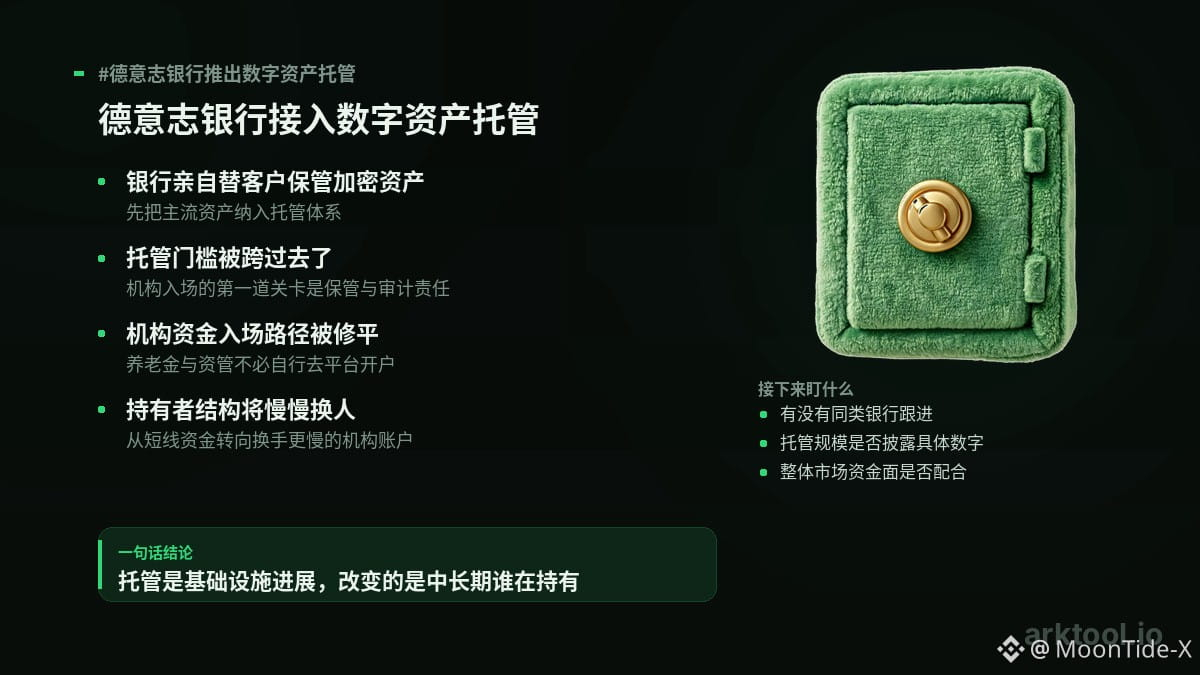
Một ngân hàng có tầm quan trọng hệ thống trên toàn cầu đã bắt đầu tự lưu ký tài sản mã hóa cho khách hàng. Deutsche Bank ra mắt dịch vụ lưu ký tài sản số, trước mắt đưa các tài sản phổ biến như Bitcoin vào hệ thống.
Điểm mấu chốt không phải là “lại có thêm một ngân hàng lạc quan về tiền mã hóa”, mà là rào cản về lưu ký đã được vượt qua.
Khi các tổ chức muốn phân bổ vào tài sản mã hóa, trở ngại đầu tiên không phải là có muốn mua hay không, mà là ai sẽ lưu ký, ai sẽ kiểm toán và ai chịu trách nhiệm nếu xảy ra sự cố. Để quỹ hưu trí, sản phẩm quản lý tài sản hay bộ phận tài chính doanh nghiệp trực tiếp mở tài khoản trên một sàn giao dịch nào đó để mua tiền mã hóa thì gần như không thể vượt qua quy trình kiểm soát rủi ro nội bộ. Việc ngân hàng tự đảm nhận khâu lưu ký đồng nghĩa với việc con đường để dòng tiền này tham gia thị trường đã được khai thông.
Đối với $BTC , đây là bước tiến ở cấp độ cơ sở hạ tầng, chứ không phải tin tích cực về giá. Dịch vụ lưu ký đi vào hoạt động sẽ không lập tức đẩy giá tăng; điều thay đổi là “ai đang nắm giữ” trong trung và dài hạn — dần chuyển từ nhà đầu tư cá nhân và dòng tiền ngắn hạn sang các tài khoản tổ chức có chi phí giao dịch cao hơn và vòng quay vốn chậm hơn. Lượng tài sản này khó dịch chuyển hơn, biến động có thể dịu lại, nhưng đà tăng cũng sẽ phụ thuộc nhiều hơn vào nhu cầu phân bổ thực sự thay vì tâm lý thị trường.
Tiếp theo, hãy theo dõi ba điều.
Thứ nhất, xem có ngân hàng tương tự nào làm theo không. Một ngân hàng triển khai là tin tức; nhiều ngân hàng cùng triển khai mới là xu hướng.
Thứ hai, xem quy mô lưu ký có được công bố cụ thể hay không. Chỉ ra thông cáo mà không đưa ra con số thì vẫn chỉ là câu chuyện tâm lý; số dư tăng liên tục mới là nhu cầu thực sự.
Thứ ba, xem dòng tiền trên toàn thị trường có ủng hộ hay không. Đây là loại thông tin có tác động chậm; trong ngắn hạn, giá vẫn sẽ do thanh khoản chung của thị trường và khẩu vị rủi ro quyết định.
#德意志银行推出数字资产托管
Điểm mấu chốt không phải là “lại có thêm một ngân hàng lạc quan về tiền mã hóa”, mà là rào cản về lưu ký đã được vượt qua.
Khi các tổ chức muốn phân bổ vào tài sản mã hóa, trở ngại đầu tiên không phải là có muốn mua hay không, mà là ai sẽ lưu ký, ai sẽ kiểm toán và ai chịu trách nhiệm nếu xảy ra sự cố. Để quỹ hưu trí, sản phẩm quản lý tài sản hay bộ phận tài chính doanh nghiệp trực tiếp mở tài khoản trên một sàn giao dịch nào đó để mua tiền mã hóa thì gần như không thể vượt qua quy trình kiểm soát rủi ro nội bộ. Việc ngân hàng tự đảm nhận khâu lưu ký đồng nghĩa với việc con đường để dòng tiền này tham gia thị trường đã được khai thông.
Đối với $BTC , đây là bước tiến ở cấp độ cơ sở hạ tầng, chứ không phải tin tích cực về giá. Dịch vụ lưu ký đi vào hoạt động sẽ không lập tức đẩy giá tăng; điều thay đổi là “ai đang nắm giữ” trong trung và dài hạn — dần chuyển từ nhà đầu tư cá nhân và dòng tiền ngắn hạn sang các tài khoản tổ chức có chi phí giao dịch cao hơn và vòng quay vốn chậm hơn. Lượng tài sản này khó dịch chuyển hơn, biến động có thể dịu lại, nhưng đà tăng cũng sẽ phụ thuộc nhiều hơn vào nhu cầu phân bổ thực sự thay vì tâm lý thị trường.
Tiếp theo, hãy theo dõi ba điều.
Thứ nhất, xem có ngân hàng tương tự nào làm theo không. Một ngân hàng triển khai là tin tức; nhiều ngân hàng cùng triển khai mới là xu hướng.
Thứ hai, xem quy mô lưu ký có được công bố cụ thể hay không. Chỉ ra thông cáo mà không đưa ra con số thì vẫn chỉ là câu chuyện tâm lý; số dư tăng liên tục mới là nhu cầu thực sự.
Thứ ba, xem dòng tiền trên toàn thị trường có ủng hộ hay không. Đây là loại thông tin có tác động chậm; trong ngắn hạn, giá vẫn sẽ do thanh khoản chung của thị trường và khẩu vị rủi ro quyết định.
#德意志银行推出数字资产托管