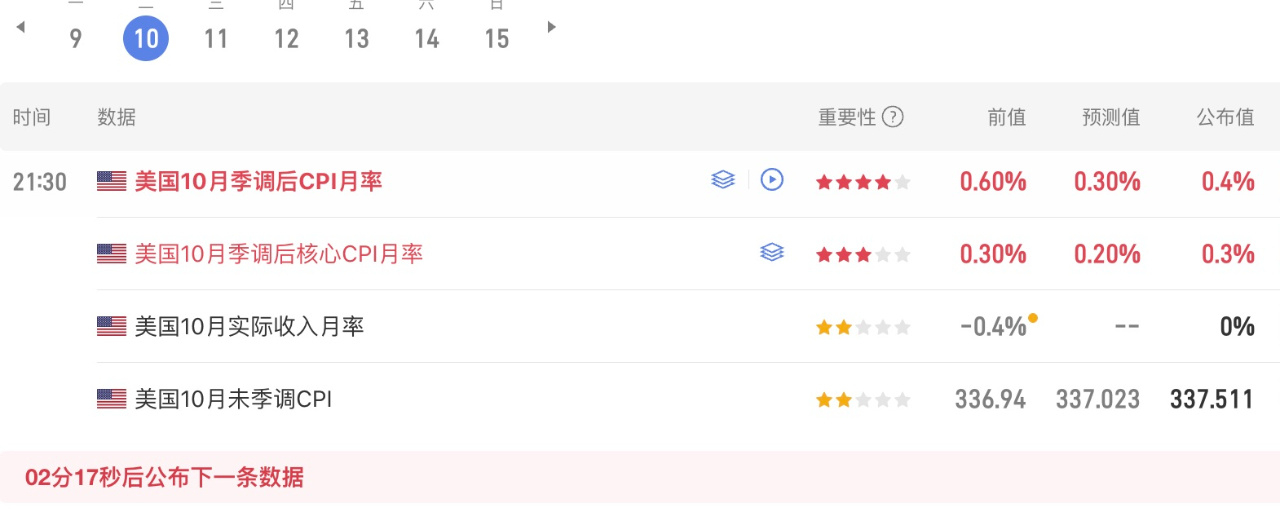
Suy ngẫm! Fed trong kỷ nguyên Warsh: khuôn khổ chính sách mới khiến thị trường càng nhạy cảm hơn!
Warsh muốn giảm bớt những chỉ dẫn định hướng chính sách quá mức, đưa chính sách trở lại neo theo dữ liệu. Điều này tự thân khiến dữ liệu kinh tế vĩ mô có trọng số cao hơn trong ngắn hạn.
Tuy nhiên, một số thành viên Hội đồng vẫn tiếp tục áp dụng cách quản lý kỳ vọng vốn có hiệu quả trước đây của Fed, mạnh dạn và rõ ràng bày tỏ quan điểm về lạm phát, kinh tế và lãi suất. Nhưng vì những phát biểu này xung đột với chủ trương chính sách của Warsh, tác động của chúng lên thị trường cũng trở nên nhạy cảm hơn!
Kể từ sau bài phát biểu của Waller hôm qua, lần lượt các thành viên Logan, Schmid, Bowman và Paulson đã lên tiếng về kinh tế và lãi suất, khiến thị trường điều chỉnh định giá và kỳ vọng về chính sách tăng lãi suất của Fed trong tương lai.
Tính đến hiện tại, xác suất tăng lãi suất 25 điểm cơ bản vào tháng 12 là 88,6%, xác suất tăng 50 điểm cơ bản là 11,4%; xác suất tăng lãi suất vào tháng 1/2027 đã lên tới 61,1%, thị trường đã bắt đầu định giá khả năng này.
Điều đó có nghĩa là những phát biểu liên tiếp mang quan điểm diều hâu này không chỉ củng cố xác suất tăng lãi suất vào tháng 12, mà còn khiến thị trường bắt đầu kỳ vọng tăng 50 điểm cơ bản trong tháng 12 hoặc tăng lãi suất liên tiếp vào tháng 1. Điều đáng lo ngại hơn đối với các thị trường rủi ro là kỳ vọng về việc chu kỳ tăng lãi suất quay trở lại có thể xuất hiện!
Liệu thời gian tới có thực sự xuất hiện các đợt tăng lãi suất liên tiếp?
Ở đây cần tính đến “tính phản thân” trong chính sách của Fed. Theo logic này, khi nhiều yếu tố như dữ liệu và định hướng kỳ vọng của các thành viên Hội đồng Fed khiến thị trường bắt đầu định giá khả năng tiếp tục tăng lãi suất sau tháng 12, điều đó ngược lại có thể làm suy yếu khả năng tăng lãi suất trong tương lai.
Lấy tình hình hiện tại làm ví dụ: sau khi khả năng tăng lãi suất vào tháng 12 được củng cố, kỳ vọng tăng lãi suất lan sang mức 50 điểm cơ bản hoặc tăng liên tiếp vào tháng 1. Thị trường tài chính đã giao dịch trước theo kỳ vọng này và điều chỉnh định giá. Nhưng khi các điều kiện tài chính đã thắt chặt đủ mức, sau đợt tăng lãi suất tháng 12, khả năng tiếp tục tăng lãi suất thực ra sẽ giảm đáng kể!
Đồng thời, nếu trong thời gian này giá Brent có thể quay trở lại dưới 90 USD, thì điều đó cũng phần nào làm suy yếu khả năng tăng lãi suất vào tháng 12, thậm chí cả những đợt tăng lãi suất tiếp theo!
Đây là logic cốt lõi. Đó cũng là lý do vì sao tuần này tôi nhiều lần nhấn mạnh rằng, từ nay đến trước cuộc họp chính sách ngày 9/12, nếu thị trường tiếp tục điều chỉnh thì đó chính là cơ hội để bắt đáy và mua vào!#CPI高于预期,美股与BTC再度承压
Warsh muốn giảm bớt những chỉ dẫn định hướng chính sách quá mức, đưa chính sách trở lại neo theo dữ liệu. Điều này tự thân khiến dữ liệu kinh tế vĩ mô có trọng số cao hơn trong ngắn hạn.
Tuy nhiên, một số thành viên Hội đồng vẫn tiếp tục áp dụng cách quản lý kỳ vọng vốn có hiệu quả trước đây của Fed, mạnh dạn và rõ ràng bày tỏ quan điểm về lạm phát, kinh tế và lãi suất. Nhưng vì những phát biểu này xung đột với chủ trương chính sách của Warsh, tác động của chúng lên thị trường cũng trở nên nhạy cảm hơn!
Kể từ sau bài phát biểu của Waller hôm qua, lần lượt các thành viên Logan, Schmid, Bowman và Paulson đã lên tiếng về kinh tế và lãi suất, khiến thị trường điều chỉnh định giá và kỳ vọng về chính sách tăng lãi suất của Fed trong tương lai.
Tính đến hiện tại, xác suất tăng lãi suất 25 điểm cơ bản vào tháng 12 là 88,6%, xác suất tăng 50 điểm cơ bản là 11,4%; xác suất tăng lãi suất vào tháng 1/2027 đã lên tới 61,1%, thị trường đã bắt đầu định giá khả năng này.
Điều đó có nghĩa là những phát biểu liên tiếp mang quan điểm diều hâu này không chỉ củng cố xác suất tăng lãi suất vào tháng 12, mà còn khiến thị trường bắt đầu kỳ vọng tăng 50 điểm cơ bản trong tháng 12 hoặc tăng lãi suất liên tiếp vào tháng 1. Điều đáng lo ngại hơn đối với các thị trường rủi ro là kỳ vọng về việc chu kỳ tăng lãi suất quay trở lại có thể xuất hiện!
Liệu thời gian tới có thực sự xuất hiện các đợt tăng lãi suất liên tiếp?
Ở đây cần tính đến “tính phản thân” trong chính sách của Fed. Theo logic này, khi nhiều yếu tố như dữ liệu và định hướng kỳ vọng của các thành viên Hội đồng Fed khiến thị trường bắt đầu định giá khả năng tiếp tục tăng lãi suất sau tháng 12, điều đó ngược lại có thể làm suy yếu khả năng tăng lãi suất trong tương lai.
Lấy tình hình hiện tại làm ví dụ: sau khi khả năng tăng lãi suất vào tháng 12 được củng cố, kỳ vọng tăng lãi suất lan sang mức 50 điểm cơ bản hoặc tăng liên tiếp vào tháng 1. Thị trường tài chính đã giao dịch trước theo kỳ vọng này và điều chỉnh định giá. Nhưng khi các điều kiện tài chính đã thắt chặt đủ mức, sau đợt tăng lãi suất tháng 12, khả năng tiếp tục tăng lãi suất thực ra sẽ giảm đáng kể!
Đồng thời, nếu trong thời gian này giá Brent có thể quay trở lại dưới 90 USD, thì điều đó cũng phần nào làm suy yếu khả năng tăng lãi suất vào tháng 12, thậm chí cả những đợt tăng lãi suất tiếp theo!
Đây là logic cốt lõi. Đó cũng là lý do vì sao tuần này tôi nhiều lần nhấn mạnh rằng, từ nay đến trước cuộc họp chính sách ngày 9/12, nếu thị trường tiếp tục điều chỉnh thì đó chính là cơ hội để bắt đáy và mua vào!#CPI高于预期,美股与BTC再度承压