
Hệ thống giao dịch cổ phiếu ở Phố Wall, đã vận hành suốt hàng chục năm, có thể sắp đón một người chơi mới: AMM.
Ngày 10 tháng 11, Uniswap Labs đăng bài viết (Building a Tokenized Securities Venue on Uniswap), phân tích “Miễn trừ đổi mới” (Innovation Exemption) mới nhất của SEC Hoa Kỳ, đồng thời công khai mời các nhà phát hành chứng khoán, đơn vị vận hành sàn giao dịch và nhà cung cấp thanh khoản cùng xây dựng thị trường chứng khoán on-chain dựa trên Uniswap.
Điều đáng chú ý trong bài viết này không phải là Uniswap lại chuẩn bị niêm yết bao nhiêu token cổ phiếu, mà là họ bắt đầu định vị mình như cơ sở hạ tầng giao dịch cho thị trường chứng khoán truyền thống.
Từ DEX tiền mã hóa đến cơ sở hạ tầng giao dịch cổ phiếu Mỹ, đây có thể là lần mở rộng phạm vi hoạt động quan trọng nhất kể từ khi Uniswap thành lập.
I. SEC trao cho AMM tấm vé bước chân vào Phố Wall
Ngày 17 tháng 9, SEC Hoa Kỳ ban hành lệnh miễn trừ quy định có thời hạn năm năm, chính thức đưa vào áp dụng mô hình nền tảng giao dịch chứng khoán token hóa (Tokenized Securities Venue, gọi tắt là TSV).
TSV đủ điều kiện có thể giao dịch cổ phiếu Mỹ được token hóa thông qua các nhóm thanh khoản AMM có cấp quyền trên blockchain công khai mà không cần đăng ký như sở giao dịch chứng khoán truyền thống. Các nhà cung cấp thanh khoản đáp ứng quy định cũng có thể được miễn một số yêu cầu đăng ký nhất định dành cho nhà giao dịch chứng khoán.
Thời hạn miễn trừ kéo dài đến ngày 17 tháng 9 năm 2031.
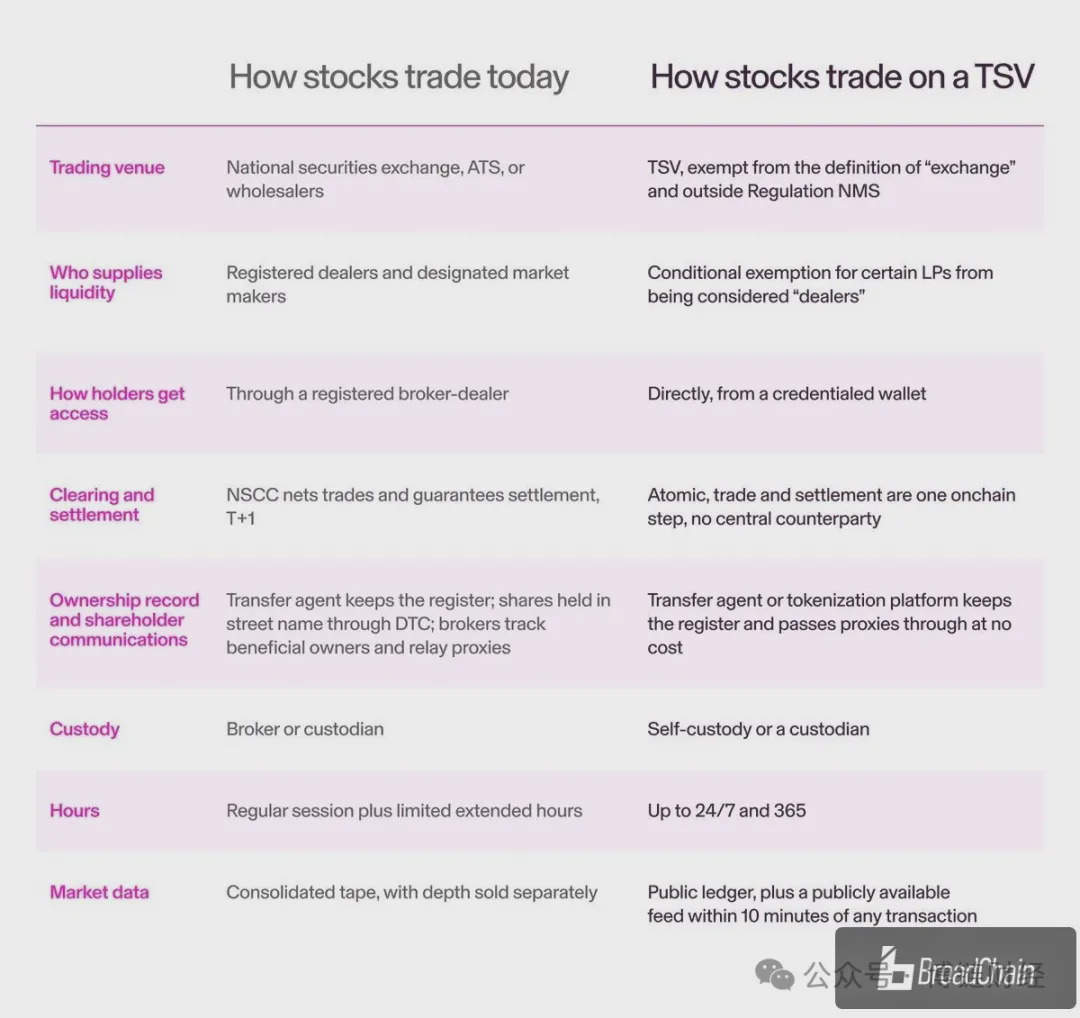
Tuy nhiên, đây không phải là việc nới lỏng hoàn toàn. TSV vẫn phải tuân thủ các yêu cầu như xác minh tư cách tham gia, giới hạn khối lượng giao dịch, công bố thông tin, đồng bộ việc tạm ngừng giao dịch và cơ chế phản đối của tổ chức phát hành.
Điểm quan trọng nhất là:
Token cổ phiếu thuộc khuôn khổ miễn trừ quy định này phải trao cho người nắm giữ các quyền tương đương với cổ phiếu truyền thống tương ứng.
Điều này khác biệt căn bản với nhiều sản phẩm token hóa trước đây trên thị trường vốn chỉ mang lại mức độ tiếp xúc với giá cổ phiếu.
Trước đây, người dùng có thể chỉ nắm giữ một token theo dõi giá cổ phiếu Nvidia; trong tương lai, chứng khoán token hóa đáp ứng yêu cầu có thể mang theo quyền cổ đông tương ứng của cổ phiếu đó.
Điều này có nghĩa là token hóa cổ phiếu đang chuyển từ việc mô phỏng giá sang đưa quyền lợi chứng khoán thực sự lên on-chain.
II. Vì sao Uniswap có thể hưởng lợi?
Giao dịch cổ phiếu Mỹ truyền thống dựa vào sổ lệnh.
Công ty môi giới phụ trách định tuyến lệnh, sở giao dịch hoặc nhà tạo lập thị trường phụ trách khớp lệnh, còn tổ chức bù trừ và lưu ký phụ trách thanh toán.
Trong khi đó, AMM của Uniswap quản lý các nhóm thanh khoản thông qua hợp đồng thông minh để thực hiện hoán đổi tài sản.
Cơ chế này mang đến một số thay đổi đáng chú ý.
Thứ nhất, cổ phiếu có thể được giao dịch 24/7.
Các nhóm thanh khoản không cần phụ thuộc vào giờ giao dịch cố định như sở giao dịch truyền thống. Về mặt kỹ thuật, chúng có thể hoạt động suốt ngày đêm, nhưng giao dịch thực tế vẫn phải tuân thủ quy định về tạm ngừng giao dịch chứng khoán và các hạn chế khác của cơ quan quản lý.
Thứ hai, hoạt động tạo lập thị trường không còn hoàn toàn phụ thuộc vào các tổ chức chuyên nghiệp truyền thống.
Những người tham gia đủ điều kiện có thể cung cấp tài sản cho nhóm thanh khoản, tham gia tạo lập thị trường và nhận doanh thu từ phí.
Điều này có thể mở rộng nguồn cung thanh khoản, nhưng cũng đồng nghĩa với việc nhà cung cấp thanh khoản phải chịu rủi ro biến động giá, thua lỗ do chênh lệch giá và rủi ro hợp đồng thông minh.
Thứ ba, cổ phiếu không nhất thiết chỉ được giao dịch bằng USD.
Ví dụ, token cổ phiếu Nvidia có thể ghép cặp với quỹ S&P 500 token hóa, quỹ thị trường tiền tệ, thậm chí cả tài sản tiền mã hóa.
Điều này mở ra những cách kết hợp tài sản và quản lý thanh khoản ít thấy trên thị trường chứng khoán truyền thống.
Tuy nhiên, AMM không mặc nhiên vượt trội hơn sổ lệnh. Với giao dịch cổ phiếu tần suất cao và quy mô lớn, việc xác định giá, trượt giá, độ sâu thanh khoản và MEV vẫn là những thách thức thực tế.
III. Uniswap v4 Hooks có thể mới là yếu tố then chốt
DeFi truyền thống đề cao Permissionless, nghĩa là bất kỳ ai cũng có thể tham gia.
Nhưng thị trường chứng khoán thì khác.
Ai được phép giao dịch, cổ phiếu nào được niêm yết và khi nào phải tạm ngừng giao dịch đều chịu sự quản lý.
Hooks của Uniswap v4 vừa khéo cung cấp các quy tắc thị trường có thể lập trình
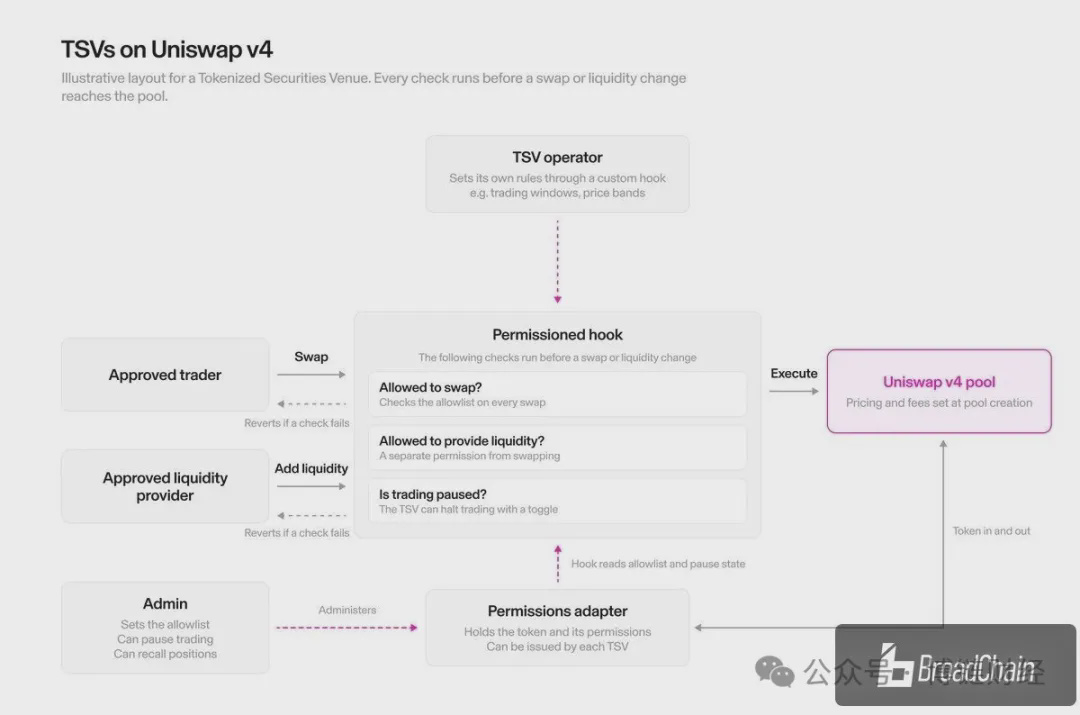
Thông qua Permissioned Pools Hook, đơn vị vận hành có thể thiết lập:
Chỉ các địa chỉ đã hoàn tất KYC hoặc đủ điều kiện mới được giao dịch;
Điều kiện tiếp cận đối với các chứng khoán và cặp giao dịch được chỉ định;
Tạm ngừng giao dịch theo yêu cầu của cơ quan quản lý;
Tùy chỉnh hoạt động giao dịch, phí và quy tắc của nhóm thanh khoản.
Nói cách khác, Uniswap có thể hỗ trợ thị trường chứng khoán chịu sự quản lý mà không cần từ bỏ kiến trúc AMM.
Đây cũng là bước tiến quan trọng để Uniswap chuyển mình từ một giao thức DeFi mở thành cơ sở hạ tầng tài chính cấp tổ chức.
IV. Khối lượng giao dịch 20 tỷ USD mới chỉ là khởi đầu, cuộc cạnh tranh thực sự vừa mới bắt đầu
Theo thông tin do Uniswap Labs công bố, tổng khối lượng giao dịch token cổ phiếu trên giao thức Uniswap hiện đã vượt 20 tỷ USD, với sự tham gia của Robinhood Stock Tokens, xStocks và các dự án như Ondo, Dinari.
Thị trường token cổ phiếu trên Robinhood Chain cũng đang phát triển nhanh chóng.
Uniswap cho biết hơn 40 token cổ phiếu và ETF đã tạo nhóm giao dịch với SPY, với tổng khối lượng giao dịch vượt 900 triệu USD, liên quan đến khoảng 130.000 ví.
Những con số này cho thấy cổ phiếu on-chain không còn chỉ là khái niệm.
Tuy nhiên, khối lượng giao dịch hiện tại không đồng nghĩa với việc tất cả đều đáp ứng khuôn khổ miễn trừ mới của SEC, cũng không có nghĩa là mọi sản phẩm này đều trao cho người dùng đầy đủ quyền cổ đông.
Điều đáng chú ý hơn là các tổ chức tài chính truyền thống đã bắt đầu tham gia lĩnh vực này.
Tính đến ngày 9 tháng 11, trang web SEC liệt kê bốn tổ chức đã nộp thông báo về ý định vận hành TSV:
TSV LLC, OKXICE TSV, Kephas Corporation và Formation Securities LLC.
Điều này có nghĩa là cuộc cạnh tranh giữa các nền tảng giao dịch chứng khoán on-chain đã có những bên tham gia thực tế.
Trong tương lai, đối thủ cạnh tranh không chỉ là Uniswap và các DEX khác, mà còn có sở giao dịch, công ty môi giới, tổ chức lưu ký, nền tảng token hóa chứng khoán và các nhà tạo lập thị trường truyền thống.
V. Với UNI, đây là cơ hội lớn, nhưng không thể xem ngay là tín hiệu tích cực cho token
Đây là điểm nhà đầu tư cần phân biệt rõ nhất.
Việc giao thức Uniswap được sử dụng không đồng nghĩa với việc người nắm giữ UNI tự động có được doanh thu.
Nếu trong tương lai, một lượng lớn giao dịch cổ phiếu được thực hiện qua Uniswap v4, những bên có thể hưởng lợi trực tiếp nhất là:
Thứ nhất là đơn vị vận hành nền tảng giao dịch, thu được doanh thu từ dịch vụ giao dịch;
Thứ hai là nhà cung cấp thanh khoản, kiếm phí bằng cách cung cấp tài sản;
Thứ ba là hệ sinh thái Uniswap, mở rộng hiệu ứng mạng lưới nhờ khối lượng giao dịch và sự phát triển của nhà phát triển.
Việc UNI có thể thu giữ giá trị hay không còn phụ thuộc vào cơ chế phí của giao thức, các quyết định quản trị và việc doanh thu từ hoạt động kinh doanh mới có thực sự được chuyển tới token hay không.
Không thể lấy quy mô 79 nghìn tỷ USD của thị trường chứng khoán Mỹ để suy ra trực tiếp mức định giá của UNI.
Càng không thể xem toàn bộ giá trị giao dịch cổ phiếu là thị trường mà Uniswap có thể giành được trong tương lai.
Điều thực sự đáng theo dõi là: Có bao nhiêu TSV thực tế áp dụng Uniswap v4? Tạo ra bao nhiêu khối lượng giao dịch? Bao nhiêu phí? Cuối cùng giao thức có thể giữ lại bao nhiêu doanh thu?
Những dữ liệu này quan trọng hơn bất kỳ câu chuyện RWA nào.
VI. Uniswap muốn cạnh tranh không phải để giành khối lượng giao dịch cổ phiếu, mà để trở thành cơ sở hạ tầng thị trường
Trong vài năm qua, chủ đề được thảo luận nhiều nhất về token hóa cổ phiếu là phát hành.
Ai có thể biến cổ phiếu Apple, Nvidia, Tesla thành token?
Nhưng phát hành chứng khoán mới chỉ là bước đầu tiên.
Yếu tố thực sự quyết định thị trường có thể đạt quy mô hay không là các hoạt động tiếp theo: giao dịch, tạo lập thị trường, bù trừ, thanh toán và kết hợp với các tài sản tài chính khác.
Lần miễn trừ đổi mới này của SEC thực chất tạo ra một khuôn khổ mới để thử nghiệm những khâu đó.
Với Uniswap, cơ hội không chỉ nằm ở việc có thêm vài nhóm giao dịch cổ phiếu, mà còn ở việc biến AMM và Hooks thành cơ sở hạ tầng giao dịch mà các tổ chức tài chính khác có thể sử dụng trực tiếp.
Dĩ nhiên, con đường này vẫn còn những thách thức về quy định, thanh khoản, quyền chứng khoán và thương mại hóa.
Nhưng có một điều đã rõ: Uniswap không còn bằng lòng với việc chỉ giao dịch tiền mã hóa.
Nền tảng này bắt đầu tìm cách tham gia vào khâu giao dịch cốt lõi nhất của thị trường vốn truyền thống.
Trước đây, Phố Wall giao dịch cổ phiếu bằng sổ lệnh.
Trong tương lai, AMM có thể trở thành một cấu trúc thị trường khác, song song với sổ lệnh.
Điều thực sự đáng quan tâm không phải là liệu toàn bộ cổ phiếu Mỹ có chuyển lên on-chain hay không, mà là ai có cơ hội trở thành giao thức nền tảng cho hệ thống giao dịch chứng khoán thế hệ tiếp theo.