
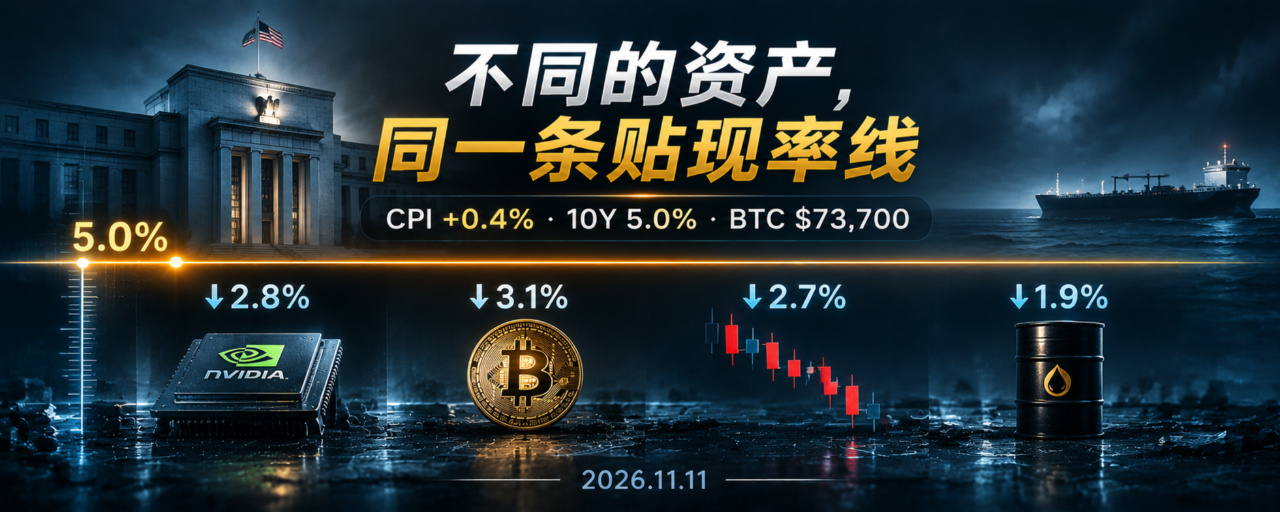

Ngày 10 tháng 11, Cục Thống kê Lao động Mỹ công bố CPI tháng 10: tăng 0,4% so với tháng trước, cao hơn mức dự báo 0,3%; CPI lõi tăng 0,3%, cũng cao hơn mức dự báo 0,2%. Do dữ liệu tháng 10 năm 2025 bị thiếu vì chính phủ liên bang đóng cửa vào năm ngoái, báo cáo lần này không công bố số liệu so với cùng kỳ năm trước.
Sau khi số liệu được công bố, lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm trong phiên giao dịch đã vượt 5,0%, còn kỳ hạn 2 năm tăng lên trên 4,68%. Trước khi số liệu được công bố, Waller đã đưa ra điều kiện: nếu CPI lõi ở mức 0,3% trở lên, tháng 12 có thể cần tăng lãi suất 50 điểm cơ bản. Sau khi số liệu được công bố, điều kiện này đã được đáp ứng.
Lạm phát chưa hạ nhiệt, khả năng tăng lãi suất gần như chắc chắn, lợi suất không giảm. Khi cả ba điều cùng được xác nhận, các tài sản rủi ro không còn câu chuyện riêng nữa.
Lạm phát lõi bị ghìm ở mức 0,3% trong ba tháng liên tiếp, kích hoạt điều kiện của Waller
Các động lực thúc đẩy CPI tháng 10 phân tán hơn so với tháng 9. Giá năng lượng tăng 0,7% so với tháng trước, giảm đáng kể so với mức 5,2% của tháng 9. Trong khi đó, giá thực phẩm tăng 0,5%, chi phí nhà ở tăng 0,3%, dịch vụ y tế tăng 0,3% và dịch vụ vận tải tăng 0,8%.
Quan trọng hơn là CPI lõi. Mức tăng 0,3% so với tháng trước đã xuất hiện tháng thứ ba liên tiếp, không cho thấy dấu hiệu hội tụ về mục tiêu 2%. Waller từng phát biểu rõ rằng nếu CPI lõi ở quanh mức 0,3% hoặc cao hơn, Fed có thể cần tăng lãi suất 50 điểm cơ bản trong tháng 12 “để duy trì uy tín của Fed”. Sau khi số liệu được công bố, điều kiện này không còn là một giả định bên lề nữa.
Đà giảm của Nvidia không thể được giải thích bằng lạm phát
Ba chỉ số chứng khoán lớn của Mỹ đều đóng cửa giảm: S&P 500 giảm 0,38%, Nasdaq giảm 0,74%, Dow giảm 0,30%. Điều thực sự đáng chú ý là diễn biến bên trong thị trường.
Nvidia giảm khoảng 4,3% trong một ngày, thổi bay khoảng 193 tỷ USD vốn hóa; tổng mức giảm trong hai ngày vượt 9%. Đợt bán tháo không bị kích hoạt bởi lạm phát, mà bởi bê bối liên quan đến Jensen Huang cùng với vụ kiện tập thể của các cổ đông. Hiện cách diễn giải sự kiện này chủ yếu dựa trên các bài báo, nhưng khi kết hợp với việc điều chỉnh vị thế trong giao dịch AI, nó đã khuếch đại đà giảm.
Ngành bán dẫn đang phân hóa. Broadcom tăng gần 4%, TSMC tăng hơn 2%, AMD và Qualcomm tăng hơn 1%; nhóm cổ phiếu bộ nhớ suy yếu, với SK Hynix giảm hơn 3%. Đà giảm của Nvidia chủ yếu là sự kết hợp giữa câu chuyện riêng của công ty và vị thế giao dịch quá đông, chứ không phải một lần lặp lại của kịch bản “giao dịch AI sụp đổ trên diện rộng”.
Sau giờ giao dịch có một cặp số liệu đáng đối chiếu: doanh thu quý 3 của CoreWeave đạt 3,66 tỷ USD, cao hơn mức dự báo 3,56 tỷ USD; công ty nâng dự báo cả năm và cổ phiếu tăng hơn 7% sau giờ giao dịch. Doanh thu vượt kỳ vọng, nhưng khoản lỗ ròng mở rộng lên 709 triệu USD và chi phí lãi vay lên tới 850 triệu USD. Nhu cầu năng lực tính toán AI là có thật trên sổ sách, và chi phí huy động vốn cũng vậy.
Bitcoin: giao dịch quanh vùng 73.700 USD, thanh lý vượt 1 tỷ USD
Sau khi dữ liệu CPI được công bố, Bitcoin nhanh chóng lao dốc từ quanh mức 74.000 USD. Trong đợt giảm từ ngày 8 đến ngày 9 tháng 11, Bitcoin chạm đáy trong phiên ở mức 73.708 USD, thấp nhất kể từ tháng 8. Tổng giá trị thanh lý tiền mã hóa trong 24 giờ ở mức khoảng 1–1,1 tỷ USD.
Bitcoin từng phục hồi lên 81.000 USD, nhưng sau đó mất hết mức tăng và đóng cửa tuần dưới đường trung bình động 50 tuần ở khoảng 75.500 USD. Lợi suất trái phiếu kỳ hạn 10 năm ở mức 5% không có nghĩa là “đã đến lúc tài sản trú ẩn tăng giá” đối với Bitcoin, mà là “chi phí chiết khấu của các tài sản rủi ro có thời hạn dài lại đắt hơn”. Bitcoin không tạo ra dòng tiền; việc định giá phụ thuộc vào chi phí cơ hội và kỳ vọng thanh khoản. Khi lợi suất phi rủi ro vượt 5% và khả năng tăng lãi suất 50 điểm cơ bản lại được tính vào giá, Bitcoin cùng Nasdaq, Nvidia và mọi tài sản phụ thuộc vào việc “chiết khấu dòng tiền trong tương lai” đều được đặt lên cùng một đường cong lãi suất chiết khấu để định giá lại.
Giá dầu đang giảm, nhưng tàu thuyền ở eo biển Hormuz vẫn bị tấn công
Dầu Brent giảm xuống quanh mức 92 USD, chạm đáy kể từ cuối tháng 8. Nguyên nhân là phát biểu của Trump rằng khả năng Mỹ tiến hành thêm các cuộc tấn công nhằm vào Iran là “rất thấp”, giúp xoa dịu lo ngại của thị trường về tình trạng gián đoạn nguồn cung Trung Đông kéo dài.
Nhưng có một câu trong cùng loạt tin tức không thể bỏ qua: tàu thuyền vẫn bị tấn công trong hoặc gần eo biển Hormuz. Giá dầu đang giao dịch theo kỳ vọng “không leo thang”, trong khi thực tế địa chính trị vẫn ở sát ngưỡng “leo thang”. Nếu ngưỡng này bị vượt qua, cú sốc sẽ không chỉ tác động đến giá dầu mà còn ảnh hưởng đến an ninh vật lý của cơ sở hạ tầng AI. Hiện tại, đây mới chỉ là âm thanh nền, nhưng nó có chung một chuỗi liên kết “năng lực tính toán — điện năng — địa chính trị” với Nvidia, CoreWeave và Bitcoin.
Tiếp theo cần theo dõi điều gì
Lợi suất trái phiếu kỳ hạn 10 năm có thể trụ vững trên 5% hay không: nếu mốc 5% chuyển từ một lần vượt ngưỡng trong phiên thành mức neo khi đóng cửa tuần, chuẩn lãi suất chiết khấu của các tài sản rủi ro toàn cầu sẽ bị đẩy lên một cách có hệ thống
Tháng 12 sẽ tăng 25 hay 50 điểm cơ bản: điều kiện của Waller đã được kích hoạt; nếu có thêm quan chức ủng hộ phương án 50 điểm cơ bản, thị trường sẽ cần định giá lại kỳ vọng tăng lãi suất hiện nay
Đà giảm của Nvidia có lan rộng hay không: nếu áp lực bán trước báo cáo tài chính ngày 17 tháng 11 không lan sang các cổ phiếu bán dẫn đã tăng như Broadcom và TSMC, yếu tố câu chuyện riêng của công ty có vai trò lớn hơn; nếu lan rộng, cần xem xét lại logic định giá của giao dịch AI
Bitcoin có thể lấy lại đường trung bình động 50 tuần ở mức 75.500 USD hay không: đây là ngưỡng kỹ thuật đầu tiên phân biệt “cú sốc CPI chỉ tạo xung lực ngắn hạn” với “phá vỡ xu hướng”
Các vụ tấn công tàu thuyền ở eo biển Hormuz có leo thang thành những đòn đánh trực tiếp vào cơ sở hạ tầng hay không: giá dầu hiện đang phản ánh kịch bản “không leo thang”. Nếu trung tâm dữ liệu hoặc cáp trở thành mục tiêu thực sự, thứ bị định giá lại sẽ không chỉ là dầu thô
Lạm phát, tăng lãi suất, lợi suất — cả ba đều chỉ về cùng một hướng. Nvidia có rắc rối riêng, CoreWeave có sổ sách riêng, Bitcoin có các đợt thanh lý riêng, nhưng tất cả đều đang được định giá lại trên cùng một đường cong lãi suất chiết khấu. 5% không phải là một ngưỡng số tròn, mà là đường ranh đưa các loại tài sản khác nhau về cùng một thước đo.
Lưu ý: Nội dung chỉ mang tính tham khảo. Vui lòng tự nghiên cứu.