

Munger: Năm 1972, ông đã thay đổi Buffett chỉ bằng một hộp kẹo
Năm 1972, Munger đã cãi nhau với Buffett.
Đối tượng tranh cãi là một công ty kẹo: See’s Candies. Một thương hiệu lâu đời của California, nổi tiếng với chất lượng tuyệt hảo. Mỗi năm, trước Giáng sinh, khách lại xếp hàng dài trước các cửa hàng.
Vấn đề là giá cả. Người bán ra giá 25 triệu đô la. Trong khi giá trị tài sản ròng trên sổ sách của See’s chỉ có tám, chín triệu.
Trả giá gấp ba lần để mua một cửa hàng kẹo ư? Với cách đầu tư của Buffett thời đó, đúng là điên rồ.
Ông ấy là đệ tử chân truyền của Graham cơ mà. Giáo huấn của thầy chỉ gói gọn trong một chữ: rẻ. Mua cổ phiếu "tàn thuốc xì gà", nhặt hàng thanh lý, chỉ xuống tiền khi giá cổ phiếu thấp hơn giá trị thanh lý. Một món "hàng đắt đỏ" như See’s thì còn chẳng đáng để ngó tới.
Munger không nghĩ vậy. Ông cứ nhắc đi nhắc lại một điều: hãy nhìn vào lợi nhuận, thương hiệu và lượng khách quay lại. Đây là một doanh nghiệp không cần rót thêm vốn mà lợi nhuận vẫn tự tăng lên mỗi năm. Phần đắt hơn là cái giá phải trả để có quyền tăng giá trong ba mươi năm tới.
Buffett đã bị thuyết phục.
Về sau, người ta mới thấy thương vụ này đã thay đổi lịch sử Berkshire.
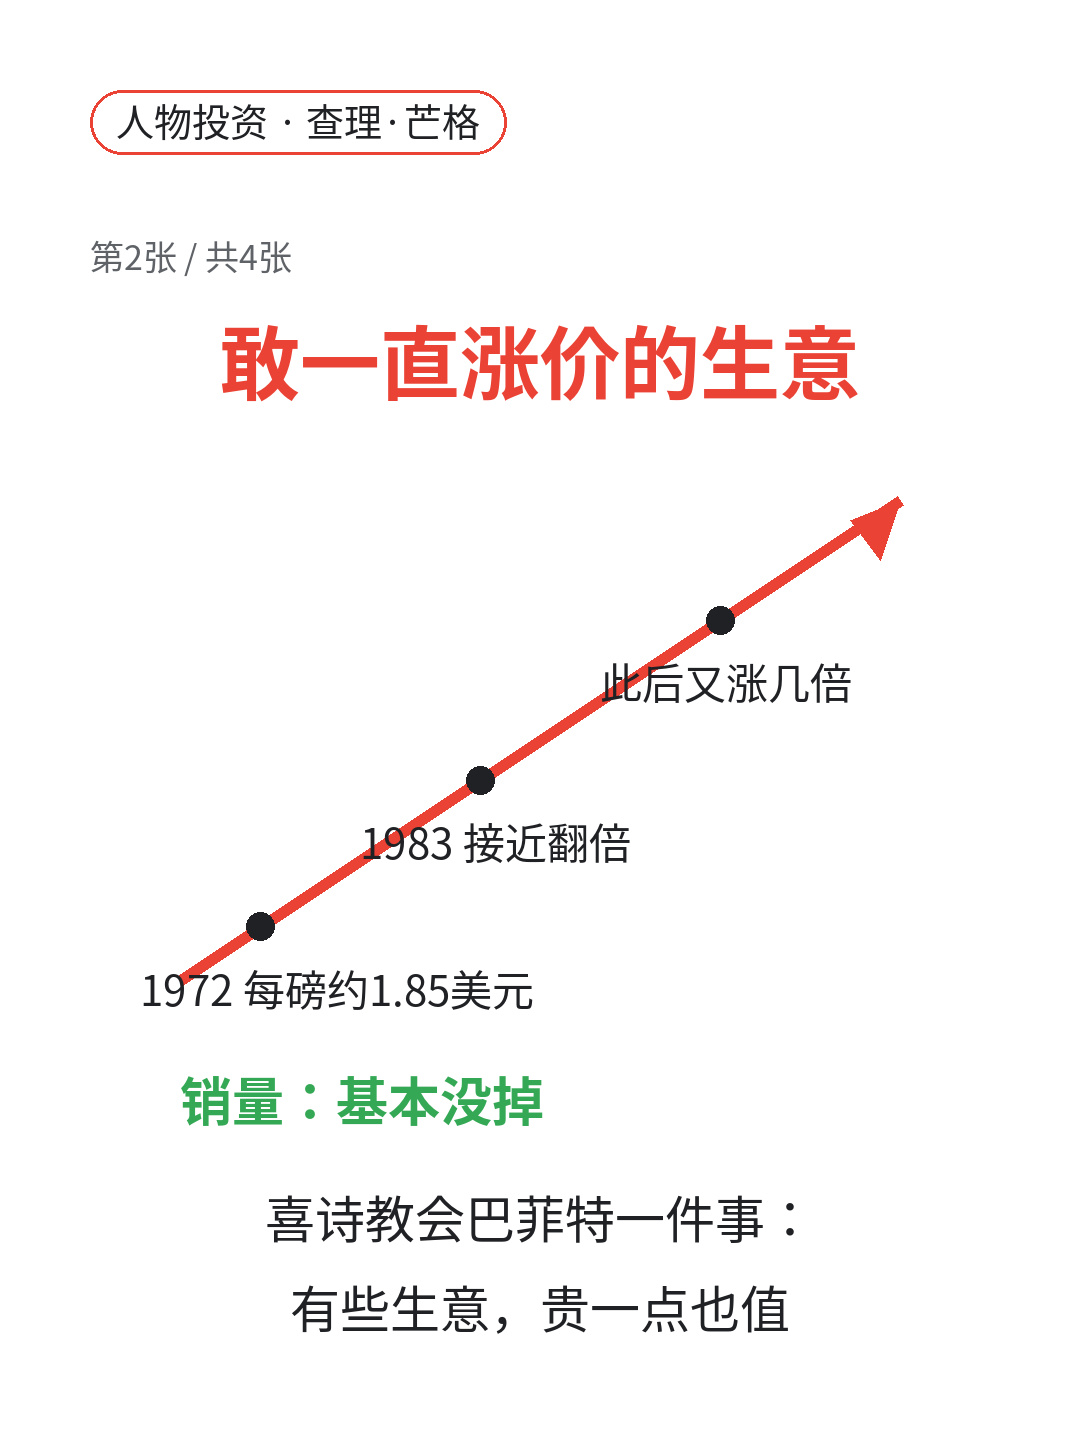
Ngay sau khi mua được See’s Candies, họ lập tức hiểu thế nào là một “doanh nghiệp tốt”. Giá đường tăng, hãng cũng tăng giá; kinh tế khó khăn, khách vẫn xếp hàng. Từ năm 1972 đến nay, See’s đã mang về cho Berkshire khoản lợi nhuận gấp hàng chục lần số tiền 25 triệu đô-la bỏ ra. Mà để duy trì doanh nghiệp này, gần như chẳng cần đầu tư thêm.
Sau này, Munger đúc kết: See’s đã mở mang tầm mắt chúng tôi.
Ý là sao?
Trước đó, Buffett đi khắp nơi nhặt những “mẩu thuốc lá”. Vấn đề của cách làm ấy là gì? Rẻ, nhưng dễ bỏng miệng. Mua vào thì rẻ, nhưng muốn kiếm lời còn phải bán lại, mà cũng phải còn chút thuốc để hút. Vừa vất vả, lợi nhuận lại hạn chế, đôi khi còn chỉ nhặt được cả nắm tro nóng.
See’s là một kiểu khác: doanh nghiệp tốt, giá hợp lý. Mua về rồi, nó tự lớn lên. Bạn ngủ, nó vẫn kiếm tiền; bạn đi nghỉ, nó vẫn tăng giá.
Từ năm 1972, câu cửa miệng của Buffett chuyển từ “giá rẻ” sang “doanh nghiệp tốt”. Coca-Cola, Apple đều đi theo hướng đó. Không có See’s, đã chẳng có Berkshire của sau này.
Vai trò của Munger trong cuộc tranh luận này rất đáng suy ngẫm.
Ông không phải người nảy ra nhiều ý tưởng; ông là người nói thẳng đến cùng. “Thà mua hàng tốt với giá hơi cao, còn hơn mua hàng dở chỉ vì nó rẻ.” Ngày nay nghe câu này có vẻ hiển nhiên. Nhưng năm 1972, đó là tư tưởng dị giáo.
Phương pháp nhặt “mẩu thuốc lá” của Graham không sai, chỉ là có giới hạn. Khi vốn lớn lên, không thể lấp đầy danh mục bằng những mẩu thuốc lá ấy. Munger đã buộc Buffett vượt qua ranh giới đó.
Người bình thường có thể học được gì?
Mua thứ gì, trước hết hãy xem chất lượng rồi mới xét giá. Cổ phiếu là một phần của doanh nghiệp; doanh nghiệp tệ thì biểu đồ giá có rẻ đến đâu cũng là cái bẫy. Doanh nghiệp tốt, dù giá hơi cao, thời gian sẽ giúp san bằng chênh lệch.
Ngược lại, điều nguy hiểm nhất là bốn chữ “vì nó rẻ”. Rẻ không phải là lý do, mà là kết quả: chỉ khi một công ty tốt thỉnh thoảng bị thị trường định giá thấp oan thì mới gọi là rẻ. Công ty tệ có giảm thêm bao nhiêu thì cũng chỉ là “tệ hơn”.
Hộp kẹo năm 1972 ấy, ngọt đến tận hôm nay.