Chào buổi sáng, cà phê vừa pha xong, thị trường tối qua khiến tôi ngủ chẳng yên.
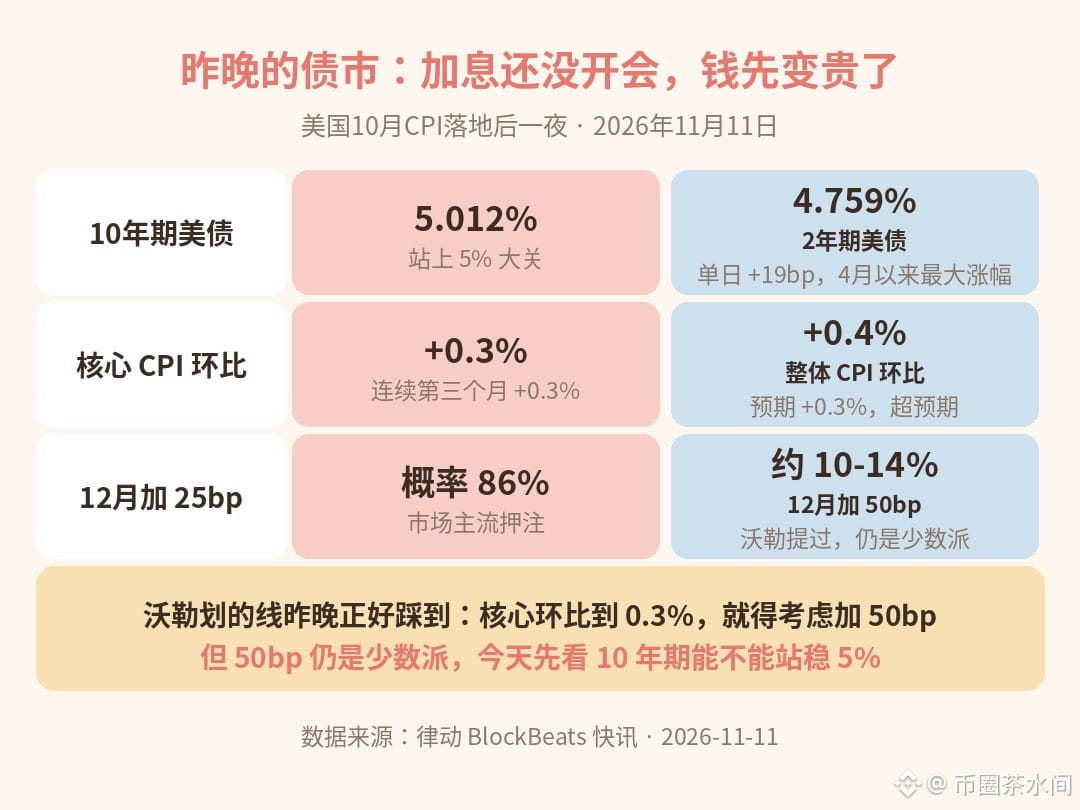
Tối qua có ba chuyện: Thứ nhất, CPI tháng 10 của Mỹ được công bố, chỉ số chung tăng 0,4% so với tháng trước, cao hơn dự kiến; CPI lõi tăng 0,3% tháng thứ ba liên tiếp, cả hai đều vượt dự báo. Thứ hai, trái phiếu chính phủ Mỹ bị bán tháo, lợi suất trái phiếu kỳ hạn 10 năm vượt mốc 5,012%, lợi suất kỳ hạn 2 năm tăng 19 điểm cơ bản chỉ trong một ngày, mức tăng trong ngày lớn nhất kể từ tháng 4/2025 — Fed còn chưa họp tăng lãi suất mà thị trường trái phiếu đã thay Fed thắt chặt chính sách trước. Thứ ba, các quan chức Fed phát tín hiệu cứng rắn. Trước đó, Waller từng đặt ra giới hạn: nếu CPI lõi lên mức 0,3% thì sẽ cân nhắc tăng lãi suất thêm 50 điểm cơ bản vào tháng 12. Tối qua đúng là chạm ngưỡng, nhưng phương án tăng 50 điểm cơ bản vẫn chỉ được một số ít ủng hộ; thị trường chủ yếu đặt cược Fed sẽ tăng 25 điểm cơ bản vào tháng 12, với xác suất 86%.
Ngoài ra: hợp đồng tương lai năng lực tính toán AI của Mỹ lại bị CFTC trì hoãn; quá trình rà soát được kéo dài thêm ít nhất 60 ngày. Các hợp đồng của CME Group gắn với giá thuê chip Nvidia H100 và B200 sớm nhất phải đến đầu năm 2027 mới có thể ra mắt.
Hôm nay tôi chỉ theo dõi một điều: lợi suất kỳ hạn 10 năm có trụ vững trên 5% được không.
Mọi người nghĩ sao, tháng 12 Fed sẽ tăng 25 điểm cơ bản, hay thật sự có người dám đề xuất 50 điểm?
Tối qua có ba chuyện: Thứ nhất, CPI tháng 10 của Mỹ được công bố, chỉ số chung tăng 0,4% so với tháng trước, cao hơn dự kiến; CPI lõi tăng 0,3% tháng thứ ba liên tiếp, cả hai đều vượt dự báo. Thứ hai, trái phiếu chính phủ Mỹ bị bán tháo, lợi suất trái phiếu kỳ hạn 10 năm vượt mốc 5,012%, lợi suất kỳ hạn 2 năm tăng 19 điểm cơ bản chỉ trong một ngày, mức tăng trong ngày lớn nhất kể từ tháng 4/2025 — Fed còn chưa họp tăng lãi suất mà thị trường trái phiếu đã thay Fed thắt chặt chính sách trước. Thứ ba, các quan chức Fed phát tín hiệu cứng rắn. Trước đó, Waller từng đặt ra giới hạn: nếu CPI lõi lên mức 0,3% thì sẽ cân nhắc tăng lãi suất thêm 50 điểm cơ bản vào tháng 12. Tối qua đúng là chạm ngưỡng, nhưng phương án tăng 50 điểm cơ bản vẫn chỉ được một số ít ủng hộ; thị trường chủ yếu đặt cược Fed sẽ tăng 25 điểm cơ bản vào tháng 12, với xác suất 86%.
Ngoài ra: hợp đồng tương lai năng lực tính toán AI của Mỹ lại bị CFTC trì hoãn; quá trình rà soát được kéo dài thêm ít nhất 60 ngày. Các hợp đồng của CME Group gắn với giá thuê chip Nvidia H100 và B200 sớm nhất phải đến đầu năm 2027 mới có thể ra mắt.
Hôm nay tôi chỉ theo dõi một điều: lợi suất kỳ hạn 10 năm có trụ vững trên 5% được không.
Mọi người nghĩ sao, tháng 12 Fed sẽ tăng 25 điểm cơ bản, hay thật sự có người dám đề xuất 50 điểm?