
Khi đánh giá các dự án RWA, cần xem xét riêng quy mô tài sản trên nền tảng và doanh thu của nền tảng. Báo cáo quý III được Securitize công bố ngày 9 tháng 11 vừa qua đưa ra một ví dụ đối chiếu: quy mô tài sản được token hóa bình quân trong quý đạt 5 tỷ USD, tăng 39% so với cùng kỳ năm trước; doanh thu trong cùng kỳ đạt 18,6 triệu USD, tăng 13%.
5 tỷ USD là quy mô tài sản trên nền tảng, không phải doanh thu hay lợi nhuận của công ty. Cũng cần lưu ý thời điểm: cuối tháng 9, quy mô tài sản được token hóa là 4,8 tỷ USD, tăng 9% so với cùng kỳ năm trước. Không thể áp trực tiếp mức tăng 39% của bình quân quý cho con số cuối quý.
Khả năng sinh lời cũng cần được xem xét riêng. EBITDA điều chỉnh của công ty trong quý này lỗ 2 triệu USD, trong khi cùng kỳ năm trước ghi nhận lãi 3,6 triệu USD. Chỉ số này đã qua điều chỉnh, cũng không thể xem là lợi nhuận ròng.
Điều tôi muốn thấy hơn trong các báo cáo tài chính tiếp theo là: sau khi tài sản được đưa lên chuỗi, liệu chúng có thể liên tục tạo ra doanh thu dịch vụ hay không, và chi phí có theo kịp hay không. Khi đánh giá RWA, xem xét đồng thời quy mô tài sản, doanh thu và khả năng sinh lời sẽ hữu ích hơn là chỉ nhìn vào một kỷ lục mới về quy mô.
Cảnh báo rủi ro: Tăng trưởng kinh doanh không đảm bảo giá cổ phiếu hoặc token liên quan sẽ tăng. Nhà đầu tư vẫn cần đánh giá định giá và tính thanh khoản.
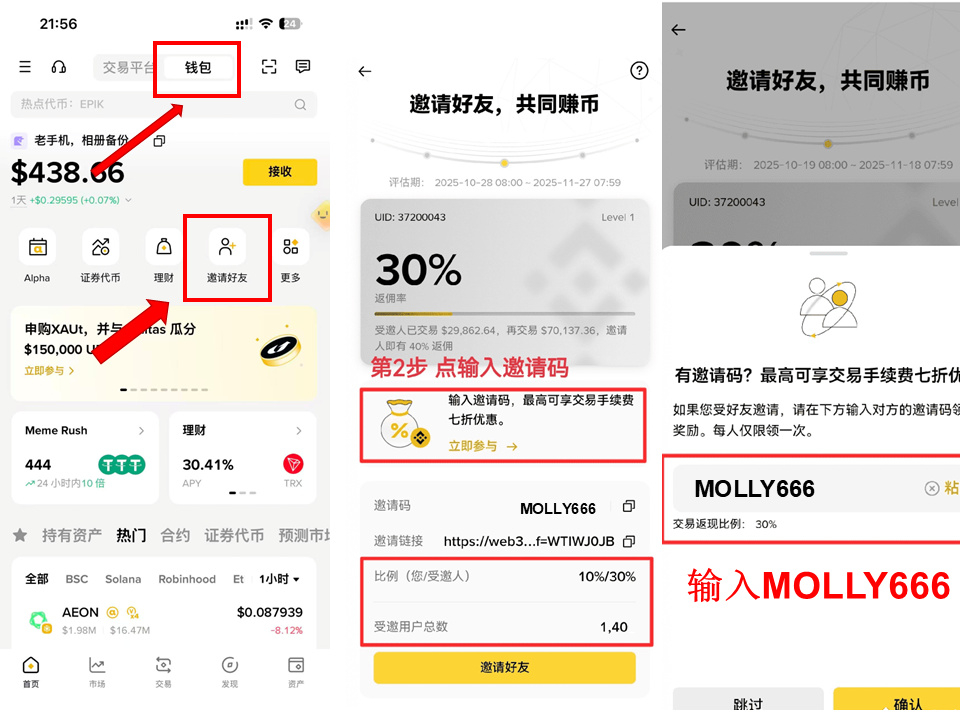
Mã mời Binance Wallet: MOLLY666
5 tỷ USD là quy mô tài sản trên nền tảng, không phải doanh thu hay lợi nhuận của công ty. Cũng cần lưu ý thời điểm: cuối tháng 9, quy mô tài sản được token hóa là 4,8 tỷ USD, tăng 9% so với cùng kỳ năm trước. Không thể áp trực tiếp mức tăng 39% của bình quân quý cho con số cuối quý.
Khả năng sinh lời cũng cần được xem xét riêng. EBITDA điều chỉnh của công ty trong quý này lỗ 2 triệu USD, trong khi cùng kỳ năm trước ghi nhận lãi 3,6 triệu USD. Chỉ số này đã qua điều chỉnh, cũng không thể xem là lợi nhuận ròng.
Điều tôi muốn thấy hơn trong các báo cáo tài chính tiếp theo là: sau khi tài sản được đưa lên chuỗi, liệu chúng có thể liên tục tạo ra doanh thu dịch vụ hay không, và chi phí có theo kịp hay không. Khi đánh giá RWA, xem xét đồng thời quy mô tài sản, doanh thu và khả năng sinh lời sẽ hữu ích hơn là chỉ nhìn vào một kỷ lục mới về quy mô.
Cảnh báo rủi ro: Tăng trưởng kinh doanh không đảm bảo giá cổ phiếu hoặc token liên quan sẽ tăng. Nhà đầu tư vẫn cần đánh giá định giá và tính thanh khoản.
Mã mời Binance Wallet: MOLLY666