
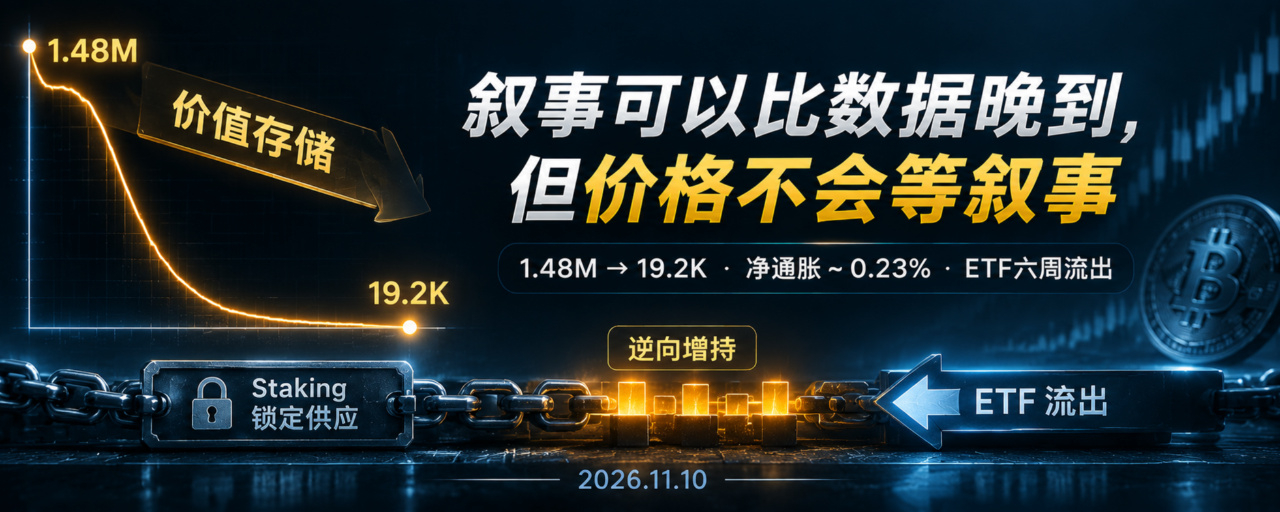

Ngày 8 tháng 11, đồng sáng lập Ethereum Vitalik Buterin đăng bài trên nền tảng X, chuyển trọng tâm câu chuyện về ETH từ “đốt token bằng phí giao dịch” sang “lưu trữ giá trị”. Ông viết rõ: “Nhưng vấn đề là: cái gọi là mức sàn này chưa bao giờ là một chỗ dựa vững chắc và thực chất.” Ngay cả khi tỷ lệ đốt token trong thời gian dài thấp hơn 10% điểm hòa vốn, “chúng ta cũng không cần phải thất vọng; giá trị của ETH còn đến từ những nguồn khác”.
The Block đưa câu này vào tiêu đề: “Vitalik Buterin cho rằng nên định giá ETH như một tài sản lưu trữ giá trị, chứ không phải một token được đốt bằng phí giao dịch.”
Đây là sự điều chỉnh công khai đối với câu chuyện “tiền siêu âm” kể từ năm 2021. Nhưng dữ liệu cho thấy, những gì cần điều chỉnh còn nhiều hơn cả câu chuyện đó.
Sự sụp đổ của cơ chế đốt ETH diễn ra trước khi câu chuyện được điều chỉnh
Năm 2022, Ethereum đã đốt tổng cộng khoảng 1,48 triệu ETH, trị giá khoảng 3,6 tỷ USD. Tính đến đầu tháng 11 năm 2026, lượng ETH bị đốt chỉ còn khoảng 19.200 ETH, trị giá khoảng 43 triệu USD. Tính theo số lượng, mức giảm vượt 98,7%, chênh lệch gần hai bậc độ lớn.
Có thể xác định thời điểm khởi đầu của sự sụp đổ là vào tháng 3 năm 2024. Bản nâng cấp Dencun đưa EIP-4844 vào hoạt động, cung cấp cho Layer 2 một kênh dữ liệu riêng biệt với chi phí cực thấp (blob). Hoạt động liên tục chuyển sang Rollup, kéo theo lượng phí trên lớp cơ sở bị đốt giảm mạnh. Dữ liệu on-chain cho thấy lượng ETH bị đốt mỗi ngày từng đạt mức cao nhất là 8.844 ETH vào năm 2021, nhưng đến năm 2026 đã giảm xuống còn khoảng 57 ETH mỗi ngày, thấp hơn nhiều so với đường cong phát hành hiện tại.
Khả năng mở rộng đã thành công, cơ chế đốt đã thất bại. Cả hai diễn ra trong cùng một lần nâng cấp, nhưng thị trường chỉ ăn mừng điều thứ nhất.
Lạm phát ròng không bắt đầu từ năm nay, cũng không phải do một tháng nào đó đột ngột thay đổi. Nguồn cung ETH tăng khoảng 0,18% trong năm 2025, còn tỷ lệ lạm phát vào năm 2026 là khoảng 0,23%; kể từ bản nâng cấp Dencun, ETH liên tục ở trạng thái lạm phát ròng ở mức vừa phải. Vitalik điều chỉnh câu chuyện sau khi đường cong nguồn cung đã liên tục đi lên gần hai năm.
“Lưu trữ giá trị” phải trả lời một câu hỏi khó hơn mô hình đốt
Những yếu tố Vitalik đưa ra để củng cố luận điểm “lưu trữ giá trị” là tính phi tập trung, khả năng chống kiểm duyệt, quyền riêng tư và sự ổn định. Ông viết: “Trong thời đại AI mang đến những thay đổi mang tính đột phá, sự ổn định sẽ trở thành một phẩm chất được coi trọng.”
Nhưng mô hình đốt và câu chuyện lưu trữ giá trị đều đối mặt với cùng một câu hỏi: nhu cầu ròng đối với ETH đến từ đâu?
Logic của mô hình đốt là “sử dụng mạng lưới tạo ra phí, phí bị đốt làm giảm nguồn cung”. Logic của câu chuyện lưu trữ giá trị là “mạng lưới đáng tin cậy, nên ETH đáng để nắm giữ lâu dài”. Luận điểm thứ nhất có thể bị dữ liệu bác bỏ—và nó đã bị bác bỏ. Luận điểm thứ hai khó bị bác bỏ hơn, nhưng cũng khó kiểm chứng hơn. Trong bài đăng, Vitalik phân tích mô hình định giá token dựa trên cơ chế đốt: vốn hóa thị trường bằng lượng token bị đốt hằng năm chia cho tỷ lệ chiết khấu. Nếu mỗi năm đốt 1 tỷ USD và tỷ lệ chiết khấu là 4%, mức định giá sàn theo lý thuyết là 25 tỷ USD. Nhưng ông chỉ ra rằng phần lớn ETH bị đốt trong giai đoạn 2021–2023 đến từ các trường hợp sử dụng trong nội bộ hệ sinh thái tiền mã hóa; “chỉ khi nhu cầu tạo ra doanh thu phí đến từ thế giới thực bên ngoài thì logic định giá sàn này mới có thể đứng vững”.
Việc cơ sở hạ tầng được sử dụng không đồng nghĩa với việc ETH được mua ròng. Quy mô chuyển khoản stablecoin và tài sản thế giới thực (RWA) trên mạng chính Ethereum vẫn đang tăng, nhưng phí Gas cần thiết cho những hoạt động này và nhu cầu “nắm giữ ETH như một tài sản” là hai loại nhu cầu khác nhau.
Staking khóa nguồn cung, ETF hút bớt nhu cầu, nhưng cá voi lại mua ngược xu hướng
Tính đến ngày 10 tháng 11, khoảng 36,32% tổng nguồn cung ETH đang được staking, tăng khoảng 4,32% kể từ tháng 5. Một lượng lớn ETH lưu thông quả thực bị khóa trong các nút xác thực, làm giảm lượng ETH tự do lưu hành. Nhưng staking không tạo ra nhu cầu bên ngoài được định giá bằng ETH—phần thưởng mà người staking nhận được cũng được tính bằng ETH, và bản thân những phần thưởng này là một phần của lượng phát hành mới. Tỷ lệ staking tăng đồng nghĩa với việc thanh khoản của lượng ETH hiện có bị khóa lại, chứ không phải vốn từ bên ngoài được đưa vào.
Dữ liệu từ các tổ chức lại cho thấy chiều hướng ngược lại. Các quỹ ETF giao ngay Ethereum tại Mỹ đã ghi nhận dòng vốn ròng chảy ra trong sáu tuần liên tiếp; riêng tuần trước, dòng vốn ròng chảy ra là 365,3 triệu USD. Ngày 4 tháng 11, dòng vốn chảy ra trong một ngày đạt 85,3 triệu USD; riêng ETHA của BlackRock ghi nhận 74,4 triệu USD. Trước đó, Glassnode ghi nhận dòng vốn ròng chảy ra trong 23 ngày giao dịch liên tiếp, kỷ lục dài nhất kể từ khi sản phẩm ra mắt.
Tuy nhiên, cùng nguồn dữ liệu đó bổ sung một chi tiết đáng chú ý: trong thời gian ETF bị rút vốn, một số địa chỉ nắm giữ lượng lớn lại mua hoặc rút ETH. Đây không phải là câu chuyện một chiều về việc “các tổ chức đồng loạt rút lui”. ETF là sản phẩm đầu tư được quản lý; dòng vốn chảy ra phản ánh lượng vốn phân bổ vào ETH thông qua kênh cụ thể này đang giảm. Hoạt động của các cá voi on-chain có thể cho thấy một logic khác. Cả hai điều này có thể đồng thời đúng, nhưng chúng không phải là cùng một việc.
Staking khóa nguồn cung, ETF hút bớt một phần nhu cầu, nhưng các cá voi on-chain lại hấp thụ lượng cung ở một khía cạnh khác. Thời điểm điều chỉnh câu chuyện tình cờ rơi đúng vào giai đoạn ba lực lượng này đi theo những hướng khác nhau.
Bản thân thời điểm điều chỉnh câu chuyện cũng là một thông tin
Vitalik chỉ công khai thay đổi quan điểm gần hai năm sau khi dữ liệu đốt sụp đổ—thời điểm này đáng chú ý. Nếu logic định giá của “tiền siêu âm” trên thực tế đã mất hiệu lực sau bản nâng cấp Dencun năm 2024, thì việc điều chỉnh câu chuyện đã bị trì hoãn khoảng hai năm.
Không khó để suy đoán lý do của sự trì hoãn: thừa nhận cơ chế đốt đã mất hiệu lực đồng nghĩa với việc thừa nhận rằng một trong những điểm tựa định giá mạnh nhất của ETH trong năm năm qua không còn đứng vững. Nhưng dữ liệu sụp đổ sẽ không dừng lại chỉ vì câu chuyện được điều chỉnh muộn. Đến khi việc điều chỉnh diễn ra, lượng ETH bị đốt hằng năm đã giảm từ 1,48 triệu xuống dưới 20.000, còn lạm phát ròng đã được phản ánh trong đường cong nguồn cung.
Liệu “lưu trữ giá trị” có phải là câu chuyện tốt hơn “đốt phí giao dịch” hay không phụ thuộc vào một câu hỏi vẫn chưa có lời giải: ETH có thể trở thành nguồn vốn không thể thiếu trong các hoạt động tài chính on-chain hay không, thay vì chỉ là nhiên liệu được mua theo nhu cầu khi sử dụng mạng lưới. Tỷ lệ staking và mức độ sử dụng cơ sở hạ tầng cung cấp một phần luận cứ. Việc dòng vốn ETF chảy ra cùng lúc với các cá voi tăng tích lũy cho thấy, ít nhất ở thời điểm hiện tại, các loại vốn khác nhau vẫn chưa đi đến cùng một nhận định.
Lưu ý: Nội dung chỉ nhằm mục đích tham khảo. Vui lòng tự nghiên cứu.