NVDA ở mức 180 USD, bạn đang cắt lỗ hay đếm tiền?
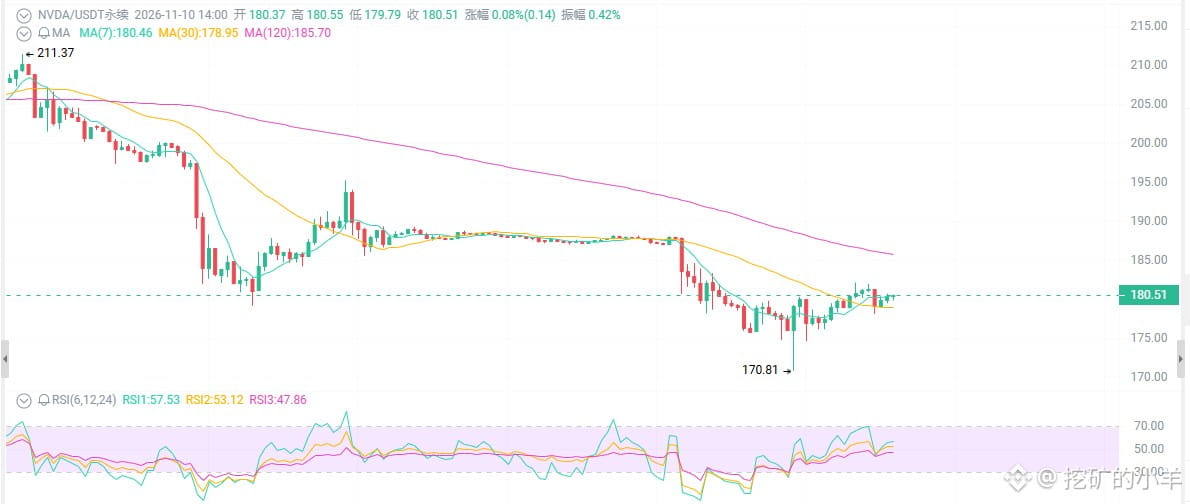
Từ 239 xuống 180, mất 25%. RSI lao xuống 28, trong vùng quá bán toàn là những vị thế đẫm máu. Giá mục tiêu trung bình của Phố Wall vẫn ở mức 320 — báo cáo tài chính ngày 17 tháng 11 sẽ là hồi kết của đợt tàn sát này, hay khởi đầu cho một cuộc tháo chạy khác?
Trước hết, hãy nhìn bề ngoài: giảm mạnh, nhưng chưa sụp đổ.
Đỉnh ngày 6 tháng 10 là 239, hôm nay còn 180, điều chỉnh 25%, giảm 22% trong gần 30 ngày. RSI trên đồ thị ngày ở mức 28, quá bán đến mức không thể quá bán hơn. Bạn hoảng loạn vì chỉ nhìn vào giá. Nhưng giá giảm ≠ công ty tệ đi. Những người nhầm lẫn hai chuyện này đều giao nộp cổ phiếu ở mức giá sàn qua mỗi chu kỳ.
Điều thứ nhất: vụ kiện của cổ đông, các nhà phân tích thận trọng — tất cả chỉ là nhiễu.
Cổ đông khởi kiện, liên quan đến những cáo buộc nhằm vào Jensen Huang. Một vài nhà phân tích hạ giá mục tiêu, chỉ có rất ít người khuyến nghị Bán.
Nghe đáng sợ không? Giá mục tiêu trung bình của Phố Wall là 320–327 USD, đại đa số khuyến nghị Mua/Mua mạnh.
Một vụ kiện có thể khiến nhu cầu AI biến mất không? Không thể. Các nhà phân tích thận trọng vì những chuyện rắc rối như điện, đất đai và chính trị địa phương — trung tâm dữ liệu được xây chậm, chứ không phải chip bán không chạy.
Nguồn cung bộ nhớ trong chuỗi cung ứng đang căng thẳng, nhưng chính công ty nói đây là “nhu cầu quá nóng”, chứ không phải “nhu cầu sụp đổ”.
Điều thứ hai: Vera Rubin bắt đầu giao hàng, doanh thu trên mỗi GW tăng từ 25 tỷ lên 40 tỷ.
Trong kỷ nguyên Blackwell, cơ hội doanh thu từ trung tâm dữ liệu trên mỗi GW vào khoảng 25 tỷ USD. Khi kiến trúc Vera Rubin ra mắt, con số này tăng thẳng lên 40 tỷ. Đơn hàng của khách hàng vượt kỳ vọng, và việc giao hàng đã bắt đầu.
Cùng lượng điện, cùng diện tích đất, NVDA có thể kiếm nhiều tiền hơn. Nút thắt về điện càng nghiêm trọng, khách hàng càng cần mua những con chip hiệu quả nhất — điều này ngược lại còn có lợi cho NVDA.
Hãy nhìn vào nền tảng kinh doanh: doanh thu quý trước là 96,2 tỷ, tăng 106% so với cùng kỳ; mảng trung tâm dữ liệu đạt 89 tỷ, tăng 117% so với cùng kỳ; biên lợi nhuận gộp là 75%. Dự báo Q3 là 108 tỷ. Triển vọng sơ bộ cho FY2028 là doanh thu tăng khoảng 70%, vẫn là con số trong bối cảnh nguồn cung bị hạn chế.
Đây không phải báo cáo tài chính của một công ty sắp sụp đổ, mà là của một công ty bị cảm xúc thị trường định giá thấp một cách oan uổng.
Điều thứ ba: định giá đã co lại còn 12–23 lần, bạn vẫn sợ là đắt sao?
Forward PE hiện đã giảm xuống mức 12–23 lần, tùy vào giả định của bạn về EPS FY27/28.
Một công ty có doanh thu tăng gấp đôi so với cùng kỳ, biên lợi nhuận gộp 75%, đơn hàng đã kín đến năm sau, mà chỉ được định giá 12–23 lần — bạn nói với tôi là đắt ư?
Năm 2021, khi PE của NVDA tăng vọt lên 80 lần, ai cũng tranh nhau mua. Bây giờ giá rẻ đi ba phần tư, mọi người lại tranh nhau bán.
Từ 239 xuống 180, mất 25%. RSI lao xuống 28, trong vùng quá bán toàn là những vị thế đẫm máu. Giá mục tiêu trung bình của Phố Wall vẫn ở mức 320 — báo cáo tài chính ngày 17 tháng 11 sẽ là hồi kết của đợt tàn sát này, hay khởi đầu cho một cuộc tháo chạy khác?
Trước hết, hãy nhìn bề ngoài: giảm mạnh, nhưng chưa sụp đổ.
Đỉnh ngày 6 tháng 10 là 239, hôm nay còn 180, điều chỉnh 25%, giảm 22% trong gần 30 ngày. RSI trên đồ thị ngày ở mức 28, quá bán đến mức không thể quá bán hơn. Bạn hoảng loạn vì chỉ nhìn vào giá. Nhưng giá giảm ≠ công ty tệ đi. Những người nhầm lẫn hai chuyện này đều giao nộp cổ phiếu ở mức giá sàn qua mỗi chu kỳ.
Điều thứ nhất: vụ kiện của cổ đông, các nhà phân tích thận trọng — tất cả chỉ là nhiễu.
Cổ đông khởi kiện, liên quan đến những cáo buộc nhằm vào Jensen Huang. Một vài nhà phân tích hạ giá mục tiêu, chỉ có rất ít người khuyến nghị Bán.
Nghe đáng sợ không? Giá mục tiêu trung bình của Phố Wall là 320–327 USD, đại đa số khuyến nghị Mua/Mua mạnh.
Một vụ kiện có thể khiến nhu cầu AI biến mất không? Không thể. Các nhà phân tích thận trọng vì những chuyện rắc rối như điện, đất đai và chính trị địa phương — trung tâm dữ liệu được xây chậm, chứ không phải chip bán không chạy.
Nguồn cung bộ nhớ trong chuỗi cung ứng đang căng thẳng, nhưng chính công ty nói đây là “nhu cầu quá nóng”, chứ không phải “nhu cầu sụp đổ”.
Điều thứ hai: Vera Rubin bắt đầu giao hàng, doanh thu trên mỗi GW tăng từ 25 tỷ lên 40 tỷ.
Trong kỷ nguyên Blackwell, cơ hội doanh thu từ trung tâm dữ liệu trên mỗi GW vào khoảng 25 tỷ USD. Khi kiến trúc Vera Rubin ra mắt, con số này tăng thẳng lên 40 tỷ. Đơn hàng của khách hàng vượt kỳ vọng, và việc giao hàng đã bắt đầu.
Cùng lượng điện, cùng diện tích đất, NVDA có thể kiếm nhiều tiền hơn. Nút thắt về điện càng nghiêm trọng, khách hàng càng cần mua những con chip hiệu quả nhất — điều này ngược lại còn có lợi cho NVDA.
Hãy nhìn vào nền tảng kinh doanh: doanh thu quý trước là 96,2 tỷ, tăng 106% so với cùng kỳ; mảng trung tâm dữ liệu đạt 89 tỷ, tăng 117% so với cùng kỳ; biên lợi nhuận gộp là 75%. Dự báo Q3 là 108 tỷ. Triển vọng sơ bộ cho FY2028 là doanh thu tăng khoảng 70%, vẫn là con số trong bối cảnh nguồn cung bị hạn chế.
Đây không phải báo cáo tài chính của một công ty sắp sụp đổ, mà là của một công ty bị cảm xúc thị trường định giá thấp một cách oan uổng.
Điều thứ ba: định giá đã co lại còn 12–23 lần, bạn vẫn sợ là đắt sao?
Forward PE hiện đã giảm xuống mức 12–23 lần, tùy vào giả định của bạn về EPS FY27/28.
Một công ty có doanh thu tăng gấp đôi so với cùng kỳ, biên lợi nhuận gộp 75%, đơn hàng đã kín đến năm sau, mà chỉ được định giá 12–23 lần — bạn nói với tôi là đắt ư?
Năm 2021, khi PE của NVDA tăng vọt lên 80 lần, ai cũng tranh nhau mua. Bây giờ giá rẻ đi ba phần tư, mọi người lại tranh nhau bán.