

Ở Anh, bạn không thể chuyển khoản ngân hàng nếu chưa có một bước kiểm tra âm thầm nho nhỏ. Bạn nhập tên và số tài khoản. Trước khi tiền được chuyển đi, ngân hàng của bạn sẽ đối chiếu tên bạn đã nhập với tên trên tài khoản nhận. Nếu hai tên không khớp, bạn sẽ nhận được cảnh báo yêu cầu dừng lại.
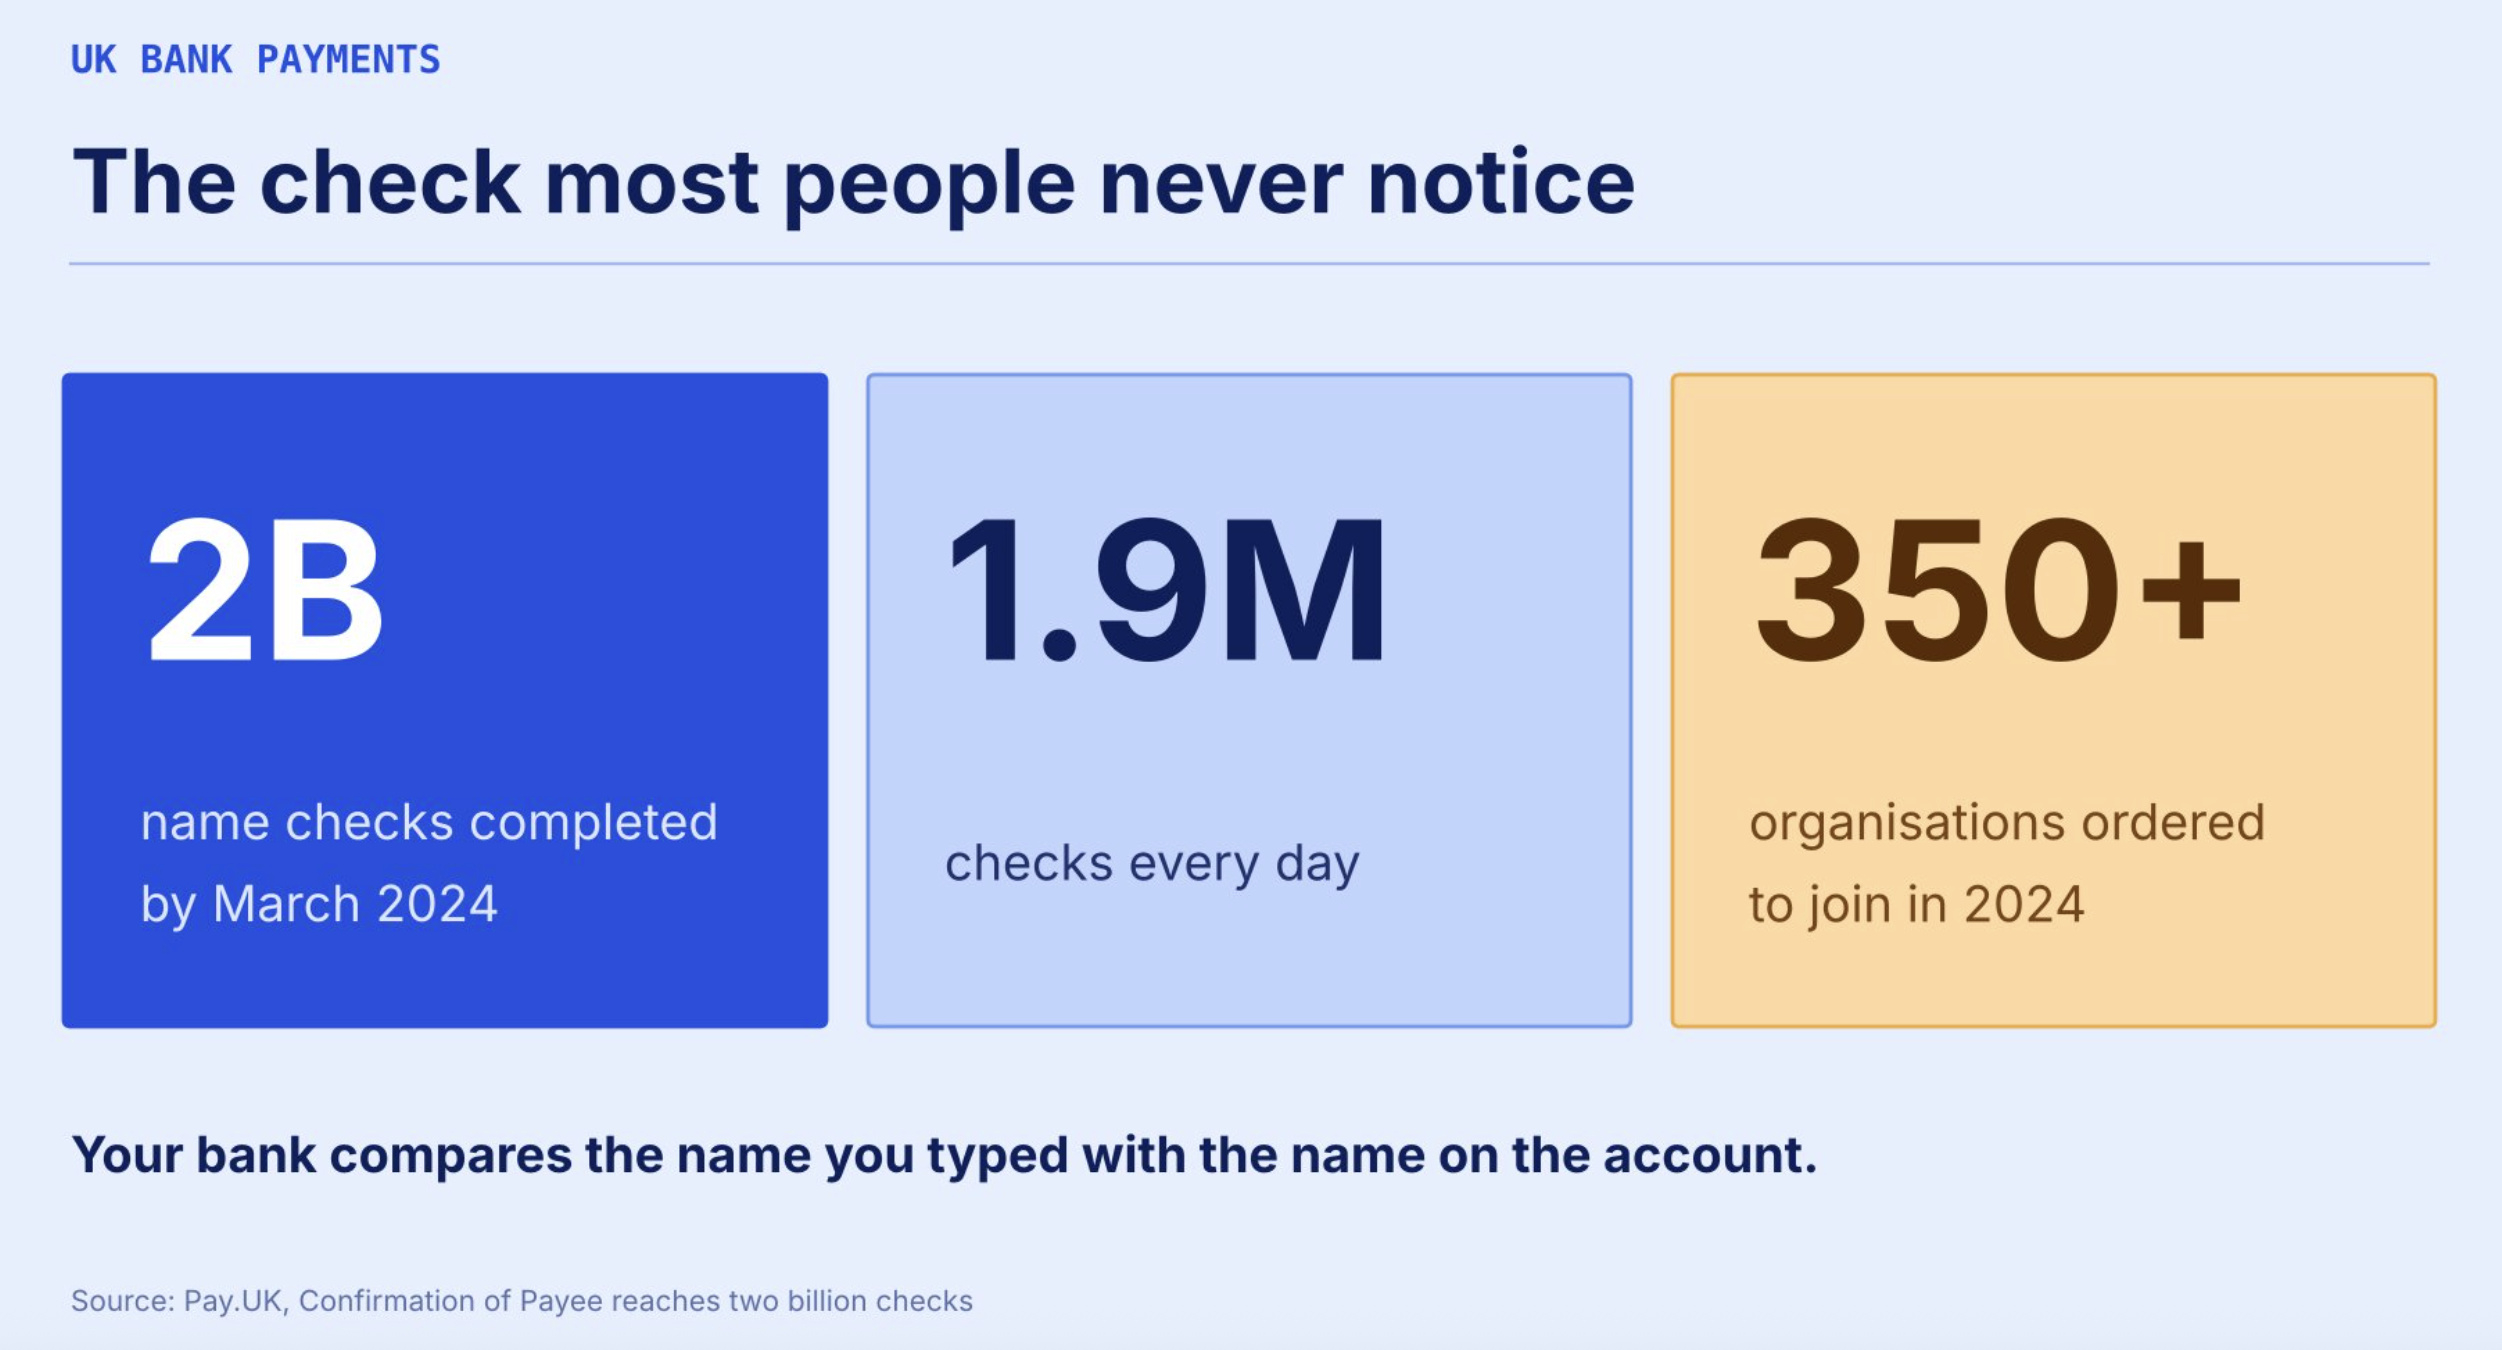
Tính năng này có tên là Confirmation of Payee và được triển khai vào năm 2020. Đến tháng 3 năm 2024, tính năng đã thực hiện hai tỷ lượt kiểm tra, hơn 1,9 triệu lượt mỗi ngày, theo Pay.UK. Kể từ đó, Cơ quan Quản lý Hệ thống Thanh toán đã yêu cầu hơn 350 tổ chức tham gia. Hầu hết mọi người chẳng bao giờ nhận ra tính năng này, và đó chính là mục đích. Sai sót được phát hiện mà chẳng ai cần phải học điều gì.
Ngân Hàng Xây Dựng Lưới An Toàn Thứ Hai
Vào ngày 7 tháng 10 năm 2024, Vương quốc Anh bắt buộc các ngân hàng hoàn tiền cho những người bị lừa chuyển tiền cho kẻ lừa đảo qua Faster Payments hoặc CHAPS. Mức hoàn trả tối đa là £85,000 cho mỗi yêu cầu, ngân hàng có năm ngày làm việc để thanh toán, và chi phí được chia đều giữa ngân hàng gửi tiền và ngân hàng nhận tiền.
Vì vậy, trước tiên hệ thống cố gắng ngăn chặn sai sót. Khi cách đó không hiệu quả, hệ thống đảm bảo sai sót không phải là điều không thể khắc phục. Không ai mở tài khoản ngân hàng vì đọc các quy định hoàn tiền. Họ mở tài khoản vì tin rằng một lỗi đánh máy sẽ không khiến họ mất tất cả.
Crypto Không Có Cả Hai
Gửi tiền đến sai địa chỉ là mất luôn. Đưa tài sản lên sai mạng lưới là mất luôn. Không có bước xác minh tên, không có thời hạn năm ngày và cũng chẳng có ngân hàng nào để gọi.
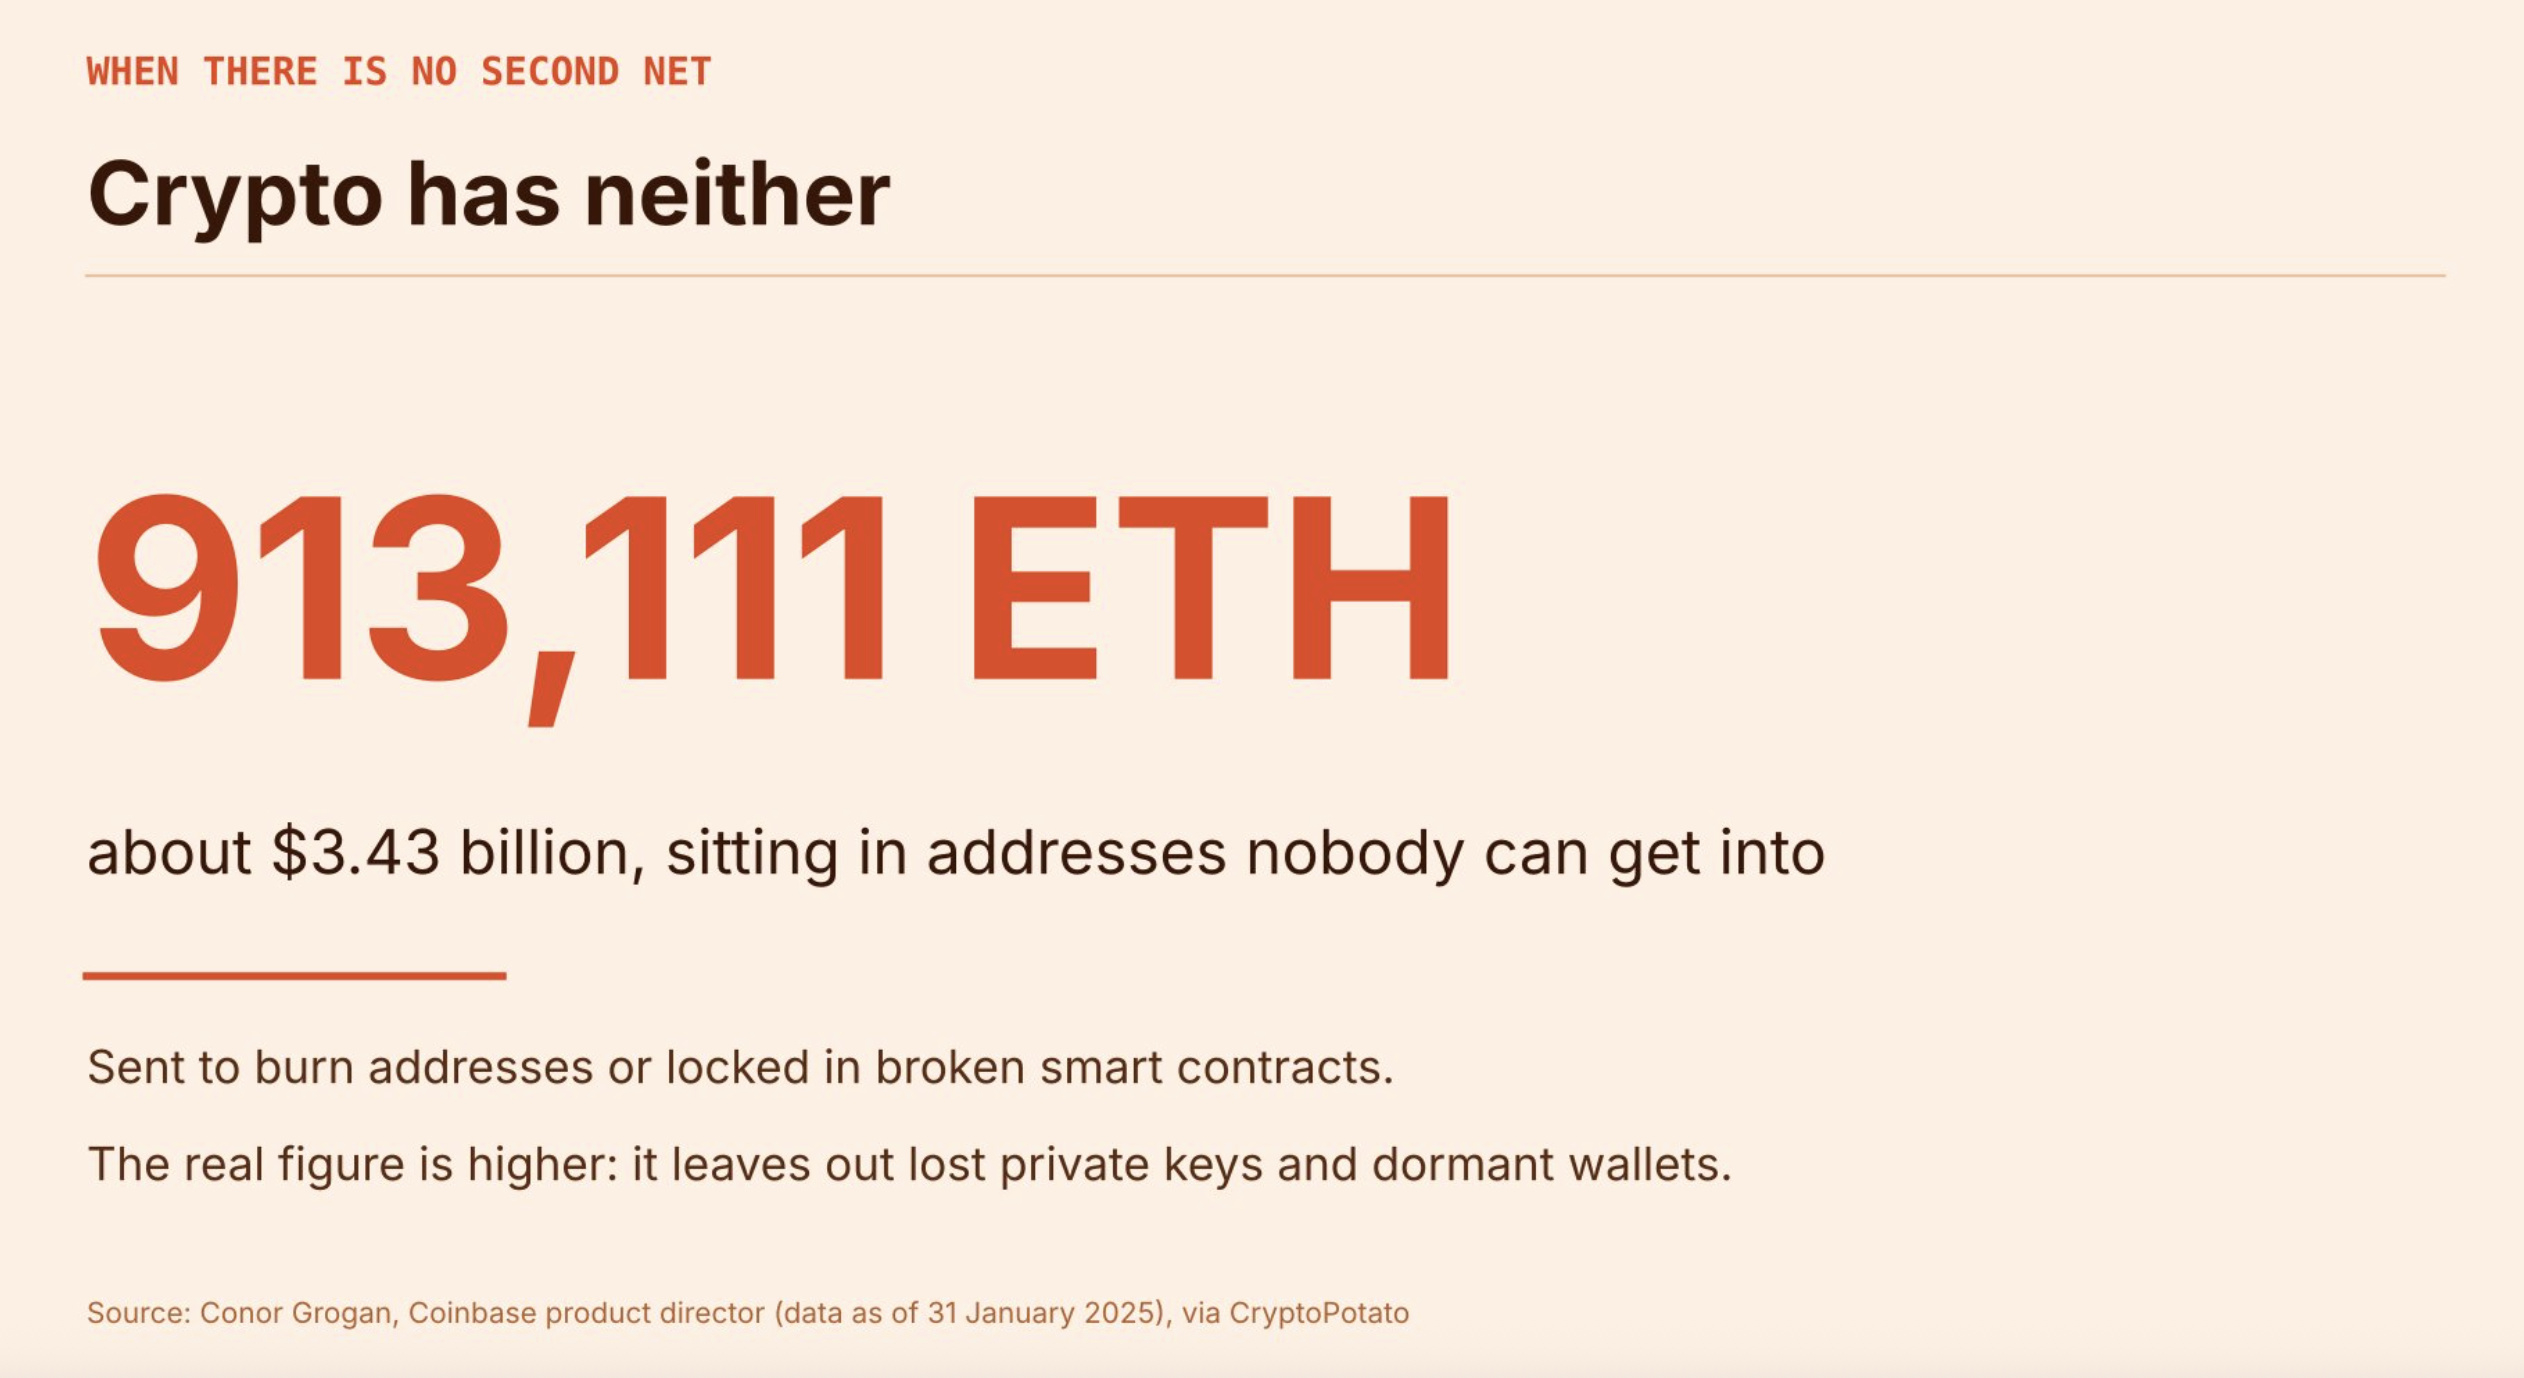
Giám đốc sản phẩm Coinbase Conor Grogan thống kê được ít nhất 913,111 ETH, trị giá khoảng 3,43 tỷ USD, nằm trong những địa chỉ không ai có thể truy cập; số này được gửi đến địa chỉ đốt token hoặc bị khóa trong các hợp đồng thông minh bị lỗi. Ông cho biết con số thực tế còn cao hơn, vì thống kê của ông không tính các khóa riêng tư bị mất và ví không còn hoạt động.
Công nghệ nào cũng trải qua giai đoạn như vậy: công nghệ hoạt động được nhưng đòi hỏi quá nhiều ở người dùng. Ngân hàng trực tuyến thời kỳ đầu phải trấn an mọi người để họ dám nhập thông tin cá nhân vào một trang web. Những sản phẩm thành công không phải là những sản phẩm giải thích rủi ro rõ nhất. Chúng giúp người dùng không phải tự gánh lấy rủi ro đó.
Điều Gì Cần Thay Đổi
Declan Hannon, CEO của Aurora, giao thức vận hành các chuỗi tương thích EVM trên NEAR, nói thẳng: bạn sẽ không bao giờ đồng ý mở tài khoản ngân hàng nếu chỉ một sai sót nhỏ cũng có thể khiến bạn mất hết tiền trong đó, ông nói, vậy mà trong crypto, điều đó hoàn toàn có thể xảy ra. Bạn gửi tiền đến nhầm ví, hoặc đưa sai tài sản lên nhầm mạng lưới, thế là mất hết.
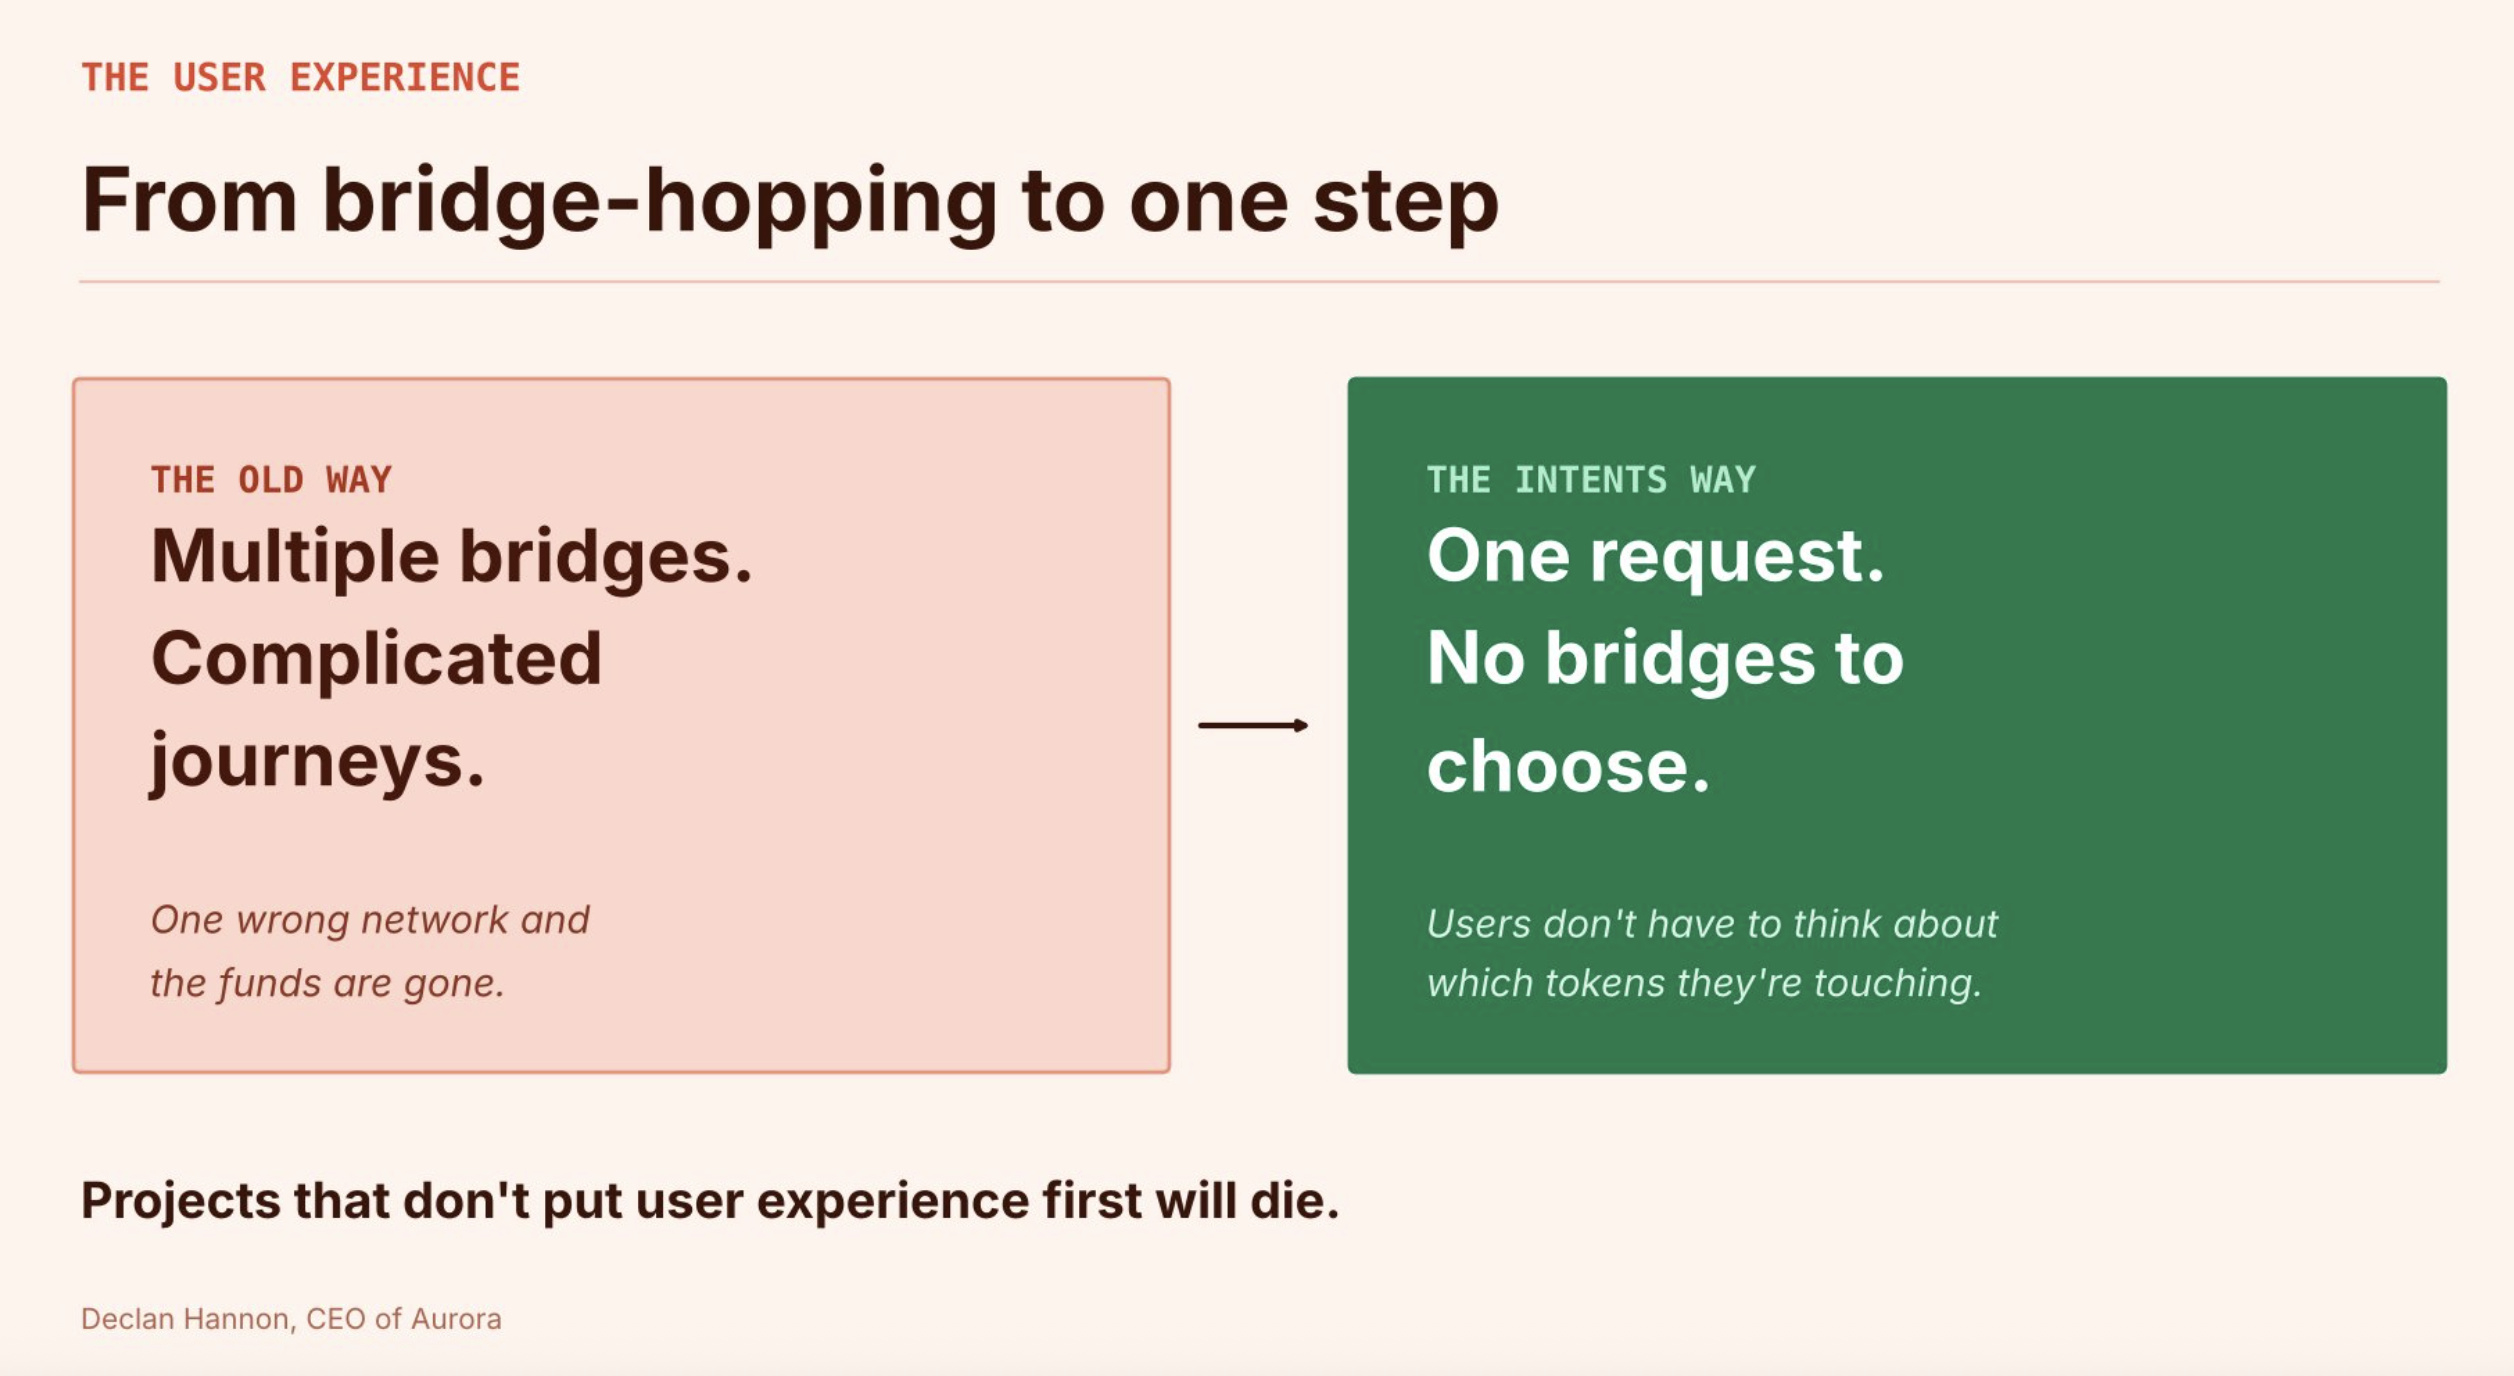
Ông cho rằng chu kỳ này sẽ tập trung vào việc khắc phục vấn đề đó. Theo ông, đã qua rồi cái thời buộc người dùng phải đi qua nhiều cầu nối và trải qua những quy trình phức tạp chỉ để giữ họ trong một mạng lưới; các dự án không ưu tiên trải nghiệm người dùng sẽ thất bại.
$NEAR Phù Hợp Ở Đâu
Ông lấy NEAR Intents trên NEAR làm ví dụ. Thay vì phải tự tìm xem nên dùng cầu nối nào và chuỗi nào, bạn chỉ cần nêu điều mình muốn: đưa tài sản này vào trên chuỗi này, nhận tài sản kia trên chuỗi kia. Một mạng lưới các bên giải quyết cạnh tranh để thực hiện lệnh, đồng thời xử lý tuyến giao dịch và việc thanh toán.
Báo cáo quý 2 năm 2026 của Nansen cho biết hệ thống hoạt động trên hơn 35 blockchain, với phần lớn giao dịch hoán đổi hoàn tất trong vài giây đến vài phút. Khi dùng Ledger, thao tác ký diễn ra trên thiết bị, thiết bị hiển thị địa chỉ nhận và số tiền trước khi bạn xác nhận. Đó cũng chính là chức năng của bước ngân hàng đối chiếu tên người nhận.
Hannon cho biết tổng khối lượng giao dịch từ trước đến nay của NEAR Intents đã vượt 35 tỷ USD và nói rằng con số này không đến từ một chiến dịch tiếp thị. Nó đến từ một sản phẩm loại bỏ sự phức tạp của việc chuyển tài sản qua cầu nối, để người dùng không phải bận tâm đến những token mình đang giao dịch. Aurora cũng xây dựng dựa trên nền tảng đó. Intents Widget của họ, ra mắt vào tháng 2 năm 2026, cho phép mọi ứng dụng tích hợp NEAR Intents, để người dùng có thể nạp tiền thực hiện một thao tác từ bất kỳ chuỗi nào được hỗ trợ chỉ trong một quy trình.
Ông cũng thẳng thắn không kém khi nói về thương hiệu. Một KOL hào nhoáng mang lại cú tăng ngắn hạn rồi sau đó là đợt điều chỉnh. Điều tồn tại lâu dài là niềm tin: tin rằng khi có sự cố, bạn sẽ khắc phục chứ không bỏ chạy. Thương hiệu chỉ có giá trị khi phía sau nó là một sản phẩm thực sự. Ông cũng đánh giá việc đi trước thời đại cao hơn chạy theo xu hướng, vì lợi thế người tiên phong có thể tạo nên khác biệt giữa dẫn đầu thị trường và mất cả năm để bắt kịp. NEAR đã dành nhiều năm xây dựng trước khi tăng trưởng bùng nổ.
Lời Kết
Những mạng lưới an toàn bền vững nhất là những thứ không ai để ý. Ngân hàng kiểm tra tên người nhận, khoản thanh toán được xử lý, và sai sót đáng lẽ có thể xảy ra thì không bao giờ xảy ra. Trong crypto, những sản phẩm thay người dùng xử lý cầu nối và mạng lưới chính là cách tạo ra khoảnh khắc tương tự. NEAR đã xây dựng hệ thống intents của mình dựa trên ý tưởng đó.