Mỗi khi có thông báo đốt token, $BTC , $ETH và $BNB thường được xếp chung vào một bảng “khan hiếm”. Những người ủng hộ chú ý đến nguồn cung thu hẹp; những người hoài nghi lo ngại rằng nếu trực tiếp suy từ cơ chế sang giá tăng, ta sẽ bỏ qua một nửa còn lại: nhu cầu.
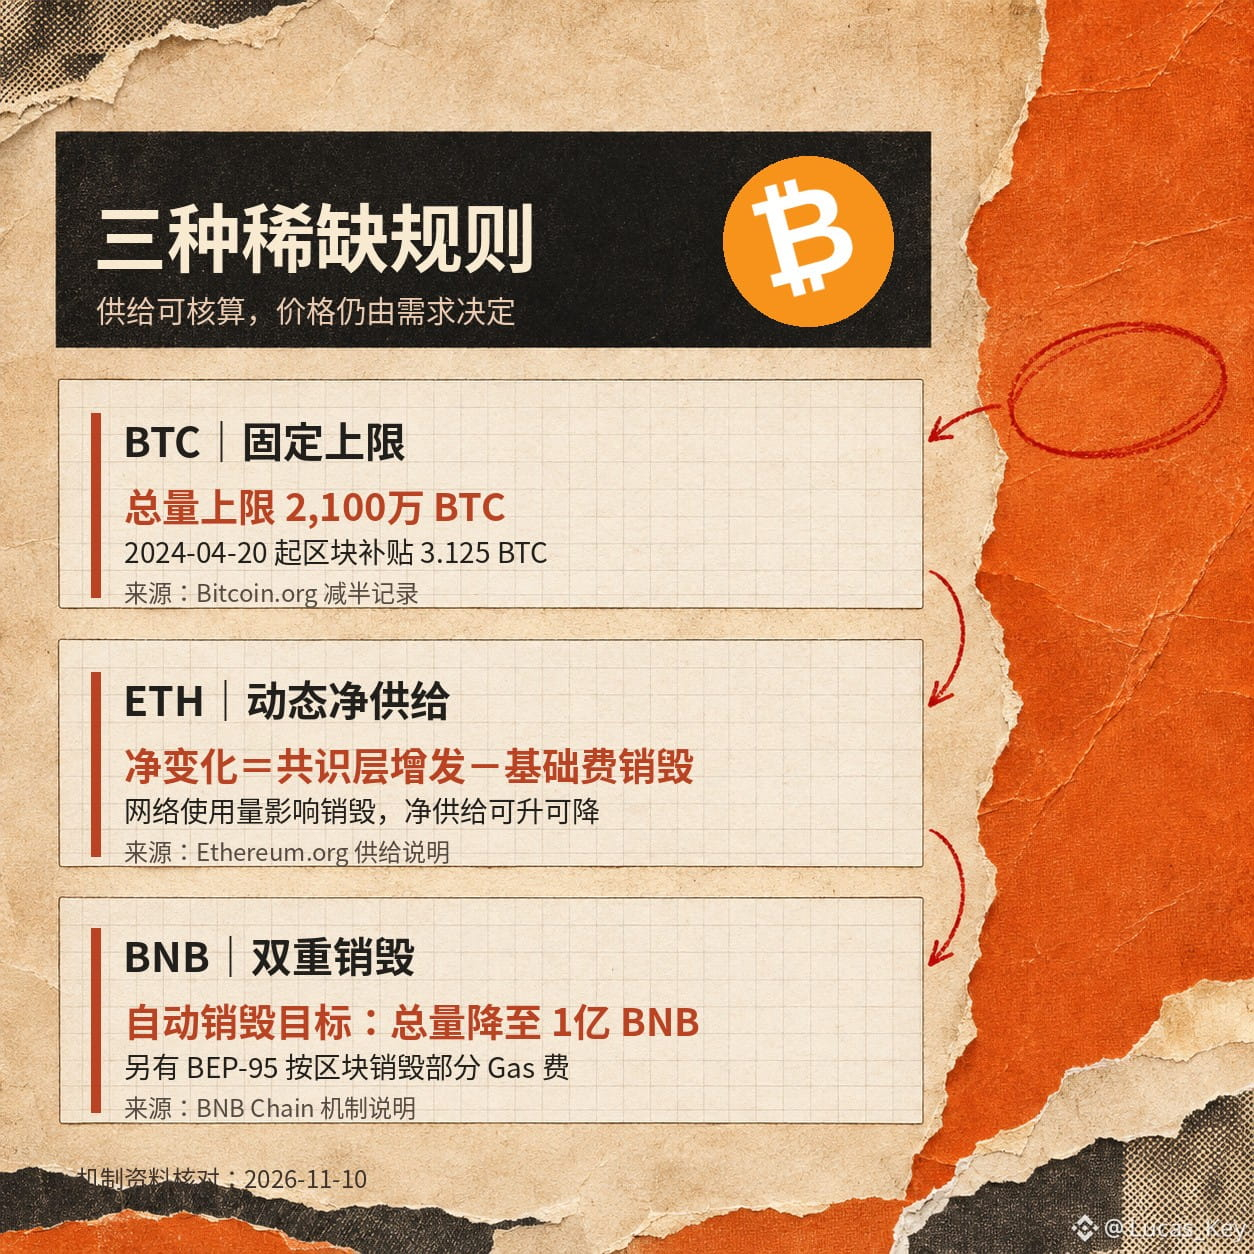
Trên thực tế, các ràng buộc của ba đồng tiền này khác nhau. Tổng cung BTC được giới hạn ở mức 21 triệu đồng; sau đợt halving vào tháng 4 năm 2024, mỗi khối phát hành thêm 3,125 BTC. Điều này giúp lộ trình nguồn cung mới tương đối dễ dự đoán, nhưng không đảm bảo sẽ có đủ lực mua tại một thời điểm nhất định. ETH không có giới hạn tổng cung cố định như vậy; nguồn cung mới đến từ phần thưởng bằng chứng cổ phần, còn EIP-1559 đốt phí cơ bản của giao dịch. Muốn tính nguồn cung ròng phải lấy hai yếu tố này trừ cho nhau; khi hoạt động trên chuỗi thay đổi, kết quả có thể dương hoặc âm.
Cơ chế đốt tự động của BNB đặt mục tiêu giảm tổng cung xuống còn 100 triệu đồng; ngoài ra, BEP-95 đốt một tỷ lệ phí Gas trên chuỗi. Cơ chế thứ nhất phụ thuộc vào các tham số như giá và số lượng khối, còn cơ chế thứ hai gắn với mức độ sử dụng thực tế trên chuỗi. Vì vậy, khi thấy thông báo đốt token, vẫn cần đặt câu hỏi: lượng bị đốt chiếm bao nhiêu so với nguồn cung lưu hành, nhu cầu sử dụng có đồng thời tăng lên không, và thị trường đã phản ánh kỳ vọng này vào giá từ trước chưa?
Tôi quan tâm hơn đến việc cơ chế có được thực hiện liên tục hay không, và nhu cầu có thể hấp thụ những thay đổi về nguồn cung hay không. Có thể tính toán cả ba cơ chế, nhưng không thể chỉ dựa vào hai chữ “ít hơn” để suy ra giá. Cơ sở về cơ chế: Bitcoin.org, Ethereum.org, BNB Chain; thông tin được kiểm chứng vào ngày 10 tháng 11 năm 2026. Cảnh báo rủi ro: Thay đổi nguồn cung không đảm bảo lợi nhuận; thị trường có thể biến động mạnh.
Trên thực tế, các ràng buộc của ba đồng tiền này khác nhau. Tổng cung BTC được giới hạn ở mức 21 triệu đồng; sau đợt halving vào tháng 4 năm 2024, mỗi khối phát hành thêm 3,125 BTC. Điều này giúp lộ trình nguồn cung mới tương đối dễ dự đoán, nhưng không đảm bảo sẽ có đủ lực mua tại một thời điểm nhất định. ETH không có giới hạn tổng cung cố định như vậy; nguồn cung mới đến từ phần thưởng bằng chứng cổ phần, còn EIP-1559 đốt phí cơ bản của giao dịch. Muốn tính nguồn cung ròng phải lấy hai yếu tố này trừ cho nhau; khi hoạt động trên chuỗi thay đổi, kết quả có thể dương hoặc âm.
Cơ chế đốt tự động của BNB đặt mục tiêu giảm tổng cung xuống còn 100 triệu đồng; ngoài ra, BEP-95 đốt một tỷ lệ phí Gas trên chuỗi. Cơ chế thứ nhất phụ thuộc vào các tham số như giá và số lượng khối, còn cơ chế thứ hai gắn với mức độ sử dụng thực tế trên chuỗi. Vì vậy, khi thấy thông báo đốt token, vẫn cần đặt câu hỏi: lượng bị đốt chiếm bao nhiêu so với nguồn cung lưu hành, nhu cầu sử dụng có đồng thời tăng lên không, và thị trường đã phản ánh kỳ vọng này vào giá từ trước chưa?
Tôi quan tâm hơn đến việc cơ chế có được thực hiện liên tục hay không, và nhu cầu có thể hấp thụ những thay đổi về nguồn cung hay không. Có thể tính toán cả ba cơ chế, nhưng không thể chỉ dựa vào hai chữ “ít hơn” để suy ra giá. Cơ sở về cơ chế: Bitcoin.org, Ethereum.org, BNB Chain; thông tin được kiểm chứng vào ngày 10 tháng 11 năm 2026. Cảnh báo rủi ro: Thay đổi nguồn cung không đảm bảo lợi nhuận; thị trường có thể biến động mạnh.