
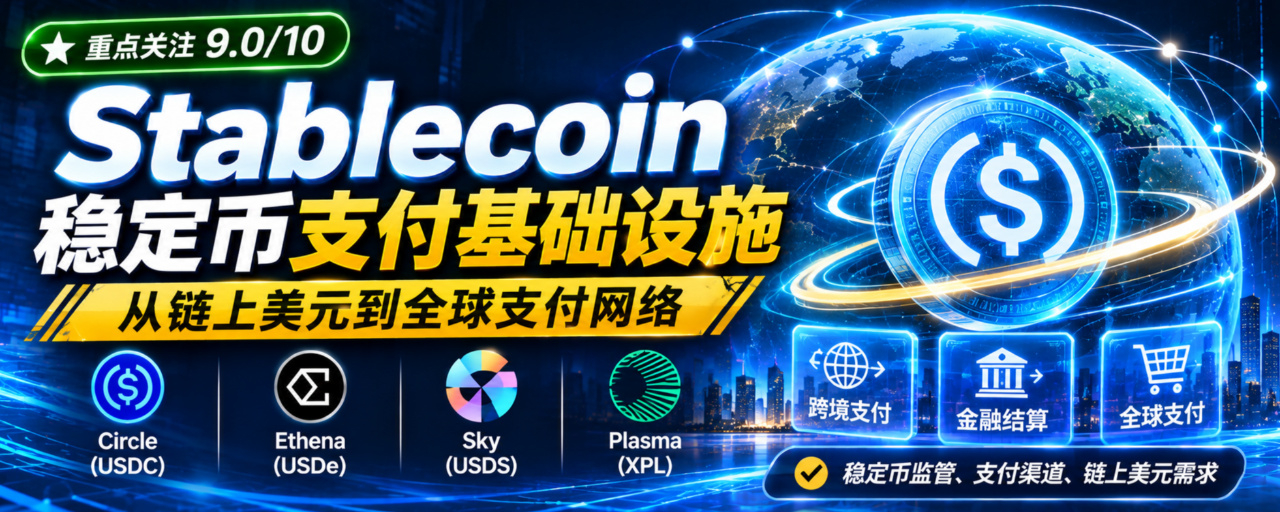
Stablecoin: — Từ đồng đô la trên blockchain đến mạng lưới thanh toán toàn cầu: Stablecoin đang tái định hình thanh toán xuyên biên giới, dòng vốn của các tổ chức tài chính và hệ thống tài chính số
Mọi người ơi, mỗi khi bàn về lĩnh vực crypto, ánh mắt chúng ta thường vô thức bị BTC, ETH, AI Crypto, RWA cùng vô vàn câu chuyện nóng hổi thu hút. Stablecoin giống như một phông nền yên lặng, thường ngày cứ nằm im trong ví, chỉ đến khi thị trường biến động hay cần đổi tài sản, chuyển tiền, chúng ta mới nhớ đến nó.
Trong một thời gian dài, phần lớn mọi người trong giới đều hiểu về stablecoin rất đơn giản: đó là công cụ neo giá với 1 đô la Mỹ, dùng để mua coin, phòng tránh rủi ro và luân chuyển vốn. Dù là USDT hay USDC, mục đích mọi người sử dụng chúng đều là giao dịch. Nhưng hôm nay, tôi muốn cùng mọi người bàn kỹ về một quan điểm: nhận thức này đã tụt hậu nghiêm trọng so với những thay đổi của lĩnh vực.
Câu chuyện về stablecoin từ lâu đã không còn chỉ giới hạn trong các bể giao dịch của sàn giao dịch. Stablecoin đang dần chuyển mình từ phương tiện định giá bên trong thị trường tiền mã hóa thành một cơ sở hạ tầng đô la kỹ thuật số có thể lập trình. Đây không phải là việc tạo ra một tài sản đầu cơ mới, mà là biến đồng đô la thành phương tiện lưu trữ giá trị có thể truyền đi bất cứ lúc nào, tự động quyết toán, tích hợp vào logic phần mềm và vận hành liên tục suốt năm như thông tin trên Internet. Các ứng dụng như quyết toán xuyên biên giới, điều chuyển vốn của tập đoàn đa quốc gia, trả lương ở nước ngoài, thanh toán trong chuỗi cung ứng và tự động thực hiện hợp đồng thông minh đều có thể vận hành nhờ stablecoin.
Đó cũng là lý do gần đây nhiều nhà giao dịch tổ chức, blogger kinh tế vĩ mô và nhà nghiên cứu trên chuỗi ở X liên tục tìm hiểu sâu về lĩnh vực stablecoin. Lĩnh vực này không có cảm giác kích thích như những đợt tăng giá chóng mặt trong ngắn hạn của Meme coin, cũng không có câu chuyện lãng mạn bay bổng như AI Agent, nhưng đây là một trong số ít lĩnh vực của toàn ngành tiền mã hóa đã đạt được khối lượng giao dịch thực, dòng tiền ổn định và liên tục được các tổ chức tài chính truyền thống đón nhận để thử nghiệm.
Xin nói trước: toàn bộ nội dung dưới đây chỉ là chia sẻ nghiên cứu về lĩnh vực, không cấu thành bất kỳ lời khuyên đầu tư nào. Bản thân stablecoin, cổ phiếu và token liên quan đều có các loại rủi ro như pháp lý, thanh khoản và mất neo; mọi người nhất định phải tự đánh giá độc lập.
I. Đằng sau những số liệu hào nhoáng là nhiều điều bị thổi phồng: Làm thế nào để hiểu đúng nhu cầu thực sự về stablecoin?
Báo cáo thường niên năm 2026 của Ngân hàng Thanh toán Quốc tế (BIS) đưa ra một loạt số liệu rất đáng chú ý: tính đến cuối tháng 5 năm 2026, tổng vốn hóa stablecoin toàn cầu vào khoảng 320 tỷ đô la Mỹ; tổng khối lượng chuyển stablecoin trên chuỗi trong cả năm 2025 đạt gần 28 nghìn tỷ đô la Mỹ.
Thoạt nhìn con số này, phản ứng đầu tiên của nhiều người là: stablecoin sắp sửa làm đảo lộn thanh toán xuyên biên giới. Nhưng BIS đã dội một gáo nước lạnh; đây cũng là lời nhắc cốt lõi nhất trong toàn bộ nghiên cứu: trong khối lượng chuyển tiền khổng lồ này có một lượng lớn “luân chuyển vô ích”. Nhiều giao dịch đến từ việc nhiều ví do cùng một chủ thể kiểm soát chuyển tiền qua lại, điều chuyển vốn giữa các sàn giao dịch và luân chuyển nội bộ trong các bể DeFi. Dòng tiền chỉ quay vòng khép kín trong thế giới tiền mã hóa, chứ không chảy vào thương mại thực, thanh toán của doanh nghiệp hay chuyển tiền xuyên biên giới của cá nhân. Sau khi loại bỏ phần bị thổi phồng này, quy mô thanh toán thực sự phục vụ nền kinh tế sẽ thu hẹp đáng kể.
Nhận định này trực tiếp xác lập thước đo cốt lõi để nghiên cứu stablecoin: tuyệt đối đừng dùng khối lượng chuyển tiền trên chuỗi hay tổng vốn hóa để đánh giá tiến độ ứng dụng của thị trường; điều thực sự cần xem là tỷ trọng thanh toán trong nền kinh tế thực.
Chúng ta có thể chia nhu cầu stablecoin hiện nay thành bốn tầng. Người dùng, nhu cầu và logic kinh doanh của mỗi tầng hoàn toàn khác nhau, không nên gộp chung để đánh giá.
Tầng thứ nhất là giao dịch và quyết toán trong hệ sinh thái tiền mã hóa mà chúng ta quen thuộc nhất. Đây cũng là nền tảng cơ bản có quy mô lớn nhất và trưởng thành nhất của stablecoin hiện nay. Giao dịch giao ngay, hợp đồng và quyền chọn, tài sản thế chấp cho các khoản vay DeFi, nơi trú ẩn của dòng tiền khi thị trường lao dốc—tất cả đều cần đến stablecoin. Dòng tiền ở tầng này luân chuyển rất nhanh và nhạy với tốc độ xác nhận trên chuỗi, nhưng vẫn luôn lưu chuyển trong nội bộ giới tiền mã hóa. Đây là nền tảng của stablecoin, nhưng không phải trọng tâm của câu chuyện tăng trưởng trong tương lai.
Tầng thứ hai là chuyển tiền cá nhân xuyên biên giới. Những ai từng dùng SWIFT để chuyển tiền xuyên biên giới đều hiểu cảm giác khổ sở đó: nhiều ngân hàng đại lý lần lượt xử lý thanh toán bù trừ, chỉ hoạt động vào ngày làm việc, tiền đến chậm, phí giao dịch cộng với chênh lệch tỷ giá cứ thế bào mòn khoản tiền gốc. Chuyển stablecoin trên chuỗi không phân biệt ngày lễ, chỉ mất vài giây để xác nhận, thoạt nhìn có vẻ giải quyết hoàn hảo điểm bất tiện. Nhưng có một hiểu lầm rất phổ biến: chuyển tiền trên chuỗi nhanh không đồng nghĩa với toàn bộ quy trình thanh toán xuyên biên giới cũng nhanh. Quy trình hoàn chỉnh cho một khoản chuyển tiền xuyên biên giới là: dùng tiền pháp định mua stablecoin → chuyển tiền trên chuỗi → bên nhận đổi lại sang tiền pháp định nội địa. Khâu xác minh KYC, các kênh nạp rút tiền, kiểm soát ngoại hối tại địa phương và quản trị rủi ro của ngân hàng đều có thể làm đình trệ quy trình. Stablecoin chỉ tối ưu đoạn quyết toán trung gian, không thể xóa bỏ ma sát ở hai đầu của thế giới tiền pháp định. Đó cũng là lý do đến nay stablecoin vẫn chưa thay thế trên quy mô lớn các kênh chuyển tiền truyền thống như Western Union.
Tầng thứ ba là quản lý vốn của tổ chức và doanh nghiệp. Đây là thị trường có dư địa tăng trưởng lớn nhất trong tương lai và rào cản gia nhập cao nhất. Các nhu cầu gồm quyết toán với nhà cung cấp đa quốc gia, trả lương cho nhân viên ở nước ngoài và điều chuyển thanh khoản giữa các quốc gia trong tập đoàn. Khách hàng B2B này có cách suy nghĩ hoàn toàn khác nhà đầu tư nhỏ lẻ như chúng ta; họ chẳng mấy quan tâm phí chuyển tiền có rẻ hơn một chút hay không. Doanh nghiệp quan tâm nhất đến năm điều: tài sản dự trữ có đầy đủ và minh bạch không, có thể quy đổi thuận lợi khi xảy ra tình trạng rút vốn ồ ạt không, đơn vị phát hành có giấy phép tuân thủ quy định không, có kiểm toán độc lập và cơ chế quản trị rủi ro dự phòng không, và khi xảy ra tranh chấp có dịch vụ tài chính hỗ trợ không. Đối với doanh nghiệp, stablecoin là công cụ tài chính chứ không phải tài sản đầu cơ; tuân thủ quy định là điều kiện bắt buộc để tham gia.
Tầng thứ tư là tài chính có thể lập trình, năng lực độc nhất của stablecoin mà các công cụ thanh toán truyền thống không thể sao chép. Việc luân chuyển tiền trong tài khoản ngân hàng truyền thống phụ thuộc rất nhiều vào thao tác thủ công và hệ thống hậu trường. Có thể tích hợp logic hợp đồng thông minh vào stablecoin: tự động thanh toán khi đủ điều kiện, tự động phân chia khoản thu của dự án theo tỷ lệ cho nhiều bên, tự động trả nợ khi đến hạn, tự động thanh lý khi giá tài sản thế chấp chạm ngưỡng. Bản thân dòng tiền trở thành tài sản có thể được thực thi bằng mã lệnh; đây cũng là nền tảng để xây dựng toàn bộ tòa nhà DeFi.
Nhiều người nghĩ stablecoin chỉ đơn giản là chuyện “phát hành token”, nhưng trên thực tế đây là một chuỗi ngành có sự phân công rõ ràng và phát triển theo từng tầng. Từ trên xuống dưới gồm tầng phát hành, tầng lợi nhuận dự trữ, tầng phân phối thanh toán, tầng quyết toán trên chuỗi và tầng ứng dụng tài chính trên chuỗi. Trong toàn bộ chuỗi ngành này có ba mô hình kiếm tiền hoàn toàn khác nhau: Mô hình thứ nhất, mô hình đơn vị phát hành: phát hành stablecoin được bảo chứng bằng dự trữ, phân bổ vốn vào tiền mặt, trái phiếu Kho bạc Mỹ và các tài sản có tính thanh khoản cao khác để thu lãi dự trữ; Circle là đại diện tiêu biểu. Mô hình thứ hai, mô hình tài chính giao thức: người dùng thế chấp tài sản để tạo stablecoin, còn giao thức kiếm lợi nhuận từ lãi vay và lợi nhuận phân bổ vốn; Sky đi theo hướng này. Mô hình thứ ba, mô hình mạng lưới quyết toán: bản thân không phát hành stablecoin mà xây dựng mạng lưới chuyển tiền nền tảng tốc độ cao, chi phí thấp để xử lý lưu lượng thanh toán stablecoin, đồng thời nắm bắt giá trị thông qua dịch vụ hệ sinh thái và cơ chế staking; Plasma thuộc nhóm này.
Đây cũng là nguyên nhân khiến nhiều người mắc bẫy: thấy tổng vốn hóa stablecoin liên tục tăng thì lập tức mua các token liên quan. Nhưng con đường truyền dẫn giá trị ở mỗi tầng khác nhau rất nhiều; quy mô stablecoin mở rộng không đồng nghĩa với nhu cầu token tăng tương ứng. Khi bàn về các dự án sau đây, chúng ta sẽ liên tục kiểm chứng logic này.
II. Bốn hướng đi, bốn mô hình stablecoin: Circle, Ethena, Sky, Plasma
Thời kỳ USDT một mình thống trị thị trường đã qua từ lâu. Bốn dự án trọng điểm thực chất trả lời bốn câu hỏi nền tảng hoàn toàn khác nhau: Ai nên phát hành stablecoin, cơ chế nào neo giá ở mức 1 đô la Mỹ, phục vụ nhóm người dùng nào và làm thế nào để tạo lợi nhuận bền vững?
Circle (CRCL / USDC): Đô la kỹ thuật số tuân thủ quy định, đơn vị gần với tài chính truyền thống nhất
Circle là đơn vị trong toàn bộ lĩnh vực gần với tài chính truyền thống chính thống nhất. USDC là stablecoin được bảo chứng đầy đủ bằng dự trữ: khi tạo USDC, người dùng chuyển đô la Mỹ cho Circle; Circle phân bổ khoản tiền tương ứng vào tiền mặt, trái phiếu Kho bạc Mỹ ngắn hạn và các tài sản dự trữ có tính thanh khoản cao khác, đồng thời định kỳ công bố bằng chứng dự trữ. Người dùng đủ điều kiện có thể quy đổi sang đô la Mỹ theo quy định. Tính đến ngày 5 tháng 11 năm 2026, Circle công bố chính thức rằng lượng USDC lưu hành vào khoảng 69,2 tỷ đô la Mỹ, hiện diện tại 185 quốc gia.
Lợi thế cạnh tranh thực sự của Circle chưa bao giờ nằm ở việc công nghệ hào nhoáng đến đâu, mà ở ba lợi thế rất khó sao chép: giấy phép tuân thủ, tính minh bạch của dự trữ và mạng lưới phân phối rộng lớn. Nỗi lo lớn nhất của khách hàng tổ chức là gì? Sợ dự trữ bị làm giả, không thể quy đổi khi có làn sóng rút vốn hoặc đơn vị phát hành bị đóng cửa do không tuân thủ quy định. Circle kiên trì công bố dự trữ hàng tháng, kiểm toán độc lập và cơ chế quy đổi theo tiêu chuẩn, đồng thời liên tục hợp tác với ngân hàng và tổ chức thanh toán. Một sự kiện quan trọng vào tháng 10 năm 2026: USDC nhận được chứng nhận “token tiền điện tử quan trọng” đầu tiên theo khuôn khổ MiCA của EU; từ ngày 12 tháng 11, USDC chịu sự giám sát kép của EBA và cơ quan quản lý Pháp. Có thể xem đây là tấm vé chính thức để gia nhập thị trường tổ chức châu Âu.
Đồng thời, Circle không muốn chỉ dừng lại ở phát hành stablecoin và kiếm lãi. Phạm vi kinh doanh của công ty đang liên tục mở rộng: các tài sản stablecoin đa tiền tệ như USDC và EURC; mạng lưới thanh toán Circle CPN và sản phẩm ngoại hối StableFX; cùng blockchain Layer 1 Arc được xây dựng chuyên biệt cho tài chính stablecoin. Mạng chính Arc chính thức ra mắt vào tháng 9 năm 2026, định vị phục vụ thanh toán stablecoin, giao dịch ngoại hối, cho vay và thị trường vốn tổ chức. Cơ cấu doanh thu của Circle đang dần dịch chuyển từ chỉ có lãi dự trữ sang mở rộng sang phí dịch vụ thanh toán doanh nghiệp, phí dịch vụ công cụ dành cho nhà phát triển và dịch vụ tài chính tổ chức.
Tuy nhiên, mô hình kinh doanh của công ty có một điểm yếu chí mạng không thể né tránh: lợi nhuận phụ thuộc rất nhiều vào lợi suất trái phiếu Kho bạc Mỹ. Nguồn thu cốt lõi nhất của Circle là lãi phát sinh từ tài sản dự trữ. Một khi Cục Dự trữ Liên bang Mỹ bước vào chu kỳ giảm lãi suất, dù lượng USDC phát hành liên tục lập đỉnh mới, lợi suất dự trữ giảm vẫn sẽ làm lợi nhuận bị thu hẹp. Ngoài ra, ngân hàng và các đối tác kênh thanh toán đều sẽ yêu cầu chia sẻ lợi nhuận, tiếp tục thu hẹp dư địa lợi nhuận của đơn vị phát hành.
Ở đây nhất định phải phân biệt hai thứ: bản thân USDC là stablecoin, mục tiêu là neo theo mức 1 đô la Mỹ và không tăng giá; CRCL là cổ phiếu niêm yết của Circle, đại diện cho quyền sở hữu cổ phần. Tin vào mức độ phổ biến của USDC không đồng nghĩa với việc CRCL chắc chắn sẽ tăng giá; ở giữa còn có nhiều biến số như hoạt động kinh doanh của công ty, biến động định giá và chu kỳ lãi suất. Về bản chất, Circle là một công ty công nghệ tài chính chứ không phải giao thức phi tập trung.
Ethena (ENA / USDe): Đô la tổng hợp, stablecoin tạo lợi suất hình thành từ bên trong thế giới tiền mã hóa
Nếu Circle đưa đồng đô la từ hệ thống ngân hàng truyền thống lên chuỗi, thì Ethena là một giải pháp hoàn toàn bắt rễ trong thế giới tiền mã hóa. USDe là stablecoin tổng hợp, không dựa vào tiền mặt và trái phiếu Kho bạc Mỹ làm dự trữ bảo chứng, mà duy trì neo giá bằng chiến lược phòng hộ trung hòa Delta.
Phân tích đơn giản cách vận hành: người dùng gửi tài sản thế chấp đủ điều kiện như BTC, ETH; giao thức nắm giữ tài sản giao ngay, đồng thời mở vị thế bán khống hợp đồng vĩnh cửu có giá trị danh nghĩa tương đương trên sàn giao dịch tập trung. Khi giá coin tăng, vị thế giao ngay có lãi còn vị thế bán khống lỗ; khi giá coin giảm, vị thế giao ngay lỗ còn vị thế bán khống có lãi, bù trừ biến động theo hướng của giá. Nguồn lợi nhuận đến từ tỷ lệ funding của hợp đồng vĩnh cửu và lợi nhuận chênh lệch giá. Người dùng staking USDe để nhận sUSDe và chia sẻ lợi nhuận do chiến lược tạo ra.
Thiết kế này rất hấp dẫn: không cần phụ thuộc vào hệ thống dự trữ của ngân hàng truyền thống, có nguồn gốc trên chuỗi và tự thân mang lại lợi suất, không cần dựa vào các kênh nạp rút tiền pháp định để thúc đẩy tăng trưởng. Ethena cũng đang mở rộng sang các ứng dụng thanh toán bằng cách ra mắt Ethena Pay, thử đưa USDe từ tài sản thế chấp trong DeFi sang thanh toán và quyết toán thực tế. Theo công bố chính thức, tổng quy mô phát hành và quy đổi USDe lũy kế đã vượt 30 tỷ đô la Mỹ. Mọi người lưu ý đây là chỉ số lũy kế, không phải lượng lưu hành hiện tại.
Nhưng trong bốn tài sản này, đây cũng là tài sản có cấu trúc rủi ro phức tạp nhất. Đằng sau mỗi khoản lợi nhuận đều là một mức độ phơi nhiễm rủi ro rõ ràng: Thứ nhất, phần lớn vị thế phòng hộ được lưu ký tại các sàn giao dịch tập trung, nên vốn dĩ đã đi kèm rủi ro lưu ký của nền tảng, rủi ro rút tiền và rủi ro kiểm soát. Thứ hai, lợi nhuận phụ thuộc rất nhiều vào diễn biến tỷ lệ funding của hợp đồng vĩnh cửu. Nếu thị trường giảm giá trong thời gian dài và tỷ lệ funding chuyển âm, các vị thế bán khống sẽ phải liên tục trả chi phí, khiến chiến lược thua lỗ trực tiếp. Thứ ba, khi thị trường biến động cực đoan, chênh lệch giá giữa giao ngay và phái sinh có thể bị kéo giãn, khiến cơ chế phòng hộ mất hiệu lực; nếu đồng thời xảy ra làn sóng rút vốn tập trung quy mô lớn, tài sản thế chấp không kịp chuyển đổi thành tiền một cách êm thấm thì sẽ chịu áp lực mất neo. Thứ tư, APY cao của sUSDe không phải là khoản lợi nhuận cố định được bảo toàn vốn, mà chỉ là sản phẩm nhất thời của diễn biến thị trường, không thể xem như một khoản đầu tư có lợi suất cố định.
Khả năng nắm bắt giá trị của token ENA cũng là điểm gây tranh cãi nhiều nhất trên thị trường. ENA là token quản trị, dùng cho quản trị hệ sinh thái và phân phối ưu đãi, nhưng giữa doanh thu của giao thức và người nắm giữ ENA không có cơ chế phân phối thông qua mua lại rõ ràng như Sky. Liệu quy mô USDe mở rộng có thể chuyển hóa ổn định thành lực mua ENA hay không là vấn đề cốt lõi cần được kiểm chứng liên tục trong dài hạn. Ethena thuộc nhóm chiến lược có tính đổi mới cao, độ nhạy cao và rủi ro cao; phù hợp để theo dõi liên tục, nhưng không phù hợp để ngoại suy diễn biến thị trường một cách tuyến tính đơn giản.
Sky (SKY / USDS): Stablecoin thế chấp phi tập trung, ngân hàng nguyên bản trên chuỗi
Những người chơi lâu năm đều quen thuộc với MakerDAO. Sky là hệ sinh thái của MakerDAO sau khi hoàn tất nâng cấp thương hiệu; USDS là stablecoin kế nhiệm DAI, hai đồng hỗ trợ quy đổi theo tỷ lệ 1:1. Sky đi theo hướng stablecoin được thế chấp vượt mức: người dùng gửi tài sản thế chấp như ETH, token trái phiếu chính phủ, tài sản RWA vào kho, rồi vay USDS theo các tham số quản trị rủi ro; người vay trả phí ổn định. Người dùng có thể gửi USDS vào mô-đun tiết kiệm sUSDS để hưởng lãi suất tiết kiệm của Sky. Phí vay và lợi nhuận từ việc phân bổ vốn mà giao thức thu được sẽ được dùng để mua lại SKY trên thị trường thứ cấp theo quy tắc quản trị, rồi phân phối cho những người tham gia staking SKY. Ngoài ra, SKY đã vĩnh viễn ngừng phát hành thêm token mới, nên không còn áp lực bán do lạm phát liên tục.
Theo tôi, cơ chế của Sky tạo nên một chuỗi khép kín về giá trị rõ ràng nhất trong số các stablecoin phi tập trung: Quy mô lưu thông USDS tăng → nhu cầu vay tăng → doanh thu giao thức tăng → mua lại SKY → lợi ích chảy về người staking. Đây không chỉ đơn giản là phát hành một stablecoin, mà là xây dựng một hệ thống tín dụng trên chuỗi hoàn chỉnh, đóng vai trò như một ngân hàng phi tập trung. Maker đã trải qua nhiều chu kỳ tăng giảm của thị trường và chịu thử thách trong những đợt biến động cực đoan, tích lũy được cả một hệ thống quản trị rủi ro tài sản thế chấp, cơ chế thanh lý và phương án quản trị khẩn cấp. Đây là lợi thế cạnh tranh quý giá nhất của dự án.
Những điểm yếu cũng rất rõ rệt: rủi ro thanh lý dây chuyền do giá tài sản thế chấp biến động mạnh luôn hiện hữu; hợp đồng thông minh, oracle và tham số kho đều là những bề mặt có thể bị tấn công. Dù quản trị mang tính phi tập trung, việc điều chỉnh các tham số cốt lõi vẫn do nhóm quản trị chủ chốt dẫn dắt, nên tồn tại rủi ro tập trung quyền quản trị. Ngoài ra, cơ sở người dùng USDS hiện vẫn chủ yếu nằm trong giới DeFi. Để tiến vào những ứng dụng B2B thực tế như thanh toán doanh nghiệp và chuyển tiền xuyên biên giới, dự án vẫn còn một chặng đường dài.
Circle trả lời câu hỏi “làm thế nào để phát hành đồng đô la kỹ thuật số tuân thủ quy định”, còn Sky trả lời câu hỏi “làm thế nào để tạo ra stablecoin neo theo đô la từ tín dụng trên chuỗi, không phụ thuộc vào ngân hàng truyền thống”. Câu chuyện của hai bên hoàn toàn thuộc hai khía cạnh khác nhau.
Plasma (XPL): Mạng lưới quyết toán chuyên dụng cho stablecoin, đường cao tốc của đồng đô la kỹ thuật số
Ba dự án trước đều có vai trò cốt lõi là đơn vị phát hành stablecoin. Plasma thì khác: bản thân dự án không phát hành stablecoin. Đây là một blockchain nền tảng được định vị chuyên biệt để phục vụ thanh toán và quyết toán stablecoin.
Các blockchain phổ biến hiện nay có một số điểm yếu cố hữu khi được dùng để thanh toán bằng stablecoin: phí Gas biến động mạnh, mạng lưới tắc nghẽn, người dùng phải nắm giữ token gốc mới trả được phí giao dịch, khiến rào cản quá cao đối với các thương nhân phổ thông và người dùng cá nhân. Thiết kế của Plasma ưu tiên stablecoin: chuyển stablecoin không mất phí Gas, tạo khối trong 1 giây và tương thích EVM. Người dùng có thể trực tiếp thanh toán bằng USDC, USDT mà không cần nắm giữ XPL. Khách hàng mục tiêu là các nhà cung cấp dịch vụ thanh toán xuyên biên giới, thương nhân bán lẻ nhận thanh toán, nền tảng trả lương và hệ thống quyết toán B2B.
Định vị này có tiềm năng rất lớn. Khi thị trường stablecoin phát triển, chắc chắn sẽ cần một mạng lưới nền tảng được tối ưu chuyên biệt cho trải nghiệm thanh toán. Nhưng nó đồng thời mang theo một bài toán cấu trúc chí mạng, cũng là điều đầu tiên bất kỳ ai nghiên cứu Plasma cần suy nghĩ: Nếu phần lớn hoạt động thanh toán có thể được thực hiện trọn vẹn chỉ bằng stablecoin, người dùng hoàn toàn không cần XPL, thì ngoài staking của validator và ưu đãi hệ sinh thái, còn nhu cầu liên tục, thiết yếu nào để hỗ trợ giá trị XPL? Lưu lượng không đồng nghĩa với giá trị token. Dù khối lượng chuyển stablecoin có cao đến đâu, nếu toàn bộ quá trình lưu chuyển không gắn với token gốc thì lợi ích từ lưu lượng rất khó truyền tới người nắm giữ token. Những số liệu mà dự án quảng bá, chẳng hạn hơn 50 quốc gia và 50 triệu thương nhân đối tác, cũng cần được phân biệt rõ: đó là mạng lưới kênh đối tác hay các giao dịch thanh toán độc lập thực sự trên chuỗi? Nhiều blockchain thanh toán đời đầu đã dùng trợ cấp để thúc đẩy khối lượng giao dịch trong ngắn hạn, nhưng sau khi ngừng trợ cấp thì lưu lượng nhanh chóng sụt giảm.
Vì vậy, Plasma là một dự án hạ tầng điển hình cần được theo dõi. Chỉ có một chỉ số cốt lõi để kiểm chứng câu chuyện của dự án có thành hiện thực hay không: liệu dự án có thể tích lũy lưu lượng thanh toán B2B độc lập, có khách hàng quay lại và phát sinh nhu cầu thực sự, thay vì chỉ là dòng tiền thử nghiệm trong nội bộ ngành hay không. Mô hình nắm bắt giá trị của XPL là mô hình khó kiểm chứng nhất trong toàn bộ lĩnh vực này.
III. Bốn chất xúc tác lớn của ngành định hình hướng đi của thị trường stablecoin
Sự bùng nổ của thị trường stablecoin sẽ không đến từ tâm lý đầu cơ trong thị trường tăng giá tiền mã hóa, mà phụ thuộc vào tốc độ hệ thống tài chính truyền thống đón nhận nó. Có bốn biến số sẽ tiếp tục định hình lại toàn bộ cục diện thị trường trong hai năm tới.
Thứ nhất, khung pháp lý stablecoin toàn cầu được triển khai, trọng tâm là Đạo luật GENIUS của Mỹ. Ngày 21 tháng 10 năm 2026, Văn phòng Kiểm soát Tiền tệ Mỹ (OCC) công bố các quy định thực thi đi kèm Đạo luật GENIUS, dự kiến chính thức có hiệu lực vào ngày 18 tháng 1 năm 2027. Các quy định này đặt ra yêu cầu bắt buộc về cơ cấu dự trữ, quy tắc quy đổi, quản lý thanh khoản và tiêu chuẩn quản trị rủi ro đối với các đơn vị phát hành stablecoin được cấp phép. Quy định rõ ràng là con dao hai lưỡi. Mặt tích cực: chỉ khi quy định pháp luật minh bạch thì ngân hàng, doanh nghiệp lớn và công ty thanh toán truyền thống mới dám đưa stablecoin vào quy trình hoạt động chính thức; những người chơi hàng đầu tuân thủ quy định sẽ hưởng lợi lớn hơn từ thị trường, trong đó Circle là bên hưởng lợi trực tiếp nhất. Mặt tiêu cực: chi phí tuân thủ sẽ tăng mạnh, các đơn vị phát hành stablecoin nhỏ và không có giấy phép sẽ dần bị đào thải; quy định cũng trao cho đơn vị phát hành nghĩa vụ đóng băng địa chỉ và rà soát tuân thủ. Stablecoin không đồng nghĩa với một kênh chuyển tiền tự do, ẩn danh và không bị giám sát. Nhiều người mơ tưởng rằng stablecoin phi tập trung và không chịu sự kiểm soát; thực tế sẽ tiếp tục bác bỏ quan niệm này.
Thứ hai, các ngân hàng truyền thống bắt đầu thử nghiệm quyết toán bằng stablecoin. Stablecoin là kênh bổ trợ cho hệ thống ngân hàng, chứ không phải phương án thay thế. Việc PNC Bank gần đây hợp tác với Coinbase thử nghiệm quyết toán doanh nghiệp bằng USDC là một sự kiện tiêu biểu: sau khi khách hàng doanh nghiệp nhận USDC, hệ thống có thể tự động quy đổi thành đô la Mỹ và chuyển vào tài khoản ngân hàng. Mô hình này rất điển hình: stablecoin sẽ không thay thế SWIFT, mà trở thành một kênh quyết toán phụ trợ song song hoạt động 24/7. Trong tương lai, dòng tiền doanh nghiệp sẽ vận hành như sau: tài khoản ngân hàng doanh nghiệp → quy đổi sang stablecoin → quyết toán xuyên biên giới nhanh chóng trên chuỗi → bên nhận quy đổi sang nội tệ và chuyển về tài khoản ngân hàng. Ngân hàng kiểm soát các điểm vào ra của tiền pháp định, còn stablecoin đảm nhiệm khâu luân chuyển tốc độ cao ở giữa. Quan hệ giữa ngân hàng và đơn vị phát hành stablecoin thiên về hợp tác hơn là cạnh tranh. Circle hợp tác với ACI Worldwide để tích hợp USDC vào mạng lưới thanh toán nội địa Mỹ Latinh cũng theo cùng logic: đưa một lớp quyết toán bằng stablecoin vào hệ thống thanh toán truyền thống hiện có.
Thứ ba, nhu cầu mang tính cấu trúc đối với đồng đô la trên toàn cầu sẽ tồn tại lâu dài. Nhu cầu bảo toàn giá trị bằng tài sản đô la của người dân tại các nền kinh tế có lạm phát cao, nhu cầu chuyển tiền của lao động xuyên biên giới và khoảng trống dịch vụ tài chính bằng đô la thuận tiện ở các thị trường mới nổi đều là những nhu cầu dài hạn. Tuy nhiên, kiểm soát ngoại hối, kiểm soát vốn và yêu cầu tuân thủ thuế tại các quốc gia sẽ liên tục giới hạn mức độ mở rộng của stablecoin. Việc phổ biến stablecoin không phải là một quá trình toàn cầu hóa diễn ra đồng đều, mà sẽ phân hóa rõ rệt giữa các quốc gia: có nơi tích cực đón nhận, có nơi hạn chế nghiêm ngặt.
Thứ tư, hệ sinh thái tài chính trên chuỗi tiếp tục mở rộng. DeFi, RWA, phái sinh trên chuỗi và thanh toán tự động của AI Agent đều cần stablecoin làm phương tiện định giá và quyết toán. Câu chuyện AI Agent tự gọi dịch vụ, tự động thanh toán chi phí năng lực tính toán và API chỉ có thể trở thành hiện thực khi có một hệ thống stablecoin có thể lập trình và quyết toán tự động. Đây cũng là điểm giao nhau giữa stablecoin và câu chuyện AI Crypto.
IV. Năm rủi ro cấu trúc của thị trường stablecoin dễ bị bỏ qua nhất
Sau khi bàn về cơ hội, hãy cùng bình tâm nói về rủi ro. Nhiều rủi ro ẩn sau những câu chuyện hào nhoáng và chỉ bộc lộ khi nhìn trong một khoảng thời gian dài.
Rủi ro chu kỳ lãi suất: lãi suất giảm là yếu tố bất lợi lớn nhất đối với Circle. Công thức tính lợi nhuận từ dự trữ rất đơn giản: lợi nhuận dự trữ ≈ quy mô dự trữ bình quân × lợi suất trái phiếu Kho bạc Mỹ. Dù quy mô tăng, chỉ cần lợi suất giảm thì lợi nhuận vẫn sụt giảm.
Rủi ro mất neo theo từng loại: cùng được gọi là stablecoin nhưng cơ chế bảo đảm neo giá hoàn toàn khác nhau. Stablecoin được bảo chứng bằng dự trữ, stablecoin tổng hợp dựa trên phòng hộ và stablecoin thế chấp vượt mức có khả năng chống chịu rất khác nhau khi xảy ra rút vốn ồ ạt hoặc mất neo; không thể đánh đồng tất cả.
Rủi ro pháp lý và kiểm soát địa chỉ: đơn vị phát hành stablecoin tuân thủ quy định cần phối hợp thực hiện danh sách trừng phạt và yêu cầu phong tỏa theo lệnh tư pháp. Địa chỉ trên chuỗi có thể tra cứu không có nghĩa là ẩn danh hay không bị kiểm soát.
Rủi ro về kênh nạp và rút tiền: quyết toán trên chuỗi chỉ là khâu trung gian của thanh toán. Một khi các kênh nạp rút tiền pháp định bị siết chặt hoặc nhà cung cấp dịch vụ ngừng hoạt động, lợi thế thanh toán xuyên biên giới của stablecoin sẽ biến mất hoàn toàn. Điểm yếu nhất trong toàn bộ quy trình sẽ quyết định giới hạn trải nghiệm cuối cùng.
Rủi ro đứt gãy truyền dẫn giá trị: đây là cái bẫy mà nhà đầu tư nhỏ lẻ dễ mắc phải nhất. Vốn hóa stablecoin tăng ≠ token tăng giá. Stablecoin là cơ sở hạ tầng, còn token chỉ là một thành phần trong hệ sinh thái; ở giữa còn có nhiều rào cản như quy tắc doanh thu, cơ chế mua lại, lịch mở khóa token và lạm phát.
V. Xây dựng hệ thống chỉ số theo dõi của riêng mình, ngừng đầu tư theo câu chuyện chỉ dựa vào vốn hóa thị trường
Từ nay, khi theo dõi thị trường stablecoin, đừng chỉ chăm chăm vào tổng vốn hóa hay khối lượng chuyển tiền trên chuỗi. Dưới đây là khung theo dõi dài hạn tôi tổng hợp cho mọi người: Chỉ số cốt lõi cấp một: lượng stablecoin lưu hành, tỷ lệ giữa khối lượng giao dịch thanh toán thực và tổng khối lượng chuyển tiền, doanh thu ròng của giao thức, lịch sử quy đổi và lợi suất tài sản dự trữ. Chỉ số kiểm chứng cấp hai: số lượng thương nhân và khách hàng doanh nghiệp B2B, quy mô thanh toán lặp lại của thương nhân, cơ cấu tài sản thế chấp, lịch sử thực hiện mua lại token và kế hoạch mở khóa token. Đối với hạ tầng thanh toán, cần đặc biệt theo dõi thêm: tỷ lệ thanh toán thành công, tổng chi phí toàn quy trình và thời gian hoàn tất trung bình.
Trong đó, chỉ số quan trọng nhất là tỷ trọng thanh toán thực. Về bản chất, chỉ số này giúp chúng ta phân biệt hai điều: dòng tiền đang luân chuyển, cạnh tranh nội bộ trong giới tiền mã hóa hay thực sự đi vào thương mại thực tế và hoạt động kinh doanh của doanh nghiệp.
VI. Thứ tự ưu tiên nghiên cứu bốn dự án
Thứ tự dưới đây là đánh giá chủ quan dựa trên mô hình kinh doanh dài hạn, vị trí trong chuỗi ngành, mức độ trưởng thành của sản phẩm và con đường nắm bắt giá trị; tuyệt đối không phải dự báo mức tăng giá trong ngắn hạn:
Circle (CRCL / USDC)|Ưu tiên nghiên cứu 9.5/10 Đô la kỹ thuật số tuân thủ quy định, hợp tác ngân hàng và mạng lưới thanh toán; logic kinh doanh thực tế vững chắc nhất. Cần theo dõi sát nguồn cung USDC, lợi nhuận dự trữ, chi phí phân phối và doanh thu dịch vụ thanh toán.
Sky (SKY / USDS)|Quan tâm đặc biệt 9.2/10 Đô la phi tập trung và hệ thống tín dụng trên chuỗi có giá trị dài hạn. Cần theo dõi sát tăng trưởng USDS, nhu cầu vay, doanh thu ròng của giao thức và tiến độ triển khai mua lại SKY.
Plasma (XPL)|Theo dõi tiềm năng tăng trưởng 9.0/10 Mạng lưới thanh toán stablecoin chuyên dụng, có nhiều dư địa để phát triển hạ tầng. Cần kiểm chứng lưu lượng thanh toán thực, tỷ lệ thương nhân chấp nhận và liệu mô hình nắm bắt giá trị của XPL có vận hành được hay không.
Ethena (ENA / USDe)|Theo dõi rủi ro cao 8.8/10 Chiến lược lợi nhuận bằng đô la tổng hợp có tính đổi mới rất cao, nhưng cấu trúc phòng hộ, đối tác giao dịch và rủi ro tỷ lệ funding phức tạp hơn. Cần theo dõi sát cấu trúc tài sản thế chấp của USDe, áp lực quy đổi và quan hệ cung cầu của ENA.
Lời kết: Đích đến của stablecoin không phải là thay thế ngân hàng, mà là bổ sung thêm một lớp quyết toán kỹ thuật số
Nhiều câu chuyện vĩ mô cho rằng stablecoin sẽ xóa bỏ SWIFT và thay thế ngân hàng. Cá nhân tôi không đồng tình với nhận định này. Dịch vụ tiền gửi, quản trị rủi ro tín dụng và mạng lưới thanh toán bù trừ nội địa của ngân hàng có giá trị không thể thay thế. Vai trò thực sự của stablecoin là bổ sung một lớp quyết toán đô la kỹ thuật số có thể lập trình trên nền tảng tài chính toàn cầu hiện có.
Bức tranh tương lai có lẽ sẽ như sau: ngân hàng, nhà cung cấp dịch vụ thanh toán, doanh nghiệp và người dùng phổ thông là điểm khởi đầu và kết thúc của dòng tiền; các đơn vị phát hành tuân thủ quy định như Circle, giao thức phi tập trung như Sky và sản phẩm lợi suất tổng hợp như Ethena cung cấp đô la kỹ thuật số với các mức độ rủi ro khác nhau; Plasma, Arc và các blockchain công khai khác đảm nhiệm mạng lưới quyết toán nền tảng tốc độ cao; tầng ứng dụng phía trên phục vụ nhiều mục đích như chuyển tiền xuyên biên giới, quyết toán doanh nghiệp, DeFi và thanh toán tự động bằng AI.
Bốn dự án chiếm giữ những vị trí không thể thay thế trong bức tranh này: Circle giải quyết việc phát hành tuân thủ quy định, Sky xây dựng tín dụng phi tập trung, Ethena cung cấp đô la lợi suất nguyên bản trên chuỗi, còn Plasma đảm nhiệm luân chuyển vốn tốc độ cao. Chúng không đơn thuần là các đối thủ cạnh tranh, mà giống như những mô-đun khác nhau trong cùng một hệ sinh thái lớn.
Thị trường stablecoin là một trong số ít lĩnh vực của ngành tiền mã hóa cùng lúc hội tụ nhu cầu từ các tổ chức tài chính truyền thống, dòng tiền thực, lộ trình pháp lý rõ ràng và các ứng dụng liên tục được triển khai. Lĩnh vực này không có sức bùng nổ như Meme, cũng không có những tưởng tượng lãng mạn như câu chuyện AI, nhưng là con đường vững chắc và rõ ràng nhất để Web3 tiến vào tài chính chính thống.
Thời điểm bùng nổ thực sự của lĩnh vực này sẽ không phải là ngày vốn hóa stablecoin lập đỉnh mới. Mà là khi ngày càng nhiều doanh nghiệp biến stablecoin từ “dự án thử nghiệm ngắn hạn” thành công cụ quản lý tài chính thường xuyên; khi thương nhân liên tục quay lại sử dụng thay vì chỉ thử nghiệm một lần; khi doanh thu dịch vụ của dự án tăng trưởng ổn định và có cơ chế rõ ràng để chuyển lợi ích cho cổ đông hoặc người nắm giữ token.
Trước khi thời điểm đó đến, điều chúng ta cần làm là phân biệt “dòng tiền luân chuyển vô ích trên chuỗi” với “nhu cầu bắt rễ trong nền kinh tế thực”, phân biệt “tăng trưởng của bản thân stablecoin” với “logic nắm bắt giá trị của token”, rồi từ từ theo dõi, không vội để sức nóng ngắn hạn cuốn đi. Bài viết này là nghiên cứu về lĩnh vực, không cấu thành lời khuyên đầu tư. Hợp đồng vĩnh cửu là sản phẩm phái sinh có rủi ro cao; dữ liệu nền tảng và cơ chế token đều có thể thay đổi. Trước khi đầu tư, cần kiểm tra thông báo chính thức mới nhất và dữ liệu trên chuỗi.
Lưu ý: Nội dung trên chỉ là cách nhìn nhận cá nhân về ngành, không cấu thành bất kỳ lời khuyên đầu tư nào.
Nếu bạn cũng quan tâm đến giao dịch, hãy để lại bình luận bên dưới hoặc tham gia phòng trò chuyện để cùng trao đổi, cùng học hỏi và cùng phát triển.
