自由现金流收益率是什么?为什么它比市盈率更适合比较成熟公司?
💵 两家公司市盈率同为20倍,为何现金创造能力可能完全不同?
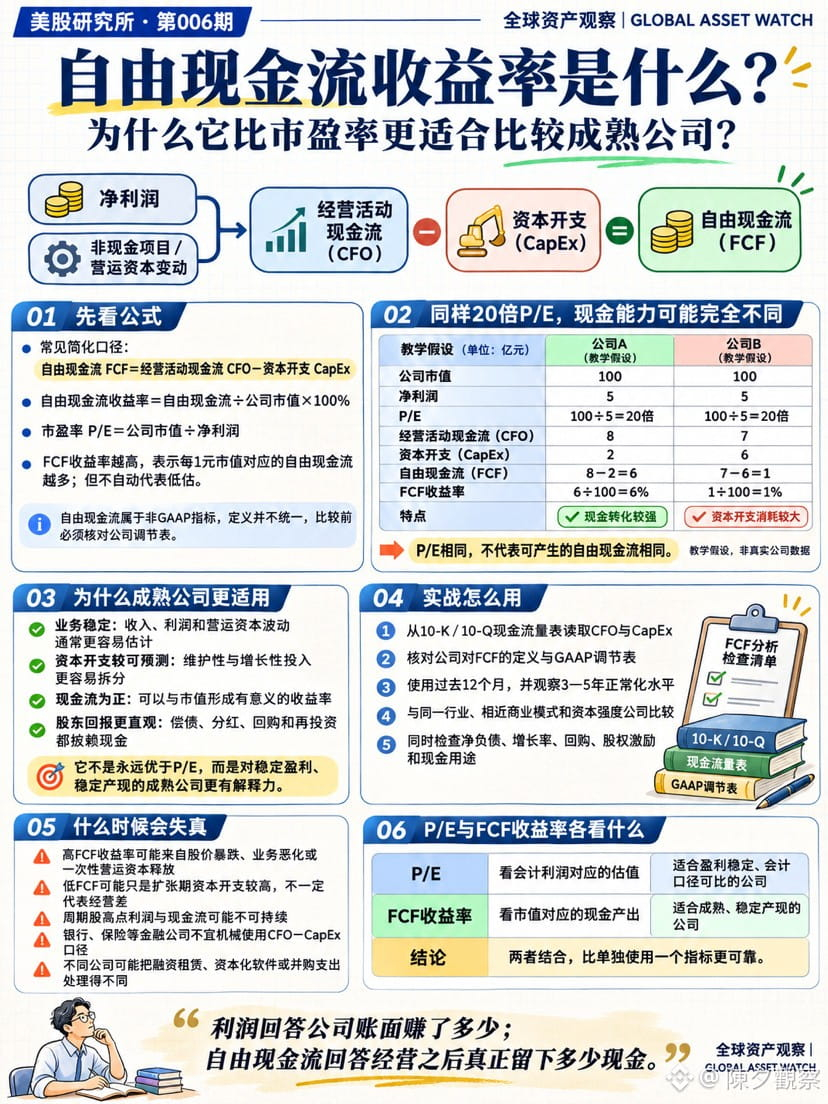
常见简化口径:
自由现金流FCF=经营活动现金流-资本开支
自由现金流收益率=FCF÷公司市值×100%
它表示投资者每支付1元市值,对应多少自由现金流。收益率越高,现金产出相对市值越多,但不代表股票一定被低估。
教学案例:
两家公司市值均为100亿元
净利润均为5亿元
P/E均为20倍
公司A:CFO 8亿元-资本开支2亿元=FCF 6亿元,FCF收益率6%
公司B:CFO 7亿元-资本开支6亿元=FCF 1亿元,FCF收益率1%
相同P/E并不代表相同的现金创造能力。P/E关注会计利润,自由现金流收益率则将营运资本变化、非现金项目和资本开支的现金影响纳入观察。
CFA Institute指出,EPS可能受会计处理影响、波动较大甚至为负;现金流指标通常更适合作为补充,但仍需根据商业模式、资本结构和增长阶段选择口径。
FCF收益率更适合分析业务稳定、持续盈利且资本开支较可预测的成熟公司。使用时应:
核对10-K/10-Q现金流量表
检查公司对FCF的具体定义
观察过去12个月及3—5年正常化水平
只与同行及资本强度相近的公司比较
同时分析净负债、增长率、回购和股权激励
⚠️ 自由现金流是非GAAP指标,没有完全统一的定义。SEC提醒,它不能简单理解为可任意分配的剩余现金,因为债务偿付等必要支出可能尚未扣除。
利润回答公司账面赚了多少;自由现金流回答经营之后真正留下多少现金。
下一期预告|周三·Crypto课堂·第006期
《资金费率是什么?正费率和负费率如何反映多空拥挤?》
💵 两家公司市盈率同为20倍,为何现金创造能力可能完全不同?
常见简化口径:
自由现金流FCF=经营活动现金流-资本开支
自由现金流收益率=FCF÷公司市值×100%
它表示投资者每支付1元市值,对应多少自由现金流。收益率越高,现金产出相对市值越多,但不代表股票一定被低估。
教学案例:
两家公司市值均为100亿元
净利润均为5亿元
P/E均为20倍
公司A:CFO 8亿元-资本开支2亿元=FCF 6亿元,FCF收益率6%
公司B:CFO 7亿元-资本开支6亿元=FCF 1亿元,FCF收益率1%
相同P/E并不代表相同的现金创造能力。P/E关注会计利润,自由现金流收益率则将营运资本变化、非现金项目和资本开支的现金影响纳入观察。
CFA Institute指出,EPS可能受会计处理影响、波动较大甚至为负;现金流指标通常更适合作为补充,但仍需根据商业模式、资本结构和增长阶段选择口径。
FCF收益率更适合分析业务稳定、持续盈利且资本开支较可预测的成熟公司。使用时应:
核对10-K/10-Q现金流量表
检查公司对FCF的具体定义
观察过去12个月及3—5年正常化水平
只与同行及资本强度相近的公司比较
同时分析净负债、增长率、回购和股权激励
⚠️ 自由现金流是非GAAP指标,没有完全统一的定义。SEC提醒,它不能简单理解为可任意分配的剩余现金,因为债务偿付等必要支出可能尚未扣除。
利润回答公司账面赚了多少;自由现金流回答经营之后真正留下多少现金。
下一期预告|周三·Crypto课堂·第006期
《资金费率是什么?正费率和负费率如何反映多空拥挤?》