
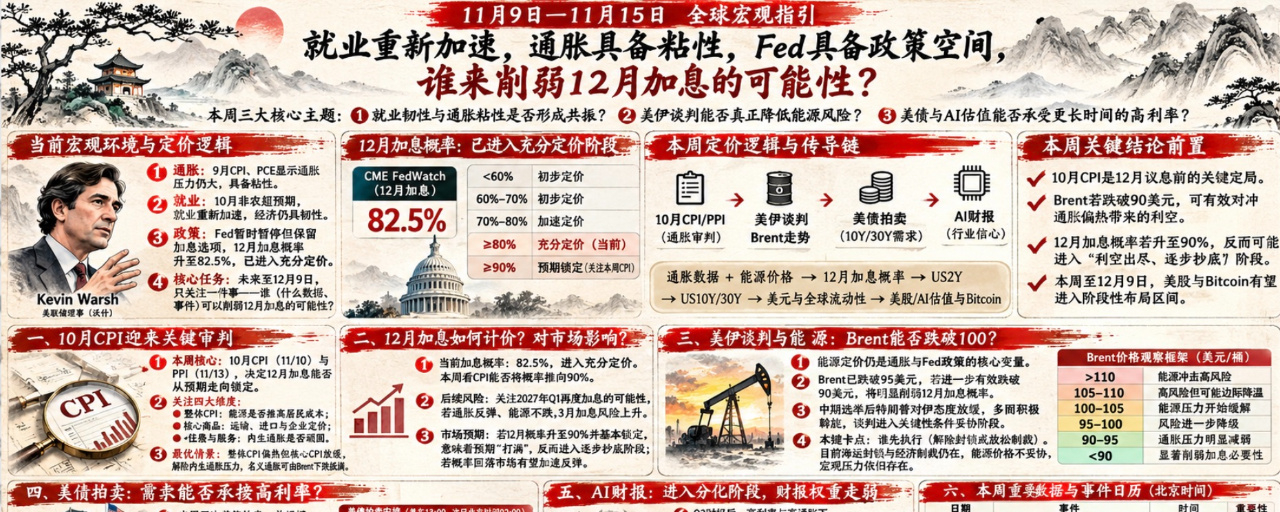
Triển vọng vĩ mô toàn cầu từ ngày 9 đến 15 tháng 11: Việc làm tăng tốc trở lại, lạm phát dai dẳng, Fed còn dư địa chính sách; điều gì có thể làm giảm khả năng tăng lãi suất trong tháng 12?
Ba chủ đề trọng tâm trong tuần:
a. Sức bền của việc làm và tính dai dẳng của lạm phát có cộng hưởng với nhau không?
b. Đàm phán Mỹ-Iran có thể thực sự làm giảm rủi ro năng lượng không?
c. Trái phiếu Kho bạc Mỹ và định giá AI có thể chịu đựng lãi suất cao trong thời gian dài hơn không?
Logic định giá trong tuần: Tính đến thời điểm hiện tại, thị trường vĩ mô đang ở trong môi trường nào?
CPI và PCE tháng 9 đã cho chúng ta thấy áp lực lạm phát trong quá khứ rất lớn; đồng thời, dữ liệu việc làm tháng 10 quá nóng cho thấy thị trường lao động đang tăng tốc trở lại. Kết hợp hai yếu tố này, Fed có thêm lý do và khả năng tăng lãi suất!
Hiện xác suất tăng lãi suất tháng 12 đã tăng lên 80%, bước vào giai đoạn định giá đầy đủ. Nói cách khác, biến động của thị trường tài chính hiện đã tính đến khả năng cao lãi suất sẽ tăng trong tháng 12, đồng nghĩa với việc các tài sản rủi ro đang chịu áp lực từ việc tăng lãi suất. #CPI前瞻,12月利率走向迎关键考验
Từ đầu tuần này đến cuộc họp chính sách ngày 9 tháng 12, chúng ta chỉ cần chú ý một điều: yếu tố nào (dữ liệu hay sự kiện nào) có thể làm giảm xác suất tăng lãi suất tháng 12!
Trong tuần này có CPI tháng 10, PPI tháng 10 và PCE tháng 10 vào ngày 25 tháng 11. Đây là những dữ liệu hạn chế mà thị trường có thể theo dõi trước cuộc họp chính sách tháng 12. Đặc biệt là dữ liệu lạm phát: dù Fed quan tâm đến PCE hơn, CPI vẫn có thể đưa ra tín hiệu dự báo nhất định về lạm phát. Vì vậy, CPI tháng 10 trong tuần này có thể trở thành yếu tố then chốt định hình kỳ vọng trước cuộc họp chính sách!
Tất nhiên, CPI và PCE phản ánh lạm phát trong quá khứ, còn giá Brent mới thể hiện kỳ vọng lạm phát trong tương lai. Bên cạnh việc theo dõi dữ liệu, nếu tình hình Mỹ-Iran được giải quyết và giá Brent giảm xuống dưới 90 USD, điều đó có thể bù đắp hiệu quả tác động tiêu cực từ dữ liệu lạm phát tháng 10 xấu.
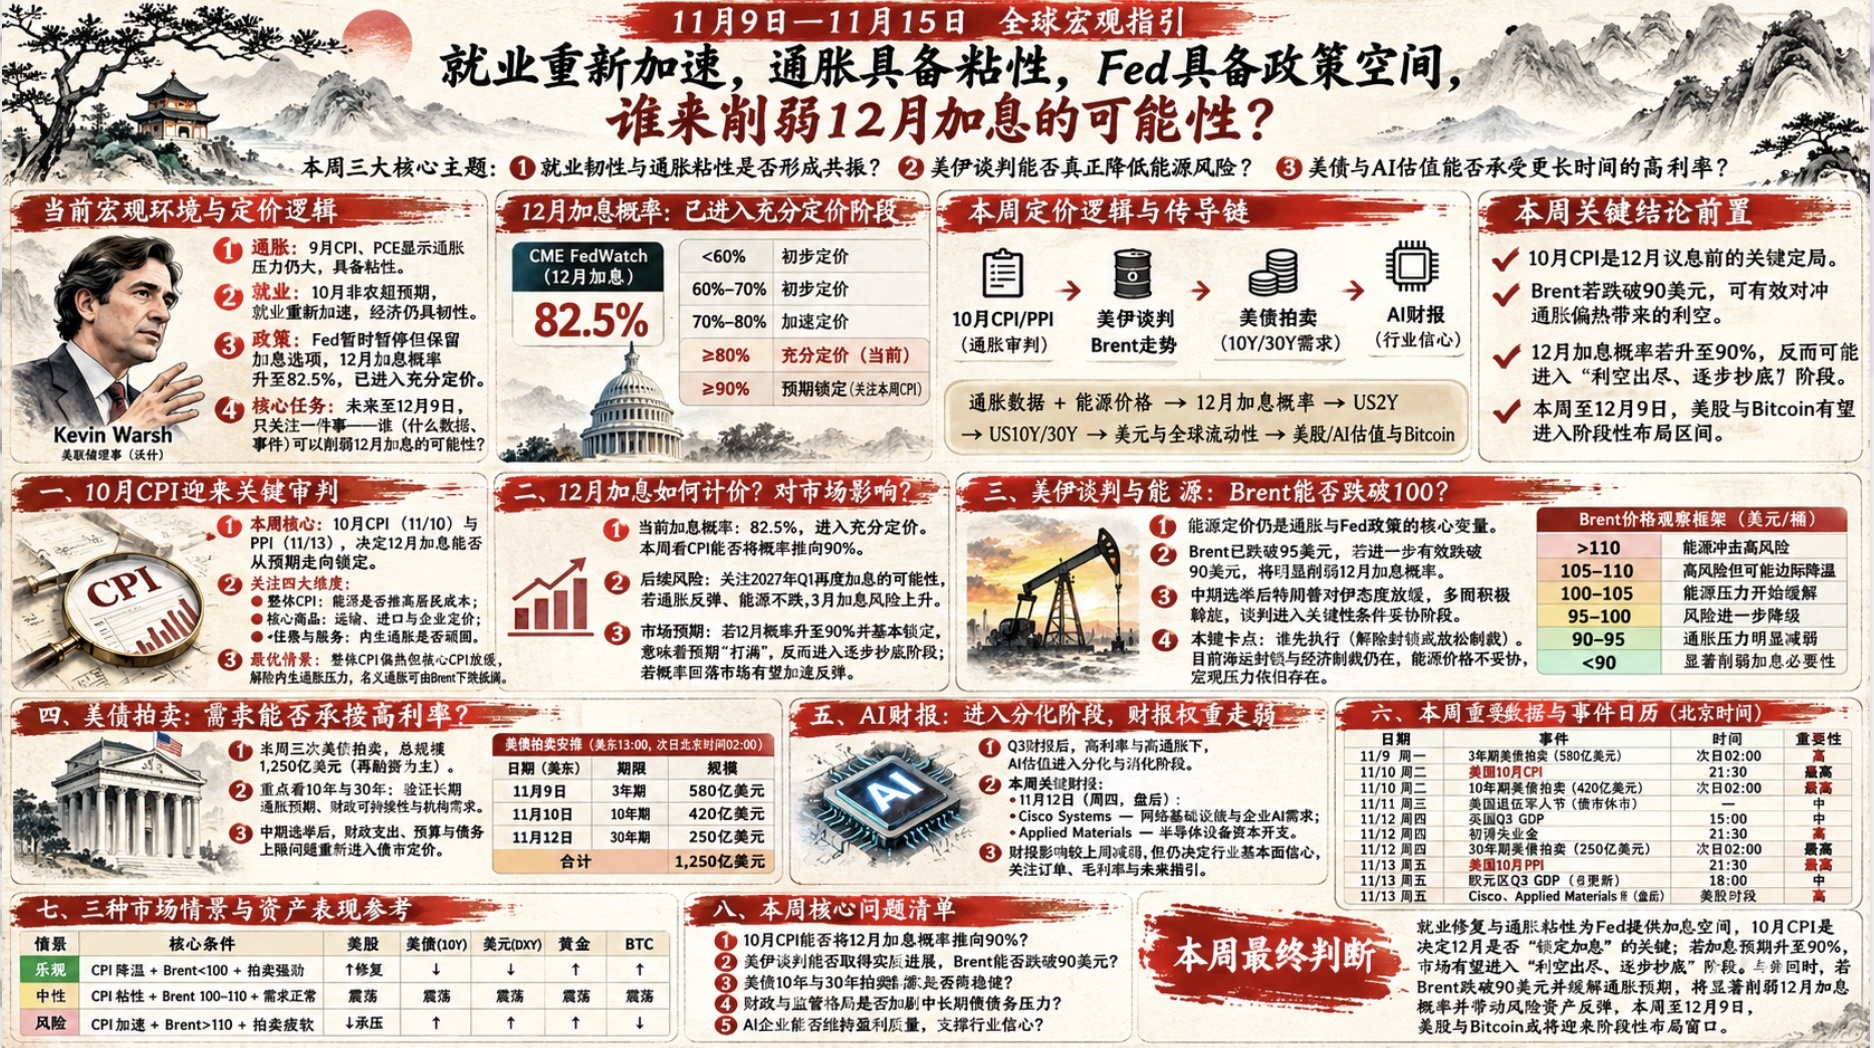
Chủ đề chính thứ nhất: CPI tháng 10 bước vào thời điểm phán định then chốt; liệu khả năng tăng lãi suất tháng 12 có chuyển từ kỳ vọng sang gần như chắc chắn?
1. Hiện xác suất tăng lãi suất tháng 12 theo CME là 82,5%, đã bước vào vùng định giá đầy đủ. Tuần này, cần xem dữ liệu lạm phát có thể đẩy xác suất lên 90% hay không. Khi đạt 90%, về mặt xác suất, có thể xem là kỳ vọng đã được chốt (nhưng vẫn không có nghĩa là chắc chắn tăng lãi suất).
2. Cần xem xét tổng thể nhóm dữ liệu lạm phát tuần này. CPI cho thấy liệu năng lượng có đẩy chi phí sinh hoạt chung của người dân lên cao hay không. Hàng hóa lõi phản ánh liệu chi phí vận tải, nhập khẩu và áp lực định giá của doanh nghiệp có bắt đầu truyền dẫn hay không. Nhà ở và dịch vụ lõi cho thấy lạm phát nội sinh còn dai dẳng hay không. Biến động theo tháng cho thấy động lực lạm phát mới nhất có đang tăng tốc hay không, thay vì chỉ chịu ảnh hưởng của hiệu ứng cơ sở.
3. Theo dự báo CPI hiện tại, kết quả tốt nhất là các chỉ số đều giảm, áp lực lạm phát hạ nhiệt. Tuy nhiên, xét theo diễn biến giá dầu tháng 19, khả năng này rất thấp. Vì vậy, đánh giá hợp lý nhất là CPI tổng thể vẫn nóng và dai dẳng, nhưng CPI lõi chậm lại. Chỉ cần áp lực lạm phát nội sinh được giải tỏa, áp lực lạm phát danh nghĩa có thể được bù đắp bằng việc giá Brent giảm.
Chủ đề chính thứ hai: Định giá khả năng tăng lãi suất tháng 12 như thế nào? Ảnh hưởng đến thị trường ra sao?
1. Hiện CME tính xác suất tăng lãi suất tháng 12 là 82,5%, đã bước vào giai đoạn định giá đầy đủ. Xét theo xác suất, trên 60% là định giá ban đầu, trên 70% là định giá tăng tốc, 80% là định giá đầy đủ và 90% là gần như chắc chắn. Trọng tâm tuần này là xem CPI có thể khiến xác suất tăng lãi suất tháng 12 được chốt hay không.
2. Tiếp theo, cần chú ý rủi ro tăng lãi suất trở lại trong quý 1 năm 2027. Một khi xác suất tăng lãi suất tháng 12 chạm trần, lạm phát bật tăng nghiêm trọng hơn và giá năng lượng không giảm, khả năng tăng lãi suất lần tiếp theo có thể tăng lên. Khi kỳ vọng tăng lãi suất liên tiếp yếu đi, khả năng tăng lãi suất vào tháng 3 năm sau sẽ lớn hơn.
3. Logic định giá của thị trường: tuần này, xác suất tăng lãi suất tháng 12 bước vào giai đoạn định giá đầy đủ ở mức 80%, và diễn biến của thị trường tài chính đều đang phản ánh điều đó. Vì vậy, nếu CPI tuần này đẩy xác suất tăng lãi suất lên 90%, tức vào giai đoạn gần như chắc chắn, thì các hoạt động tiếp theo nên bắt đầu hướng đến bắt đáy. Bởi theo kỳ vọng, một khi thị trường đã chốt kỳ vọng và định giá đầy đủ, khi việc tăng lãi suất được xác nhận, thị trường có thể phục hồi. Nếu xác suất tăng lãi suất tháng 12 suy yếu, thị trường sẽ phục hồi nhanh hơn.
Chủ đề chính thứ ba: Đàm phán Mỹ-Iran bước vào giai đoạn thương lượng thực chất về các điều kiện; liệu giá Brent có thể thực sự giảm xuống dưới 100 USD?
1. Định giá năng lượng vẫn là trọng tâm của kỳ vọng giao thông hiện nay; đằng sau kỳ vọng lạm phát là logic định giá chính sách của Fed. Vì vậy, giá năng lượng vẫn là chủ đề lớn.
2. Hiện giá Brent đã giảm xuống dưới 95 USD, áp lực lạm phát trong tương lai sẽ dịu bớt. Nếu giá giảm xuống dưới 90 USD một cách bền vững, cần lưu ý khả năng này sẽ làm suy yếu xác suất tăng lãi suất tháng 12.
3. Sau bầu cử giữa nhiệm kỳ, Đảng Cộng hòa suy yếu và thái độ của Trump đối với Iran dịu đi rõ rệt. Nhiều quốc gia trung gian bắt đầu đến Tehran để tích cực hòa giải. Tình hình Mỹ-Iran bước vào giai đoạn then chốt của các nhượng bộ về điều kiện; nếu đạt được thỏa thuận, hai bên có thể khôi phục các dấu hiệu đàm phán hòa bình.
4. Điểm mấu chốt hiện nay là bên nào hành động trước, vì bên đó mới có thể phá vỡ thế bế tắc và thúc đẩy đàm phán. Đồng thời, dù Trump đã giảm khả năng tấn công Iran, phương án này vẫn được giữ lại như một lựa chọn; lệnh phong tỏa hàng hải và kinh tế đối với Iran vẫn còn hiệu lực. Nếu giá năng lượng không hạ nhiệt, áp lực vĩ mô vẫn sẽ còn.
Chủ đề chính thứ tư: Chủ đề bổ trợ — tình hình đấu giá trái phiếu Kho bạc Mỹ!
1. Tuần này có ba phiên đấu giá trái phiếu Kho bạc Mỹ: ngày 9, 10 và 12 tháng 11, lần lượt đấu giá trái phiếu kỳ hạn 3 năm, 10 năm và 30 năm, với số tiền tương ứng là 58 tỷ, 42 tỷ và 25 tỷ USD.
2. Vì sao cần theo dõi các phiên đấu giá trái phiếu Kho bạc Mỹ trong tuần này? Bởi trong vài tuần qua, chúng ta luôn theo dõi xem lợi suất cao có thu hút thêm vốn vào trái phiếu chính phủ Mỹ hay không, hay nhà đầu tư sẽ đòi hỏi lợi suất cao hơn do thâm hụt ngân sách, phần bù kỳ hạn và rủi ro lạm phát?
3. Các phiên đấu giá trái phiếu Kho bạc Mỹ kỳ hạn 10 năm và 30 năm trong tuần này có thể trực tiếp phản ánh phản ứng của phía cầu như thế nào; đặc biệt, trái phiếu kỳ hạn 30 năm nhạy cảm hơn với kỳ vọng lạm phát dài hạn, tính bền vững tài khóa và nhu cầu kỳ hạn dài từ các quỹ hưu trí, công ty bảo hiểm.
4. Sau bầu cử giữa nhiệm kỳ, các ràng buộc tài khóa và bế tắc chính trị bắt đầu quay trở lại trong việc định giá trái phiếu. Chi tiêu tài khóa, ngân sách chính phủ, trần nợ và quy định về AI đều sẽ có ảnh hưởng nhất định đến thị trường trái phiếu.
Chủ đề chính thứ năm: Báo cáo tài chính ngành AI bước vào giai đoạn phân hóa rõ rệt, chuyển trọng tâm từ tăng trưởng nhu cầu sang lợi nhuận và chất lượng dòng tiền; tác động của báo cáo tài chính suy yếu!
1. Tính đến nay, trong mùa báo cáo tài chính quý 3, nhiều bạn đã nắm rõ logic định giá của quý này, đặc biệt là trong bối cảnh áp lực vĩ mô: lãi suất cao, cú sốc năng lượng lớn và kỳ vọng lạm phát cao khiến các yếu tố tiêu cực bị khuếch đại, điều chỉnh định giá sâu hơn.
2. Thời gian tới sẽ thiếu các báo cáo tài chính quan trọng. Các báo cáo đáng chú ý trong tuần này là của Cisco Systems và Applied Materials: công ty thứ nhất cho thấy tình hình hạ tầng mạng và nhu cầu AI của doanh nghiệp, còn công ty thứ hai phản ánh chi tiêu vốn cho thiết bị bán dẫn.
3. Tuần này, báo cáo tài chính ngành AI bước vào giai đoạn định giá yếu; sức nặng của các báo cáo tài chính giảm đi, logic định giá nghiêng nhiều hơn về vĩ mô. Tuy nhiên, kết quả tốt hay xấu của báo cáo tài chính vẫn quyết định niềm tin vào nền tảng cơ bản của ngành.
Tổng kết tuần:
Tuần này, mùa báo cáo tài chính của chứng khoán Mỹ bước vào giai đoạn suy yếu. Trọng tâm là xác suất tăng lãi suất trong tháng 12, hiện đã ở mức 80%, tức thị trường đã định giá đầy đủ. Nếu xác suất tiếp tục tăng lên 90% và bước vào giai đoạn gần như chắc chắn, thì sau đó có thể bắt đầu giảm áp lực dần và bước vào giai đoạn bắt đáy.
Khi kỳ vọng tăng lãi suất tháng 12 đã được đẩy lên mức tối đa và thị trường đã định giá đầy đủ, nếu giá năng lượng tiếp tục giảm xuống dưới 90 USD, xác suất tăng lãi suất tháng 12 sẽ dần suy yếu. Càng suy yếu thì đà phục hồi càng nhanh, đặc biệt nếu giá năng lượng xuống dưới 90 USD sau khi cuộc họp chính sách tháng 12 kết thúc, đà phục hồi sẽ mạnh hơn.
Từ góc nhìn vĩ mô, từ đầu tuần này đến ngày 9 tháng 12 sẽ xuất hiện một vùng bắt đáy rất tốt đối với chứng khoán Mỹ và #Bitcoin!