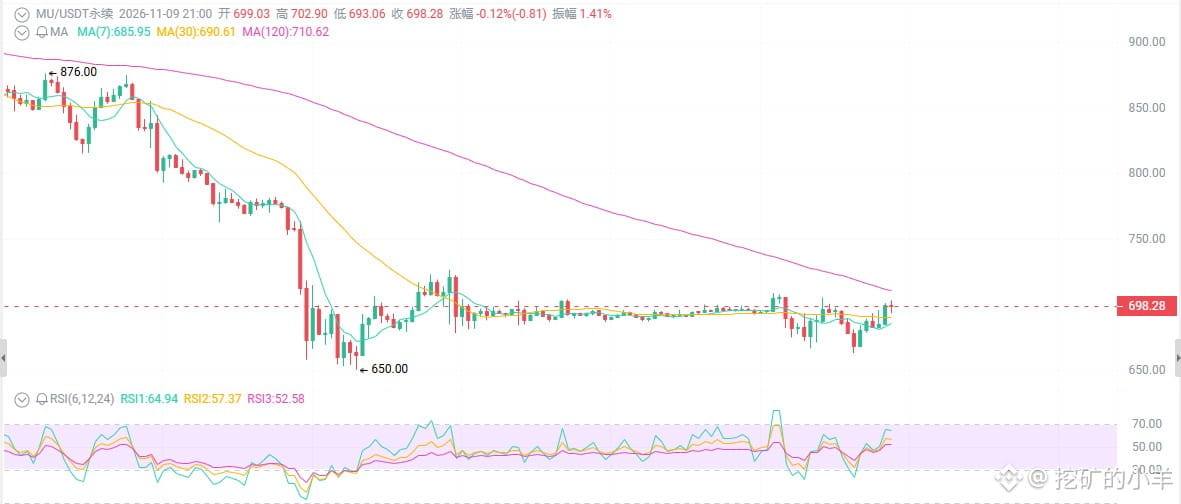
Từ 1255 rơi xuống 698, Micron đã chạm đáy chưa?
Các yếu tố cơ bản bùng nổ đến mức khó tin: doanh thu tăng vọt 256%, lợi nhuận ròng 85 tỷ, biên lợi nhuận gộp 87%—nhưng giá cổ phiếu đã giảm 40% so với đỉnh. Ngay lúc này, ở mức 698 USD, phe mua đang chen chúc với tỷ lệ trên 80%, tất cả đều chờ giá bật lại để thoát hàng. Đây rốt cuộc là cơ hội vàng hay cái bẫy chết người?
Trước tiên, hãy nhìn bề ngoài: công ty tốt, giá cổ phiếu tệ.
Doanh thu FY2026 của Micron đạt 1332 tỷ USD, tăng vọt 256% so với cùng kỳ. Doanh thu riêng quý 4 đạt 542 tỷ, tăng 379% so với cùng kỳ; EPS là 33.42 USD, biên lợi nhuận gộp 87%. Dự báo cho quý tới là 615 tỷ, ban lãnh đạo nói rằng “đây là mức thấp nhất trong cả năm”.
Bạn đã thấy công ty nào có mức dự báo “thấp nhất” còn cao hơn doanh thu cả năm của đối thủ chưa?
Thế còn giá cổ phiếu thì sao? Từ ATH 1255 USD hồi tháng 6, giá lao dốc xuống 662, hiện ở mức 698. Trong một tháng giảm 33%, trong một tuần giảm 18%.
Các yếu tố cơ bản thì ở trên trời, giá cổ phiếu thì dưới vực.
Điều thứ nhất: tin xấu bị thổi phồng, nhưng bạn không tin.
Đảng Dân chủ thắng cuộc bầu cử giữa nhiệm kỳ, thị trường lo sợ điều gì? Lo quy trình phê duyệt trung tâm dữ liệu sẽ bị siết chặt, lo chi tiêu vốn cho AI sụt giảm, lo chi phí huy động vốn bằng nợ đè bẹp việc xây dựng trung tâm dữ liệu. Cộng thêm nỗi lo nguồn cung từ Trung Quốc bị truyền thông thổi phồng, cổ phiếu chip đồng loạt lao dốc.
Nhưng hãy bình tĩnh suy nghĩ: RPO trị giá 1500 tỷ USD vẫn ở đó, phần lớn các thỏa thuận dài hạn với khách hàng đều có mức giá sàn. Đơn hàng đã ký, giá đã khóa, bạn còn sợ gì?
Điều đáng sợ là tâm lý. Thị trường chuyển từ “câu chuyện AI tăng trưởng vô hạn” sang “nghi ngờ về chi phí huy động vốn”. Một khi sự chuyển dịch này xảy ra, giá cổ phiếu của cả những công ty tốt cũng bị bán tháo không phân biệt.
Điều thứ hai: định giá rẻ đến khó tin, nhưng bạn không dám mua.
Dựa trên lợi nhuận đã ghi nhận, P/E của MU chỉ ở mức một chữ số đến thấp hai chữ số. P/E dự phóng còn thấp hơn. Đồng thuận của các nhà phân tích là Strong Buy, giá mục tiêu trên 1500.
Bỏ ra 698 để mua một công ty có biên lợi nhuận gộp 87%, tiền mặt ròng dồi dào và dòng tiền tự do bùng nổ, có đắt không? Không đắt. Nhưng bạn sợ giá còn giảm nữa.
Không phải bạn không biết cổ phiếu này rẻ, mà là bạn sợ sau khi mua vào, người khác còn hoảng loạn hơn bạn.
Điều thứ ba: phe mua quá đông, đây mới là quả bom thực sự.
OI khoảng 200 triệu USDT, tỷ lệ tài khoản phe mua trên 80%, ngay cả các nhà giao dịch hàng đầu cũng nghiêng về phe mua. Nhưng taker lại thiên về phe bán, funding rate dương nhẹ.
Ai cũng nghĩ “giảm nhiều thế này rồi thì phải bật lại”, nên tất cả chen chúc về một phía là phe mua. Cấu trúc này sợ nhất một cây nến giảm, quét sạch lệnh dừng lỗ của mọi người, rồi sau đó mới thực sự chạm đáy.
Phe mua chen chúc không phải vì họ đoán đúng, mà vì chẳng ai muốn chịu thua.
Các yếu tố cơ bản bùng nổ đến mức khó tin: doanh thu tăng vọt 256%, lợi nhuận ròng 85 tỷ, biên lợi nhuận gộp 87%—nhưng giá cổ phiếu đã giảm 40% so với đỉnh. Ngay lúc này, ở mức 698 USD, phe mua đang chen chúc với tỷ lệ trên 80%, tất cả đều chờ giá bật lại để thoát hàng. Đây rốt cuộc là cơ hội vàng hay cái bẫy chết người?
Trước tiên, hãy nhìn bề ngoài: công ty tốt, giá cổ phiếu tệ.
Doanh thu FY2026 của Micron đạt 1332 tỷ USD, tăng vọt 256% so với cùng kỳ. Doanh thu riêng quý 4 đạt 542 tỷ, tăng 379% so với cùng kỳ; EPS là 33.42 USD, biên lợi nhuận gộp 87%. Dự báo cho quý tới là 615 tỷ, ban lãnh đạo nói rằng “đây là mức thấp nhất trong cả năm”.
Bạn đã thấy công ty nào có mức dự báo “thấp nhất” còn cao hơn doanh thu cả năm của đối thủ chưa?
Thế còn giá cổ phiếu thì sao? Từ ATH 1255 USD hồi tháng 6, giá lao dốc xuống 662, hiện ở mức 698. Trong một tháng giảm 33%, trong một tuần giảm 18%.
Các yếu tố cơ bản thì ở trên trời, giá cổ phiếu thì dưới vực.
Điều thứ nhất: tin xấu bị thổi phồng, nhưng bạn không tin.
Đảng Dân chủ thắng cuộc bầu cử giữa nhiệm kỳ, thị trường lo sợ điều gì? Lo quy trình phê duyệt trung tâm dữ liệu sẽ bị siết chặt, lo chi tiêu vốn cho AI sụt giảm, lo chi phí huy động vốn bằng nợ đè bẹp việc xây dựng trung tâm dữ liệu. Cộng thêm nỗi lo nguồn cung từ Trung Quốc bị truyền thông thổi phồng, cổ phiếu chip đồng loạt lao dốc.
Nhưng hãy bình tĩnh suy nghĩ: RPO trị giá 1500 tỷ USD vẫn ở đó, phần lớn các thỏa thuận dài hạn với khách hàng đều có mức giá sàn. Đơn hàng đã ký, giá đã khóa, bạn còn sợ gì?
Điều đáng sợ là tâm lý. Thị trường chuyển từ “câu chuyện AI tăng trưởng vô hạn” sang “nghi ngờ về chi phí huy động vốn”. Một khi sự chuyển dịch này xảy ra, giá cổ phiếu của cả những công ty tốt cũng bị bán tháo không phân biệt.
Điều thứ hai: định giá rẻ đến khó tin, nhưng bạn không dám mua.
Dựa trên lợi nhuận đã ghi nhận, P/E của MU chỉ ở mức một chữ số đến thấp hai chữ số. P/E dự phóng còn thấp hơn. Đồng thuận của các nhà phân tích là Strong Buy, giá mục tiêu trên 1500.
Bỏ ra 698 để mua một công ty có biên lợi nhuận gộp 87%, tiền mặt ròng dồi dào và dòng tiền tự do bùng nổ, có đắt không? Không đắt. Nhưng bạn sợ giá còn giảm nữa.
Không phải bạn không biết cổ phiếu này rẻ, mà là bạn sợ sau khi mua vào, người khác còn hoảng loạn hơn bạn.
Điều thứ ba: phe mua quá đông, đây mới là quả bom thực sự.
OI khoảng 200 triệu USDT, tỷ lệ tài khoản phe mua trên 80%, ngay cả các nhà giao dịch hàng đầu cũng nghiêng về phe mua. Nhưng taker lại thiên về phe bán, funding rate dương nhẹ.
Ai cũng nghĩ “giảm nhiều thế này rồi thì phải bật lại”, nên tất cả chen chúc về một phía là phe mua. Cấu trúc này sợ nhất một cây nến giảm, quét sạch lệnh dừng lỗ của mọi người, rồi sau đó mới thực sự chạm đáy.
Phe mua chen chúc không phải vì họ đoán đúng, mà vì chẳng ai muốn chịu thua.