📈 TL;DR: Đề xuất dùng BTC gốc làm tài sản thế chấp của $AAVE thu hút sự chú ý của tôi. Tôi đánh giá tích cực về ý tưởng sản phẩm, nhưng quy mô mua AAVE được đề xuất nhỏ hơn nhiều so với những gì tiêu đề gợi ra.
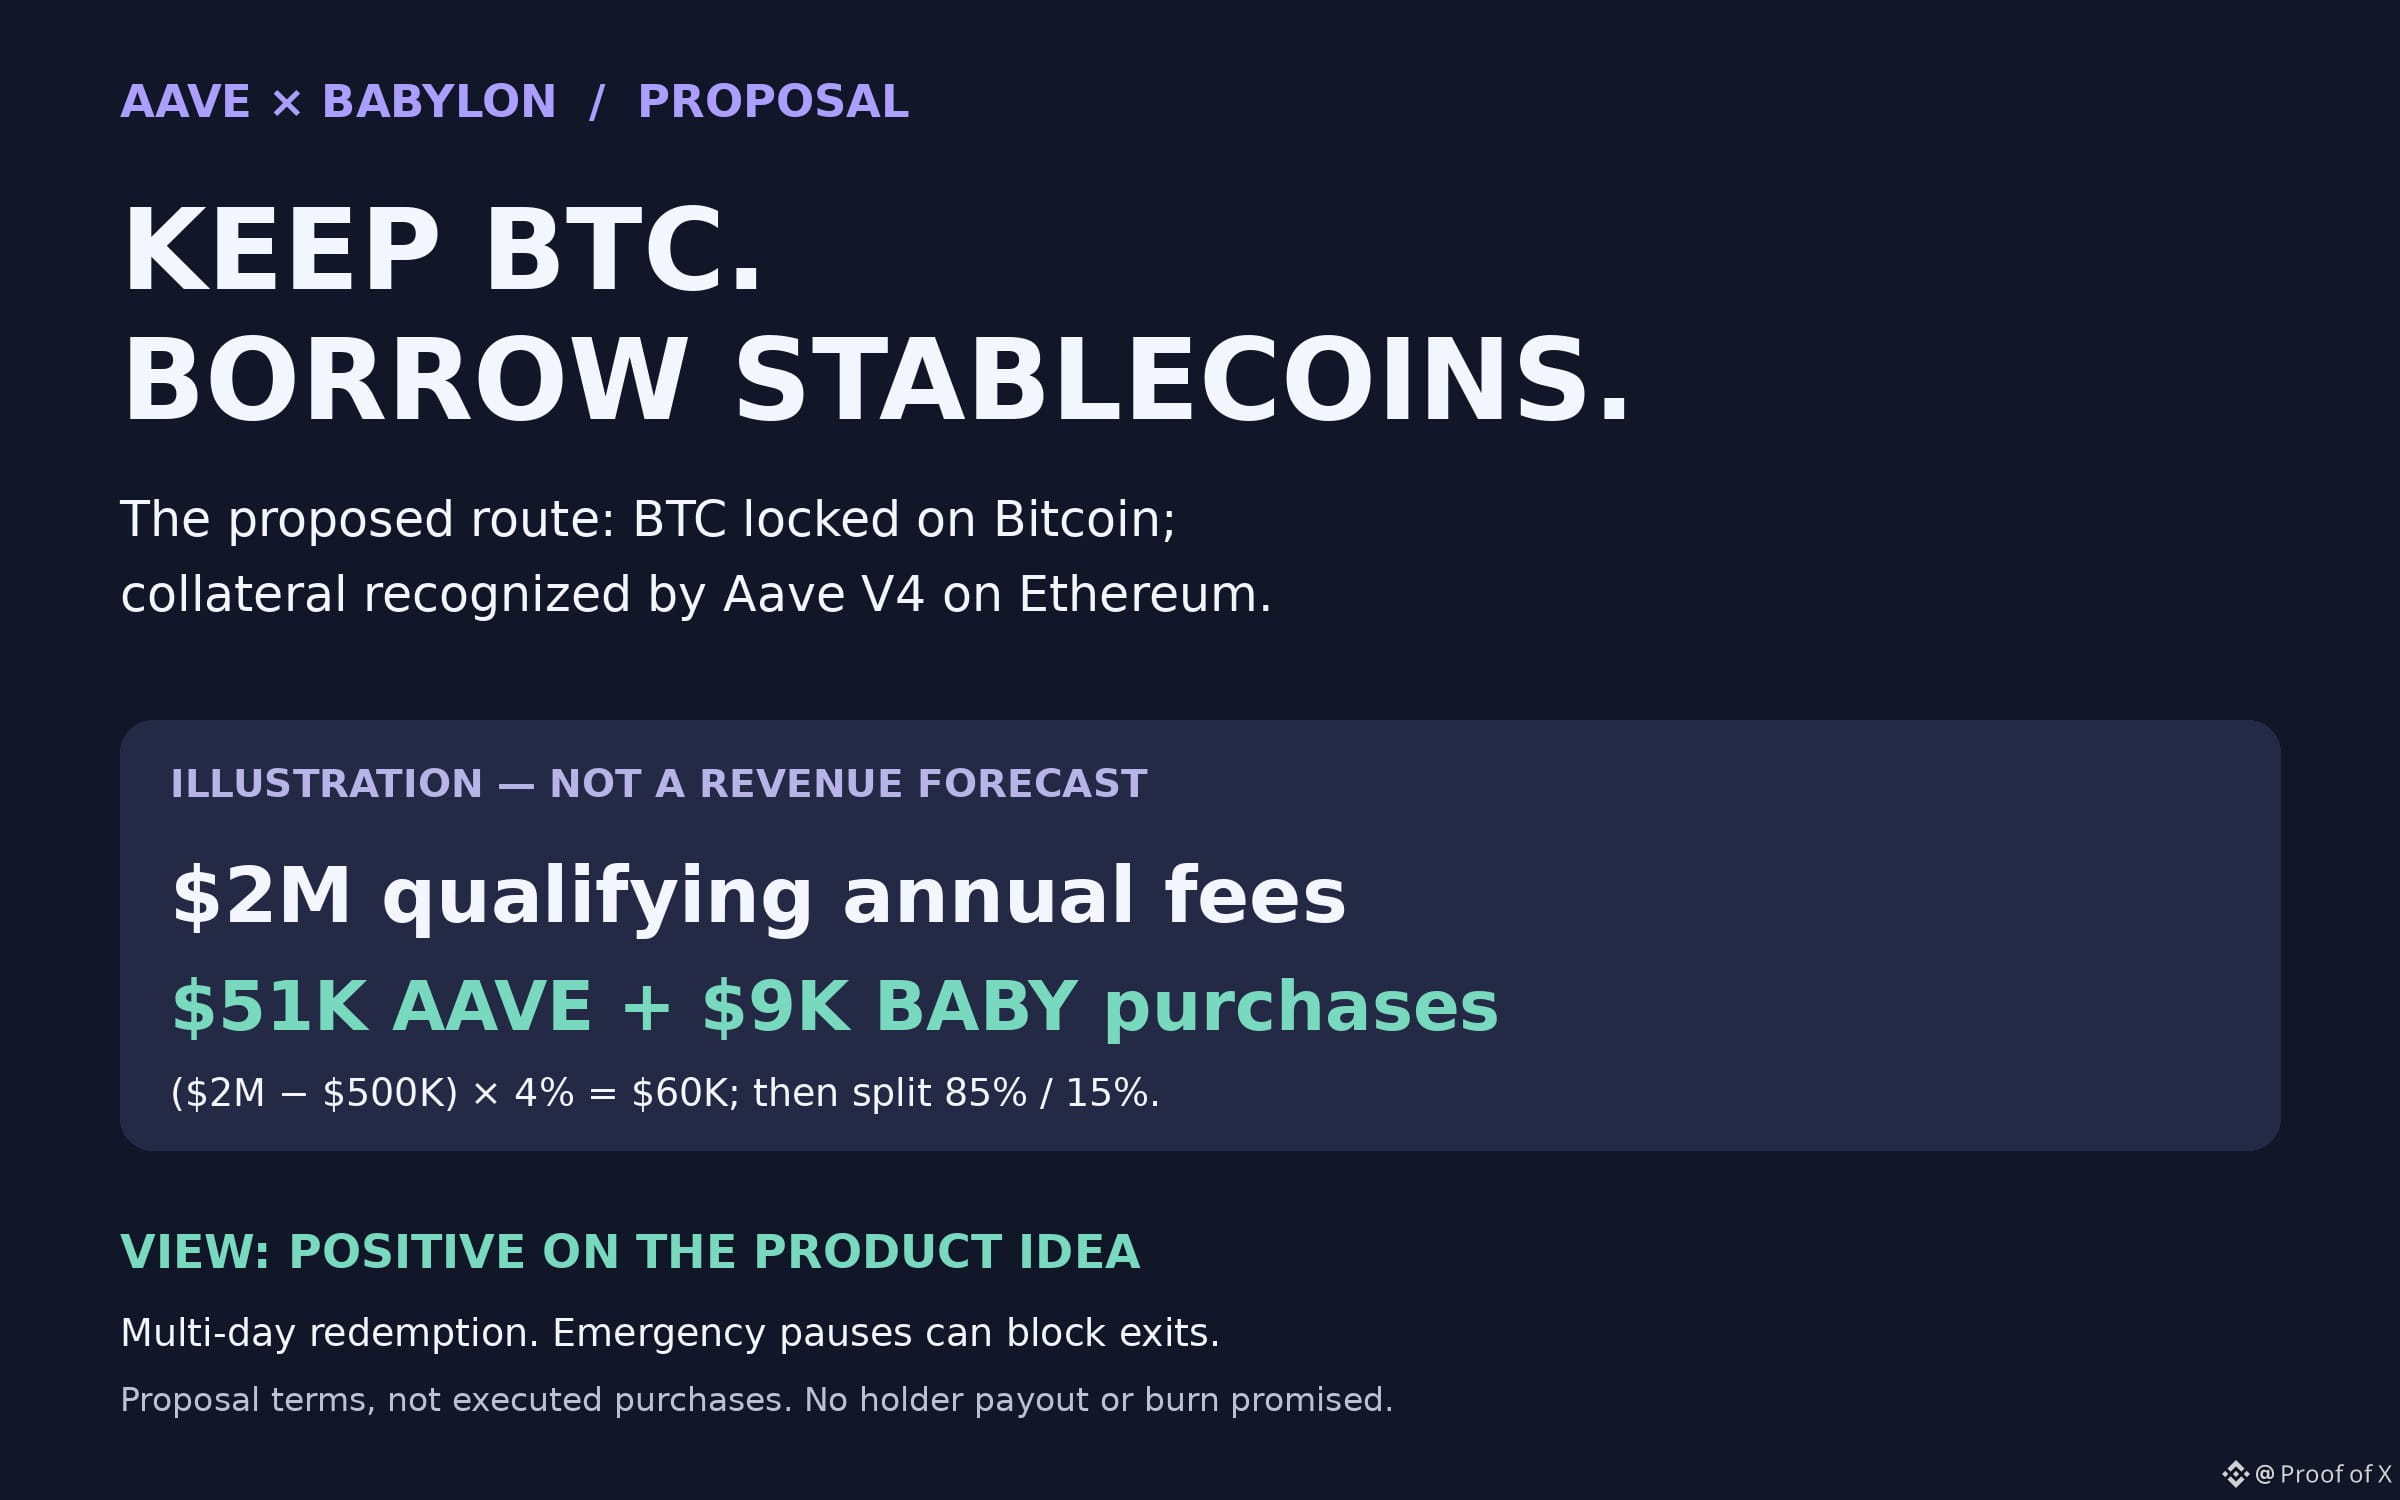
Vay stablecoin trong khi vẫn khóa BTC trên Bitcoin, không cần đơn vị lưu ký nắm giữ số coin: đó là sức hấp dẫn của tích hợp Babylon được đề xuất cho Aave V4. Ethereum sẽ ghi nhận kho lưu ký này thông qua một bản ghi tài sản thế chấp bị hạn chế chuyển nhượng. Đây mới là đề xuất, chưa phải thị trường đang hoạt động được xác nhận tại đây.
500K đô la đầu tiên trong phí giao thức đủ điều kiện hằng năm sẽ được chuyển toàn bộ cho Aave DAO, không phân bổ cho việc mua token. 1,5M đô la tiếp theo được phân bổ 4%. Đây là phí giao thức, không phải toàn bộ tiền lãi vay.
Với doanh thu đủ điều kiện hằng năm giả định là 2M đô la: (2M đô la − 500K đô la) × 4% = 60K đô la để mua token. Tỷ lệ chia 85% AAVE / 15% BABY tương đương 51K đô la AAVE và 9K đô la BABY. Số token được mua sẽ chia đều cho hai tổ chức. Không có cam kết chi trả cho người nắm giữ hay đốt token. Các bậc doanh thu cao hơn áp dụng tỷ lệ chia biên khác.
Rủi ro khiến tôi vẫn thận trọng: mất nhiều ngày để rút BTC, các biện pháp kiểm soát khẩn cấp có thể tạm dừng việc rút tài sản, còn thanh lý vẫn dựa vào thanh khoản BTC được bọc. Ngay cả khi Snapshot cho kết quả tích cực, đề xuất vẫn cần AIP và phê duyệt trên chuỗi.
Quan điểm của tôi: Tôi thích một sản phẩm giúp người nắm giữ Bitcoin có khả năng chi tiêu mà không phải bán BTC. Nhưng tôi sẽ đánh giá AAVE dựa trên hoạt động vay thực tế, phí và khả năng rút tài sản đáng tin cậy. Ý tưởng sản phẩm rất hấp dẫn; xem đây là lực mua token tự động khổng lồ thì còn quá sớm.
NFA. DYOR.
Vay stablecoin trong khi vẫn khóa BTC trên Bitcoin, không cần đơn vị lưu ký nắm giữ số coin: đó là sức hấp dẫn của tích hợp Babylon được đề xuất cho Aave V4. Ethereum sẽ ghi nhận kho lưu ký này thông qua một bản ghi tài sản thế chấp bị hạn chế chuyển nhượng. Đây mới là đề xuất, chưa phải thị trường đang hoạt động được xác nhận tại đây.
500K đô la đầu tiên trong phí giao thức đủ điều kiện hằng năm sẽ được chuyển toàn bộ cho Aave DAO, không phân bổ cho việc mua token. 1,5M đô la tiếp theo được phân bổ 4%. Đây là phí giao thức, không phải toàn bộ tiền lãi vay.
Với doanh thu đủ điều kiện hằng năm giả định là 2M đô la: (2M đô la − 500K đô la) × 4% = 60K đô la để mua token. Tỷ lệ chia 85% AAVE / 15% BABY tương đương 51K đô la AAVE và 9K đô la BABY. Số token được mua sẽ chia đều cho hai tổ chức. Không có cam kết chi trả cho người nắm giữ hay đốt token. Các bậc doanh thu cao hơn áp dụng tỷ lệ chia biên khác.
Rủi ro khiến tôi vẫn thận trọng: mất nhiều ngày để rút BTC, các biện pháp kiểm soát khẩn cấp có thể tạm dừng việc rút tài sản, còn thanh lý vẫn dựa vào thanh khoản BTC được bọc. Ngay cả khi Snapshot cho kết quả tích cực, đề xuất vẫn cần AIP và phê duyệt trên chuỗi.
Quan điểm của tôi: Tôi thích một sản phẩm giúp người nắm giữ Bitcoin có khả năng chi tiêu mà không phải bán BTC. Nhưng tôi sẽ đánh giá AAVE dựa trên hoạt động vay thực tế, phí và khả năng rút tài sản đáng tin cậy. Ý tưởng sản phẩm rất hấp dẫn; xem đây là lực mua token tự động khổng lồ thì còn quá sớm.
NFA. DYOR.