
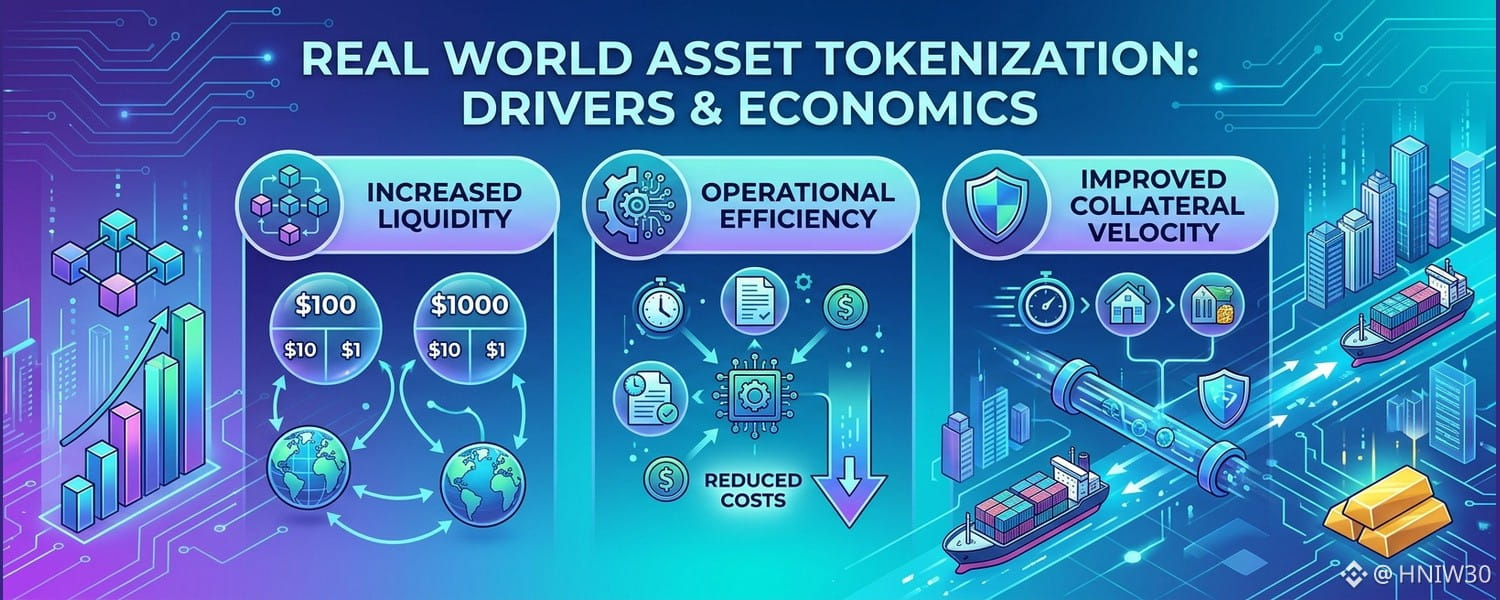
Các mô hình phân bổ vốn đánh giá sự khác biệt về cấu trúc giữa hoạt động quản lý sổ cái truyền thống và hình thức đại diện tài sản trên chuỗi. Token hóa tài sản thế giới thực là trọng tâm của khuôn khổ này, tái cấu trúc cơ chế tài chính chứ không chỉ đơn thuần đóng gói các quyền đòi hỏi dưới những định dạng mới. Việc so sánh kế toán phân tán với các hệ thống thanh toán bù trừ truyền thống cho thấy những động lực khác biệt về cấu trúc làm thay đổi hoạt động phát hành sơ cấp, chi phí quản lý và tính thanh khoản trên thị trường thứ cấp như thế nào.
Các thị trường truyền thống kém thanh khoản thường đòi hỏi mức chiết khấu thanh khoản vì việc chuyển nhượng cổ phần, nợ hoặc hàng tồn kho hữu hình cần đến quá trình đối soát thủ công phức tạp. Token hóa làm thay đổi động lực này bằng cách giảm quy mô đầu tư tối thiểu thông qua việc phân chia thành phần nhỏ theo chương trình. Nhờ cho phép chia nhỏ đến các đơn vị siêu nhỏ mà không làm chi phí vận hành tăng theo cấp số nhân, tổ chức phát hành có thể mở rộng cơ sở vốn tiềm năng, trong khi nhà đầu tư có cơ hội tiếp cận những cấu trúc dòng tiền trước đây bị hạn chế.
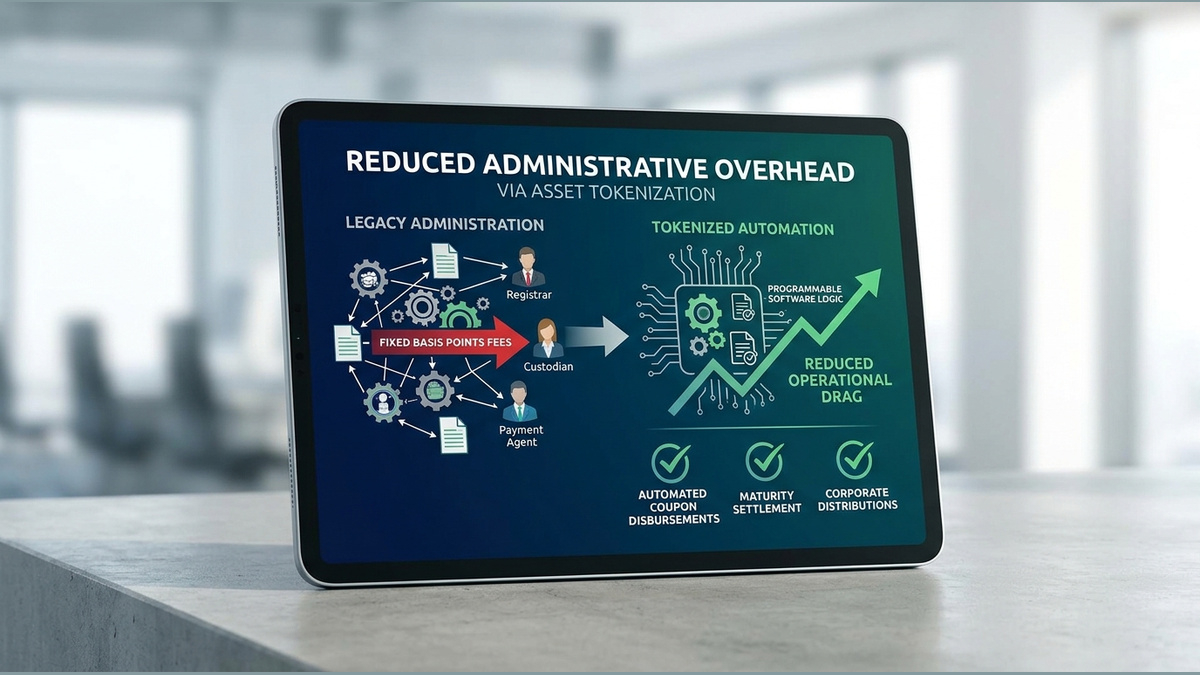
Chi phí hành chính là một khía cạnh cơ cấu khác để so sánh kinh tế. Trong cơ sở hạ tầng truyền thống, các mạng lưới lưu ký, dịch vụ đăng ký và đại lý thanh toán thu phí cố định tính theo điểm cơ bản trong suốt vòng đời của một chứng khoán. Khi được triển khai dưới dạng logic phần mềm có thể lập trình, các công cụ được mã hóa thành token tự động hóa việc chi trả coupon, thanh toán khi đáo hạn và phân phối lợi ích doanh nghiệp, qua đó giảm gánh nặng vận hành và các khoản phí bảo trì thường xuyên ở khâu hậu giao dịch.
Tốc độ luân chuyển tài sản thế chấp là một cơ chế khuyến khích then chốt trong các hệ thống thanh toán số. Các công cụ truyền thống thường bị giới hạn trong những hệ thống khép kín của từng tổ chức, khiến vốn bị đóng băng trong các khoảng thời gian thanh toán kéo dài. Ngược lại, các biểu diễn được mã hóa thành token cho phép thanh toán đồng thời, nguyên tử. Tốc độ luân chuyển mang tính cấu trúc này cho phép tái phân bổ tài sản thế chấp nhanh chóng giữa các địa điểm thanh khoản đa bên, giải phóng năng lực bảng cân đối kế toán vốn có thể bị bỏ không.
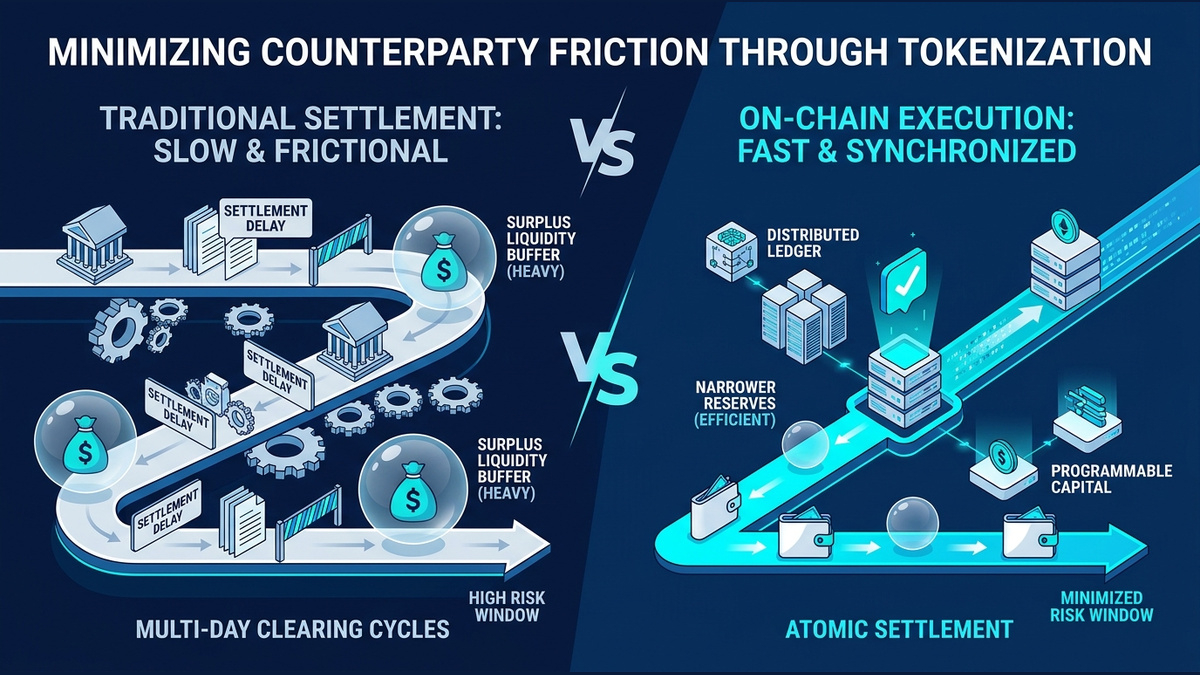
Ma sát đối tác cũng giảm đáng kể nhờ các sổ cái được đồng bộ hóa. Chu kỳ bù trừ kéo dài nhiều ngày buộc các bên tham gia thị trường phải duy trì vùng đệm thanh khoản dư thừa để phòng ngừa rủi ro vỡ nợ trong khoảng thời gian chờ thanh toán. Bằng cách gộp bù trừ và thanh toán thành các chuyển đổi trạng thái đồng thời, việc thực thi trên chuỗi giảm thiểu rủi ro trong thời gian chờ thanh toán, cho phép các tổ chức quản lý vốn với mức dự trữ bảo vệ thấp hơn.
Tuy nhiên, các hình thức biểu diễn phân tán cũng làm phát sinh những chi phí vận hành và sự đánh đổi riêng. Việc chuyển các quyền đòi hỏi vật chất hoặc hợp đồng ngoài chuỗi sang phần mềm mật mã đòi hỏi mạng lưới xác thực đáng tin cậy và cơ chế xác minh tài sản thế chấp. Khi oracle gặp sự cố hoặc hoạt động lưu ký tài sản vật chất bị gián đoạn, sự mất cân bằng tương đương làm suy giảm niềm tin thị trường. Những chi phí phụ thuộc ngoài chuỗi này là khoản chi liên tục mà các khuôn khổ tập trung truyền thống xử lý thông qua biện pháp khắc phục pháp lý.
Sau cùng, cơ sở lý luận về token hóa dựa trên hiệu quả sử dụng vốn ròng, chứ không phải sự ưu tiên công nghệ. Khi khoản tiết kiệm hành chính và khả năng kết hợp tài sản thế chấp vượt quá chi phí duy trì kỹ thuật và rủi ro xác minh, vốn có thể hưởng lợi từ việc phát hành có thể lập trình. Hiệu quả dài hạn phụ thuộc vào các kiến trúc giúp tăng tốc độ chuyển giao trong khi vẫn duy trì sự chắc chắn về vận hành đối với quyền sở hữu pháp lý của tài sản cơ sở.