
Mastercard 在本书的样本里出现了两次。
第一次是 2021 年 9 月,它收购了链上分析公司 CipherTrace。2024 年 3 月,CipherTrace 通知客户停止 Armada、Inspector、Sentry 等核心产品。
第二次是 2026 年 3 月,它宣布以最高 18 亿美元收购稳定币基础设施公司 BVNK,其中 3 亿是或有对价。按 Mastercard 的说法,交易完成后,BVNK 将支持整个 Mastercard 网络的稳定币能力:让收单机构和处理商可以用稳定币结算,并在 Mastercard 的支付网关里加上稳定币收款。
同一家公司,两次进入加密行业,买的东西完全不同。第一次买的是一门"加密业务",第二次买的是一个"装进自己网络的零件"。
这一章讲传统金融机构的两轮进场:2021 年那一轮为什么大多失败,2024 年以后这一轮有什么不同。
第一轮:另起炉灶(2021 年前后)
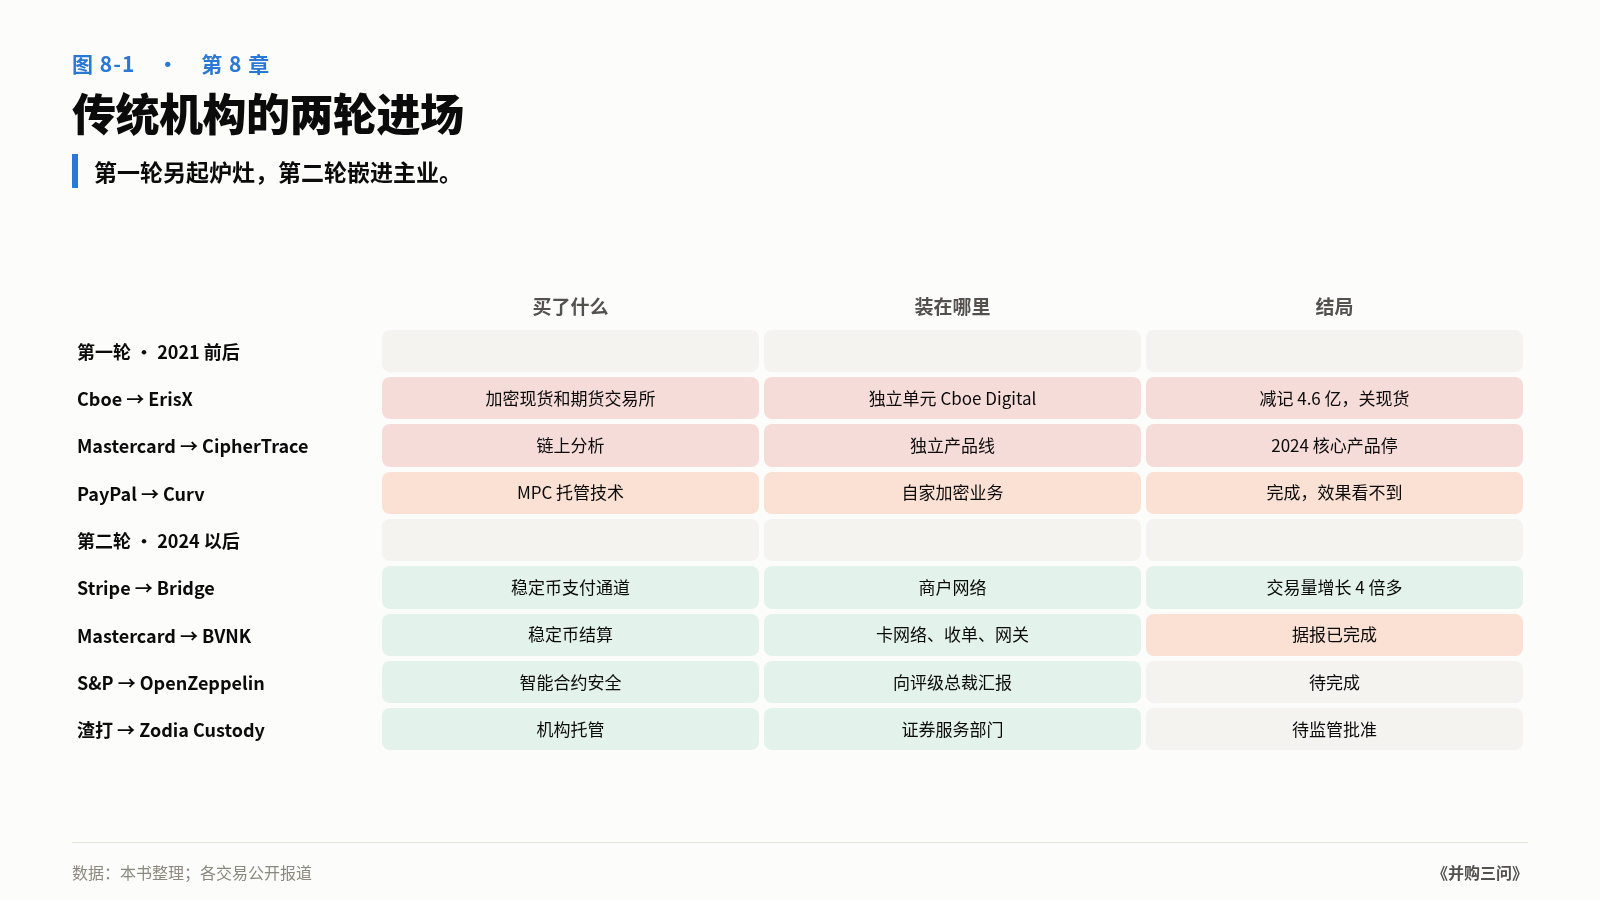
2021 年,传统金融机构第一次大规模买入加密公司。样本里有三笔:
PayPal → Curv(2021 年 3 月):MPC 托管技术,据报约 2 亿美元;
Mastercard → CipherTrace(2021 年 9 月):链上分析,价格未披露;
Cboe → ErisX(2021 年 10 月):加密现货和期货交易所,价格未披露。
再加上一个更早的、自建的例子:洲际交易所(ICE)在 2018 年孵化了 Bakkt,想做一家机构级的比特币期货和托管平台。Bakkt 后来在 2021 年通过 SPAC 上市,之后一路下滑。
其中 Bakkt 的故事最完整,也最能说明"另起炉灶"的问题。2018 年,ICE 推出 Bakkt,合作方包括微软和星巴克,最初的业务是实物交割的比特币期货。2021 年 1 月 11 日,Bakkt 宣布与 SPAC 公司 VPC Impact Acquisition Holdings 合并上市,合并后企业价值约 21 亿美元;交易在 2021 年 10 月完成,ICE 保留约三分之二的经济权益。这是 ICE 在加密上的最大一笔押注,时点正好在顶部。之后 Bakkt 在 2023 年收购 Apex Crypto(第 6 章),又陆续卖掉托管等业务。
结局是:
Cboe:交割后一个季度计提 4.6 亿美元商誉减值,2024 年关闭现货市场(第 5 章);
Mastercard:CipherTrace 的核心产品在 2024 年停止;
PayPal:Curv 交易完成,用在自己的加密业务里,外部看不到明显成效;
ICE/Bakkt:Bakkt 后来卖掉了托管等业务,股价长期低迷。
这一轮的共同点是:传统机构想在主业之外,另起一门加密业务。
Cboe 买 ErisX,是要建一个"Cboe Digital",和它的期权业务并列;Mastercard 买 CipherTrace,是要做一门链上合规分析的生意,卖给银行和交易所;ICE 孵化 Bakkt,是要做一家独立的加密公司。它们买的东西,和自己的主业之间隔着一道墙。
另起炉灶的问题在于,新业务要靠自己活下去。它没有主业的客户导流,没有主业的现金流支撑,在熊市来临时,第一个被砍掉的就是它。2022 年的熊市一来,这几门"另起的业务"就都暴露出了问题。
用三问看第一轮:
时点:全部在 2021 年前后,也就是顶部;
资产:大多是团队和技术,客户基础薄弱;
接口:几乎没有。买来的东西和主业之间没有接口,它要独立创造收入。
第二轮:嵌进主业(2024 年以后)
2024 年以后,传统机构重新出手。这一轮的名单更长:
Stripe → Bridge(2024 年 10 月宣布,2025 年 2 月完成,11 亿美元):稳定币支付通道;
Mastercard → BVNK(2026 年 3 月宣布,最高 18 亿):稳定币结算基础设施;
Franklin Templeton → 250 Digital(2026 年 4 月):加密资产管理;
S&P Global → OpenZeppelin(2026 年 9 月):智能合约安全;
渣打银行 → Zodia Custody 100%(2026 年 10 月签署最终协议):机构托管。
这一轮的共同点和第一轮正好相反:买来的东西被装进主业,成为主业的一部分。
Stripe 和 Bridge:给支付网络加一条轨道
Stripe 是全球最大的在线支付处理商之一,2025 年的总支付量约 1.9 万亿美元。它买 Bridge,不是为了做一门"稳定币生意",而是为了让自己的商户可以用稳定币收款、付款、跨境结算。
Bridge 被收购之后的表现,Stripe 在 2025 年年度信里给了数字:Bridge 的交易量增长了 4 倍多。
这笔交易的价格曾让很多人吃惊。Bridge 由两位 Coinbase 前高管 Zach Abrams 和 Sean Yu 在 2022 年创立,按报道一共只融了约 5800 万美元,2024 年 8 月 A 轮融资时的估值约 2 亿美元。两个月后,Stripe 以 11 亿美元买下了它,大约是 A 轮估值的 5.5 倍。Stripe 自己和加密也有一段往事:它在 2014 年就开始支持比特币支付,2018 年又因为确认慢、手续费高而停掉。六年后它回来时,买的不是比特币支付,而是稳定币通道。
更重要的是 Stripe 在 Bridge 之后做的事情。2025 年年中,它收购了嵌入式钱包公司 Privy,按 Stripe 的说法,Privy 支撑着超过 1.1 亿个可编程钱包。2025 年 9 月,它和 Paradigm 一起推出了为支付设计的区块链 Tempo。
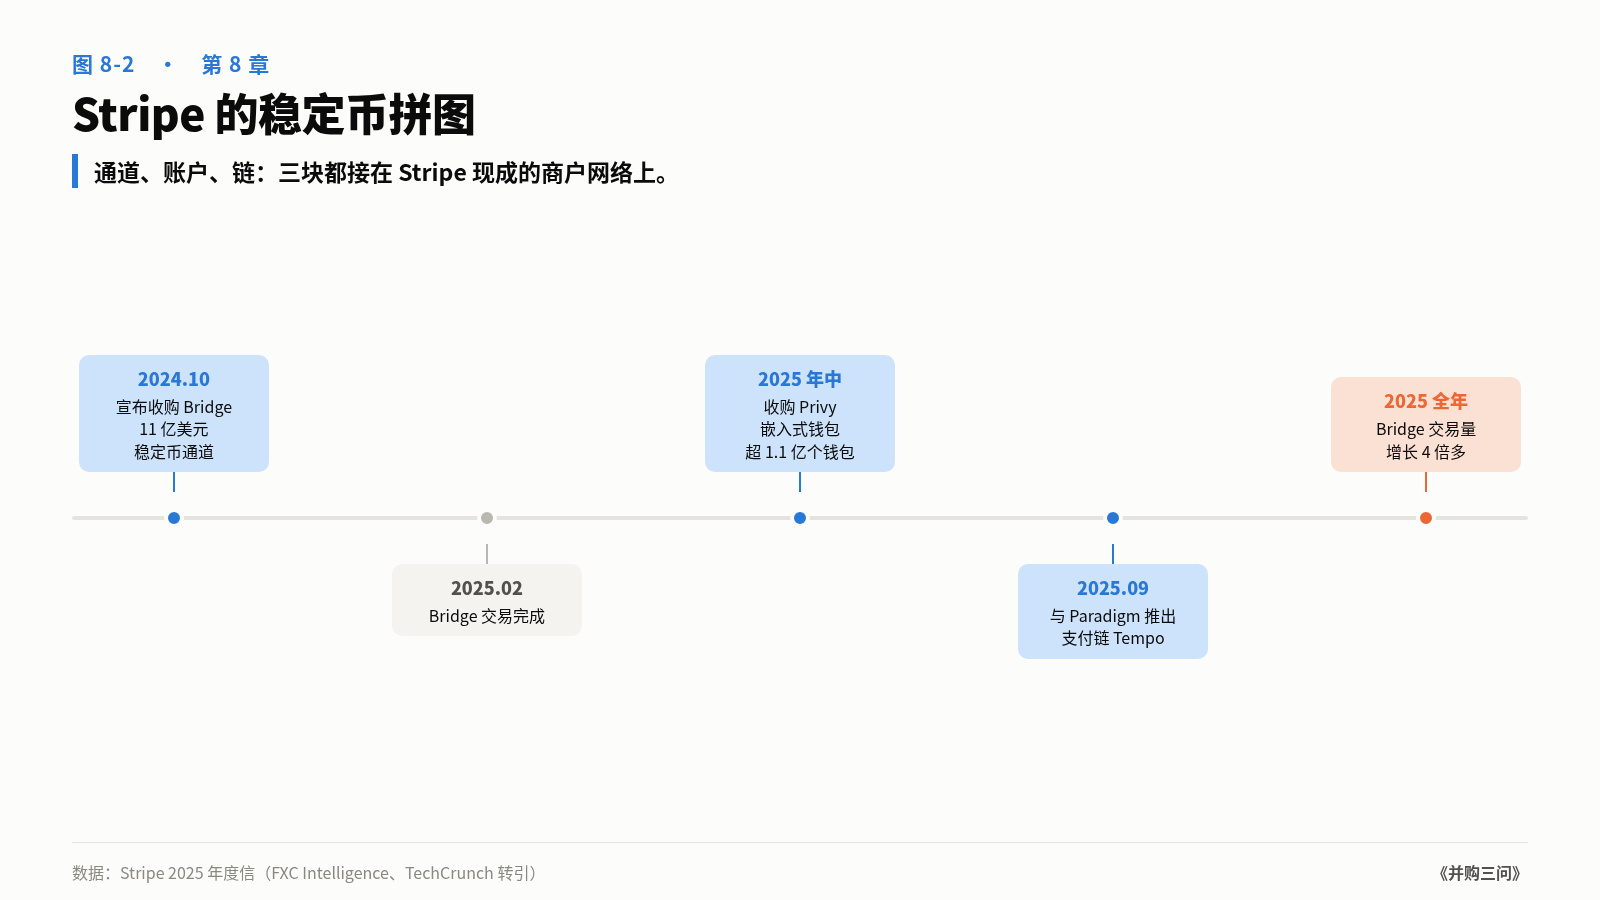
Bridge 是通道,Privy 是账户,Tempo 是底层的链。三块拼起来,Stripe 搭出了一套完整的稳定币支付栈,而这套栈的每一块都接在 Stripe 现有的商户网络上。Bridge 不需要自己去找客户,Stripe 有几百万商户。
这就是"嵌进主业"的意思:被收购方的增长,来自买方的分发,而不是靠自己。
Mastercard 和 BVNK:第二次学到了什么
Mastercard 的第二次收购,几乎是对第一次的纠正。
CipherTrace 卖的是分析报告,买家是银行和交易所的合规部门,和 Mastercard 的卡组织业务没有直接关系。BVNK 卖的是结算能力,买家是 Mastercard 自己的网络:收单机构、处理商、商户网关。
按 Mastercard 的描述,BVNK 的能力会被用在三个地方:让收单和处理商可以用稳定币结算;在 Mastercard 的支付网关里加上稳定币收款;给网络上的各类交易加上"链上轨道"。这三个地方,都在 Mastercard 的主业内部。
还有一个细节值得注意:BVNK 在 2025 年 11 月曾和 Coinbase 谈过一笔约 20 亿美元的收购,已经进入尽调阶段,最后谈崩了。四个月后,Mastercard 以最高 18 亿美元买下了它,其中 3 亿是或有对价,要看业绩。比 Coinbase 当时的谈判价略低,而且一部分价格跟业绩挂钩。
渣打和 Zodia:拆开再装
渣打银行和 Zodia Custody 的交易,是"嵌进主业"最清楚的一个例子。
Zodia Custody 是渣打银行旗下的创新部门 SC Ventures 和美国北方信托在 2020 年共同创立的加密托管公司,后来引入了 SBI、澳大利亚国民银行、阿联酋 NBD 等股东。渣打原本持有约 70%。
2026 年 5 月,渣打提出收购剩余股份的非约束性报价被接受;10 月 21 日,双方签署最终协议,渣打收购 Zodia Custody 100% 的股权。价格没有披露,交易还需要监管批准。
关键在于交易结构。按渣打的公告:
托管业务并入渣打的证券服务部门。渣打的证券服务本来就为全球的机构客户托管股票、债券和基金,加密托管从此成为它的一个产品线;
软件和专业服务业务被拆出来,成立一家叫 Zodia Solutions 的新公司,放在 SC Ventures 下面,由北方信托、澳大利亚国民银行、SBI、阿联酋 NBD 等继续投资。渣打会成为它的客户之一。
把受监管的托管业务收进主业,把可以独立卖给其他机构的软件业务拆出去。前者靠渣打的客户增长,后者靠更多银行客户增长。这样做避免了第 3 章 Metaco 遇到的问题:当软件供应商被一家银行全资拥有时,其他银行会犹豫要不要继续用它;拆出去由多家银行共同持股,这个顾虑就小得多。
渣打因此成为第一家全资收购加密原生企业的全球系统重要性银行。
S&P 和 OpenZeppelin:评级机构买下一个评级者
S&P Global 收购 OpenZeppelin,是第二轮里最出人意料的一笔。
OpenZeppelin 是智能合约安全领域最知名的公司之一。它的开源合约库被大量以太坊项目使用,它的审计团队做过数百个项目的安全审计。
S&P 为什么要买一家智能合约安全公司?S&P 评级部门总裁 Yann Le Pallec 的解释是:OpenZeppelin 的技术和专长,会补充 S&P 对智能合约和链上技术风险的评估能力。翻译一下就是:S&P 已经在给稳定币、代币化基金做评级,但这些资产的风险不只在储备和信用上,还可能在代码里。一个储备充足的稳定币,可能因为一个合约漏洞出事。S&P 的评级需要能看懂代码。
交易结构也说明了这一点:OpenZeppelin 保留自己的品牌,作为独立单元运营,CEO Demian Brener 留任,直接向评级部门总裁汇报。它没有被放进一个"数字资产创新部门",而是被放进了 S&P 最核心的业务线。
这里有一个和第 2 章 CoinMarketCap 相关的问题:安全审计公司的价值建立在独立判断上,被收购之后还能保持独立吗?这一次的情况和 Binance 买 CoinMarketCap 不同。S&P 本身就是一家靠独立性吃饭的评级机构,它比任何买方都更清楚,OpenZeppelin 的判断一旦被认为受到干预,它对 S&P 的价值也就没了。买方和标的的利益在"保持独立"这件事上是一致的。
第三种进场:先投,再合资,最后才买
除了"另起炉灶"和"嵌进主业",传统机构还有一种更谨慎的做法:先投资,不控股。
最大的一笔是洲际交易所(ICE)投资 Polymarket。2025 年 10 月,纽交所的母公司 ICE 宣布向预测市场 Polymarket 投资最高 20 亿美元,投前估值约 80 亿美元。双方同时约定,ICE 会通过自己的金融数据网络,把 Polymarket 的数据分发给全球"数千家金融机构",并在代币化上合作。就在几个月前,Polymarket 在 Founders Fund 领投的一轮融资中,估值约 12 亿美元。
ICE 没有收购 Polymarket,但它拿到了两样东西:一个快速增长的数据源,以及一张未来可能更深合作的入场券。对一家交易所集团来说,这比直接收购一家还在和美国监管磨合的预测市场稳妥得多。
渣打和 Zodia 则展示了这条路的完整版本:2020 年,渣打旗下的 SC Ventures 和北方信托合资创立 Zodia Custody;之后引入 SBI、澳大利亚国民银行等股东;2026 年,渣打才买下全部股份,把托管业务并入主业。从合资到全资,用了六年。
投资、合资、收购,是传统机构进入加密的三个台阶。每上一个台阶,都是在前一个台阶上确认了接口之后。这比 2021 年那一轮直接买下一家交易所要慢,但失败的代价也小得多。
两轮的区别:一个简单的测试
把两轮放在一起,区别可以用一个简单的问题来测试:被收购公司的负责人,向谁汇报?
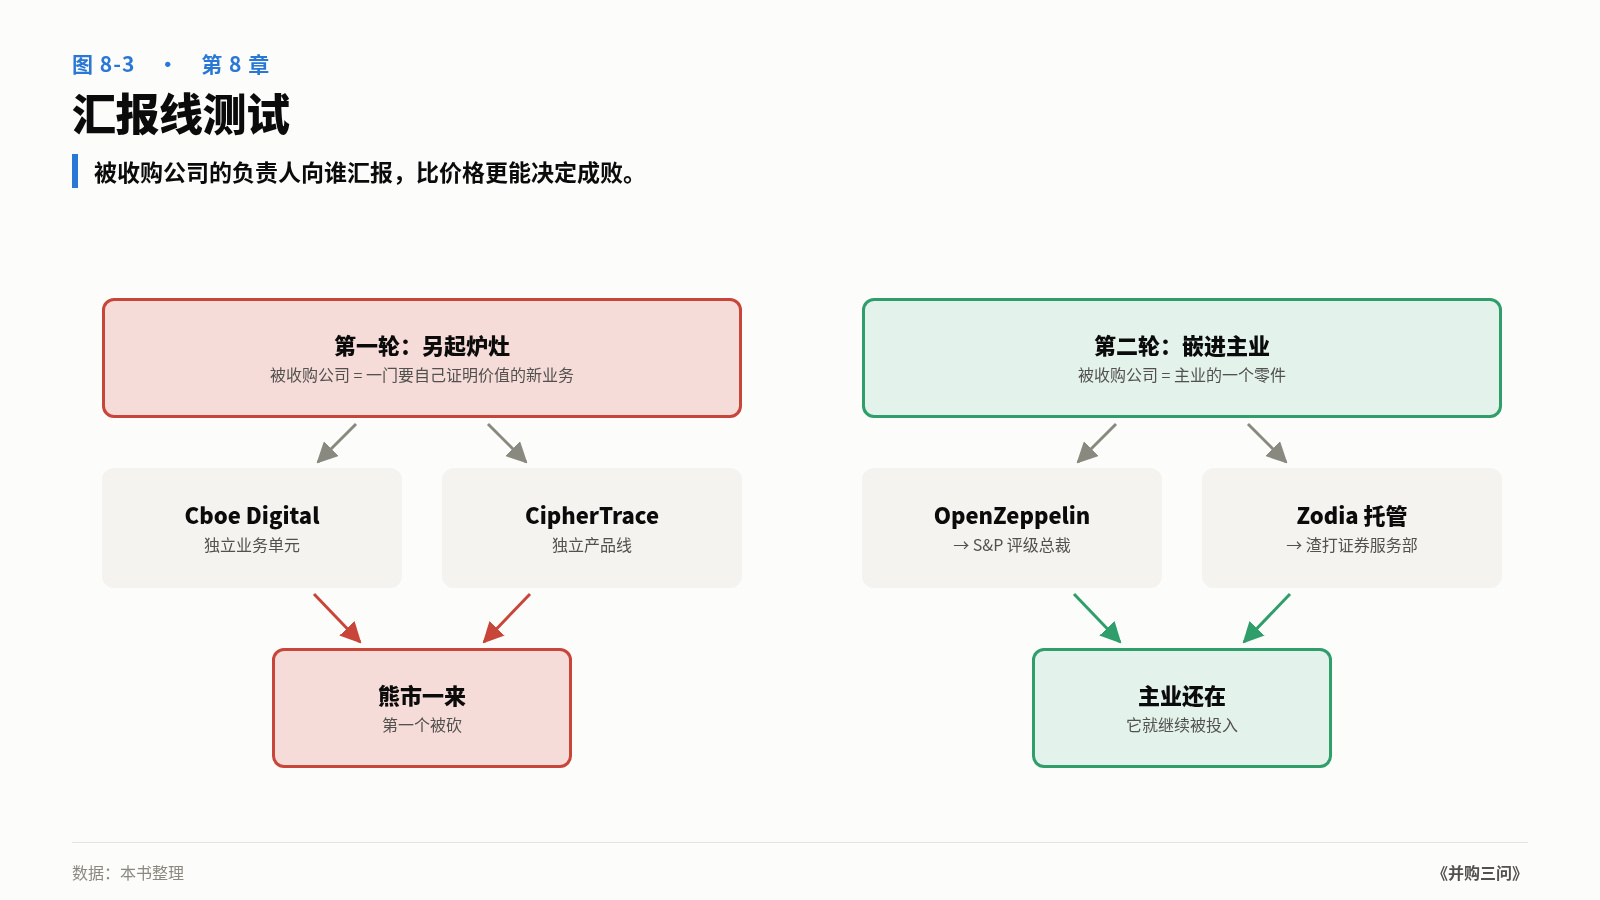
第一轮:ErisX 变成 Cboe Digital,是一个独立的业务单元;CipherTrace 在 Mastercard 内部是一个独立的产品线;Bakkt 是一家独立的公司。它们向"新业务"或"创新"负责人汇报,或者干脆自己就是一家公司。
第二轮:OpenZeppelin 的 CEO 向 S&P 评级部门总裁汇报;Zodia 的托管业务并入渣打证券服务部门;BVNK 的能力装进 Mastercard 的网络和网关;Bridge 接在 Stripe 的商户网络上。
汇报线说明了买方怎么看待这笔收购:是一门要自己证明价值的新业务,还是主业的一部分。前者在熊市里会被砍掉,后者只要主业还在,就会继续被投入。
当然,汇报线只是结果,不是原因。真正的原因有三个:
第一,时点不同。第一轮在 2021 年的顶部,第二轮在 2024 年以后监管逐步明朗的时期。2025 年的 GENIUS Act 给了稳定币一个联邦框架,传统机构终于知道在这个领域"合规"是什么意思了。
第二,标的不同。第一轮买的是交易所、分析工具这类加密原生业务,第二轮买的是稳定币通道、托管、安全审计这类基础设施。前者和传统金融的主业是竞争或者平行关系,后者是上下游关系。
第三,买方的问题不同。第一轮的问题是"我们要不要做加密",第二轮的问题是"我们的主业要怎么用上链上技术"。前者是在下一个赌注,后者是在给已有的业务升级。
第二轮还没有定论
要说清楚的是:第二轮的交易大多还没有结果。
Stripe/Bridge 已经有了正面的早期数据。Mastercard/BVNK 刚刚完成(据报 2026 年 8 月),渣打/Zodia 和 S&P/OpenZeppelin 还在等监管批准或者刚签约。这些交易能不能成功,要等两三年后的数据。
而且,"嵌进主业"也有它自己的风险。被收购的团队可能因为大公司的流程而流失,加密的技术迭代速度可能跟不上传统机构的决策节奏。第 11 章会讲到,以团队为主要资产的收购,团队一走,价值就没了。
但从并购三问的角度看,第二轮至少在接口这一问上答对了:它们买的东西,第二天就有现成的业务要接上去。
如果你在一家传统金融机构,正在考虑收购一家加密公司
先回答"它装在哪里"。它是要装进你的哪个现有业务、哪条产品线、哪个客户群?如果答案是"它会成为一个独立的新业务",你很可能在重复第一轮。
把汇报线写进交易方案。被收购公司的负责人向谁汇报,这件事比价格更能决定成败。
拆开受监管的部分和可以独立卖的部分。渣打的做法值得参考:受监管的业务收进来,面向其他机构的软件拆出去,让它保持中立。
用或有对价管住价格。Mastercard 在 BVNK 交易里设了 3 亿或有对价。对一个还在高速增长、但未来不确定的标的,这是一个合理的保护。
别在顶部第一个冲进去。第一轮的教训是,传统机构在 2021 年的顶部进场,买到的是最贵、也最脆弱的东西。
这一章的结论压成一句话:第一轮传统机构买的是一门加密业务,熊市一来就砍;第二轮买的是装进主业的零件,主业在,它就在。
本章数据来源
Mastercard/CipherTrace:Fortune
Mastercard/BVNK(最高 18 亿、3 亿或有对价、用途):Fintech Futures,Fortune,American Banker;完成(单一来源):Cointelegraph
Stripe/Bridge:NBC/CNBC;Stripe 2025 年度信(Bridge 交易量 4 倍多、Privy 1.1 亿钱包、Tempo、1.9 万亿支付量):FXC Intelligence,TechCrunch
渣打/Zodia:The Block,Fintech Futures,Ledger Insights
S&P/OpenZeppelin:The Block,Fintech Futures
Franklin Templeton/250 Digital:Skadden
Cboe/ErisX、PayPal/Curv:见第 3、5 章来源
Coinbase/BVNK 谈判破裂:Architect Partners 2025 年报
Bridge 创始人、融资约 5800 万与 A 轮估值约 2 亿:FXStreet,The Block
ICE/Polymarket(最高 20 亿、投前约 80 亿、数据分发):ICE 公告,The Block;Polymarket 此前融资:The Block
Bakkt 创立与 SPAC 上市(21 亿企业价值、ICE 约三分之二权益):ForkLog,Architect Partners,FXStreet
数据说明:Mastercard/BVNK 完成只有单一来源,正文标"据报";ICE 孵化 Bakkt 和 Bakkt 2021 年 SPAC 上市为公开常识,未单列来源。
—
本文是我的新书《并购三问》连载第 8 章(共 16 章),每天更新一章。
作者:汪晓明(蓝莲花)