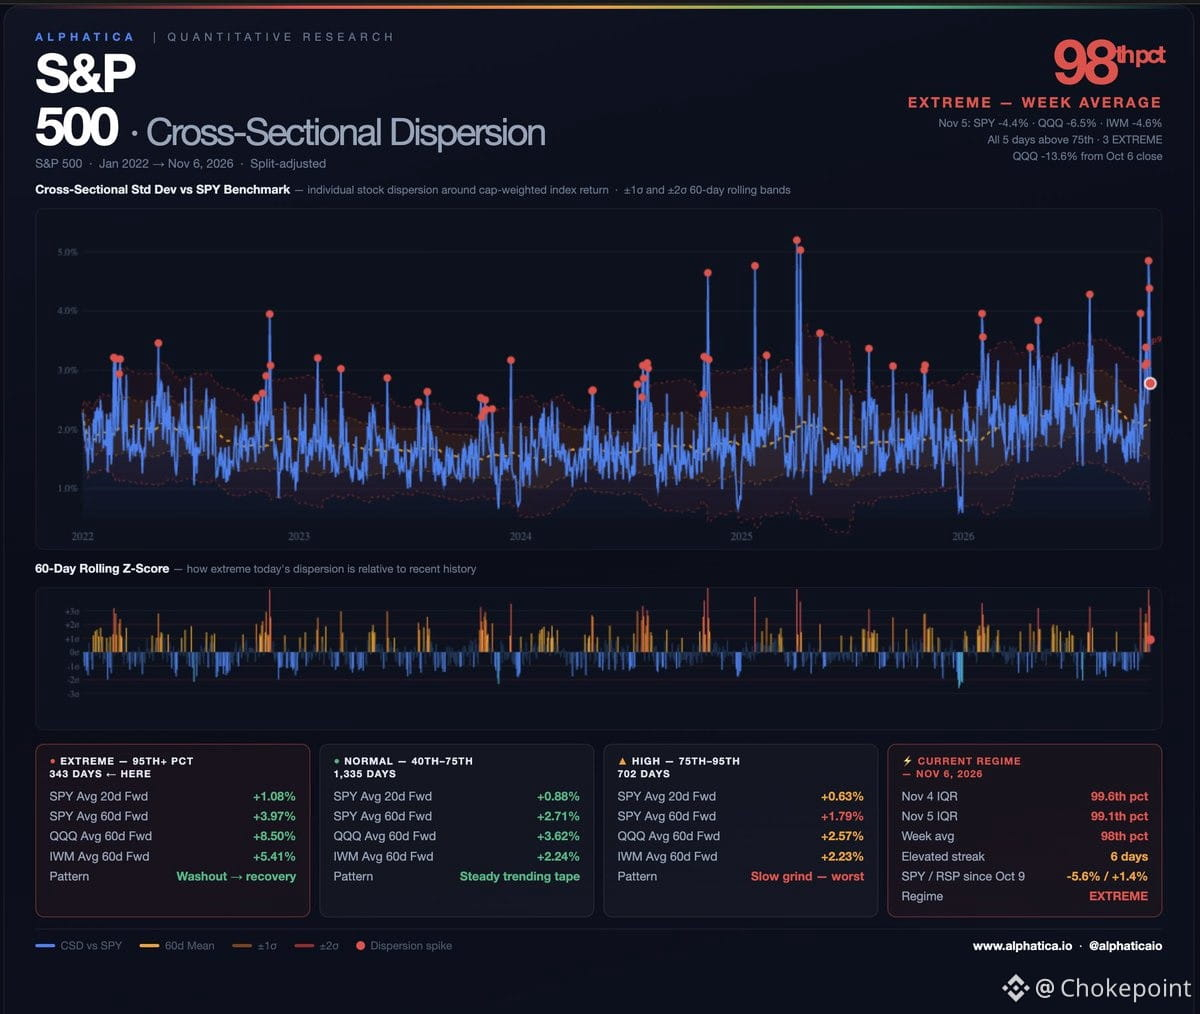
Sáu ngày liên tiếp có mức độ phân tán cao hơn trong S&P 500, tất cả đều trên phân vị thứ 75, trong đó ba ngày ở mức cực đoan (phân vị 98–99,6). Đó không phải biến động bình thường — mà là căng thẳng nội tại đang thể hiện trong cấu trúc chỉ số.
Ngày 5 tháng 11 là bước ngoặt. $SPY giảm 4,41%, $QQQ giảm 6,49%, $NVDA giảm 9,3%, $AVGO giảm 10,4%. Điều gì đã thay đổi: đợt bán tháo không còn chỉ giới hạn ở các cổ phiếu công nghệ vốn hóa siêu lớn. IWM giảm 4,6%, S&P 500 trọng số bằng nhau (RSP) giảm 2,9%. Trong bốn tuần, áp lực bán tập trung ở nhóm dẫn đầu trong khi phần còn lại vẫn trụ vững. Đến ngày 5 tháng 11, đợt bán tháo đã lan rộng.
Mức giảm kể từ đầu tháng 10:
$QQQ: giảm 13,6% kể từ ngày 6 tháng 10
$NVDA: giảm 22,0%
$AVGO: giảm 21,9%
$SPY: giảm 5,6%
Và sự phân kỳ định hình tháng này vẫn còn đó. Kể từ ngày 9 tháng 10, $SPY giảm 5,6%. RSP tăng 1,4%. Chính các cổ phiếu đứng đầu chỉ số đang kéo chỉ số đi xuống.
Dữ liệu cho thấy điều gì tiếp theo? Xét 23 năm các phiên có mức độ phân tán cực đoan:
$SPY trung bình 20 ngày: +1,08% · trung bình 60 ngày: +3,97%
$QQQ trung bình 60 ngày: +8,50%
Nhưng mức trung bình đó che khuất sự phân bổ. Khi mức độ phân tán cực đoan chỉ diễn ra trong thời gian ngắn — một đợt tăng vọt rồi lắng xuống sau một hoặc hai tuần — thị trường thường phục hồi mạnh. Khi tình trạng này kéo dài quá 30 ngày (GFC, COVID), thị trường lại diễn biến theo hướng ngược lại.
Chúng ta mới trải qua sáu phiên. Tín hiệu cần theo dõi là liệu tình trạng này sẽ lắng xuống hay kéo dài. Những chuỗi ngắn thường kết thúc trong vòng một hoặc hai tuần. Nếu nó tiếp tục, chiến lược ứng phó sẽ thay đổi.
Ngày 5 tháng 11 là bước ngoặt. $SPY giảm 4,41%, $QQQ giảm 6,49%, $NVDA giảm 9,3%, $AVGO giảm 10,4%. Điều gì đã thay đổi: đợt bán tháo không còn chỉ giới hạn ở các cổ phiếu công nghệ vốn hóa siêu lớn. IWM giảm 4,6%, S&P 500 trọng số bằng nhau (RSP) giảm 2,9%. Trong bốn tuần, áp lực bán tập trung ở nhóm dẫn đầu trong khi phần còn lại vẫn trụ vững. Đến ngày 5 tháng 11, đợt bán tháo đã lan rộng.
Mức giảm kể từ đầu tháng 10:
$QQQ: giảm 13,6% kể từ ngày 6 tháng 10
$NVDA: giảm 22,0%
$AVGO: giảm 21,9%
$SPY: giảm 5,6%
Và sự phân kỳ định hình tháng này vẫn còn đó. Kể từ ngày 9 tháng 10, $SPY giảm 5,6%. RSP tăng 1,4%. Chính các cổ phiếu đứng đầu chỉ số đang kéo chỉ số đi xuống.
Dữ liệu cho thấy điều gì tiếp theo? Xét 23 năm các phiên có mức độ phân tán cực đoan:
$SPY trung bình 20 ngày: +1,08% · trung bình 60 ngày: +3,97%
$QQQ trung bình 60 ngày: +8,50%
Nhưng mức trung bình đó che khuất sự phân bổ. Khi mức độ phân tán cực đoan chỉ diễn ra trong thời gian ngắn — một đợt tăng vọt rồi lắng xuống sau một hoặc hai tuần — thị trường thường phục hồi mạnh. Khi tình trạng này kéo dài quá 30 ngày (GFC, COVID), thị trường lại diễn biến theo hướng ngược lại.
Chúng ta mới trải qua sáu phiên. Tín hiệu cần theo dõi là liệu tình trạng này sẽ lắng xuống hay kéo dài. Những chuỗi ngắn thường kết thúc trong vòng một hoặc hai tuần. Nếu nó tiếp tục, chiến lược ứng phó sẽ thay đổi.