Bất động sản thương mại đang rạn nứt nghiêm trọng hơn.
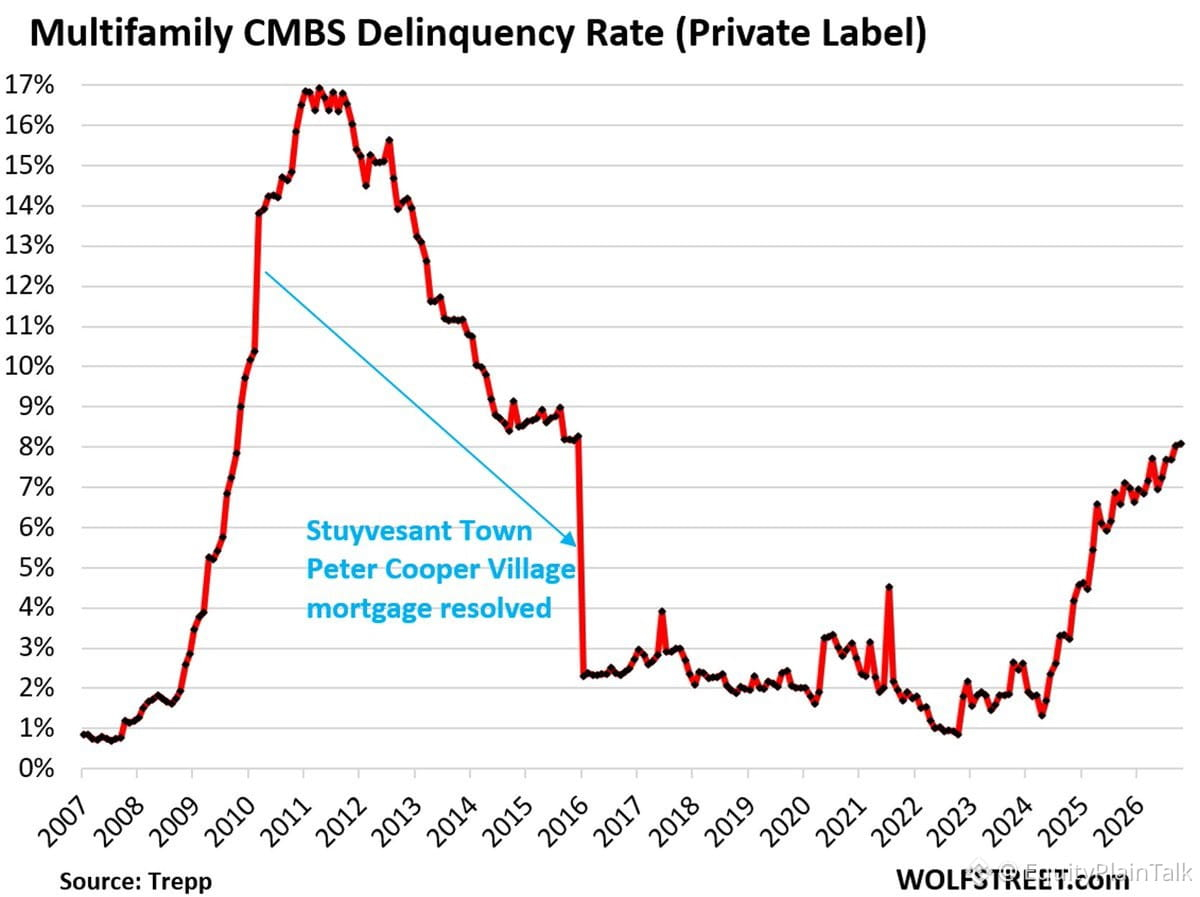
Tỷ lệ nợ quá hạn của CMBS thuộc phân khúc nhà ở nhiều căn hộ đạt 8,1% trong tháng 10—cao nhất kể từ năm 2016. Con số này tăng gấp 4 lần so với năm 2024.
Còn CMBS văn phòng? Tình hình thậm chí tệ hơn. Tỷ lệ nợ quá hạn tăng vọt lên 12,3%, ngang mức cao kỷ lục mọi thời đại hồi tháng 1. Để dễ hình dung, đỉnh điểm sau khủng hoảng năm 2008 chỉ là 10,8%.
Tình hình không hề ổn định lại. Nó đang diễn biến nhanh hơn.
Khi các tòa nhà không thể trả nợ và bên cho vay bắt đầu chịu thua lỗ, tác động sẽ lan sang các ngân hàng, quỹ tín thác đầu tư bất động sản (REIT), rồi cuối cùng là toàn bộ thị trường. Chúng ta đang chứng kiến một quá trình tháo gỡ diễn ra chậm chạp ngay trước mắt.
Hãy để mắt đến các ngân hàng khu vực có mức độ tiếp xúc lớn với bất động sản thương mại. Câu chuyện này vẫn chưa kết thúc.
Tỷ lệ nợ quá hạn của CMBS thuộc phân khúc nhà ở nhiều căn hộ đạt 8,1% trong tháng 10—cao nhất kể từ năm 2016. Con số này tăng gấp 4 lần so với năm 2024.
Còn CMBS văn phòng? Tình hình thậm chí tệ hơn. Tỷ lệ nợ quá hạn tăng vọt lên 12,3%, ngang mức cao kỷ lục mọi thời đại hồi tháng 1. Để dễ hình dung, đỉnh điểm sau khủng hoảng năm 2008 chỉ là 10,8%.
Tình hình không hề ổn định lại. Nó đang diễn biến nhanh hơn.
Khi các tòa nhà không thể trả nợ và bên cho vay bắt đầu chịu thua lỗ, tác động sẽ lan sang các ngân hàng, quỹ tín thác đầu tư bất động sản (REIT), rồi cuối cùng là toàn bộ thị trường. Chúng ta đang chứng kiến một quá trình tháo gỡ diễn ra chậm chạp ngay trước mắt.
Hãy để mắt đến các ngân hàng khu vực có mức độ tiếp xúc lớn với bất động sản thương mại. Câu chuyện này vẫn chưa kết thúc.