
Càng nghiên cứu cách dòng tiền truyền thống luân chuyển, tôi càng cảm thấy phần lớn người dùng Web3—bao gồm cả tôi cho đến gần đây—đang hoàn toàn hiểu sai chu kỳ này 🧠.
Chúng ta đã dành nhiều năm xây dựng các giao thức không cần cấp phép, chính là để thoát khỏi Phố Wall.
Thế mà giờ đây, vào năm 2026, chúng ta lại ăn mừng khi dòng vốn tổ chức mua gom các ETF giao ngay BTC vàETH, trong khi các ngân hàng truyền thống âm thầm tích hợp những đường ray thanh toán của chúng ta vào các hệ thống hậu cần của họ.
Thành thật mà nói... tôi thậm chí còn không chắc chúng ta đang thắng hay chỉ đang bị nuốt chửng.
Tuần vừa qua, tôi đã bước ra khỏi bong bóng DeFi của mình, cố gắng phân tích Tài chính Truyền thống (TradFi) không phải với tư cách một kẻ ghét bỏ, mà là một nhà nghiên cứu tích cực đang cố theo dõi dòng chảy thanh khoản.
Nếu bạn vẫn nghĩ TradFi chỉ là một con khủng long chậm chạp đang chờ chết, thì bạn đang bỏ qua nơi 99% vốn toàn cầu thực sự đang lưu chuyển.
Đây là những gì tôi đang nhận thấy ngay lúc này khi hai thế giới này va chạm với nhau.
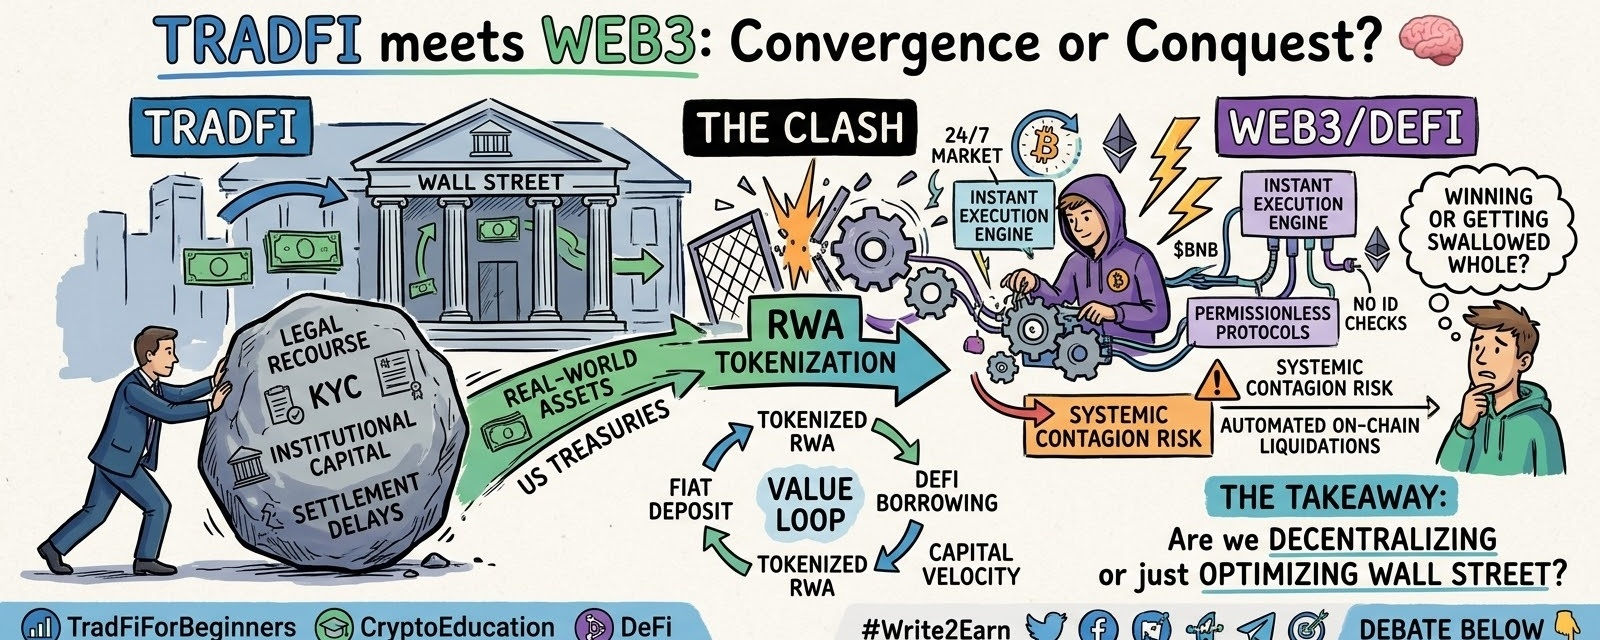
1. TradFi xây dựng mạng lưới an toàn pháp lý; Web3 xây dựng cỗ máy thực thi tức thời 🏦
Khi gửi tiền vào một công ty môi giới truyền thống, bạn từ bỏ quyền lưu ký tài sản để đổi lấy quyền truy đòi pháp lý.
Chuyển khoản ngân hàng mất 3 ngày làm việc, thị trường đóng cửa lúc 4 giờ chiều, còn phí trung gian thì âm thầm bào mòn bạn.
Xuất thân từ một môi trường hoạt động 24/7 được vận hành bởi $BNB và Ethereum, điều này có vẻ lạc hậu đến mức khó chịu.
Nhưng đây là sự đánh đổi về mặt cấu trúc: TradFi đánh đổi tốc độ thực thi để lấy khả năng phục hồi của toàn hệ thống.
Thẻ tín dụng bị gian lận ư? Ngân hàng đảo ngược bút toán.
Phê duyệt một quyền cấp phép độc hại trên chuỗi ư? Ví của bạn sẽ bị rút sạch ngay lập tức, và với nguyên tắc mã là luật, sẽ chẳng có ai đến cứu bạn.
Chính lựa chọn thiết kế này là lý do khiến dòng vốn đại chúng vẫn từ chối nắm giữ khóa riêng tự lưu ký.
2. Vòng lặp giá trị: Token hóa RWA đang tái thiết kế lợi suất 🌉
Khoan—để tôi lần lại cách giá trị thực sự dịch chuyển ở đây, bởi chuyện này giờ không chỉ còn xoay quanh dòng vốn đổ vào ETF nữa.
Các tổ chức TradFi đang đưa những tài sản cơ sở trong thế giới thực (RWA)—như trái phiếu Kho bạc Mỹ và tín dụng tư nhân—lên chuỗi trực tiếp.
Đây là vòng lặp chính xác đang diễn ra ngay lúc này:
1. Các tổ chức gửi vốn pháp định vào các giao thức trái phiếu Kho bạc được token hóa.
2. Token sinh lợi suất được phát hành trên chuỗi theo lãi suất cơ bản của liên bang.
3. Người dùng DeFi vay thế chấp bằng các token RWA đó để cấp vốn cho các chiến lược thị trường trên chuỗi.
4. Tốc độ luân chuyển vốn tăng lên vì thanh toán 24/7 loại bỏ độ trễ bù trừ T+2 truyền thống.
Giờ đây, bạn có thể nắm giữ trong ví Web3 một token được bảo chứng theo tỷ lệ 1:1 bằng trái phiếu Kho bạc sinh lợi suất, rồi dùng nó làm tài sản thế chấp mà không cần đặt chân vào ngân hàng.
Đó không đơn thuần là đầu cơ của nhà đầu tư cá nhân—đó là sự hội tụ tài chính mang tính hệ thống.
3. Ràng buộc kinh tế không thể phá vỡ 🔥
Đây là phần thực sự khiến tôi lo lắng, và gần như chẳng ai trên Twitter phân tích đúng vấn đề.
Để hệ thống lai này duy trì được khả năng thanh toán, nó phải giải quyết một ràng buộc kinh tế khắc nghiệt: tốc độ luân chuyển vốn của DeFi đối đầu với nút thắt danh tính của TradFi.
Lợi suất crypto phát triển mạnh nhờ tốc độ luân chuyển vốn không bị ràng buộc—vay tức thì, thanh lý tức thì, không cần xác minh danh tính.
Các mô hình rủi ro của TradFi đòi hỏi nghiêm ngặt các nhóm được cấp quyền, kiểm soát KYC và cơ chế đóng băng theo khu vực pháp lý.
Đây là điểm đứt gãy: Nếu thanh khoản RWA được token hóa bị khóa trong các hợp đồng thông minh chỉ dành cho người được cấp quyền và đã KYC, thì vốn trên chuỗi sẽ mất đi lợi thế cốt lõi—khả năng kết hợp.
Nếu bạn loại bỏ khả năng kết hợp không cần cấp quyền để chiều lòng các cơ quan quản lý truyền thống, thì bạn chưa nâng cấp TradFi—bạn chỉ xây dựng một cơ sở dữ liệu doanh nghiệp chậm chạp, đắt đỏ với thêm vài bước rườm rà.
4. Sự lây lan rủi ro hệ thống giờ diễn ra theo hai chiều 📉
Khi TradFi và Web3 còn tách biệt, một cuộc tháo chạy khỏi ngân hàng truyền thống sẽ không lập tức thanh lý các vault thị trường tiền tệ trên chuỗi.
Còn bây giờ? Chúng được kết nối với nhau thông qua các hạn mức tín dụng đòn bẩy, nợ được token hóa và các vòng kinh doanh chênh lệch giá ETF.
Một cuộc khủng hoảng thanh khoản trên thị trường nợ ngắn hạn truyền thống sẽ kích hoạt các đợt thanh lý tự động trên chuỗi chỉ trong vài mili giây—nhanh hơn nhiều so với khả năng phản ứng của các nhà quản lý rủi ro theo kiểu cũ.
Chúng ta đã thấy những dấu hiệu nhỏ của điều này trong các cú sốc kinh tế vĩ mô trước đây, nhưng với hàng nghìn tỷ đô la tài sản thực (RWA) được tích hợp, tốc độ lan truyền sẽ khủng khiếp.
Điều đọng lại... Hay có lẽ là nghịch lý 💡
Tôi từng nghĩ Web3 sẽ khiến TradFi trở nên lỗi thời.
Giờ đây, tôi nhận ra rằng có lẽ chúng ta chỉ đang xây dựng lớp thực thi cho chính những gã khổng lồ tài chính truyền thống mà chúng ta từng cố thay thế.
Điều này có vẻ như là bước tiến khổng lồ cho việc các tổ chức chấp nhận công nghệ... nhưng cũng giống như một sự phản bội hoàn toàn đối với lý do ban đầu khiến chúng ta đến đây.
Chúng ta thực sự đang phi tập trung hóa tài chính toàn cầu, hay chỉ tối ưu hóa hạ tầng của Phố Wall cho họ? Tôi thực sự phân vân về điều này—hãy cùng tranh luận bên dưới 👇
#TradFiForBeginners #Write2Earn #CryptoEducation #DeFi
Tuyên bố miễn trừ trách nhiệm: Đây không phải lời khuyên tài chính. Luôn tự nghiên cứu (DYOR).#TradFiForBeginners