
Tôi từng thấy chuyện này rồi. Một con số khổng lồ được đưa lên tiêu đề, mọi người chỉ vào biểu đồ, rồi năm phút sau, một chuỗi sự kiện phức tạp bị giản lược thành một lời giải thích gọn ghẽ: hoạt động bán của ETF đòn bẩy khiến Bitcoin giảm giá.
Có thể.
Nhưng điều đó không đồng nghĩa với việc chứng minh được điều đó.
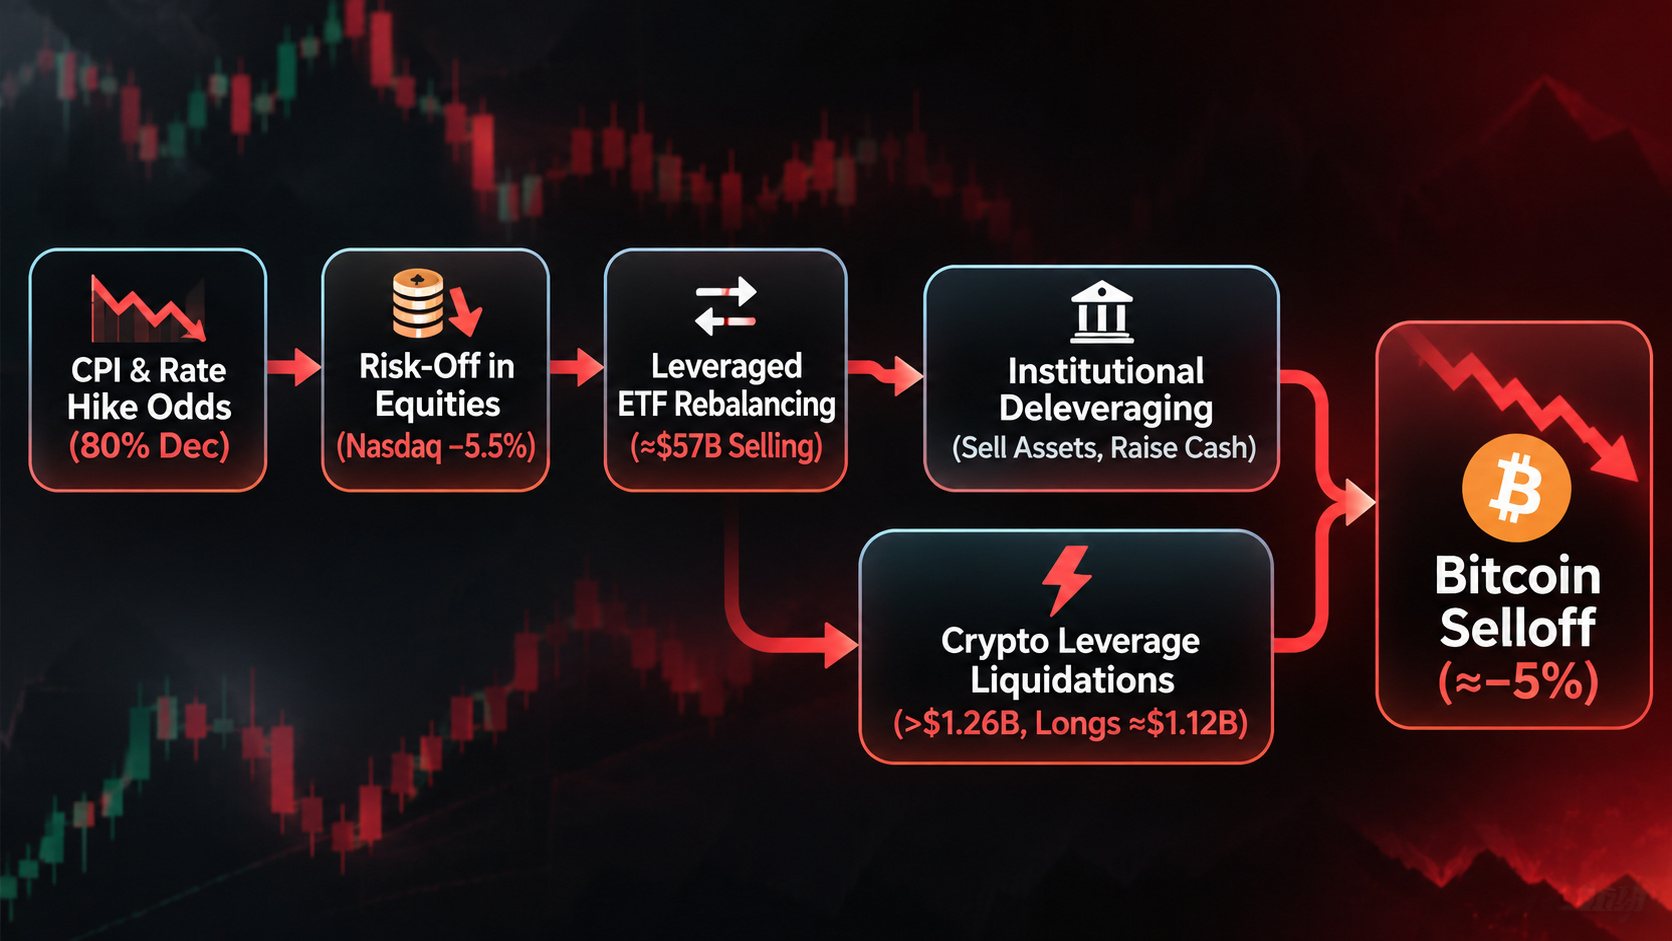
Điều khó chịu là cơ chế bên dưới thực sự phức tạp hơn những gì tiêu đề thể hiện. ETF đòn bẩy không chỉ nằm im chờ thị trường giảm để bán tháo một lượng cổ phiếu cố định. Các quỹ này được xây dựng xoay quanh một bội số mục tiêu của chỉ số, nghĩa là các nhà quản lý có thể phải tái cân bằng khi thị trường cơ sở biến động đủ mạnh. Việc tái cân bằng đó có thể liên quan đến cổ phiếu, hợp đồng tương lai, hoán đổi và các hợp đồng khác. Lượng bán ra phụ thuộc vào vị thế, mức độ biến động, cấu trúc quỹ và thời điểm tái cân bằng. Vì vậy, khi ai đó đưa ra con số giao dịch 57 tỷ đô la, chỉ riêng con số đó cũng không cho chúng ta biết lượng bán tháo bắt buộc thực tế có tác động lớn đến mức nào, nó tác động lên thị trường vào lúc nào, hay liệu nó có tạo ra con đường ảnh hưởng đáng kể nào đến Bitcoin hay không.
Đó là vấn đề thứ nhất.
Vấn đề thứ hai còn rắc rối hơn. Không có đường dây trực tiếp nào nối ETF cổ phiếu đòn bẩy với Bitcoin. Không có hợp đồng thông minh nào thấy Nasdaq giảm rồi ra lệnh cho sàn Bitcoin bán tiền mã hóa. Đây là những hệ thống riêng biệt.
ETF hoạt động thông qua các nhà môi giới, đơn vị lưu ký, nhà giao dịch, sàn giao dịch và thị trường phái sinh truyền thống. Bitcoin được giao dịch trên các sàn tiền mã hóa và nền tảng phái sinh có hệ thống ký quỹ, quy tắc thanh lý và thanh khoản riêng. Sự kết nối phải đến từ những cá nhân và công ty hoạt động trong cả hai thế giới. Một quỹ đầu cơ chịu tổn thất ở thị trường cổ phiếu, cần tiền mặt, giảm mức độ tiếp xúc, xử lý yêu cầu ký quỹ rồi quyết định bán Bitcoin ở nơi khác. Một nhà tạo lập thị trường cũng có thể làm điều tương tự. Một nhà giao dịch đa tài sản có thể giảm rủi ro trên toàn bộ danh mục.
Đó là cây cầu kết nối.
Và cây cầu sẽ trở nên hỗn loạn khi tất cả mọi người cùng băng qua.
Bộ máy thực sự đáng sợ nằm bên trong thị trường tiền mã hóa. Hợp đồng tương lai vĩnh cửu cho phép nhà giao dịch kiểm soát các vị thế có giá trị lớn hơn số tài sản thế chấp đứng sau chúng. Sàn giao dịch định giá các vị thế đó liên tục. Nếu Bitcoin giảm đủ sâu, nhà giao dịch có thể tụt xuống dưới mức ký quỹ duy trì bắt buộc. Khi đó, hệ thống quản lý rủi ro của sàn có thể tự động đóng vị thế.
Không ai cần phải đưa ra quyết định.
Hệ thống sẽ làm thay họ.
Lệnh bán bắt buộc đó tác động lên thị trường khi giá vốn đã đang giảm. Nếu nó đẩy Bitcoin xuống đủ sâu để ảnh hưởng đến mức ký quỹ của một nhà giao dịch khác, một vị thế khác có thể bị đóng. Rồi đến vị thế tiếp theo. Điều khởi đầu là một sự kiện rủi ro bên ngoài có thể biến thành một chuỗi thanh lý ngay trong thị trường tiền mã hóa.
Đó là cách một biến động 5% có thể biến thành điều gì đó tồi tệ hơn nhiều.
Vào ngày 5 tháng 11, hơn 1,26 tỷ đô la vị thế tiền mã hóa đòn bẩy đã bị thanh lý, trong đó khoảng 1,12 tỷ đô la là các vị thế mua. Khối lượng hợp đồng mở của hợp đồng tương lai Bitcoin cũng giảm mạnh. Một khi chuyện đó bắt đầu, người bán xuất hiện trong sổ lệnh không nhất thiết là tổ chức ban đầu quyết định giảm mức độ tiếp xúc với cổ phiếu. Có thể đó là hệ thống thanh lý của sàn giao dịch đang đóng một vị thế hợp đồng tương lai vĩnh cửu vì nhà giao dịch không còn đủ tài sản thế chấp.
Người bán khác. Cây nến đỏ vẫn vậy.
Các ETF Bitcoin giao ngay bổ sung thêm một lớp nữa, nhưng chúng không thể tự động giải quyết vấn đề về quan hệ nhân quả. Cổ phiếu ETF được giao dịch trên các sàn chứng khoán truyền thống, còn các quỹ nắm giữ Bitcoin thông qua đơn vị lưu ký. Quy trình tạo lập và mua lại chứng chỉ quỹ được thiết kế để giữ giá ETF gần với giá trị lượng Bitcoin làm tài sản cơ sở. Khi nhà đầu tư mua lại chứng chỉ, quỹ cuối cùng có thể cần giao Bitcoin hoặc bán Bitcoin, tùy thuộc vào cách quỹ và các thành viên được ủy quyền xử lý giao dịch.
Vào ngày 5 tháng 11, các quỹ ETF Bitcoin giao ngay của Mỹ ghi nhận dòng tiền ròng chảy ra khoảng 430,2 triệu đô la, đảo chiều so với dòng tiền chảy vào của ngày hôm trước.
Điều đó rất đáng chú ý.
Nhưng điều đó vẫn không chứng minh được rằng dòng tiền chảy ra bắt nguồn từ việc bán các ETF cổ phiếu đòn bẩy. Nó chỉ cho chúng ta biết rằng một kênh bán khác cũng đang hoạt động cùng lúc.
Đây là lúc tôi bắt đầu nghi ngờ phiên bản câu chuyện quá gọn ghẽ này. Thị trường hiếm khi chỉ có một nguyên nhân. Thường thì nhiều việc xảy ra cùng lúc: cổ phiếu giảm, biến động tăng vọt, các tổ chức cắt giảm rủi ro, nhà đầu tư ETF rút vốn, hợp đồng tương lai vĩnh cửu bắt đầu bị thanh lý, còn kỳ vọng lãi suất thì thay đổi. Rồi có người nhìn lại biểu đồ và chọn con số lớn nhất làm lời giải thích.
Nghe tiện thật đấy.
Phép thử thực sự nằm ở thời điểm. Nếu việc tái cân bằng ETF đòn bẩy được cho là đã gây ra đợt bán tháo Bitcoin, thì bạn cần thấy việc tái cân bằng liên quan diễn ra trước khi giá và thanh khoản Bitcoin suy yếu đáng kể. Bạn cần bằng chứng cho thấy các nhà giao dịch hoặc đối tác xử lý những giao dịch đó buộc phải phòng hộ theo cách ảnh hưởng đến mức độ tiếp xúc với tiền mã hóa. Và bạn cần quy mô của tác động lan truyền này đủ lớn để giải thích một phần đáng kể biến động của Bitcoin.
Thiếu những điều đó, thì ta chỉ đang nhìn vào mối tương quan được gói trong một câu chuyện hấp dẫn.
Biểu đồ không thể cho bạn biết người bán nào đã gây ra phần nào của đợt giảm giá.
Dữ liệu ngày 5 tháng 11 cho thấy thị trường cùng lúc chịu áp lực từ nhiều phía. Nasdaq giảm 5,5%. Bitcoin giảm khoảng 5%. Hơn một tỷ đô la vị thế tiền mã hóa bị thanh lý. Các ETF Bitcoin giao ngay mất hàng trăm triệu đô la. Đó đều là những sự kiện có thật. Chúng cho thấy thị trường đang chịu căng thẳng nghiêm trọng.
Nhưng chúng không chứng minh được rằng việc tái cân bằng ETF cổ phiếu đòn bẩy là tác nhân chính châm ngòi.
Và có một đặc điểm cấu trúc khiến toàn bộ chuyện này nguy hiểm hơn. Bitcoin không bao giờ đóng cửa, còn thị trường cổ phiếu Mỹ thì có. Thị trường truyền thống có thể chịu cú đánh ban đầu trong giờ giao dịch của Mỹ, trong khi Bitcoin vẫn tiếp tục được giao dịch sau khi thị trường chứng khoán đóng cửa. Việc các tổ chức giảm thiểu rủi ro có thể tiếp diễn trên thị trường tiền mã hóa rất lâu sau khi biến động ban đầu của cổ phiếu đã dừng lại.
Rồi vòng phản hồi bắt đầu chi phối mọi thứ.
Cú sốc đầu tiên không cần phải quá lớn. Một khi nhà giao dịch thiếu tài sản thế chấp, các hệ thống quản lý rủi ro tự động có thể khiến biến động tiếp theo lớn hơn nhiều. Bán tháo bắt buộc tạo thêm áp lực giảm giá. Áp lực giảm giá lớn hơn gây thêm vấn đề về ký quỹ. Vấn đề ký quỹ nhiều hơn lại dẫn đến thêm nhiều đợt bán tháo bắt buộc.
Không có gì cần phải trục trặc cả.
Đó mới là điều đáng ngại. Các sàn giao dịch có thể vận hành chính xác như thiết kế. Bộ máy ETF có thể vận hành chính xác như thiết kế. Hệ thống ký quỹ có thể vận hành chính xác như thiết kế. Thế nhưng thị trường vẫn có thể diễn biến thảm hại, vì tất cả những hệ thống đó kết nối với nhau thông qua tài sản thế chấp, thanh khoản và việc giảm rủi ro bắt buộc, đúng vào lúc mọi người đều cần thoát vị thế.
Đó là điểm dễ tổn thương mà tôi sẽ điều tra.
Không phải liệu con số 57 tỷ đô la có nghe ấn tượng hay không, mà là liệu có ai thực sự lần theo dòng tiền, các vị thế phòng hộ, những đợt thanh lý và mốc thời gian đủ chi tiết để chứng minh chúng đã gây ra biến động của Bitcoin, thay vì chỉ xảy ra cùng lúc hay không.