
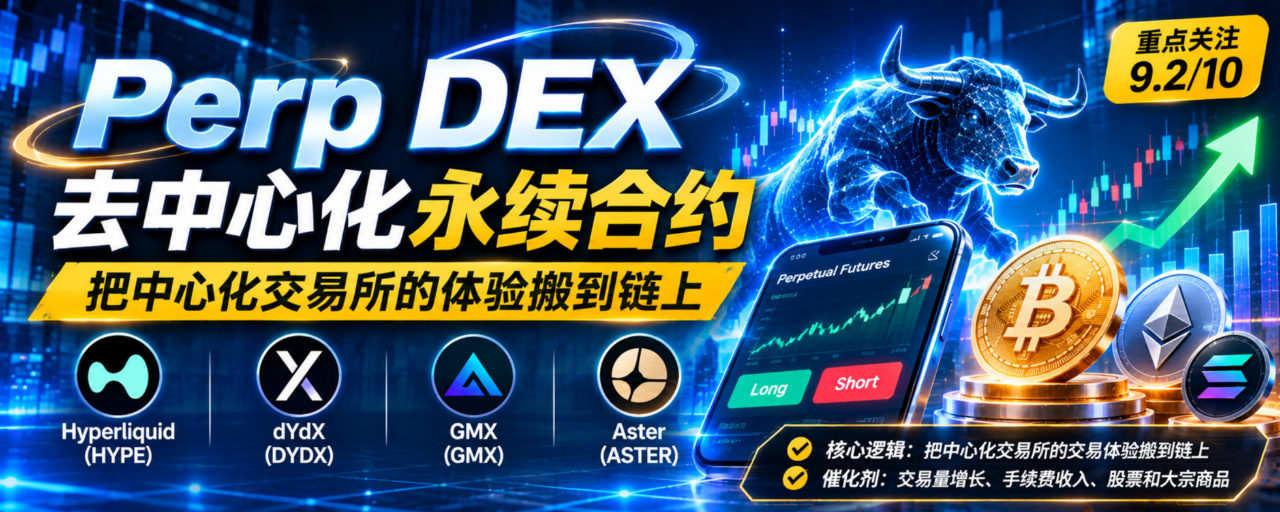
Mọi người ơi, hôm nay chúng ta cùng bàn về một lĩnh vực có mô hình kinh doanh cực kỳ vững chắc: Perp DEX, sàn giao dịch hợp đồng vĩnh cửu phi tập trung.
Khác với nhiều lĩnh vực phải dựa vào những câu chuyện xa vời để chống đỡ mức định giá, Perp DEX đã chứng minh được giá trị bằng hoạt động thực tế: có nhà giao dịch thật, có doanh thu từ phí giao dịch, có cạnh tranh về thanh khoản; mọi hành vi của người dùng và dữ liệu giao dịch đều được ghi trên chuỗi, có thể tra cứu. Mục tiêu của nó là đưa trải nghiệm giao dịch hợp đồng mượt mà mà chúng ta thường có trên các sàn tập trung như Binance hay OKX lên chuỗi. Đồng thời, nó vẫn giữ vững ưu thế cốt lõi nhất của DeFi — tài sản nằm trong ví của chính bạn, không cần giao coin cho nền tảng lưu ký; mọi hoạt động thanh toán đều dựa vào hợp đồng thông minh, công khai và minh bạch.
Hơn nữa, tiềm năng của nền tảng không chỉ nằm ở việc đầu cơ BTC hay ETH. Nếu hướng đi này thành công, sau này chúng ta vẫn có thể mở hợp đồng trên chuỗi để điều chỉnh mức độ rủi ro với các tài sản truyền thống như cổ phiếu Mỹ, vàng, dầu thô và ngoại hối vào cuối tuần hay ngày lễ, khi thị trường truyền thống đóng cửa. Hôm nay, tôi sẽ cùng mọi người tìm hiểu bốn dự án hàng đầu: Hyperliquid (HYPE), dYdX (DYDX), GMX (GMX) và Aster (ASTER). Chúng ta không chỉ so sánh dự án nào có khối lượng giao dịch ngắn hạn tăng mạnh nhất, mà sẽ tập trung xem xét mô hình nền tảng, nguồn thu, lợi thế, khả năng token thực sự hưởng lợi và những rủi ro tiềm ẩn phía sau.
Trước hết, hãy làm rõ những kiến thức cơ bản, vì nhiều bạn mới vẫn chưa phân biệt được hợp đồng perpetual là gì. Hợp đồng perpetual là sản phẩm phái sinh có đòn bẩy và không có ngày đáo hạn. Bạn nghĩ giá sẽ tăng thì mở vị thế mua, nghĩ giá sẽ giảm thì mở vị thế bán; chỉ cần một lượng ký quỹ nhỏ là có thể mở vị thế lớn hơn. Ví dụ đơn giản: BTC hiện có giá 100.000 USD, bạn kỳ vọng giá tăng và dùng 1.000U làm ký quỹ để mở vị thế mua với đòn bẩy 10x, giá trị danh nghĩa của vị thế là 10.000U. Giá tăng 5%, bạn lãi 500U; giảm 5%, bạn lỗ 500U. Chưa tính phí giao dịch, funding rate, trượt giá và tổn thất do thanh lý.
Vì không có ngày đáo hạn và thanh toán, funding rate được dùng để giữ giá hợp đồng gần với giá giao ngay. Khi phe mua tập trung đông, phe mua phải trả tiền cho phe bán; khi phe bán chen chúc, chiều ngược lại sẽ xảy ra: phe bán trả tiền cho phe mua. Cơ chế này là nền tảng của hợp đồng perpetual.
Nhiều người sẽ hỏi, CEX và Perp DEX khác nhau ở điểm nào? Với CEX, bạn nạp coin vào, giao tài sản cho nền tảng lưu ký và nền tảng khớp lệnh nội bộ; dữ liệu hoàn toàn do nền tảng tự công bố. Với Perp DEX, tài sản nằm trong ví của bạn hoặc trong hợp đồng thông minh; lệnh được khớp thông qua sổ lệnh trên chuỗi hoặc pool thanh khoản, còn toàn bộ lịch sử giao dịch được ghi lên chuỗi để có thể xác minh.
Nhưng có một điều cực kỳ quan trọng cần hiểu: phi tập trung tự nó không phải là lá bùa hộ mệnh. Khi giao dịch hợp đồng, ưu tiên hàng đầu của mọi người luôn là khớp lệnh nhanh, phí thấp, sổ lệnh đủ sâu, trượt giá nhỏ, thanh lý suôn sẻ và hiệu quả sử dụng vốn cao. Nếu một DEX chậm, trượt giá lớn, thanh khoản mỏng thì dù có phi tập trung đến đâu, nhà giao dịch cũng sẽ không ở lại. Phi tập trung chỉ là điểm cộng, không phải năng lực cạnh tranh cốt lõi.
Vì sao tôi nói Perp DEX là cơ sở hạ tầng cốt lõi của thị trường crypto? Nhu cầu về hợp đồng perpetual tồn tại cả trong thị trường tăng lẫn giảm. Không chỉ để đầu cơ theo hướng giá: người nắm giữ nhiều tài sản giao ngay có thể mở vị thế bán để phòng ngừa rủi ro giá giảm; người làm arbitrage tìm chênh lệch giá giữa thị trường giao ngay và hợp đồng; nhà tạo lập thị trường cung cấp thanh khoản để kiếm chênh lệch giá; nhà giao dịch dùng đòn bẩy để linh hoạt điều chỉnh mức độ rủi ro. Khác với nhiều câu chuyện đầu tư khác, khi thị trường nguội lạnh thì chẳng còn ai quan tâm. Nhu cầu nền tảng của hợp đồng tương đối ổn định: chỉ cần thị trường biến động sẽ luôn có người phòng ngừa rủi ro, arbitrage và giao dịch, liên tục tạo ra phí.
I. Một Perp DEX hoàn chỉnh được cấu thành từ sáu mô-đun chính
Đây không chỉ là giao diện giao dịch trên web đơn giản, mà là một hệ thống tài chính với các bộ phận liên kết chặt chẽ: Lớp thứ nhất, công cụ giao dịch: tiếp nhận lệnh, khớp lệnh và quản lý vị thế. Có hai hướng chính: mô hình sổ lệnh, trong đó lệnh mua và bán được đặt để khớp với nhau; và mô hình pool AMM, trong đó nhà giao dịch trực tiếp giao dịch với pool. Lớp thứ hai, thanh khoản: quyết định liệu lệnh lớn có làm sập giá hay không và mức trượt giá cao đến đâu. Thanh khoản càng sâu, giao dịch lớn càng dễ dàng. Lớp thứ ba, oracle: cung cấp giá. Hợp đồng perpetual phụ thuộc rất nhiều vào giá; nếu oracle gặp lỗi hoặc bị thao túng, việc thanh lý có thể diễn ra hỗn loạn, thậm chí khiến giao thức phát sinh nợ xấu. Lớp thứ tư, hệ thống ký quỹ và thanh lý: tính toán theo thời gian thực xem ký quỹ của bạn có đủ hay không; khi rủi ro chạm ngưỡng, hệ thống tự động giảm vị thế hoặc thanh lý để ngăn thua lỗ lan rộng. Lớp thứ năm, quản trị rủi ro: giới hạn đòn bẩy, giới hạn vị thế, cơ chế bảo vệ funding rate và quỹ bảo hiểm — tất cả đều nhằm chống đỡ những biến cố bất ngờ khi thị trường cực đoan. Lớp thứ sáu, token và phân chia doanh thu: sau khi nền tảng thu phí, tiền sẽ được phân bổ thế nào? Dùng để mua lại token, chia cho người dùng staking, thưởng cho LP, trợ cấp hệ sinh thái hay giữ làm quỹ dự trữ của giao thức? Đây là lớp khiến nhiều người dễ mắc sai lầm nhất: khối lượng giao dịch tăng vọt không có nghĩa token chắc chắn tăng giá; phí cao cũng không có nghĩa người nắm giữ token sẽ nhận được tiền.
II. Cùng phân tích rõ bốn dự án cốt lõi
1. Hyperliquid (HYPE) — chuẩn mực của sổ lệnh trên chuỗi, đang phát triển thành nền tảng phái sinh đa tài sản
Hyperliquid chắc chắn là một trong những dự án đáng nghiên cứu sâu nhất trong lĩnh vực này. Dự án xây dựng một blockchain nền tảng riêng, gồm hai phần HyperCore và HyperEVM. HyperCore phụ trách khớp lệnh giao ngay và hợp đồng perpetual bằng sổ lệnh gốc trên chuỗi; giống như CEX, nền tảng hỗ trợ lệnh giới hạn và lệnh thị trường, nhà tạo lập thị trường có thể đặt cả lệnh mua lẫn lệnh bán bình thường, nên nhà giao dịch chuyên nghiệp gần như không mất thời gian làm quen. HyperEVM tương thích với EVM, cho phép nhà phát triển xây dựng nhiều ứng dụng liên quan đến giao dịch và thanh khoản.
Bước đi then chốt nhất của dự án là đề xuất HIP-3: bên thứ ba đủ điều kiện có thể staking 500.000 HYPE để tự tạo thị trường perpetual mới trên Hyperliquid. Ý nghĩa của bước này vượt xa việc có thêm vài cặp giao dịch tiền mã hóa. Trong tương lai, bên thứ ba có thể ra mắt hợp đồng liên quan đến vàng, bạc, chỉ số chứng khoán và cổ phiếu Mỹ. Hyperliquid sẽ không còn chỉ là một DEX để đầu cơ tiền mã hóa, mà dần trở thành cơ sở hạ tầng mở cho các sản phẩm phái sinh.
Nguồn tạo giá trị của HYPE: các thị trường triển khai cần staking HYPE, hoạt động xác thực mạng cần staking, phí giao thức được dùng để mua lại và sự mở rộng của hệ sinh thái tạo ra nhu cầu token liên tục. Lưu ý, một số tổ chức từng ước tính doanh thu hằng tháng của dự án, nhưng mọi người cần phân biệt rõ: doanh thu giao thức, số tiền mua lại và lượng token mở khóa là ba chuyện khác nhau. Doanh thu cao không đồng nghĩa lực mua từ hoạt động mua lại chắc chắn sẽ duy trì.
Cũng cần lưu ý các rủi ro: khối lượng giao dịch biến động mạnh theo chu kỳ tăng giảm; cần giữ chân nhà tạo lập thị trường để duy trì độ sâu của sổ lệnh; chất lượng oracle ở các thị trường mới do bên thứ ba ra mắt không đồng đều; việc mở khóa token và lạm phát có thể làm loãng lực mua từ hoạt động mua lại. Quan điểm của tôi: điểm cốt lõi đáng chú ý ở Hyperliquid không phải con số khối lượng giao dịch ngắn hạn, mà là liệu dự án có thực sự xây dựng được cơ sở hạ tầng phái sinh đa tài sản trên chuỗi hay không.
2. dYdX (DYDX) — DEX hợp đồng chuyên nghiệp lâu đời, đại diện cho blockchain ứng dụng độc lập
dYdX có thể xem là một trong những tên tuổi tiên phong của lĩnh vực Perp DEX, sớm tạo dựng được danh tiếng trong giới giao dịch chuyên nghiệp. Sau đó, dự án chuyển từ việc xây dựng trên blockchain công khai của bên khác sang tự phát triển blockchain ứng dụng độc lập dựa trên Cosmos SDK. Lợi ích rất rõ ràng: toàn bộ blockchain được thiết kế xoay quanh giao dịch phái sinh; dự án tự quyết định cách khớp lệnh, quản trị rủi ro và quy tắc ký quỹ, không bị hiệu năng hay phí gas của blockchain đa dụng cản trở. Nền tảng phù hợp với các tổ chức và nhà giao dịch định lượng, đồng thời có hệ sinh thái API và chiến lược giao dịch khá hoàn thiện.
Trước đây, đội ngũ dự án từng công bố rằng 75% doanh thu ròng của giao thức sẽ được dùng để mua lại DYDX. Nhưng cần nhìn nhận điều này một cách tỉnh táo: việc viết quy tắc mua lại ra giấy khác hẳn với việc triển khai ổn định và liên tục dùng tiền thật để mua. Hiện nay, dự án đang chịu áp lực không nhỏ khi Hyperliquid và Aster cạnh tranh giành người dùng và nhà tạo lập thị trường. Nhà giao dịch chuyên nghiệp cực kỳ nhạy cảm với trượt giá và tốc độ khớp lệnh; danh tiếng lâu năm không thể giúp dự án ung dung chiến thắng. Cơ hội của dự án là giữ chân các tổ chức và nhóm giao dịch chuyên nghiệp; thách thức lớn nhất là duy trì thanh khoản và lợi thế về chi phí giao dịch trong cuộc cạnh tranh khốc liệt.
3. GMX (GMX) — Mô hình pool thanh khoản, trong đó LP và nhà giao dịch đặt cược đối nghịch
GMX hoàn toàn khác hai dự án sổ lệnh kể trên, vì đi theo mô hình pool thanh khoản. Nói đơn giản: người dùng gửi tài sản vào pool với tư cách LP để nhận phí; nhà giao dịch mở vị thế mua hoặc bán và giao dịch trực tiếp với pool, không cần chờ lệnh đối ứng. Nhà giao dịch trả phí mở/đóng vị thế và funding fee; lợi nhuận được chi trực tiếp từ pool. LP vừa kiếm phí, vừa phải chịu rủi ro thua lỗ khi nhà giao dịch có lãi. Mô hình này dễ tiếp cận, từng nổi tiếng trong hệ sinh thái Arbitrum giai đoạn đầu và hiện cũng đang mở rộng trên nhiều blockchain.
Trước đây, nhiều người tham gia với mong muốn staking GMX để chia sẻ phí giao dịch; nhưng có một cạm bẫy lớn ở đây: cơ chế mua lại bằng phí giao dịch của dự án có quy định tạm dừng. Chúng ta không thể đơn giản lấy “tổng phí × tỷ lệ” rồi xem đó là khoản lợi nhuận chắc chắn mà người nắm giữ token nhận được. Nhất định phải kiểm tra dữ liệu mua lại thực tế trên chuỗi và lợi suất staking thực tế.
Ưu điểm của mô hình pool thanh khoản là kiểm soát trượt giá khá tốt, phù hợp với người dùng DeFi bản địa. Thách thức dài hạn là trải nghiệm trên các nền tảng sổ lệnh ngày càng tốt hơn, trong khi hiệu quả sử dụng vốn và áp lực quản trị rủi ro của mô hình pool sẽ ngày càng lớn.
4. Aster (ASTER) — Ngôi sao mới nổi, hướng đến giao dịch đa tài sản trọn gói
Aster là một gương mặt mới rất đáng chú ý trong chu kỳ này, với định hướng gói mọi thứ vào một nền tảng giao dịch trọn gói: perpetual crypto, giao ngay, tài sản xuyên chuỗi, cổ phiếu Mỹ, ngoại hối, hàng hóa, thậm chí cả giao dịch riêng tư và sản phẩm quản lý tài sản ký quỹ. Dự án còn có kế hoạch ra mắt blockchain Aster Chain riêng. Aster muốn giải quyết phiền toái khi người dùng phải chuyển đổi qua lại giữa các blockchain và nền tảng, để mọi giao dịch có thể thực hiện chỉ với một tài khoản. Về tokenomics, dự án từng đưa ra phương án dùng tối đa 80% phí hằng ngày để mua lại, đồng thời điều chỉnh lịch mở khóa, cắt giảm một phần lượng token mở khóa tuyến tính và chuyển sang phần thưởng staking.
Nhưng chúng ta cần biết cách sàng lọc phần “ảo” trong những con số đó: khối lượng giao dịch ban đầu của nhiều DEX được tạo ra nhờ giao dịch để nhận thưởng và trợ cấp hoa hồng. Khi ngừng trợ cấp, liệu người dùng thực có ở lại và tiếp tục trả phí hay không mới là phép thử cốt lõi. Hợp đồng đa tài sản cũng kéo theo hàng loạt vấn đề: tài sản truyền thống có giờ giao dịch và khoảng trống giá; oracle và quy tắc thanh lý phức tạp hơn; rủi ro pháp lý cũng cao hơn.
Tóm tắt sự khác biệt về định vị của bốn dự án trong một câu:
Hyperliquid: blockchain chuyên dụng + sổ lệnh, cạnh tranh về khả năng khớp lệnh, thanh khoản và hệ sinh thái thị trường mở; chú ý việc triển khai đa tài sản HIP-3 và hoạt động mua lại HYPE
dYdX: blockchain Cosmos độc lập + sổ lệnh, cơ sở hạ tầng giao dịch chuyên nghiệp lâu đời; chú ý khả năng kết nối với tổ chức và giữ vững thị phần
GMX: mô hình pool thanh khoản; chú ý rủi ro mức độ tiếp xúc của LP, hiệu quả sử dụng vốn và tình hình triển khai phân chia phí
Aster: sản phẩm mới đa tài sản, trọn gói; phân biệt khối lượng ảo với giao dịch thực và theo dõi tỷ lệ giữ chân người dùng
III. Tiềm năng bùng nổ của lĩnh vực: hãy chú ý ba chất xúc tác này
Chất xúc tác thứ nhất: Khối lượng giao dịch perpetual thực trên chuỗi liên tục tăng. Lĩnh vực hợp đồng vốn gắn liền với khối lượng giao dịch: có giao dịch thì mới có phí. Nhưng đừng chỉ chăm chăm nhìn TVL hay con số khối lượng giao dịch tăng vọt. Nhiều giao dịch được tạo ra nhờ phần thưởng khai thác, bot arbitrage hoặc hoạt động giao dịch ngắn hạn để săn chênh lệch giá, nên không có sức sống lâu dài. Bộ chỉ số đáng tin cậy hơn gồm: khối lượng giao dịch + OI (khối lượng hợp đồng mở) + doanh thu phí + số nhà giao dịch hoạt động độc lập + tỷ lệ giữ chân người dùng. OI thể hiện mức độ rủi ro được duy trì trên thị trường, có giá trị tham khảo hơn khối lượng giao dịch tăng đột biến trong một ngày.
Chất xúc tác thứ hai: Đưa hợp đồng perpetual trên chuỗi cho cổ phiếu và hàng hóa vào hoạt động. Đây là câu chuyện tăng trưởng lớn nhất của Perp DEX. Trước đây, hợp đồng trên chuỗi chỉ có tiền mã hóa, nên tệp người dùng bị giới hạn trong giới giao dịch crypto. Nếu có thể giao dịch ổn định vàng, dầu thô, chỉ số chứng khoán và chỉ số cổ phiếu Mỹ trên chuỗi, sản phẩm sẽ tiếp cận được một lượng lớn người chơi tài chính truyền thống. Hãy tưởng tượng thị trường chứng khoán Mỹ đóng cửa cuối tuần, bạn muốn phòng ngừa rủi ro cho danh mục đang nắm giữ, thì có thể trực tiếp mở vị thế bán vàng hoặc chỉ số trên chuỗi, điều chỉnh danh mục bất cứ lúc nào, 24/7. Nhưng cần lưu ý: những hợp đồng này chỉ là sản phẩm phái sinh theo dõi giá; bạn không sở hữu cổ phiếu hay vàng vật chất. Đồng thời, chúng còn phải đối mặt với hàng loạt vấn đề như oracle, khoảng trống giá và quy định pháp lý.
Chất xúc tác thứ ba: Kết nối RWA với các sản phẩm phái sinh trên chuỗi. RWA là việc đưa tài sản thực lên chuỗi, còn Perp DEX là thị trường giao dịch và phòng ngừa rủi ro cho các tài sản đó. Chuỗi quy trình hoàn chỉnh: token hóa tài sản thực và đưa lên chuỗi → giao dịch giao ngay trên chuỗi → ra mắt hợp đồng perpetual → người dùng mở vị thế mua/bán và phòng ngừa rủi ro. Khi đạt đến bước này, Perp DEX sẽ không còn chỉ là công cụ giao dịch của giới crypto, mà trở thành cơ sở hạ tầng quản lý rủi ro cho toàn bộ lĩnh vực tài chính mở trên chuỗi.
IV. Những rủi ro tiềm ẩn của lĩnh vực cần ghi nhớ
Đặc tính chu kỳ mạnh: thị trường tăng giá thì đòn bẩy bùng nổ, khối lượng giao dịch tăng vọt; thị trường giảm giá thì ảm đạm, doanh thu phí có thể giảm một nửa. Đây không phải là một hoạt động kinh doanh phòng hộ có thể vượt qua cả chu kỳ tăng lẫn giảm.
Cạnh tranh khốc liệt bào mòn lợi nhuận: các nền tảng đua nhau giảm phí giao dịch, phát token trợ cấp để thu hút người dùng. Khối lượng giao dịch tăng nhưng doanh thu ròng của nền tảng lại không tăng.
Rủi ro bất ngờ từ oracle và thanh lý: hợp đồng sợ nhất là nguồn giá bị cung cấp sai. Khi thị trường biến động cực đoan, thanh khoản cạn kiệt, quá trình thanh lý bị đình trệ và giao thức có thể phát sinh nợ xấu.
Bản thân đòn bẩy có rủi ro cao: hợp đồng perpetual vốn có đòn bẩy, nên chỉ một biến động nhỏ cũng có thể khiến vị thế bị thanh lý; người chơi phổ thông rất dễ thua lỗ nặng.
Lằn ranh đỏ về quy định: các sản phẩm phái sinh liên quan đến cổ phiếu Mỹ và hàng hóa chịu quy định hoàn toàn khác nhau ở mỗi khu vực. Việc ra mắt sản phẩm không đồng nghĩa với việc mọi người đều có thể tham gia hợp pháp.
Cạm bẫy khó nhận ra nhất: nền tảng kiếm tiền, nhưng token thì không. Phí giao dịch được dùng để trợ cấp cho nhà tạo lập thị trường và hoạt động vận hành; token không có nhu cầu sử dụng bắt buộc, việc mua lại diễn ra không đều. Nền tảng phát triển mạnh nhưng token lại không có lực mua hỗ trợ.
V. Danh sách chỉ số để tự theo dõi lĩnh vực này: sáu điểm cốt lõi cần quan sát
Khối lượng giao dịch perpetual (cao): đánh giá mức độ hoạt động
OI – khối lượng hợp đồng mở (rất cao): đánh giá liệu dòng tiền có thực sự được duy trì hay không
Doanh thu phí ròng (rất cao): đánh giá hoạt động kinh doanh có sinh lời hay không
Số nhà giao dịch hoạt động độc lập (cao): loại trừ khối lượng giao dịch ảo do bot tạo ra
Chi phí trợ cấp khuyến khích (cao): phân biệt tăng trưởng đến từ trợ cấp hay nhu cầu thực
Tình hình mua lại và phát hành ròng token (rất cao): đánh giá lợi nhuận có được chuyển đến người nắm giữ token hay không
Cá nhân tôi còn thích theo dõi một tỷ lệ: doanh thu ròng của giao thức ÷ khối lượng giao dịch perpetual. Cùng một nghìn tỷ khối lượng giao dịch, có nền tảng thu được 10 triệu phí, có nền tảng chỉ thu được 3 triệu — khả năng sinh lời khác nhau một trời một vực. Dĩ nhiên, phí quá cao cũng sẽ đẩy nhà giao dịch sang nền tảng khác, nên cần đánh giá một cách cân bằng.
VI. Thứ tự ưu tiên nghiên cứu (chỉ là thứ tự nghiên cứu, không phải khuyến nghị tăng giá!)
Ưu tiên nghiên cứu Hyperliquid (HYPE): nền tảng hạ tầng vững chắc nhất, thị trường đa tài sản mở là câu chuyện cốt lõi; chú ý triển khai HIP-3, mua lại và biến động nguồn cung token
Theo dõi sát Aster (ASTER): trải nghiệm sản phẩm đa tài sản rất tiềm năng; trọng tâm là loại bỏ khối lượng ảo do trợ cấp, xác minh người dùng thực và doanh thu bền vững
Tiếp tục theo dõi dYdX (DYDX): nền tảng hạ tầng chuyên nghiệp lâu đời và vững chắc; cần chứng minh khả năng giữ thị phần trước sức ép từ đối thủ mới
Tiếp tục theo dõi GMX (GMX): mô hình pool thanh khoản độc đáo; tiếp tục quan sát rủi ro của LP, hiệu quả sử dụng vốn và việc triển khai phân chia phí
Cuối cùng, xin kết lại bằng quan điểm cốt lõi của tôi
Giá trị dài hạn của Perp DEX đến từ ba thay đổi: Thứ nhất, mở rộng quyền lựa chọn giao dịch: không cần gắn bó với một nền tảng tập trung duy nhất, tài sản do người dùng tự lưu ký và giao dịch phái sinh được thực hiện trên chuỗi; Thứ hai, mở rộng danh mục tài sản giao dịch: từ tiền mã hóa sang các tài sản truyền thống như vàng, dầu thô, chỉ số chứng khoán và cổ phiếu Mỹ; Thứ ba, nâng cấp vai trò: từ một ứng dụng giao dịch trở thành cơ sở hạ tầng giao dịch nền tảng cho tài chính trên chuỗi, kết nối với RWA và quy trình quản trị rủi ro DeFi.
Đừng mù quáng tin vào bảng xếp hạng khối lượng giao dịch ngắn hạn. Một Perp DEX có thể tồn tại lâu dài và tạo ra giá trị cho người nắm giữ token cần đồng thời đáp ứng các điều kiện: nhu cầu giao dịch thực và ổn định, thanh khoản đủ sâu, doanh thu phí bền vững, hệ thống quản trị rủi ro và thanh lý vững chắc, cơ chế nắm bắt giá trị của token rõ ràng.
Tóm gọn trong một câu dễ nhớ: khối lượng giao dịch quyết định quy mô thị trường, phí giao dịch quyết định hoạt động kinh doanh có sinh lời hay không, còn tokenomics quyết định lợi nhuận có đến được với chúng ta, những người nắm giữ token, hay không.
⚠️Lưu ý miễn trừ trách nhiệm: Bài viết này nhằm phổ biến kiến thức về lĩnh vực, không cấu thành bất kỳ lời khuyên giao dịch hay đầu tư nào. Hợp đồng perpetual vốn có đòn bẩy cao và rủi ro cực lớn; lĩnh vực này đồng thời tiềm ẩn nhiều rủi ro về công nghệ, oracle, quy định và mở khóa token. Hãy luôn thận trọng và kiểm soát quy mô vị thế.
Lưu ý: Những nội dung trên chỉ là phân tích cá nhân của tôi về ngành, không cấu thành bất kỳ lời khuyên đầu tư nào.
Nếu bạn cũng quan tâm đến giao dịch, hãy để lại bình luận hoặc tham gia phòng trò chuyện để cùng trao đổi, học hỏi và phát triển.
\u003ca-218\u003eChào mừng bạn tham gia Câu lạc bộ Nghiên cứu Zhengqian\u003c/a-218\u003e
