
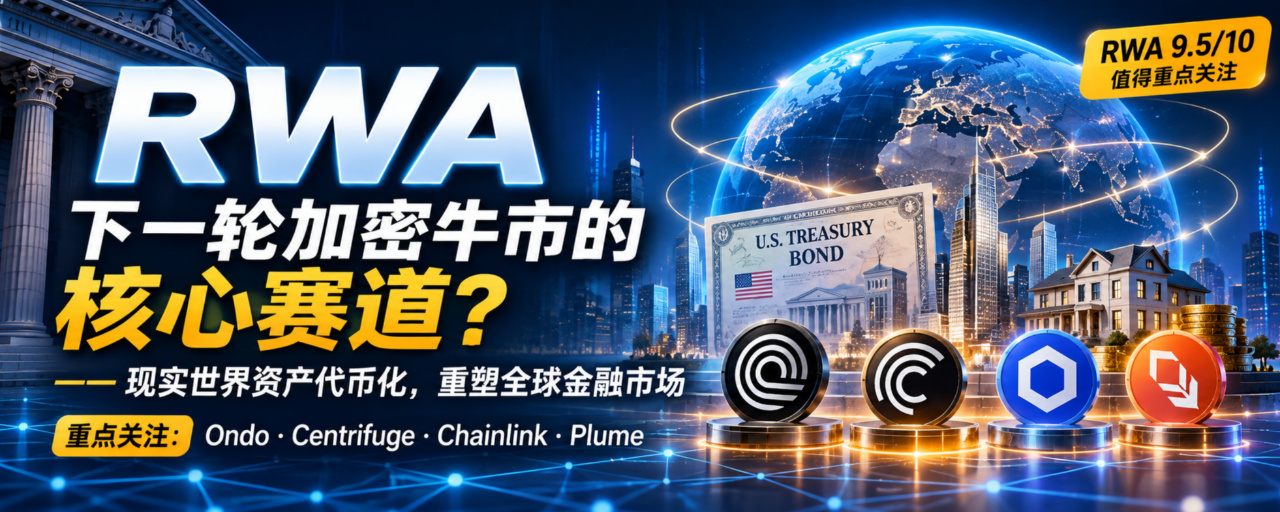
RWA: Hạ tầng nền tảng cho đợt tăng giá tiếp theo? Đưa khối tài sản truyền thống trị giá hàng nghìn tỷ USD lên blockchain — cùng tìm hiểu logic thực sự của Ondo, CFG, LINK và Plume
Mọi người ơi, hãy cùng nhìn lại những câu chuyện lớn đã luân phiên dẫn dắt thị trường crypto trong những năm qua nhé. Có phải bạn cũng thấy nhịp chuyển dịch rất rõ ràng không? Năm 2017 là ICO và sự nở rộ của các blockchain công khai; năm 2020, DeFi Summer bùng nổ với hoạt động cho vay on-chain và khai thác thanh khoản; năm 2021, NFT, GameFi và metaverse phủ sóng khắp nơi; giai đoạn 2023–2024, mọi người lại đổ dồn sự chú ý vào AI, meme coin và cơn sốt ETF Bitcoin giao ngay. Còn trong hai năm gần đây, một chủ đề cốt lõi ngày càng được nhiều người nghiên cứu nghiêm túc đang dần nổi lên — tài chính tổ chức, stablecoin và RWA, tức token hóa tài sản thực, chủ đề chúng ta sẽ bàn hôm nay.
Phần lớn những câu chuyện cũ kể trên đều tạo ra tài sản và cách chơi mới từ con số không trong thế giới blockchain. Nhưng RWA thì khác: nó không muốn tạo ra thứ gì từ hư không mà đưa lượng tài sản tài chính khổng lồ vốn đã tồn tại trong thế giới thực lên blockchain. Trái phiếu chính phủ Mỹ, quỹ, cổ phiếu, tín dụng tư nhân, bất động sản, vàng đều có cơ hội trở thành token trên chuỗi. Nếu con đường này thành công, blockchain sẽ không còn chỉ là nơi đầu cơ tiền mã hóa và chơi hợp đồng, mà dần trở thành một phần của hệ thống tài chính truyền thống. Đó cũng là lý do ngày càng nhiều nhà giao dịch tổ chức xem RWA là lĩnh vực hạ tầng đáng chú ý nhất trong đợt tăng giá tiếp theo. Hôm nay, chúng ta sẽ không dùng thuật ngữ khó hiểu mà cùng phân tích cặn kẽ.
I. RWA thực chất là gì? Vì sao lại thu hút nhiều dòng vốn chú ý đến vậy?
RWA là viết tắt của Real World Assets, nghĩa là tài sản trong thế giới thực. Nói đơn giản: dựa trên khuôn khổ pháp lý tuân thủ và các đơn vị lưu ký chuyên nghiệp, kết hợp với hợp đồng thông minh để đưa quyền lợi gắn với tài sản thực lên chuỗi.
Lấy một ví dụ dễ hiểu nhé. Bình thường, nếu muốn mua quỹ trái phiếu chính phủ Mỹ ngắn hạn, quy trình sẽ rất dài: tìm công ty môi giới, làm việc với đơn vị quản lý quỹ và đơn vị lưu ký, rồi qua hệ thống thanh toán truyền thống. Có nhiều khâu và rào cản gia nhập cũng cao. Với mô hình RWA, quy trình sẽ như sau: tổ chức nắm giữ tài sản thực bên dưới → thiết lập cấu trúc quyền lợi tuân thủ quy định → hợp đồng thông minh phát hành token → nhà đầu tư đủ điều kiện mua → ghi nhận tỷ lệ sở hữu và lịch sử chuyển nhượng trên chuỗi → người dùng nhận lợi nhuận và yêu cầu mua lại theo quy định.
Có một cạm bẫy cực kỳ quan trọng mà nhiều người mới thường hiểu sai ngay từ đầu: nhận được token ≠ trực tiếp sở hữu tài sản bên dưới. Token có thể đại diện cho phần sở hữu quỹ, quyền hưởng lợi nhuận hoặc quyền đòi nợ; đó chỉ là một quyền lợi kinh tế. Cụ thể có những quyền gì thì hoàn toàn phụ thuộc vào tài liệu phát hành, luật pháp địa phương và các điều khoản lưu ký. Đây cũng là khác biệt căn bản nhất giữa RWA và coin Meme: Meme dựa vào cảm xúc để kể chuyện, còn RWA muốn đứng vững phải có tài sản thực, bảo vệ pháp lý và hoạt động liên tục làm chỗ dựa; thiếu một trong số đó cũng dễ gặp sự cố.
Tôi đã tổng hợp 5 luận điểm cốt lõi giúp RWA phát triển bền vững, cũng là lý do các tổ chức sẵn sàng tham gia: Thứ nhất, quy mô tài chính truyền thống lớn đến mức khó tưởng tượng. So với thị trường chứng khoán Mỹ, trái phiếu chính phủ Mỹ, bất động sản toàn cầu và thị trường tín dụng, quy mô thị trường tiền mã hóa chỉ như một cái ao nhỏ. RWA không cần tạo ra nhu cầu mới mà chỉ đưa lượng tài sản khổng lồ đang tồn tại lên chuỗi. Nhà đầu tư truyền thống có thể tiếp cận sản phẩm trên chuỗi, người chơi tiền mã hóa cũng có thể hưởng lợi suất ổn định từ trái phiếu chính phủ Mỹ, còn DeFi có thêm nhiều tài sản thế chấp chất lượng. Đó là sự kết nối hai chiều.
Thứ hai, trái phiếu chính phủ Mỹ là bàn đạp tốt nhất cho RWA. Chúng có mức độ tiêu chuẩn hóa cao, lãi suất ổn định, thanh khoản tốt và được công nhận trên toàn cầu là tài sản nền tảng bằng đô la Mỹ. Trước đây, phần lớn lợi nhuận chúng ta kiếm được trong DeFi đến từ trợ cấp token và phần thưởng khai thác do các dự án phát hành; lợi nhuận thiếu bền vững, có thể biến mất bất cứ lúc nào. Khi trái phiếu chính phủ token hóa xuất hiện, mọi người có thể nhận lợi suất ổn định từ dòng tiền thực của trái phiếu chính phủ, trực tiếp thay đổi cấu trúc lợi nhuận của DeFi.
Thứ ba, stablecoin đã mở đường cho RWA. USDT và USDC đã chứng minh mọi người sẵn sàng nắm giữ và chuyển đô la trên chuỗi. Stablecoin giải quyết vấn đề “có tiền trên chuỗi”, RWA giải quyết câu hỏi “tiền có thể mua tài sản thực nào để sinh lời”, còn DeFi cung cấp các công cụ tài chính như cho vay và thế chấp. Stablecoin + RWA + DeFi kết hợp lại sẽ tạo nên một hệ sinh thái tài chính hoàn toàn mới trên chuỗi.
Thứ tư, các tổ chức tài chính truyền thống thực sự đã tham gia. Đây không phải những cơ sở nhỏ lẻ chạy theo xu hướng; các công ty quản lý tài sản, nhà cung cấp dịch vụ lưu ký và công ty môi giới đều đang nghiên cứu token hóa. Các tổ chức không chỉ cần một hợp đồng phát hành token; toàn bộ giải pháp về tuân thủ, KYC, lưu ký, định giá, quản trị rủi ro và xuyên chuỗi đều không thể thiếu. Điều đó có nghĩa cơ hội không chỉ nằm ở các nền tảng phát hành tài sản mà còn ở cơ sở hạ tầng của toàn bộ chuỗi ngành.
Thứ năm, câu chuyện tài sản thế chấp mới là trọng tâm. Tài sản token hóa không chỉ để mua rồi nắm giữ hưởng lãi. Nếu được cơ quan quản lý cho phép, trái phiếu chính phủ token hóa có thể được đưa vào DeFi làm tài sản thế chấp để vay, quản lý vốn và xây dựng danh mục đầu tư. Khi tài sản có thể tự do kết hợp và được sử dụng nhiều lần, RWA mới thực sự trở thành cơ sở hạ tầng tài chính, chứ không chỉ là một sản phẩm đầu tư.
II. Cơ hội trong toàn bộ chuỗi ngành RWA nằm ở đâu?
Đừng nghe đến RWA là chỉ chăm chăm nhìn vào quy mô tài sản của bên phát hành. Hãy chia nhỏ chuỗi ngành để thấy rõ từng khâu có vai trò hoàn toàn khác nhau:
Khâu phát hành tài sản: chuyển tài sản truyền thống thành token; đại diện là Ondo
Khâu quản lý tài sản: quản lý pool tài sản và sản phẩm tín dụng; đại diện là Centrifuge
Oracle & khả năng tương tác xuyên chuỗi: cung cấp dữ liệu và truyền thông tin xuyên chuỗi; Chainlink
Blockchain công khai chuyên biệt cho RWA: chuyên hỗ trợ phân phối tài sản tuân thủ quy định; Plume
Khâu ứng dụng trên chuỗi: cho vay và giao thức tạo lợi nhuận; các dự án như Aave, Morpho, Pendle
Một nhận định then chốt: những dự án chiến thắng sau cùng trong lĩnh vực RWA tương lai chưa chắc là những dự án phát hành nhiều tài sản nhất. Những bên nắm giữ cơ sở hạ tầng về dữ liệu, xuyên chuỗi, tuân thủ và luân chuyển tài sản có thể dễ dàng hưởng lợi lâu dài hơn. Sau đây, chúng ta sẽ lần lượt bàn về bốn dự án được thảo luận nhiều nhất, làm rõ vai trò của từng dự án và những điểm cần thận trọng.
Ondo Finance(ONDO):đơn vị tiên phong trong các sản phẩm tài chính token hóa
Ondo hiện là cái tên được quan tâm nhiều nhất trong giới RWA, với trọng tâm là đưa các sản phẩm tài chính truyền thống như trái phiếu chính phủ Mỹ, ETF và cổ phiếu lên chuỗi. Những sản phẩm được nhắc đến nhiều nhất gồm OUSG, USDY và các sản phẩm ETF cổ phiếu token hóa. Ưu điểm của dự án rất rõ ràng: không chỉ vẽ ra viễn cảnh suông mà sản phẩm liên tục được triển khai; hợp tác với các nhà cung cấp dịch vụ tài chính truyền thống lâu đời như Broadridge để kết nối với các tổ chức; đồng thời phân phối trên nhiều blockchain để tài sản token hóa có thể tiếp cận các hệ sinh thái khác nhau. Theo số liệu công bố trên trang web chính thức, TVL vào khoảng 1,33 tỷ đô la Mỹ với hàng trăm nghìn người nắm giữ. Tất nhiên, số liệu có thể thay đổi theo thời gian.
Nhưng nhất định phải phân biệt rõ: quy mô hoạt động kinh doanh của Ondo tăng không có nghĩa giá ONDO chắc chắn tăng. Khi nghiên cứu dự án, hãy tập trung theo dõi những điểm sau: token có quyền quản trị gì, lịch mở khóa ra sao, doanh thu đến từ đâu, lợi nhuận có thể chia cho người nắm giữ token không, tăng trưởng quy mô tài sản có tạo ra nhu cầu thực sự đối với token không. Quan điểm của tôi: Ondo là dự án cần tiếp tục theo dõi trong mảng phát hành và phân phối sản phẩm tài sản, nhưng không nên đơn giản xem đây là khoản đầu tư chắc thắng.
Centrifuge(CFG):cầu nối giữa tín dụng thực tế và DeFi
Nếu Ondo tập trung vào các sản phẩm trưởng thành, tiêu chuẩn hóa như trái phiếu chính phủ, thì sân chơi chính của Centrifuge là tín dụng tư nhân và các pool tài sản có cấu trúc. Dự án muốn kết nối tài sản tín dụng ngoài đời thực với thị trường vốn trên chuỗi. Dự án sử dụng kiến trúc Hub-Spoke: Hub trung tâm thống nhất việc định giá, ghi sổ và xử lý mua lại; mỗi Spoke phát hành tài sản trên các blockchain khác nhau, tương thích với tiêu chuẩn token vault phổ biến hiện nay. Nền tảng đã triển khai trên hơn mười blockchain, với tổng giá trị tài sản token hóa vượt 3,5 tỷ đô la Mỹ, đồng thời hợp tác với nhiều tổ chức quản lý tài sản và chỉ số nổi tiếng.
Lĩnh vực tín dụng tư nhân có tiềm năng rất lớn. Trên thực tế, nhiều khoản tín dụng có rào cản gia nhập cao, thiếu minh bạch và thanh khoản kém. Blockchain có thể giúp việc ghi nhận tỷ lệ sở hữu và phân chia lợi nhuận minh bạch hơn. Nhưng rủi ro cũng rất rõ ràng: tài sản bên dưới phụ thuộc vào khả năng tín dụng của người vay; họ vẫn có thể vỡ nợ, và việc đưa lên chuỗi không xóa bỏ nợ xấu. Khi đánh giá CFG, hãy tập trung theo dõi tỷ lệ quá hạn của các pool tài sản, chất lượng tài sản thế chấp, doanh thu phí giao thức và liệu dòng vốn từ các tổ chức có tiếp tục tham gia hay không. Tóm lại: đây là hạ tầng quản lý tài sản kết hợp sâu giữa RWA và DeFi.
Chainlink(LINK):dù ai vươn lên, có lẽ cũng khó có thể thiếu nó
LINK có vị trí rất đặc biệt trong lĩnh vực RWA, thuộc nhóm hạ tầng nền tảng thiết yếu. Dù sau này Ondo, Centrifuge hay đơn vị phát hành khác phát triển lớn mạnh, vẫn không thể bỏ qua ba vấn đề:
Làm thế nào để đưa dữ liệu NAV và định giá tài sản lên chuỗi một cách đáng tin cậy? Làm thế nào để chuyển tài sản xuyên chuỗi an toàn?
Xác minh bằng chứng dự trữ như thế nào?
Data Feeds, giao thức xuyên chuỗi CCIP và bằng chứng dự trữ PoR của Chainlink chính là những giải pháp cho các vấn đề này.
Trái phiếu chính phủ được token hóa cần cập nhật NAV, xác minh dự trữ và chuyển tài sản xuyên chuỗi mỗi ngày; tất cả đều phụ thuộc vào loại cơ sở hạ tầng này. Logic hưởng lợi của LINK là khi thị trường RWA tăng trưởng, nhu cầu về dữ liệu và chuyển tài sản xuyên chuỗi cũng tăng theo. Nhưng cũng cần nhìn nhận thực tế: hệ sinh thái được sử dụng nhiều không đồng nghĩa giá LINK sẽ tăng vọt tương ứng. Cần xem xét mô hình thanh toán của mạng lưới, cơ chế staking và nhu cầu thực tế đối với token. Theo tôi, nếu RWA trở thành xu hướng dài hạn, LINK là một hạ tầng nền tảng được ưu tiên rất cao.
Plume(PLUME):Blockchain chuyên biệt được xây dựng dành riêng cho RWA
Ba dự án trước đều phát triển hoạt động kinh doanh trên các blockchain công khai hoặc giao thức hiện có. Plume có cách tiếp cận khác: xây dựng thẳng một blockchain chuyên dụng phù hợp với RWA.
Vì sao cần một blockchain riêng?
Vì tài sản RWA khác với token tiền mã hóa thông thường: nhiều tài sản yêu cầu KYC, giới hạn nhà đầu tư đủ điều kiện, kiểm soát quyền chuyển nhượng, phê duyệt mua lại và tự động phân chia lợi nhuận. Blockchain công khai thông thường không tích hợp sẵn các quy tắc tuân thủ này nên việc triển khai khá bất tiện. Plume xây dựng một hệ sinh thái hoàn chỉnh xoay quanh việc phát hành, phân phối và luân chuyển tài sản tuân thủ quy định. Tiềm năng rất lớn, nhưng vẫn đang trong giai đoạn kiểm chứng. Những điểm cần theo dõi: quy mô tài sản RWA thực tế trên chuỗi, khối lượng giao dịch thực tế, số lượng tổ chức triển khai và kế hoạch mở khóa token. Triển vọng tăng trưởng khá tốt, nhưng mức độ bất định cũng cao nhất trong bốn dự án.
Tôi xin xếp thứ tự ưu tiên nghiên cứu đơn giản như sau (không phải xếp hạng mức tăng giá, mà là thứ tự đáng dành thời gian theo dõi): LINK > ONDO > CFG > PLUME.
III. Khi nào RWA sẽ bùng nổ? 5 chất xúc tác then chốt
Trái phiếu chính phủ token hóa tiếp tục mở rộng: BUIDL của BlackRock và các sản phẩm trái phiếu chính phủ của Ondo liên tục tăng quy mô. Ngày càng có nhiều công ty quản lý tài sản tham gia phát hành các sản phẩm tương tự. Đây là xu hướng dễ triển khai nhất.
Cổ phiếu và ETF token hóa được mở cửa: một khi các quy định tuân thủ được thông suốt, cổ phiếu và ETF có thể được giao dịch, thanh toán trên chuỗi, trực tiếp nâng trần tiềm năng của RWA lên đáng kể.
Tài sản RWA quy mô lớn đi vào các pool thế chấp DeFi: đây là bước ngoặt về chất, biến tài sản đầu tư đơn thuần thành nền tảng tài sản thế chấp của toàn bộ hệ thống tài chính trên chuỗi.
Cơ sở hạ tầng xuyên chuỗi trưởng thành: các tổ chức khác nhau hoạt động trên những blockchain công khai khác nhau. Chỉ khi tài sản và dữ liệu được lưu chuyển tự do, an toàn thì mới có thể hình thành một thị trường thống nhất.
Quy định pháp lý rõ ràng hơn: RWA không thể tách rời các quy định liên quan đến chứng khoán và quỹ. Chỉ khi có khuôn khổ tuân thủ rõ ràng thì dòng vốn quy mô lớn mới có thể tham gia.
IV. Năm rủi ro lớn dễ bị bỏ qua nhất, nhất định phải ghi nhớ
RWA không phải là lĩnh vực vàng không rủi ro. Nhiều cạm bẫy còn khó nhận ra hơn DeFi thông thường:
Thứ nhất là rủi ro pháp lý. Token trên chuỗi không đồng nghĩa với quyền sở hữu. Nếu đơn vị lưu ký hoặc đơn vị phát hành vướng tranh chấp pháp lý, quyền lợi rất dễ bị ảnh hưởng.
Thứ hai là rủi ro lưu ký. Hợp đồng chỉ có thể ghi nhận số lượng token, không thể tự động đảm bảo tài sản thực sự tồn tại. Kiểm toán độc lập và xác minh lưu ký đều không thể thiếu.
Thứ ba là mất cân đối thanh khoản. Token có thể giao dịch 7×24 giờ, nhưng bất động sản và tài sản tín dụng bên dưới có chu kỳ mua lại rất dài. Khi có làn sóng yêu cầu mua lại đồng loạt, rất dễ xảy ra tình trạng cạn kiệt thanh khoản.
Thứ tư là rủi ro tín dụng. Trái phiếu chính phủ Mỹ tương đối ổn định, nhưng tín dụng tư nhân và bất động sản đều có rủi ro vỡ nợ. Đưa lên chuỗi không xóa bỏ được vấn đề tín dụng.
Thứ năm, cũng là điều bạn bè trong giới tiền mã hóa dễ mắc phải nhất: bài toán nắm bắt giá trị của token. Tài sản trên nền tảng trị giá hàng tỷ đô la không có nghĩa token gốc sẽ được chia lợi nhuận.
Trước khi đầu tư, nhất định phải suy nghĩ cho rõ: Điều gì khiến đồng coin này có lực mua bền vững? Doanh thu hoạt động kinh doanh có thể chuyển đến người nắm giữ token không? Nếu chưa nghĩ ra, dù câu chuyện có hoành tráng đến đâu thì cũng chỉ là tiếp thị.
V. Trong 1-2 năm tới, tôi sẽ tập trung theo dõi ba xu hướng này
Xu hướng thứ nhất: trái phiếu chính phủ token hóa và ETF token hóa. Đây là hướng có mức độ chắc chắn cao nhất; tiếp tục theo dõi Ondo;
Xu hướng thứ hai: tín dụng tư nhân và đổi mới tài sản thế chấp, yếu tố quyết định RWA có thể bước vào cốt lõi của DeFi hay không. Trọng tâm là Centrifuge;
Xu hướng thứ ba: dữ liệu oracle + khả năng tương tác xuyên chuỗi, nền tảng cơ sở của toàn bộ lĩnh vực này: Chainlink. Tôi đưa Plume vào danh sách theo dõi, chờ xem dữ liệu triển khai thực tế của hệ sinh thái rồi sẽ cân nhắc tăng dần mức độ quan tâm.
Cuối cùng, xin chia sẻ với mọi người cảm nhận cốt lõi của tôi: RWA không phải chủ đề chỉ được đầu cơ một đợt ngắn hạn rồi nhanh chóng hạ nhiệt, mà là câu chuyện dài hạn về cơ sở hạ tầng kết hợp tài chính truyền thống với blockchain. Để đánh giá lĩnh vực này có tốt hay không, đừng chỉ nhìn xem dự án mới tuyên bố đưa lên bao nhiêu tài sản, hãy tự hỏi mình năm câu:
Có tài sản truyền thống thực sự được đưa lên chuỗi không?
Các tổ chức có tiếp tục sử dụng không?
Các giao thức DeFi có dám chấp nhận chúng làm tài sản thế chấp không?
Tài sản có thể lưu chuyển an toàn xuyên chuỗi không?
Hoạt động kinh doanh có tạo ra doanh thu thực tế và chia lợi ích cho người nắm giữ token không?
Stablecoin đã đưa đồng đô la Mỹ lên blockchain, còn RWA muốn đưa cả một thị trường tài chính truyền thống lên đó. Nếu điều này thành công, những cơ hội mà nó mang lại có thể vượt xa sức tưởng tượng hiện tại của chúng ta.
⚠️Lưu ý: Bài viết này chỉ nhằm phổ biến kiến thức về ngành, không cấu thành bất kỳ lời khuyên đầu tư nào. Các dự án trong lĩnh vực này đối mặt với nhiều rủi ro như pháp lý, tín dụng, hợp đồng, thanh khoản và kinh tế token. Hãy luôn thận trọng.
Nếu bạn cũng quan tâm đến giao dịch, hãy để lại bình luận hoặc tham gia phòng trò chuyện để cùng trao đổi, cùng học hỏi và cùng phát triển.
