

Infosys đang mở rộng nhanh chóng mảng kinh doanh AI. Nhưng bức tranh chung của công ty lại phức tạp hơn.
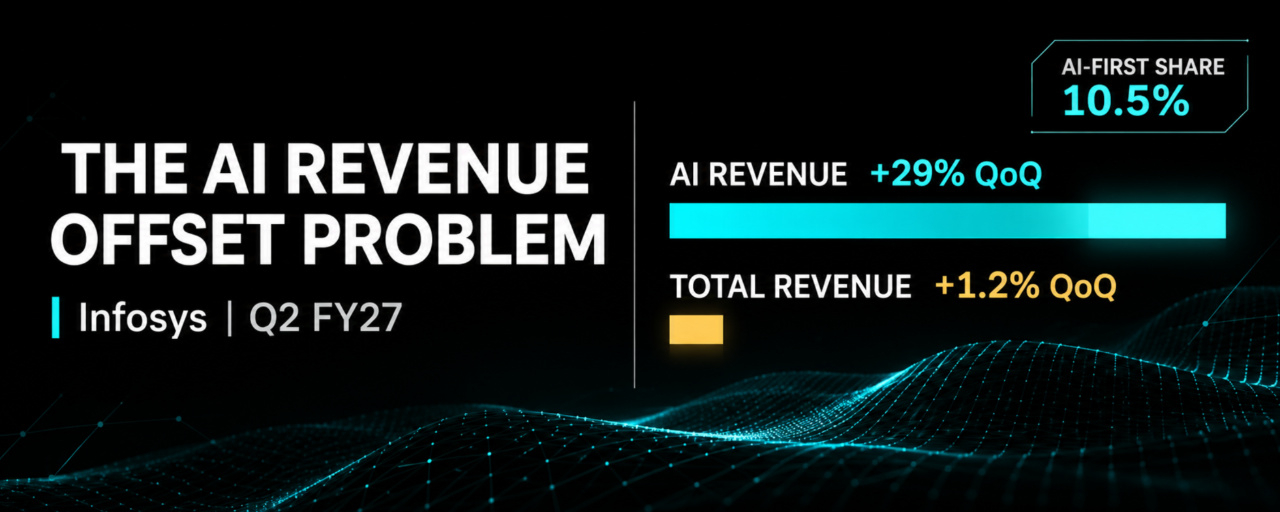
Infosys báo cáo doanh thu từ AI tăng hơn 29% so với quý trước trong quý 2 năm tài chính 2027. Mảng kinh doanh lấy AI làm trọng tâm hiện chiếm 10,5% tổng doanh thu, tăng từ mức 8,2% chỉ ba tháng trước.
Tuy vậy, doanh thu toàn công ty chỉ tăng 1,2% so với quý trước. Biên lợi nhuận hoạt động gần như không đổi ở mức 21%, và ban lãnh đạo đã hạ dự báo tăng trưởng doanh thu cả năm theo tỷ giá cố định xuống còn 1–2%.
Sự tương phản này đáng được xem xét kỹ hơn.
AI đang tạo ra hoạt động kinh doanh mới cho các công ty dịch vụ CNTT. Đồng thời, AI cũng đang làm thay đổi hiệu quả kinh tế của những công việc họ vốn đã thực hiện. Khách hàng có thể yêu cầu cải thiện năng suất, đàm phán lại phạm vi dự án hoặc giảm số giờ dịch vụ họ mua.
Khó khăn đối với nhà đầu tư là các công ty ngày càng công bố mặt tăng trưởng của quá trình chuyển đổi này mà không định lượng mức doanh thu hiện có có thể đang bị AI thay thế.
Infosys là một ví dụ hữu ích để xem xét khoảng cách đó.
123 Triệu USD Tăng Trưởng Doanh Thu AI. 63 Triệu USD Tăng Trưởng Tổng Doanh Thu.
Trong Q1 FY27, Infosys đạt doanh thu 5,082 tỷ USD, trong đó các dịch vụ ưu tiên AI chiếm 8,2%.
Trong Q2, doanh thu đạt 5,145 tỷ USD và tỷ trọng mảng ưu tiên AI tăng lên 10,5%.
Dựa trên những số liệu đã công bố này, doanh thu từ mảng ưu tiên AI tăng từ khoảng 417 triệu USD lên 540 triệu USD.
Điều đó tương đương mức tăng trưởng tuần tự khoảng 123 triệu USD ở danh mục ưu tiên AI.
Tuy nhiên, tổng doanh thu của công ty chỉ tăng 63 triệu USD.
Chênh lệch này cho thấy nhiều điều. Doanh thu bên ngoài danh mục ưu tiên AI được báo cáo đã giảm khoảng 60 triệu USD.
Đây là cầu nối doanh thu, không phải thước đo mức độ AI ăn mòn doanh thu.
Phần chênh lệch còn lại bao gồm các dịch vụ có thể cũng sử dụng AI. Con số này còn có thể chịu ảnh hưởng của thời điểm triển khai dự án, ngân sách khách hàng, cơ cấu hoạt động kinh doanh và những thay đổi trong phân loại. Tỷ trọng doanh thu AI được làm tròn, nên các số liệu tính toán chỉ là ước tính.
Còn một yếu tố phức tạp khác: các thương vụ mua lại đóng góp khoảng 0,4 điểm phần trăm vào tăng trưởng doanh thu tuần tự trong Q2.
Ngay cả với những hạn chế này, phép so sánh cũng cho thấy một điều quan trọng: sự mở rộng nhanh chóng của mảng AI được báo cáo tại một công ty không nhất thiết chuyển thành mức tăng trưởng tương đương trên toàn công ty.
Phần Doanh Thu Bị Thu Hẹp Khó Nhìn Thấy Hơn
Infosys thừa nhận rằng năng suất từ AI có thể làm thu hẹp doanh thu từ các hợp đồng hiện có.
Ban lãnh đạo cho biết khách hàng đang tìm kiếm lợi ích năng suất thông qua việc thay đổi phạm vi và điều khoản thương mại, kể cả trong thời hạn hợp đồng chứ không chỉ khi gia hạn.
Công ty theo dõi tác động này nội bộ nhưng chưa công bố con số định lượng.
Điều này tạo ra sự bất cân xứng thông tin.
Nhà đầu tư có thể thấy tỷ trọng doanh thu ưu tiên AI đang tăng lên. Họ không thể trực tiếp biết các dịch vụ hiện có sẽ tạo ra bao nhiêu doanh thu nếu không có những thay đổi về năng suất do AI thúc đẩy.
Phần phản thực tế còn thiếu đó rất quan trọng.
Giả sử một nhà cung cấp dịch vụ giành được dự án triển khai AI mới, trong khi hợp đồng bảo trì ứng dụng hiện có cần ít giờ tính phí hơn. Dự án mới được ghi nhận trong doanh thu AI. Phần doanh thu giảm có thể phân tán trên nhiều mảng dịch vụ cũ.
Cả hai thay đổi đều ảnh hưởng đến hiệu quả kinh tế của công ty, nhưng chỉ một thay đổi được công bố nổi bật.
Không có cơ sở để cho rằng hai khoản này bù trừ cho nhau, hoặc tác động cuối cùng đến lợi nhuận nhất thiết phải là tiêu cực.
Hợp đồng giá cố định có thể cho phép nhà cung cấp giữ lại một phần khoản tiết kiệm chi phí lao động. Hợp đồng tính phí theo thời gian và vật tư có thể làm mất doanh thu tính phí. Công việc AI mới có thể có biên lợi nhuận hấp dẫn—hoặc phát sinh chi phí đáng kể cho mô hình, hạ tầng và triển khai.
Thay thế doanh thu và thay thế lợi nhuận là hai bài kiểm tra khác nhau.
Ba Đồng Hồ Thương Mại
Quá trình chuyển đổi còn gặp vấn đề về thời điểm.
Đồng hồ thứ nhất là năng suất. Công cụ AI có thể tương đối nhanh chóng giảm công sức cần thiết cho một số nhiệm vụ.
Thứ hai là định giá lại về mặt thương mại. Khách hàng có thể yêu cầu nhượng bộ trong thời hạn hợp đồng hiện tại, khi gia hạn hoặc khi dự án được đấu thầu lại.
Thứ ba là tạo ra nhu cầu. Một dự án AI doanh nghiệp mới có thể cần chuẩn bị dữ liệu, tích hợp, quản trị và thiết kế lại quy trình làm việc trước khi tạo ra doanh thu đáng kể.
Các đồng hồ này không nhất thiết chạy cùng nhịp.
Ở một số khách hàng, khoản tiết kiệm nhờ năng suất có thể xuất hiện trước nhu cầu thay thế. Ở những nơi khác, AI có thể mở ra các dự án trước đây quá tốn kém để triển khai, giúp thị trường mở rộng nhanh hơn tốc độ định giá lại các công việc hiện có.
Không nên mặc định kết quả nào trong hai kết quả này sẽ xảy ra trên toàn ngành.
Câu hỏi đầu tư là tác động nào chiếm ưu thế ở một công ty cụ thể—và có bao nhiêu lợi nhuận gia tăng được duy trì.
Infosys Chưa Trượt Bài Kiểm Tra Lợi Nhuận
Kết quả mới nhất không cho thấy doanh nghiệp đang gặp khó khăn tài chính.
Infosys duy trì biên lợi nhuận hoạt động ở mức 21% và tạo ra 928 triệu USD dòng tiền tự do trong Q2.
Công ty cũng ký kết các hợp đồng lớn trị giá 5,2 tỷ USD, trong đó 62% được xếp loại là hợp đồng mới ròng.
Một hợp đồng hoàn toàn mới trong lĩnh vực dịch vụ tài chính, trị giá hơn 2 tỷ USD trong bảy năm, dự kiến đóng góp hơn một điểm phần trăm vào tăng trưởng doanh thu của công ty trong FY28. Quá trình chuyển đổi dự kiến bắt đầu vào nửa cuối Q4 FY27.
Đây là nguồn cầu tương lai đáng kể, dù giá trị hợp đồng không đồng nghĩa với doanh thu đã được ghi nhận và khoản đóng góp dự kiến vẫn phụ thuộc vào khả năng triển khai.
Ở thời điểm hiện tại, bằng chứng cho thấy một kết luận có phạm vi hẹp hơn.
Infosys có một danh mục doanh thu ưu tiên AI đang mở rộng nhanh chóng, nhưng sự mở rộng đó vẫn chưa tạo ra mức tăng tốc tương ứng trong tổng doanh thu hay biên lợi nhuận hoạt động.
Ban lãnh đạo cho rằng kết quả kinh doanh quý yếu hơn một phần do khối lượng công việc giảm, mức tăng giá thấp hơn dự kiến và cạnh tranh gay gắt.
Không thể quy tất cả những áp lực đó cho AI.
Bài Kiểm Tra Dành Cho Cổ Đông
Giai đoạn tiếp theo của phân tích dịch vụ CNTT cần vượt ra ngoài tỷ lệ doanh thu được gắn nhãn AI.
Bốn diễn biến sẽ củng cố luận điểm đầu tư.
Thứ nhất, tăng trưởng bền vững của mảng ưu tiên AI đi cùng với tăng trưởng doanh thu hữu cơ toàn công ty nhanh hơn, sau khi điều chỉnh ảnh hưởng từ các thương vụ mua lại và những thay đổi khác về cơ cấu.
Thứ hai, bằng chứng cho thấy các dự án AI mới đang tạo ra nhu cầu, thay vì chỉ thay thế doanh thu từ các hợp đồng hiện có.
Thứ ba, tăng trưởng lợi nhuận hoạt động phản ánh đòn bẩy thực sự trong khâu cung ứng dịch vụ sau khi tính đến chi phí hạ tầng AI, phần mềm và triển khai.
Thứ tư, tiếp tục tạo ra dòng tiền khi các hợp đồng mới được chuyển thành công việc thực tế.
Diễn biến ngược lại sẽ đáng lo ngại hơn: doanh thu AI chiếm tỷ trọng ngày càng lớn trong hoạt động kinh doanh, trong khi tăng trưởng hữu cơ tổng thể vẫn yếu, giá cả xấu đi và lợi nhuận gia tăng không được cải thiện.
Infosys chưa công bố đủ thông tin để tính toán doanh thu ròng bị AI thay thế, chứ chưa nói đến phần đóng góp ròng vào lợi nhuận từ quá trình chuyển đổi AI.
Dù vậy, kết quả mới nhất của công ty vẫn cung cấp cho nhà đầu tư một điểm khởi đầu hữu ích.
Tăng trưởng doanh thu AI có thể nhìn thấy rõ. Giá trị kinh tế mà AI tạo thêm cho toàn công ty vẫn cần được chứng minh.
