#cpitestsdecemberrateoutlook
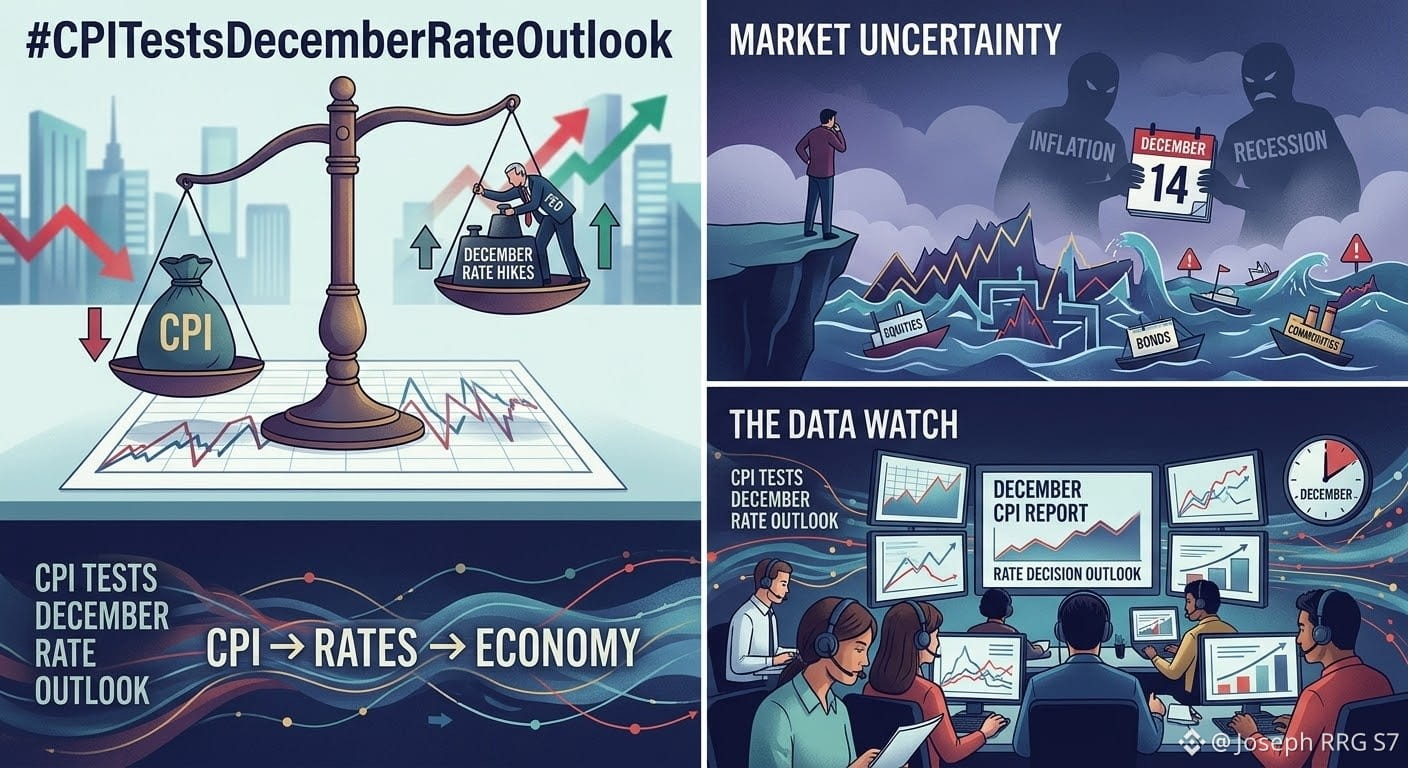
Dữ liệu CPI đang thử thách kỳ vọng về lãi suất cho tháng 12:
Các thị trường tài chính vẫn đang tập trung vào lần công bố tiếp theo của Chỉ số Giá Tiêu dùng (CPI) của Hoa Kỳ, tương ứng với tháng 10, dự kiến vào thứ Ba ngày 10 tháng 11. Báo cáo này đang nổi lên như một phép thử quyết định để đánh giá hướng đi của chính sách tiền tệ của Cục Dự trữ Liên bang (Fed) trước cuộc họp cuối cùng của năm, vào các ngày 8 và 9 tháng 12.
Với lãi suất quỹ liên bang hiện đang nằm trong khoảng từ 3,75% đến 4,00%, các nhà đầu tư muốn xác định liệu áp lực lạm phát kéo dài có buộc ngân hàng trung ương phải thực hiện một đợt điều chỉnh tăng mới hay sự hạ nhiệt gần đây sẽ cho họ dư địa để tạm dừng.
Các số liệu chủ chốt mà giới phân tích dự báo
Sau đợt tăng trở lại ghi nhận trong tháng 9 — khi lạm phát toàn phần đạt 3,7% so với cùng kỳ năm trước với mức tăng hàng tháng 0,6% —, đồng thuận thị trường kỳ vọng tốc độ tăng giá theo tháng sẽ chậm lại:
Lạm phát toàn phần hàng tháng: Các dự báo cho thấy mức tăng vừa phải từ 0,24% (theo ước tính của Fed Cleveland) đến 0,3%.
Lạm phát lõi (Core CPI): Loại trừ thực phẩm và năng lượng, mức tăng hàng tháng được dự báo vào khoảng 0,3% (tương đương khoảng 2,5% - 2,6% theo năm).
Một đặc điểm thống kê đáng chú ý: Do các khoảng trống trong dữ liệu giá của tháng 10 năm ngoái, báo cáo của BLS sẽ không bao gồm tỷ lệ tăng chính thức theo năm tiêu chuẩn cho chỉ số tổng thể, khiến gần như toàn bộ trọng tâm phân tích dồn vào biến động theo tháng và các thành phần cụ thể như xăng dầu.
Mặc dù dự kiến giá cả sẽ hạ nhiệt theo tháng so với tháng 9, lạm phát vẫn đang ở mức cao hơn đáng kể so với mục tiêu 2% của Fed. Điều này khiến thị trường tương lai định giá với xác suất cao — gần 80% theo dữ liệu từ CME FedWatch —
$AIN
$ZEC
$BTC
Dữ liệu CPI đang thử thách kỳ vọng về lãi suất cho tháng 12:
Các thị trường tài chính vẫn đang tập trung vào lần công bố tiếp theo của Chỉ số Giá Tiêu dùng (CPI) của Hoa Kỳ, tương ứng với tháng 10, dự kiến vào thứ Ba ngày 10 tháng 11. Báo cáo này đang nổi lên như một phép thử quyết định để đánh giá hướng đi của chính sách tiền tệ của Cục Dự trữ Liên bang (Fed) trước cuộc họp cuối cùng của năm, vào các ngày 8 và 9 tháng 12.
Với lãi suất quỹ liên bang hiện đang nằm trong khoảng từ 3,75% đến 4,00%, các nhà đầu tư muốn xác định liệu áp lực lạm phát kéo dài có buộc ngân hàng trung ương phải thực hiện một đợt điều chỉnh tăng mới hay sự hạ nhiệt gần đây sẽ cho họ dư địa để tạm dừng.
Các số liệu chủ chốt mà giới phân tích dự báo
Sau đợt tăng trở lại ghi nhận trong tháng 9 — khi lạm phát toàn phần đạt 3,7% so với cùng kỳ năm trước với mức tăng hàng tháng 0,6% —, đồng thuận thị trường kỳ vọng tốc độ tăng giá theo tháng sẽ chậm lại:
Lạm phát toàn phần hàng tháng: Các dự báo cho thấy mức tăng vừa phải từ 0,24% (theo ước tính của Fed Cleveland) đến 0,3%.
Lạm phát lõi (Core CPI): Loại trừ thực phẩm và năng lượng, mức tăng hàng tháng được dự báo vào khoảng 0,3% (tương đương khoảng 2,5% - 2,6% theo năm).
Một đặc điểm thống kê đáng chú ý: Do các khoảng trống trong dữ liệu giá của tháng 10 năm ngoái, báo cáo của BLS sẽ không bao gồm tỷ lệ tăng chính thức theo năm tiêu chuẩn cho chỉ số tổng thể, khiến gần như toàn bộ trọng tâm phân tích dồn vào biến động theo tháng và các thành phần cụ thể như xăng dầu.
Mặc dù dự kiến giá cả sẽ hạ nhiệt theo tháng so với tháng 9, lạm phát vẫn đang ở mức cao hơn đáng kể so với mục tiêu 2% của Fed. Điều này khiến thị trường tương lai định giá với xác suất cao — gần 80% theo dữ liệu từ CME FedWatch —
$AIN
$ZEC
$BTC