


Đầu tháng 8 năm 2026, khối lượng giao dịch hằng tuần của Meteora ở mức gần 630 triệu đô la. Đến giữa tháng 10, con số này đã phục hồi lên khoảng 1,5 tỷ đô la — tăng gấp 2,4 lần. Memecoin chỉ chiếm 30% đến 45% khối lượng đó trong những tuần gần đây, nhưng lại tạo ra hơn 90% doanh thu giao thức. Đơn giản là các nhà giao dịch phải trả phí dựa trên biến động cao hơn cho những cặp có mức biến động lớn nhất.
Meteora không sở hữu một bệ phóng token thống trị thị trường. Nền tảng này cũng không thu hút phần lớn khối lượng giao dịch giữa các nhà đầu cơ (PvP) bùng nổ ngay khi một memecoin mới ra đời. Thay vào đó, Meteora đã trở thành một trong những nơi cung cấp thanh khoản chính cho các token vượt qua giai đoạn hỗn loạn ban đầu đó. Các pool Dynamic Liquidity Market Maker (DLMM) tập trung vốn vào những khoảng giá riêng biệt và điều chỉnh phí theo mức biến động. Nhà cung cấp thanh khoản giữ lại 90% phí giao dịch — cao hơn mức 84% trên nhà tạo lập thị trường thanh khoản tập trung (CLMM) của Raydium. Kết quả là giao dịch được thực hiện với mức giá cạnh tranh và thanh khoản gắn bó hơn khi một token đã rời bệ phóng và tìm được nhu cầu bền vững.
MET, token của giao thức, rốt cuộc là một khoản đặt cược rằng hoạt động memecoin trên Solana vẫn đủ mạnh để duy trì hoạt động của các pool sau khi token ra mắt. Với FDV khoảng 370 triệu đô la vào cuối tháng 10 năm 2026, token được giao dịch ở mức bội số doanh thu gần với PUMP của Pump.fun hơn là RAY của Raydium. Một phần chiết khấu là hợp lý—memecoin vẫn chiếm ưu thế trong nguồn thu phí. Tuy nhiên, khoảng cách định giá có vẻ lớn khi 55–70% khối lượng đến từ các tài sản khác và Meteora thu hút các token thành công bất kể chúng được khởi chạy trên launchpad nào.
DLMM thu hút khối lượng giao dịch như thế nào sau khi token ra mắt
Một nhà tạo lập thị trường tự động theo mô hình tích số không đổi phân bổ thanh khoản trên toàn bộ đường cong giá. Phần lớn vốn nằm im ở xa mức giá hiện tại. DLMM chia đường cong thành các bin rời rạc. Nhà cung cấp thanh khoản chọn số bin muốn tham gia và cách định hình vị thế của mình—giao ngay, đường cong hoặc mua-bán. Chỉ những bin mà giao dịch thực sự đi qua mới thu phí. Khi biến động tăng vọt, thành phần phí động tăng lên, tối đa 10%, nhờ đó LP được bù đắp rủi ro khi cung cấp độ sâu thanh khoản trong những đợt biến động nhanh.
Cấu trúc này đặc biệt phù hợp với các memecoin đã qua giai đoạn ra mắt thuần túy. Khối lượng giao dịch ban đầu thường thuộc về chính launchpad dùng đường cong liên kết hoặc AMM gốc của nền tảng đã đưa token lên giao dịch (PumpSwap hoặc Raydium). Khi token hình thành được thị trường thứ cấp, các nhà giao dịch và đơn vị tổng hợp sẽ tìm đến những pool có độ sâu thanh khoản lớn nhất và hiệu quả vốn cao nhất. Mô hình bin của Meteora cho phép LP tập trung thanh khoản sát mức giá đang hoạt động, đồng thời vẫn cung cấp phạm vi đủ rộng cho các lệnh lớn hơn. Trong 10 trên 12 cặp được phân tích trong báo cáo Blockworks/Messari tháng 10, Meteora tạo ra khối lượng giao dịch trên mỗi đô la TVL cao hơn các pool CLMM tương ứng của Raydium.
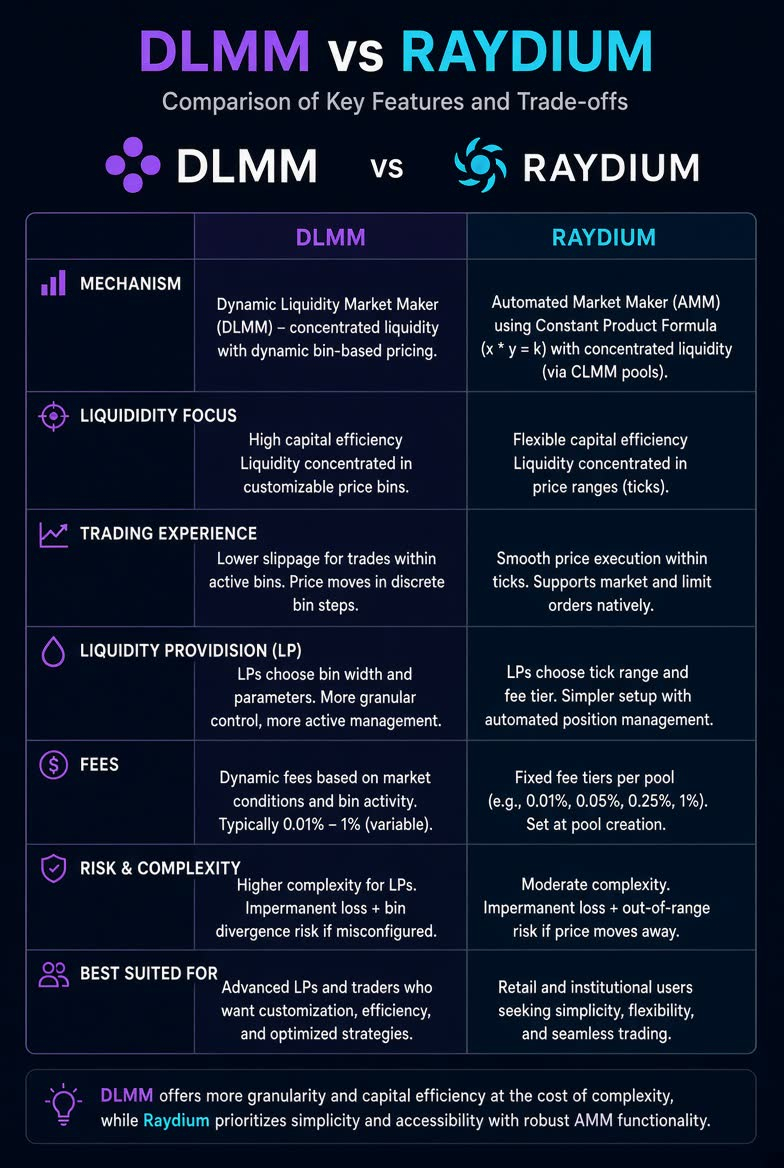
Tỷ lệ phí LP cao hơn càng củng cố lợi thế này. Trong một pool DLMM tiêu chuẩn, giao thức nhận 10% và LP nhận 90%. CLMM của Raydium để lại 84% cho LP. Vì mức phí thực tế mà Meteora thu vẫn có tính cạnh tranh sau khi tính phần chia cho LP và phí động, các đơn vị tổng hợp tiếp tục định tuyến luồng giao dịch đến đây. Giao thức không cần thắng trong giờ đầu tiên của một đợt ra mắt; nó cần thắng trong những ngày và tuần tiếp theo, khi khối lượng chuyển sang nơi có thanh khoản tốt nhất.
Các kênh phân phối: Fomo và Jupiter
Hai trong số những kênh phân phối memecoin quan trọng nhất của Solana đưa luồng giao dịch trực tiếp đến Meteora. Fomo, một ứng dụng giao dịch ưu tiên thiết bị di động, định tuyến một phần đáng kể khối lượng memecoin Solana qua các pool của Meteora—khoảng 30% trong những giai đoạn được đo lường. Jupiter, đơn vị tổng hợp thống lĩnh thị trường, gửi 25% đến 35% luồng giao dịch memecoin đến Meteora. Cả hai tỷ lệ đều không chiếm đa số, nhưng đủ lớn để biến MET thành một trong những cách tiếp cận thanh khoản trực tiếp hơn với tăng trưởng từ các kênh đó.
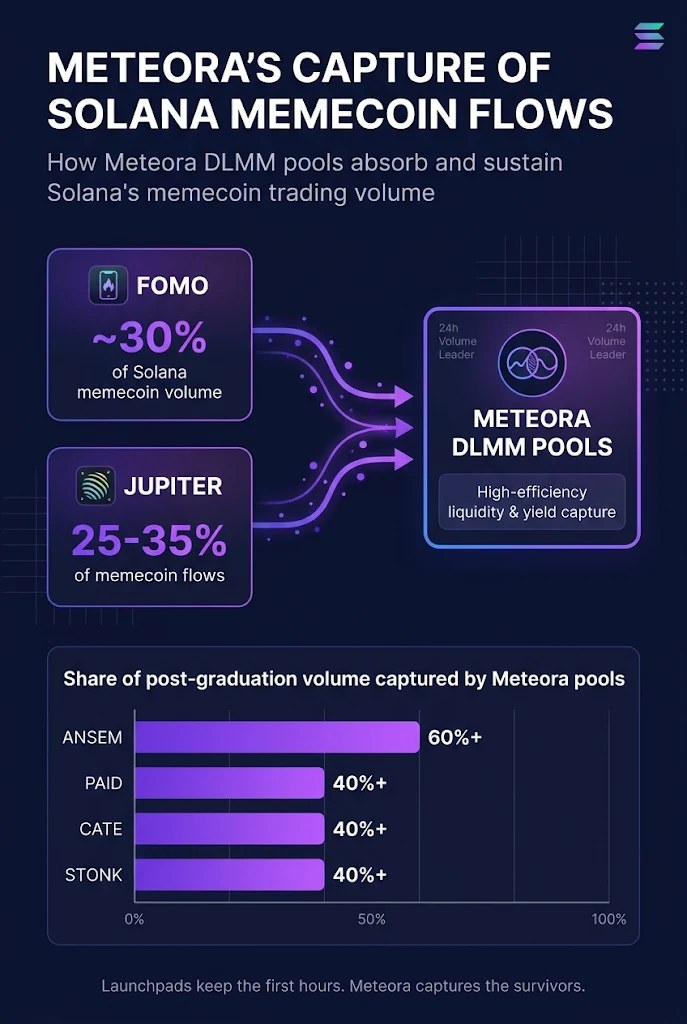
Xu hướng này cũng xuất hiện ở từng token riêng lẻ. Với một số token nổi bật được phát triển trên các nền tảng khác—ANSEM, PAID, CATE, STONK—các pool của Meteora chiếm từ 40% trở lên khối lượng giao dịch sau đó, và trong một số trường hợp vượt xa 60%. Launchpad tạo ra token giữ lại phí đường cong liên kết ban đầu và làn sóng giao dịch PvP đầu tiên. Khi token trở thành một tài sản SPL thông thường và vẫn duy trì được sự quan tâm, một phần đáng kể khối lượng giao dịch thứ cấp sẽ đổ vào các pool DLMM.
Đó là lý do luận điểm này được định hình là đặt cược vào những token sống sót, chứ không phải các đợt ra mắt. Khối lượng giao dịch trên launchpad biến động mạnh và tập trung cao trong những giờ hoặc ngày đầu tiên. Với từng token riêng lẻ, khối lượng sau khi tốt nghiệp nhỏ hơn xét theo giá trị tuyệt đối, nhưng lặp lại ở mọi token vẫn thu hút được sự chú ý. Tỷ trọng của Meteora trong lớp giao dịch lặp lại đó chính là điều thể hiện trong các số liệu doanh thu.
Meteora tạo doanh thu như thế nào
Doanh thu của giao thức Meteora chủ yếu đến từ phần phí giao dịch mà giao thức thu được. Trong các pool DLMM, giao thức giữ lại 10% khoản phí mà nhà giao dịch trả. Một phần phí giao thức này được phân bổ cho người stake và người giới thiệu theo chương trình Referral Staking; phần còn lại hỗ trợ hoạt động và ngân quỹ. Vì phí động tăng theo mức biến động, tỷ lệ phí thực tế trên các cặp memecoin cao hơn đáng kể so với các cặp SOL-stable hoặc cặp token lớn. Đó là lý do tỷ trọng khối lượng giao dịch 30–45% có thể tạo ra hơn 90% doanh thu.
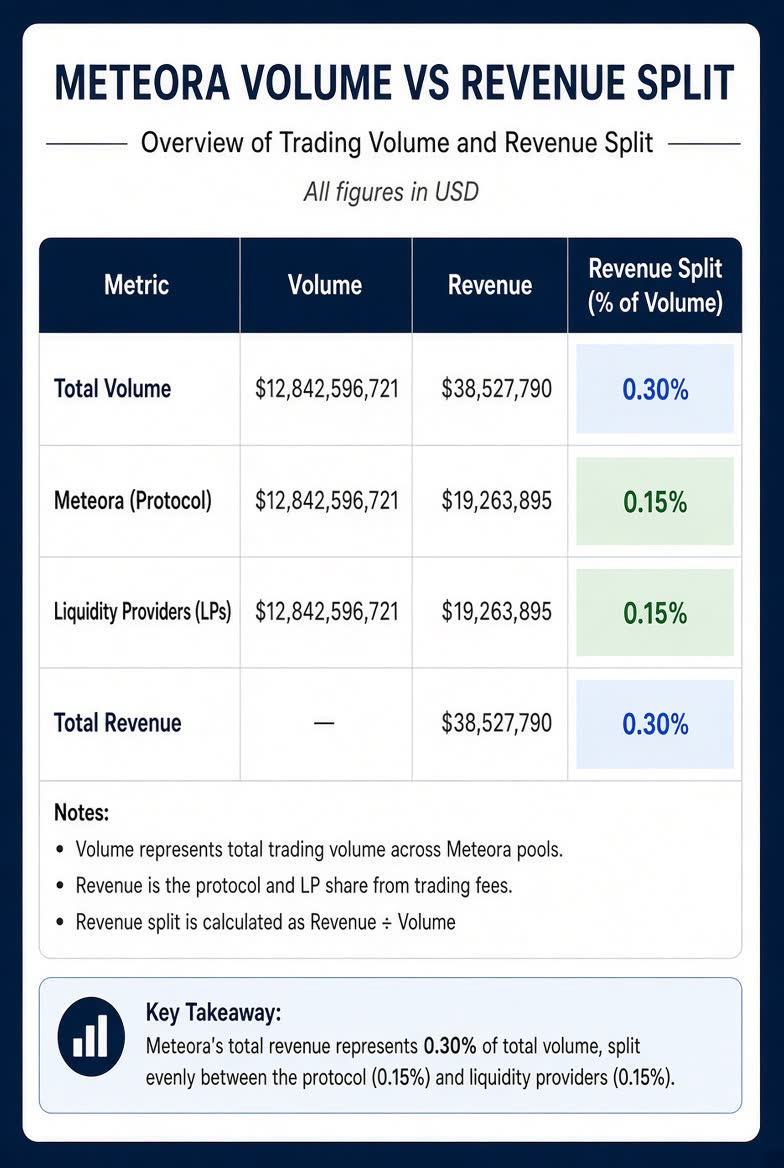
Phép tính rất đơn giản. Một pool SOL-USDC có biến động thấp có thể thu phí thực tế chỉ vài điểm cơ bản. Một pool memecoin biến động mạnh có thể thu phí từ 1% trở lên khi thành phần phí động được áp dụng. Ngay cả khi khối lượng danh nghĩa nhỏ hơn, doanh thu phí vẫn lớn hơn. LP vẫn nhận phần lớn (90%), nên động lực cung cấp thanh khoản không thay đổi. Giao thức chỉ thu phần trăm cố định của một khoản phí tuyệt đối lớn hơn.
Staking đã trở thành một cơ chế hấp thụ nguồn cung rõ rệt. Tính đến dữ liệu cuối tháng 10, khoảng 128 triệu MET, tương đương khoảng 23% nguồn cung lưu hành, đã được stake. Người stake nhận APR ước tính 15%, phần lớn được tài trợ từ doanh thu DLMM thực tế thay vì phát hành token mới. Chương trình Referral Staking phân bổ một phần phí giao thức cho cả người stake lẫn những người dùng thu hút LP mới. Vì phần thưởng được trả bằng USDC từ phí thực tế, cơ chế hấp thụ này không phụ thuộc vào phát hành lạm phát.
Vì sao MET được định giá như hiện nay
Với FDV gần 370 triệu đô la, bội số doanh thu của MET gần với PUMP hơn RAY. Hoạt động kinh doanh của Pump.fun phụ thuộc trực tiếp hơn vào việc tạo memecoin và giai đoạn PvP ban đầu. Raydium có cơ cấu cặp giao dịch đa dạng hơn và lịch sử hoạt động lâu hơn. Meteora nằm giữa hai nền tảng này: nguồn thu phí vẫn chủ yếu đến từ memecoin, nhưng 55–70% khối lượng giao dịch đến từ các tài sản khác, và nền tảng thu hút khối lượng thứ cấp từ các token được ra mắt ở nơi khác.
Vì vậy, mức chiết khấu so với một DEX đa dụng thuần túy là điều dễ hiểu. Khối lượng memecoin mang tính chu kỳ và có thể nhanh chóng co lại khi khẩu vị rủi ro suy yếu. Đồng thời, khoảng cách bội số so với Raydium có vẻ lớn nếu xét đến tỷ lệ thu hút giao dịch sau khi ra mắt và hiệu quả kinh tế tốt hơn cho LP. Meteora không cần sở hữu launchpad để tiếp tục kiếm doanh thu từ những token sống sót. Mỗi token tốt nghiệp thành công từ Pump, Raydium hoặc bất kỳ nền tảng nào khác rồi giao dịch trên DLMM đều đóng góp vào cơ sở doanh thu.
Hai yếu tố có thể quan sát được ủng hộ mức định giá hiện tại. Thứ nhất, khối lượng giao dịch phục hồi từ mức thấp hồi tháng 8 cho thấy hoạt động có thể bật lại mà không cần một câu chuyện ra mắt mới. Thứ hai, tỷ lệ staking đã tăng lên khoảng một phần tư nguồn cung lưu hành, làm giảm lượng cung thanh khoản mà thị trường phải hấp thụ. Cả hai đều là tín hiệu cụ thể trên chuỗi, chứ không phải dự báo về tương lai.
Những yếu tố có thể làm giá trị tăng hoặc giảm
Một số chỉ báo ngắn hạn có thể củng cố hoặc làm suy yếu luận điểm đầu tư vào MET.
Khối lượng giao dịch duy trì trên mức 1,5 tỷ đô la mỗi tuần gần đây, đặc biệt nếu tỷ trọng doanh thu từ memecoin vẫn cao, sẽ xác nhận rằng lớp giao dịch sau khi ra mắt tiếp tục tạo ra phí. Nếu khối lượng giảm kéo dài về gần mức thấp hồi tháng 8, doanh thu sẽ co lại và gây áp lực lên bội số. Tỷ lệ thu hút giao dịch từ Fomo và Jupiter cũng cần theo dõi: nếu tỷ trọng của Meteora trong các luồng này giảm xuống dưới khoảng 25–30% trong nhiều tuần liên tiếp, lợi thế phân phối sẽ thu hẹp.
Tăng trưởng staking có ý nghĩa như một cơ chế hấp thụ nguồn cung. Tỷ lệ MET lưu hành bị khóa tăng thêm, nhất là khi APR vẫn được tài trợ bằng phí thay vì phát hành token, sẽ giảm áp lực bán từ các đợt mở khóa. Ngược lại, staking giảm mạnh—dù do APR thấp hơn hay vì các cơ hội cạnh tranh—sẽ làm tăng lượng cung thanh khoản.
Phản ứng từ đối thủ là rủi ro bên ngoài rõ ràng nhất. Raydium hoặc một nền tảng khác có thể cải thiện hiệu quả kinh tế cho LP hoặc tự giới thiệu thanh khoản tập trung theo mô hình bin. Các launchpad cũng có thể thay đổi cơ chế tốt nghiệp để giữ lại nhiều khối lượng giao dịch thứ cấp hơn. Bất kỳ diễn biến nào trong số này cũng sẽ làm giảm tỷ trọng của Meteora trong lớp token sống sót. Rủi ro pháp lý hoặc rủi ro từ nền tảng liên quan đến hoạt động giao dịch memecoin vẫn là lực cản; sự suy giảm trên diện rộng của hoạt động memecoin trên Solana sẽ tác động đến doanh thu bất kể thị phần có tăng hay không.
Đây không phải là dự đoán giá. Đó là những yếu tố có thể quan sát được, quyết định bội số doanh thu hiện tại sẽ tăng hay giảm. Biến số then chốt là khả năng giao thức tiếp tục thu hút luồng giao dịch của các token đã ra mắt.
Thách thức và giới hạn về cấu trúc
Mô hình của Meteora có những giới hạn rõ ràng. Nền tảng không thu hút phần lớn khối lượng giao dịch PvP sôi động nhất vào thời điểm ra mắt. Khối lượng đó có ý nghĩa kinh tế đối với launchpad và các nhà giao dịch chuyên giao dịch trong những phút đầu tiên. Thế mạnh của DLMM thể hiện rõ hơn ở giai đoạn sau. Nếu thị trường memecoin nói chung thu hẹp đến mức chỉ còn ít token sống sót qua giai đoạn ra mắt, lớp giao dịch sau khi tốt nghiệp cũng sẽ thu hẹp theo.
Cạnh tranh về phí diễn ra liên tục. Vì giao thức thu một tỷ lệ cố định, bất kỳ sự sụt giảm kéo dài nào của mức phí thực tế—do biến động thấp hơn hoặc áp lực cạnh tranh—đều làm giảm doanh thu tuyệt đối ngay cả khi khối lượng không đổi. Việc tăng tỷ lệ phí DLMM của giao thức từ 5% lên 10% vào tháng 5 năm 2026 không khiến LP rời đi trong các dữ liệu sau đó, nhưng điều ngược lại hoàn toàn có thể xảy ra nếu các nền tảng khác mang lại lợi nhuận ròng tốt hơn.
Các đợt mở khóa token sẽ tiếp diễn theo lịch trình nhiều năm. Nguồn cung lưu hành tăng mỗi tháng tạo ra nhu cầu hấp thụ liên tục. Chương trình staking bù đắp một phần áp lực đó, nhưng không xóa bỏ hoàn toàn. Mức độ minh bạch về ngân quỹ và chính sách mua lại cũng thay đổi theo thời gian; cuối cùng, người nắm giữ dựa vào các quy tắc chia sẻ phí được ghi trong giao thức chứ không phải các hành động tùy nghi.
Triển vọng
Yếu tố bền vững là sự tách biệt giữa khối lượng giao dịch khi ra mắt và khối lượng từ các token sống sót. Chừng nào Solana vẫn là nền tảng chính để tạo memecoin và một phần trong số đó phát triển được thị trường thứ cấp, thì vẫn có vai trò cho một lớp thanh khoản được tối ưu hóa để cung cấp thanh khoản tập trung, có tính đến biến động. Meteora đã chứng minh được vai trò đó mà không cần sở hữu các launchpad. Mức phục hồi khối lượng giao dịch 2,4 lần, tỷ trọng doanh thu hơn 90% đến từ một phần nhỏ khối lượng và khả năng thu hút có thể đo lường được các luồng giao dịch của Fomo và Jupiter đều phù hợp với định vị này.
Việc bội số doanh thu thu hẹp khoảng cách với các DEX tương đồng rộng hơn hay không phụ thuộc vào việc tỷ lệ thu hút và doanh thu phí đó có duy trì được hay không. Dữ liệu đến cuối tháng 10 năm 2026 cho thấy một giao thức kiếm được doanh thu chủ yếu từ các token tồn tại lâu dài, chứ không phải từ các token mới ra mắt. Đó là cơ sở cụ thể cho mức định giá hiện tại.
Nếu bạn muốn theo dõi các nghiên cứu thường xuyên về thanh khoản trên Solana, kinh tế phí và lựa chọn thiết kế token, hãy đăng ký tại https://cryptopress.substack.com/subscribe.
Bài viết MET là khoản đặt cược vào những token sống sót, không phải các đợt ra mắt xuất hiện đầu tiên trên Cryptopress.