Trước đây bạn chỉ cần nhớ một câu: “Có chiến tranh = mua vàng.”
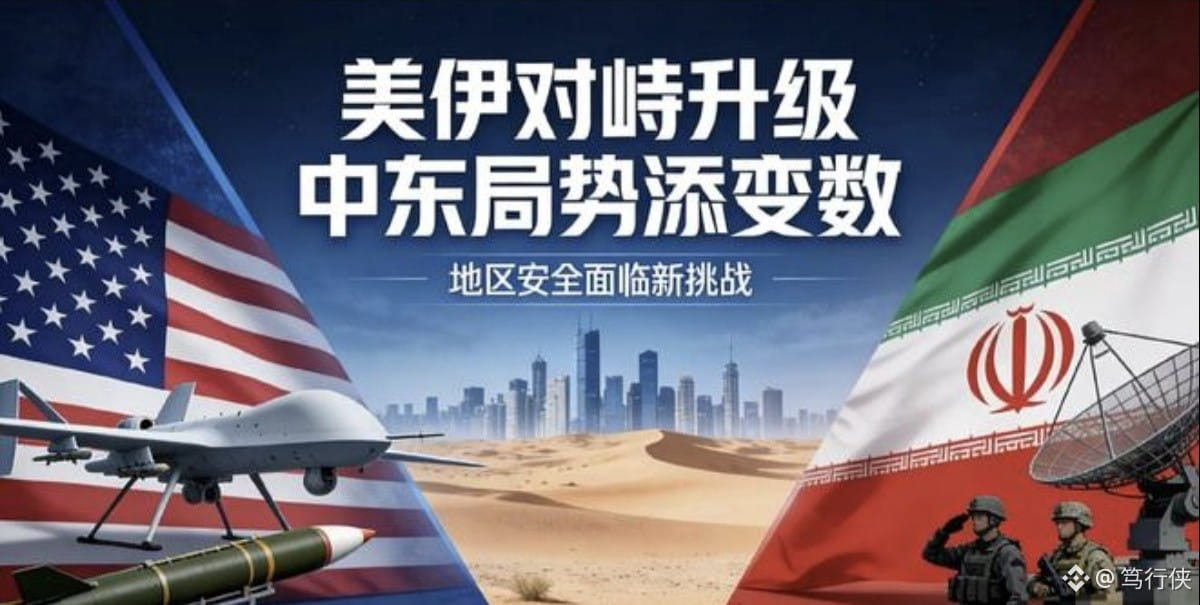
Rạng sáng ngày 7 tháng 11, quy tắc ấy bị xé bỏ: hai tên lửa đánh trúng đảo Qeshm, Trump xác nhận đây là “đòn tấn công quy mô nhỏ”.
Iran lập tức bắn hạ máy bay không người lái MQ-9 — vậy mà thứ Sáu, giá vàng lại giảm 0,6% xuống còn 4063 USD. Vì sao có chiến tranh mà không mua vàng?
Đừng vội lao vào tài sản trú ẩn — trước tiên hãy xem thị trường đã định giá “hòa bình” đến mức nào.
Hãy xem ba khoản:
① Hòa bình đã được phản ánh vào giá — hợp đồng kỳ hạn Brent tháng 4 ở mức 88.42, tháng 7 dưới 84 USD; giá dầu tuần này giảm 13.2%, cho thấy thị trường đặt cược một chiều vào “xung đột nhanh chóng kết thúc”.
② Đàm phán chưa ngã ngũ: Iran yêu cầu thực hiện trước bảy điều kiện, không còn tin vào “cam kết trên giấy” của Mỹ.
③ Đồng hồ quân sự vẫn đang chạy: ba tàu sân bay sẽ đến nơi vào cuối tháng 11 — Levine của Ngân hàng New York nói thẳng nhất: “Rủi ro lớn nhất với thị trường là xung đột Iran kéo dài; biến cố bất ngờ này vẫn chưa được định giá đầy đủ”.
Nói dễ hiểu — nhu cầu trú ẩn sẽ tăng, nhưng không phải kiểu tăng vì “có biến là lập tức lao vào mua vàng”: mà là thị trường buộc phải đối chiếu khoản hòa bình đã ứng trước với thực tế.
Liên quan thế nào đến túi tiền của bạn? Ba hành động:
1. Phân biệt chiến thuật và chiến lược: tận dụng biến động ngắn hạn của sự kiện để giao dịch USD, dầu thô (biên độ dao động trong tuần đã lên tới 19 USD); phân bổ chiến lược thì mua vàng — đừng dùng công cụ chiến thuật để thực hiện quyết định chiến lược;
2. Mua vàng từng phần khi giá giảm, không đuổi theo giá cao: vàng ở mức 4063, gần ngưỡng 4020; trong quý III, các ngân hàng trung ương mua 321 tấn vàng, tăng 42% so với cùng kỳ năm ngoái — áp lực lãi suất chỉ mang tính nhất thời, còn việc mua vàng là xu hướng mang tính cơ cấu; vùng mua từng phần là 4000–4020, đừng đuổi theo ở mức 4100;
3. Nếu chiến sự kéo dài: theo thứ tự ưu tiên của BNY, vàng + trái phiếu Kho bạc Mỹ + ngoại hối mới là chiến trường chính, với biến động vượt xa thị trường chứng khoán; trong kịch bản cực đoan, Goldman Sachs ước tính giá dầu có thể vọt lên 130 USD.
Lưu ý rủi ro: vàng có thể “lao dốc chớp nhoáng” khi thanh khoản bị siết — cuối tháng 10, vàng từng bị bán tháo như một “tài sản có thể chuyển thành tiền mặt”. Chỉ có một điều kiện khiến luận điểm này sai: Mỹ và Iran đạt được thỏa thuận thực chất + eo biển Hormuz mở cửa trở lại — khi đó, luận điểm về phần bù trú ẩn không còn hiệu lực, và vàng sẽ chuyển sang chịu ảnh hưởng của lãi suất.
Các mốc cần theo dõi: phản hồi của Iran về “bảy điều kiện”; tàu USS Roosevelt đến nơi vào cuối tháng 11.
Thị trường đã ứng trước cho hòa bình — phần còn lại là chiến tranh sẽ buộc phải thanh toán.
Xu hướng đã rõ: nhu cầu trú ẩn sẽ tăng — điểm mua là lúc giá giảm, không phải lúc đuổi theo giá cao.
#美伊局势再生变,避险需求会否升温?
Rạng sáng ngày 7 tháng 11, quy tắc ấy bị xé bỏ: hai tên lửa đánh trúng đảo Qeshm, Trump xác nhận đây là “đòn tấn công quy mô nhỏ”.
Iran lập tức bắn hạ máy bay không người lái MQ-9 — vậy mà thứ Sáu, giá vàng lại giảm 0,6% xuống còn 4063 USD. Vì sao có chiến tranh mà không mua vàng?
Đừng vội lao vào tài sản trú ẩn — trước tiên hãy xem thị trường đã định giá “hòa bình” đến mức nào.
Hãy xem ba khoản:
① Hòa bình đã được phản ánh vào giá — hợp đồng kỳ hạn Brent tháng 4 ở mức 88.42, tháng 7 dưới 84 USD; giá dầu tuần này giảm 13.2%, cho thấy thị trường đặt cược một chiều vào “xung đột nhanh chóng kết thúc”.
② Đàm phán chưa ngã ngũ: Iran yêu cầu thực hiện trước bảy điều kiện, không còn tin vào “cam kết trên giấy” của Mỹ.
③ Đồng hồ quân sự vẫn đang chạy: ba tàu sân bay sẽ đến nơi vào cuối tháng 11 — Levine của Ngân hàng New York nói thẳng nhất: “Rủi ro lớn nhất với thị trường là xung đột Iran kéo dài; biến cố bất ngờ này vẫn chưa được định giá đầy đủ”.
Nói dễ hiểu — nhu cầu trú ẩn sẽ tăng, nhưng không phải kiểu tăng vì “có biến là lập tức lao vào mua vàng”: mà là thị trường buộc phải đối chiếu khoản hòa bình đã ứng trước với thực tế.
Liên quan thế nào đến túi tiền của bạn? Ba hành động:
1. Phân biệt chiến thuật và chiến lược: tận dụng biến động ngắn hạn của sự kiện để giao dịch USD, dầu thô (biên độ dao động trong tuần đã lên tới 19 USD); phân bổ chiến lược thì mua vàng — đừng dùng công cụ chiến thuật để thực hiện quyết định chiến lược;
2. Mua vàng từng phần khi giá giảm, không đuổi theo giá cao: vàng ở mức 4063, gần ngưỡng 4020; trong quý III, các ngân hàng trung ương mua 321 tấn vàng, tăng 42% so với cùng kỳ năm ngoái — áp lực lãi suất chỉ mang tính nhất thời, còn việc mua vàng là xu hướng mang tính cơ cấu; vùng mua từng phần là 4000–4020, đừng đuổi theo ở mức 4100;
3. Nếu chiến sự kéo dài: theo thứ tự ưu tiên của BNY, vàng + trái phiếu Kho bạc Mỹ + ngoại hối mới là chiến trường chính, với biến động vượt xa thị trường chứng khoán; trong kịch bản cực đoan, Goldman Sachs ước tính giá dầu có thể vọt lên 130 USD.
Lưu ý rủi ro: vàng có thể “lao dốc chớp nhoáng” khi thanh khoản bị siết — cuối tháng 10, vàng từng bị bán tháo như một “tài sản có thể chuyển thành tiền mặt”. Chỉ có một điều kiện khiến luận điểm này sai: Mỹ và Iran đạt được thỏa thuận thực chất + eo biển Hormuz mở cửa trở lại — khi đó, luận điểm về phần bù trú ẩn không còn hiệu lực, và vàng sẽ chuyển sang chịu ảnh hưởng của lãi suất.
Các mốc cần theo dõi: phản hồi của Iran về “bảy điều kiện”; tàu USS Roosevelt đến nơi vào cuối tháng 11.
Thị trường đã ứng trước cho hòa bình — phần còn lại là chiến tranh sẽ buộc phải thanh toán.
Xu hướng đã rõ: nhu cầu trú ẩn sẽ tăng — điểm mua là lúc giá giảm, không phải lúc đuổi theo giá cao.
#美伊局势再生变,避险需求会否升温?