
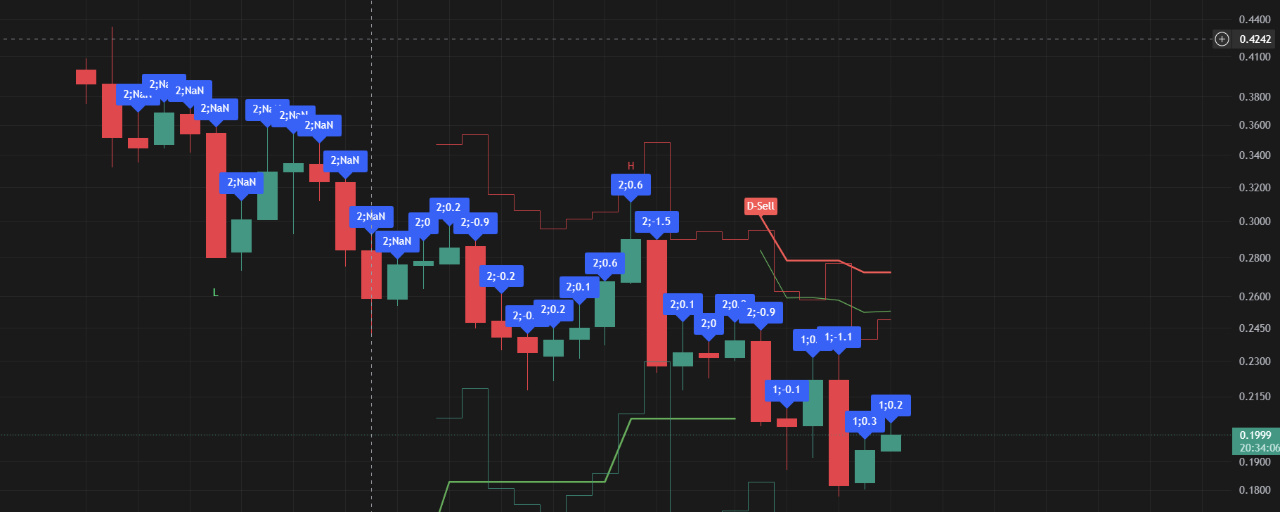

Tôi vẫn đang giữ một vị thế mua từ trước đến giờ mà chưa thấy dấu hiệu nào cho thấy có thể gỡ gạc được.
PONS đã giảm từ mức đỉnh lịch sử gần 0,97 USD xuống còn khoảng 0,19 USD, tức giảm hơn 80%. Nhưng vấn đề là giá đang giảm, hoạt động kinh doanh cũng đi xuống, và tốc độ suy giảm vẫn rất nhanh. Có lẽ vị thế mua của tôi chỉ còn cơ hội được cứu nếu hoạt động kinh doanh ngừng đi xuống.
I. Giá trị lớn nhất của PONS vẫn là hoạt động mua lại
Một trong những lý do quan trọng nhất khiến tôi chú ý đến PONS ban đầu là dự án này có cơ chế thu hút giá trị thực: khối lượng giao dịch → phí giao dịch → doanh thu giao thức → mua lại PONS. Tính đến nay, PONS đã tạo ra tổng cộng khoảng 203 triệu USD phí giao dịch, khoảng 36,75 triệu USD doanh thu giao thức và khoảng 23,91 triệu USD lợi nhuận cho người nắm giữ token. Đây không phải là dự án hoàn toàn dựa vào câu chuyện để chống đỡ, nhưng ngược lại, nếu định giá dựa trên doanh thu và hoạt động mua lại, thì khi doanh thu giảm, định giá cũng phải được tính toán lại.
II. Vấn đề lớn nhất: hoạt động kinh doanh vẫn tiếp tục xấu đi
Doanh thu giao thức hằng tháng của PONS đạt khoảng 23,4 triệu USD vào tháng 9, rồi nhanh chóng giảm xuống còn khoảng 2,48 triệu USD vào tháng 10, giảm gần 89% so với tháng trước. Đáng lo hơn là sang tháng 11 vẫn chưa thấy dấu hiệu ổn định rõ rệt. Hiện tại, doanh thu giao thức trong 30 ngày qua vào khoảng 1,65 triệu USD, còn trong 7 ngày gần nhất chỉ có khoảng 236.000 USD, tương đương mức trung bình hằng ngày chỉ còn khoảng 33.800 USD.
Vì vậy, hiện vẫn chưa thể nói các yếu tố cơ bản của PONS đã chạm đáy; trái lại, dữ liệu 7 ngày gần nhất cho thấy hoạt động kinh doanh vẫn đang trong đà suy giảm.
III. PONS đã giảm 80%, vậy thực sự đã rẻ chưa?
Vốn hóa thị trường hiện tại của PONS vào khoảng 129 triệu USD. Lợi nhuận dành cho người nắm giữ token trong 7 ngày gần nhất vào khoảng 202.000 USD; nếu quy đổi đơn giản theo năm thì tương đương khoảng 10,5 triệu USD, cho mức lợi suất mua lại hằng năm chỉ khoảng 8,1%. Đây là lúc xuất hiện một câu hỏi khá thú vị: dù PONS đã giảm 80%, nhưng vì hoạt động mua lại giảm còn nhanh hơn, nên token này có thể không rẻ như mọi người tưởng.
So sánh với PUMP thì điều này càng rõ hơn. Lợi nhuận dành cho người nắm giữ token PUMP trong 7 ngày gần nhất vào khoảng 3,79 triệu USD; nếu quy đổi đơn giản theo năm thì tương đương khoảng 197 triệu USD. Với vốn hóa thị trường hiện tại khoảng 1,8 tỷ USD, lợi suất mua lại hằng năm vào khoảng 11%.
Nói cách khác:
PONS: khoảng 8,1%
PUMP: khoảng 11%
Hiện tại, PUMP vượt trội hơn PONS rõ rệt về quy mô kinh doanh, thanh khoản lẫn vị thế trong lĩnh vực Launchpad, nhưng lợi suất mua lại của nó lại cao hơn. Nếu PUMP có thể mang lại cho tôi lợi suất mua lại khoảng 11%, tại sao tôi lại phải chấp nhận mức lợi suất khoảng 8% để đầu tư vào PONS, trong khi hoạt động kinh doanh của dự án này vẫn đang suy giảm nhanh chóng?
IV. Vì sao có người cho rằng PONS đã rất rẻ?
Bởi nếu sử dụng dữ liệu 30 ngày gần nhất, câu trả lời sẽ hoàn toàn khác. Lợi nhuận dành cho người nắm giữ token PONS trong 30 ngày qua vào khoảng 2,59 triệu USD; quy đổi trực tiếp theo năm tương đương khoảng 31 triệu USD. Với vốn hóa thị trường 129 triệu USD, lợi suất mua lại hằng năm thậm chí có thể đạt khoảng 24%. Vì vậy mới xuất hiện sự chênh lệch rất lớn: tính theo dữ liệu 30 ngày gần nhất, lợi suất quy đổi theo năm khoảng 24%; tính theo 7 ngày gần nhất, chỉ khoảng 8%. Lý do rất đơn giản: dữ liệu 30 ngày vẫn bao gồm giai đoạn hoạt động kinh doanh tốt hơn trước đó, trong khi doanh thu 7 ngày gần nhất đã tiếp tục giảm. Khi mức định giá dựa trên 7 ngày và 30 ngày chênh nhau gần 3 lần, điều đó tự nó cho thấy hoạt động kinh doanh của PONS đang suy giảm quá nhanh, khiến dữ liệu 30 ngày đã bị trễ đáng kể. Vì vậy, ở giai đoạn hiện tại, tôi chú ý đến dữ liệu 7 ngày gần nhất hơn, thay vì dùng số liệu 30 ngày quy đổi theo năm để chứng minh PONS đang rẻ.
V. Trong trường hợp nào tôi sẽ xem xét lại và mua thêm PONS?
Điều tôi đang chờ không phải là PONS phục hồi, mà là một tín hiệu rất đơn giản: doanh thu giao thức trong 7 ngày gần nhất ngừng tạo đáy mới → khối lượng giao dịch ổn định → giá trị mua lại ổn định → lợi suất mua lại trở nên hấp dẫn trở lại.
Nếu doanh thu có thể ổn định trong tương lai trong khi giá tiếp tục giảm, thì ngược lại, đó mới là lúc cơ hội thực sự xuất hiện. Ví dụ, nếu mức mua lại quy đổi theo năm ổn định ở 10 triệu USD, thì vốn hóa thị trường 130 triệu USD tương ứng với lợi suất khoảng 8%, 100 triệu USD tương ứng với 10%, 70 triệu USD tương ứng với 14%, còn 50 triệu USD tương ứng với 20%. Giá tiếp tục giảm nhưng doanh thu không giảm nữa — đó mới gọi là thực sự rẻ.
VI. PONS còn cứu được không? Giá không cho biết đáy ở đâu, nhưng doanh thu thì có.
Trong quá khứ, PONS đã tạo ra tổng cộng hơn 200 triệu USD phí, hơn 36 triệu USD doanh thu giao thức và hơn 23 triệu USD lợi nhuận dành cho người nắm giữ token. Điều đó ít nhất chứng minh mô hình kinh doanh này từng thực sự vận hành hiệu quả. Nhưng vấn đề hiện tại không phải là trước đây dự án đã kiếm được bao nhiêu tiền, mà là trong tương lai còn có thể kiếm được bao nhiêu. Vì vậy, tôi sẽ không cho rằng nên bắt đáy chỉ vì PONS đã giảm 80%. Hiện giờ, tôi chỉ chờ một điều: khi nào doanh thu giao thức trong 7 ngày gần nhất ngừng tạo đáy mới.
Với một dự án như PONS, có doanh thu thực và hoạt động mua lại, giá không cho biết đáy ở đâu — doanh thu mới cho biết.