━━━━━━━━━━━━━━━━━━━━
AMD vừa công bố một trong những kết quả kinh doanh ấn tượng nhất thời đại AI — vậy mà trước tiên, cổ phiếu vẫn bị giáng một đòn mạnh.
◆ Kết quả kinh doanh Q3 2026: Những con số tự nói lên tất cả
✔︎ Doanh thu đạt 13,38 tỷ USD, tăng 45% so với cùng kỳ năm trước (vượt kỳ vọng)
✔︎ EPS điều chỉnh đạt 2,09 USD, tăng 74% (vượt kỳ vọng đáng kể)
✔︎ Doanh thu trung tâm dữ liệu gần như tăng gấp đôi, lên 8,5 tỷ USD (+97% so với cùng kỳ năm trước), hiện chiếm 64% doanh thu công ty
✔︎ Dự báo Q4 đạt khoảng 17 tỷ USD (±3%), cao hơn nhiều so với đồng thuận và hàm ý mức tăng trưởng khoảng 66% so với cùng kỳ năm trước
━━━━━━━━━━━━━━━━━━━━
Lisa Su không chỉ đáp ứng kỳ vọng — bà còn nâng tầm chuẩn mực. Nhu cầu đối với GPU Instinct và CPU EPYC đang tăng tốc, các hệ thống Helios quy mô rack đang được xuất xưởng, và ban lãnh đạo dự báo tổng doanh thu năm 2027 tăng trưởng >80%, trong đó mảng Trung tâm dữ liệu dự kiến chiếm hơn 80% cơ cấu doanh thu.
━━━━━━━━━━━━━━━━━━━━
Vậy tại sao cổ phiếu bị bán tháo?
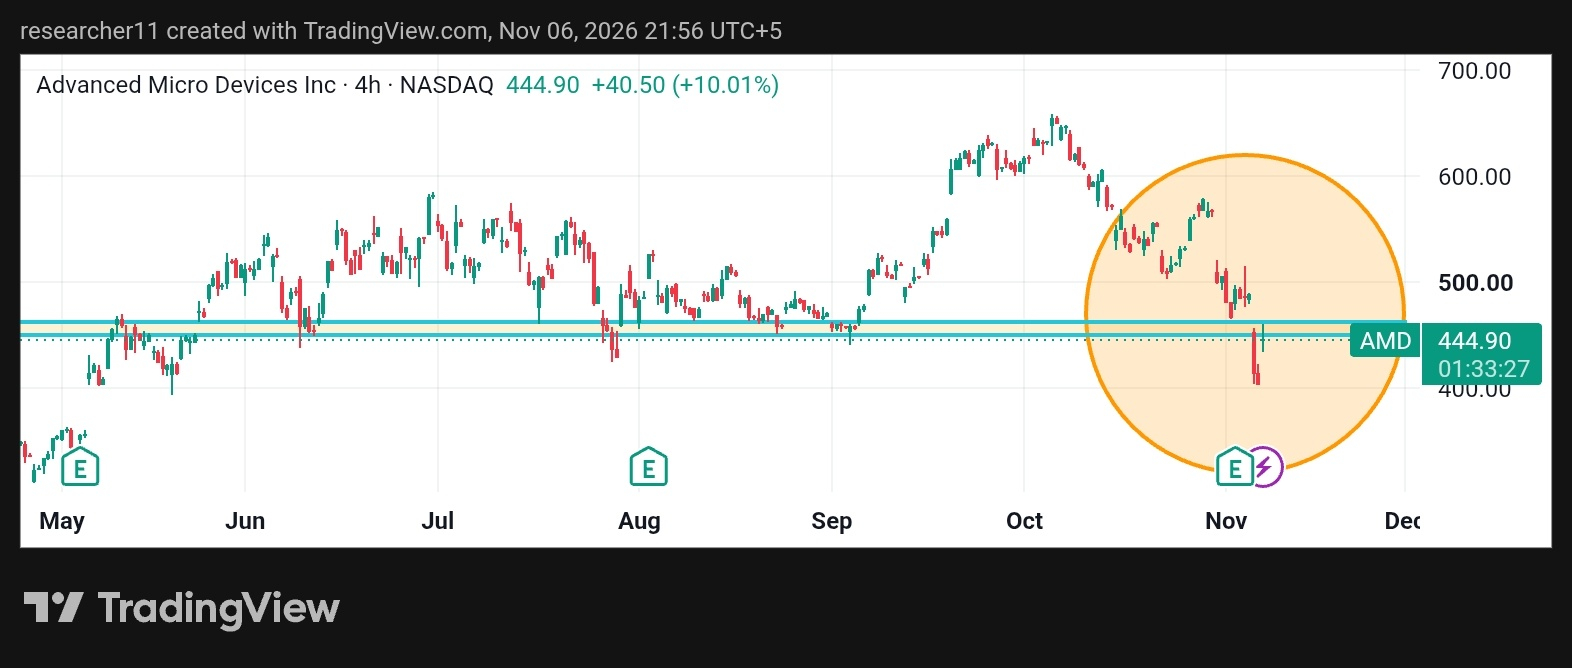
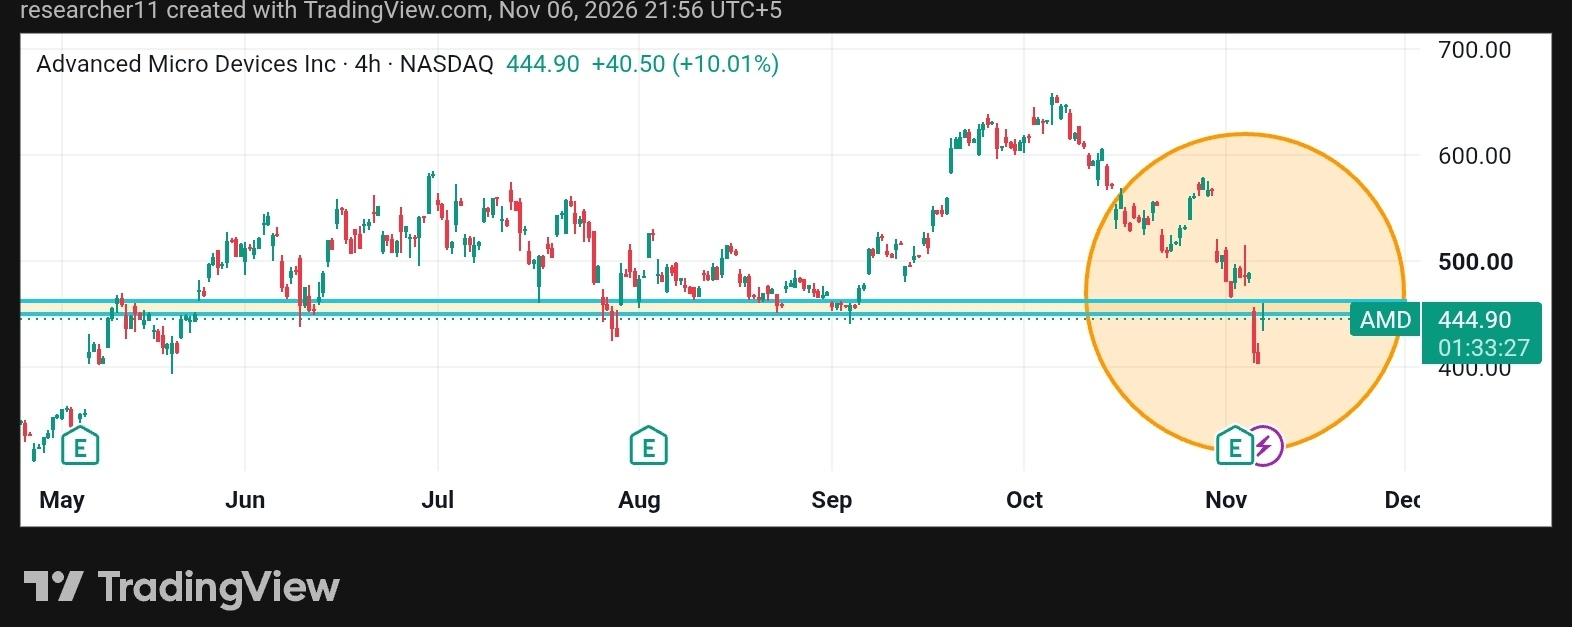
Biểu đồ đã nói lên tất cả. Sau đợt tăng mạnh đến đầu tháng 10 (lên gần vùng $650–660), AMD lao dốc mạnh đến đầu tháng 11, có lúc chạm đáy ở vùng thấp $400 trước khi bật tăng khoảng 10% vào ngày 6 tháng 11, lên vùng giữa $440. Đây là diễn biến kinh điển kiểu “mua theo tin đồn, bán khi tin ra + điều chỉnh định giá” sau một đợt tăng mạnh kéo dài nhiều tháng. Giao dịch cổ phiếu AI đầy biến động; cú vấp trước đó của Intel không giúp cải thiện tâm lý thị trường, và một số nhà đầu tư đơn giản là muốn chốt lời sau đợt tăng lớn.
━━━━━━━━━━━━━━━━━━━━
Điều gì thực sự đang định hình câu chuyện lúc này
① Trung tâm dữ liệu không còn chỉ là câu chuyện tăng trưởng — mà là tâm điểm của câu chuyện.
Doanh thu máy chủ đã tăng hơn gấp đôi. Bộ tăng tốc AI đang được triển khai trên quy mô lớn. Đây mới là động lực thực sự.
② Dự báo vừa quyết liệt vừa đáng tin cậy.
17 tỷ USD trong quý 4 và tăng trưởng >80% vào năm tới không phải là dự báo thận trọng. Nguồn cung đang được chốt trước.
③ Đợt điều chỉnh đã tạo thêm dư địa.
So với các mức đỉnh tháng 10, cổ phiếu đã mất đi một phần đáng kể mức tăng. Định giá tuyệt đối vẫn cao, nhưng quỹ đạo tăng trưởng vừa trở nên dốc hơn.
━━━━━━━━━━━━━━━━━━━━
Đã quá muộn để đuổi theo cổ phiếu chip chưa?
Chưa, nếu bạn chọn lọc. Những doanh nghiệp thuần về điện toán AI thực sự đang đạt kết quả (và nâng dự báo) vẫn đang có gió thuận. Những doanh nghiệp hụt kỳ vọng hoặc đưa ra dự báo yếu bị trừng phạt nặng nề. AMD vừa khẳng định vị thế rõ ràng trong nhóm đầu tiên. Đợt giảm gần đây chính là kiểu biến động tạo ra điểm vào tốt hơn cho những ai tin rằng quá trình xây dựng hạ tầng AI kéo dài nhiều năm vẫn còn tiếp diễn trong nhiều năm nữa.
━━━━━━━━━━━━━━━━━━━━
Arm và Qualcomm sắp công bố kết quả — đó sẽ là phép thử thực tế tiếp theo để xem sức nóng trong lĩnh vực điện toán AI có tiếp tục lan rộng hay không.
━━━━━━━━━━━━━━━━━━━━
➤ Tóm lại
Nền tảng kinh doanh vững chắc + định giá cao nhưng chưa đến mức phi lý sau đợt điều chỉnh + tốc độ tăng trưởng rõ rệt ở mảng có biên lợi nhuận cao nhất = triển vọng vẫn tích cực đối với nguồn vốn kiên nhẫn.
━━━━━━━━━━━━━━━━━━━━
Tham gia thảo luận
Sau kết quả này, bạn vẫn lạc quan về nhóm cổ phiếu chip hay đang chờ đợt điều chỉnh sâu hơn?
Hãy để lại ý kiến bên dưới — và chia sẻ bài viết này nếu nó giúp bạn nhìn rõ hơn giữa những thông tin nhiễu.
Cùng nghe ý kiến của bạn nào.
#JobsReportRaisesHikeOdds #US Data Center Rules May Constrain AI Expansion #$2TWipedOutHedgeFundsFaceLiquidation #USMidtermsCouldShakeUpUS-IranTies