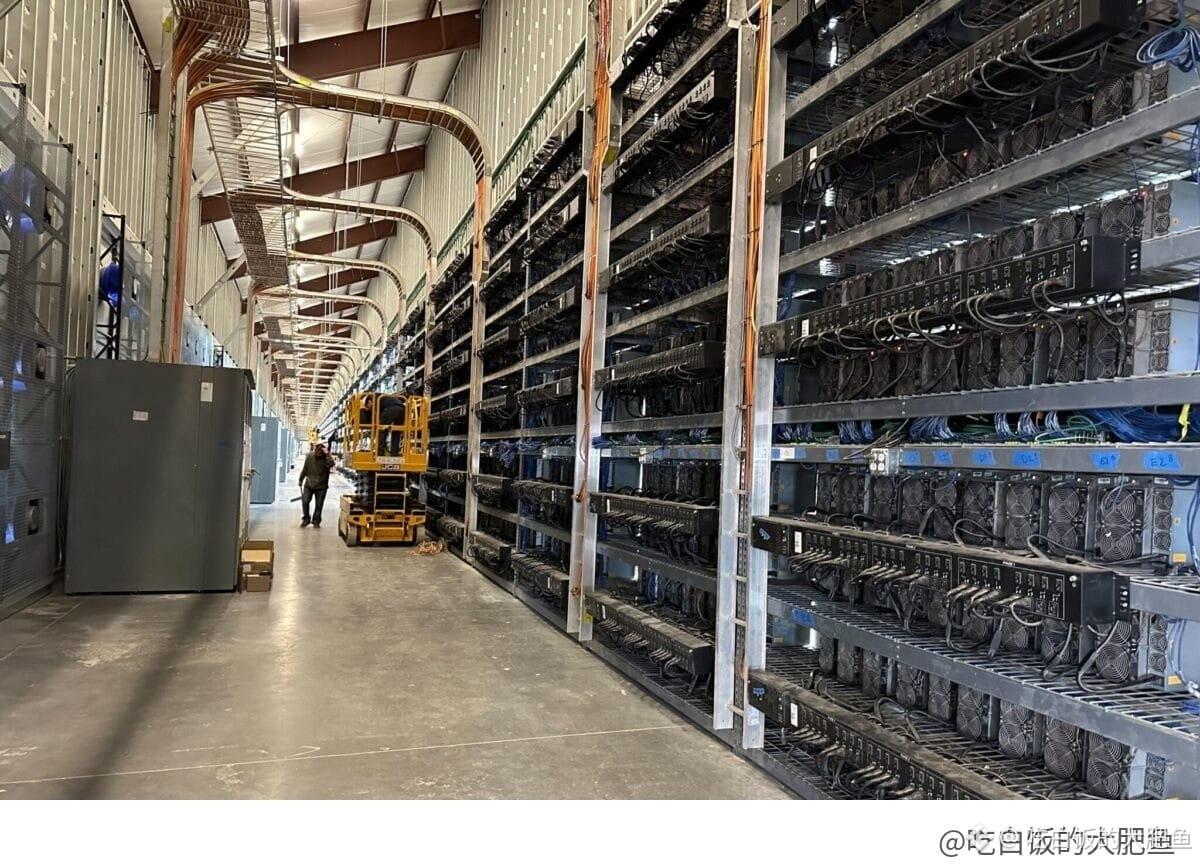
Một công ty khai thác Bitcoin, doanh thu từ đào coin chỉ còn 5% — vậy còn được xem là công ty đào coin không?
Core Scientific ($CORZ) vừa công bố kết quả kinh doanh quý 3 hôm qua: tổng doanh thu đạt 232,9 triệu USD, gần gấp ba cùng kỳ năm ngoái và vượt mức kỳ vọng 193 triệu USD của thị trường. Nhưng điều đáng chú ý không phải là doanh thu tăng bao nhiêu, mà là tiền đến từ đâu:
Doanh thu cho thuê trung tâm dữ liệu phục vụ AI đạt 215,4 triệu USD, tăng gần 60% so với quý trước, chiếm 92,5% tổng doanh thu; hoạt động tự đào coin chỉ còn 12,3 triệu USD, còn dịch vụ lưu trữ máy đào đạt 5,2 triệu USD. Công suất tính phí đã lên tới 485 megawatt, tăng thêm 90 megawatt trong một quý; doanh thu lưu trữ thường niên đã vượt 700 triệu USD.
EBITDA điều chỉnh đạt 133,6 triệu USD, biên lợi nhuận 57%, trong khi quý trước chỉ là 25%. Đừng quá tin vào khoản lợi nhuận ròng 1,18 tỷ USD trên sổ sách — phần lớn là khoản lãi phi tiền mặt do biến động giá trị hợp lý của chứng quyền. Ban lãnh đạo cho biết sẽ cố gắng ngừng hoạt động các máy đào còn lại trong quý 4; đến năm 2027, công ty sẽ khởi đầu với tư cách nhà cung cấp dịch vụ lưu trữ, với doanh thu theo các hợp đồng đã ký vượt 24 tỷ USD, tương ứng khoảng 1,1 gigawatt.
Góc nhìn của cá voi này: Đây không chỉ là sự chuyển đổi của riêng một công ty, mà là bước ngoặt của cả ngành khai thác — điện và mặt bằng đang được dành cho AI; đào $BTC chuyển từ “đào coin” sang “thu tiền thuê”. Mô hình kinh doanh đã đổi, cách định giá cũng phải thay đổi theo. Tuy nhiên, Fan Fan cũng xin nói một câu tỉnh táo: dịch vụ lưu trữ là ngành kinh doanh cần nhiều vốn và có chu kỳ dài; riêng một quý đã chi tới 985 triệu USD cho đầu tư vốn. Tốc độ thu hồi vốn hoàn toàn phụ thuộc vào tiến độ bàn giao. Con số 92% dù ấn tượng đến đâu cũng không phải lý do để nhắm mắt mua đuổi.
Core Scientific ($CORZ) vừa công bố kết quả kinh doanh quý 3 hôm qua: tổng doanh thu đạt 232,9 triệu USD, gần gấp ba cùng kỳ năm ngoái và vượt mức kỳ vọng 193 triệu USD của thị trường. Nhưng điều đáng chú ý không phải là doanh thu tăng bao nhiêu, mà là tiền đến từ đâu:
Doanh thu cho thuê trung tâm dữ liệu phục vụ AI đạt 215,4 triệu USD, tăng gần 60% so với quý trước, chiếm 92,5% tổng doanh thu; hoạt động tự đào coin chỉ còn 12,3 triệu USD, còn dịch vụ lưu trữ máy đào đạt 5,2 triệu USD. Công suất tính phí đã lên tới 485 megawatt, tăng thêm 90 megawatt trong một quý; doanh thu lưu trữ thường niên đã vượt 700 triệu USD.
EBITDA điều chỉnh đạt 133,6 triệu USD, biên lợi nhuận 57%, trong khi quý trước chỉ là 25%. Đừng quá tin vào khoản lợi nhuận ròng 1,18 tỷ USD trên sổ sách — phần lớn là khoản lãi phi tiền mặt do biến động giá trị hợp lý của chứng quyền. Ban lãnh đạo cho biết sẽ cố gắng ngừng hoạt động các máy đào còn lại trong quý 4; đến năm 2027, công ty sẽ khởi đầu với tư cách nhà cung cấp dịch vụ lưu trữ, với doanh thu theo các hợp đồng đã ký vượt 24 tỷ USD, tương ứng khoảng 1,1 gigawatt.
Góc nhìn của cá voi này: Đây không chỉ là sự chuyển đổi của riêng một công ty, mà là bước ngoặt của cả ngành khai thác — điện và mặt bằng đang được dành cho AI; đào $BTC chuyển từ “đào coin” sang “thu tiền thuê”. Mô hình kinh doanh đã đổi, cách định giá cũng phải thay đổi theo. Tuy nhiên, Fan Fan cũng xin nói một câu tỉnh táo: dịch vụ lưu trữ là ngành kinh doanh cần nhiều vốn và có chu kỳ dài; riêng một quý đã chi tới 985 triệu USD cho đầu tư vốn. Tốc độ thu hồi vốn hoàn toàn phụ thuộc vào tiến độ bàn giao. Con số 92% dù ấn tượng đến đâu cũng không phải lý do để nhắm mắt mua đuổi.