Đến năm thứ 10 đầu tư định kỳ, tôi mới nhận ra chiêu “càng giảm càng mua, kéo giá vốn xuống” gần như không còn hiệu quả.
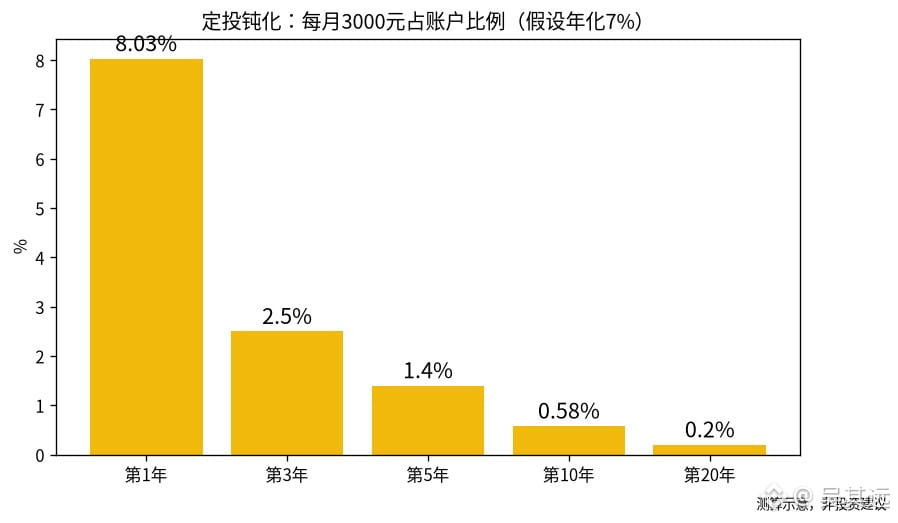
Tôi thử tính với giả định mỗi tháng đầu tư định kỳ 3.000 tệ, lợi nhuận hằng năm là 7%, rồi xem khoản tiền mới đầu tư mỗi tháng chiếm bao nhiêu trong tài khoản:
· Năm thứ 1, tiền đầu tư một tháng chiếm khoảng 8% tài khoản;
· Năm thứ 3, khoảng 2,5%;
· Năm thứ 5, khoảng 1,4%;
· Năm thứ 10, khoảng 0,58%;
· Năm thứ 20, chỉ còn khoảng 0,2%.
Đến năm thứ 10, tài khoản có khoảng 520.000 tệ. Nếu gặp một đợt giảm 20%, khoản lỗ sẽ nhỉnh hơn 100.000 tệ; dùng 3.000 tệ mỗi tháng để bình quân giá thì phải mất 34 tháng. Đến năm thứ 20, tài khoản có khoảng 1,53 triệu tệ; nếu cũng giảm 20%, sẽ mất 100 tháng để bình quân giá.
Đó là hiện tượng thường được gọi là “đầu tư định kỳ mất dần tác dụng”. Trong những năm đầu, mỗi khoản tiền mới đều có thể kéo giá vốn xuống đáng kể; càng về sau, tài khoản càng giống một khoản đầu tư mua một lần, lãi lỗ phần lớn do số tiền đã tích lũy quyết định.
Vì vậy, hiện giờ tôi nghĩ rằng ở giai đoạn sau của đầu tư định kỳ, điều thực sự hữu ích là tỷ lệ phân bổ cổ phiếu và trái phiếu, có nên tái cân bằng hay không, và khi nào cần dùng tiền — chứ không phải tháng này góp thêm vài trăm.
Các anh em nghĩ sao, khi đầu tư định kỳ đến giai đoạn sau thì nên tiếp tục góp đều không ngừng, hay bắt đầu điều chỉnh danh mục? Cùng bàn luận ở phần bình luận nhé.
(Các con số chỉ mang tính minh họa dựa trên giả định, không đại diện cho lợi nhuận thực tế của bất kỳ quỹ nào và không cấu thành lời khuyên đầu tư.)
#定投 #基金 #Chủ_nghĩa_dài_hạn
Tôi thử tính với giả định mỗi tháng đầu tư định kỳ 3.000 tệ, lợi nhuận hằng năm là 7%, rồi xem khoản tiền mới đầu tư mỗi tháng chiếm bao nhiêu trong tài khoản:
· Năm thứ 1, tiền đầu tư một tháng chiếm khoảng 8% tài khoản;
· Năm thứ 3, khoảng 2,5%;
· Năm thứ 5, khoảng 1,4%;
· Năm thứ 10, khoảng 0,58%;
· Năm thứ 20, chỉ còn khoảng 0,2%.
Đến năm thứ 10, tài khoản có khoảng 520.000 tệ. Nếu gặp một đợt giảm 20%, khoản lỗ sẽ nhỉnh hơn 100.000 tệ; dùng 3.000 tệ mỗi tháng để bình quân giá thì phải mất 34 tháng. Đến năm thứ 20, tài khoản có khoảng 1,53 triệu tệ; nếu cũng giảm 20%, sẽ mất 100 tháng để bình quân giá.
Đó là hiện tượng thường được gọi là “đầu tư định kỳ mất dần tác dụng”. Trong những năm đầu, mỗi khoản tiền mới đều có thể kéo giá vốn xuống đáng kể; càng về sau, tài khoản càng giống một khoản đầu tư mua một lần, lãi lỗ phần lớn do số tiền đã tích lũy quyết định.
Vì vậy, hiện giờ tôi nghĩ rằng ở giai đoạn sau của đầu tư định kỳ, điều thực sự hữu ích là tỷ lệ phân bổ cổ phiếu và trái phiếu, có nên tái cân bằng hay không, và khi nào cần dùng tiền — chứ không phải tháng này góp thêm vài trăm.
Các anh em nghĩ sao, khi đầu tư định kỳ đến giai đoạn sau thì nên tiếp tục góp đều không ngừng, hay bắt đầu điều chỉnh danh mục? Cùng bàn luận ở phần bình luận nhé.
(Các con số chỉ mang tính minh họa dựa trên giả định, không đại diện cho lợi nhuận thực tế của bất kỳ quỹ nào và không cấu thành lời khuyên đầu tư.)
#定投 #基金 #Chủ_nghĩa_dài_hạn