$SOL vòng này: Tính chắc chắn nằm ở cơ sở hạ tầng, không phải “hệ sinh thái đồng loạt tăng giá”
Giá SOL hiện quanh 90 USD, mức đỉnh trước đó là 295 USD, tức còn khoảng 230% dư địa để lên 300 USD. Luận điểm cốt lõi không nằm ở câu chuyện Meme, mà ở nâng cấp Alpenglow giúp rút ngắn thời gian hoàn tất giao dịch từ 12,8 giây xuống còn 150 mili giây, khiến giao dịch được xác nhận gần như tức thì. Nhờ đó, các sàn giao dịch, dịch vụ thanh toán và nhà tạo lập thị trường có thể thực sự sử dụng Solana làm lớp thanh toán. Cộng thêm dòng vốn ETF chảy vào và tài sản thực (RWA) được đưa lên chuỗi, cơ cấu lực mua đang chuyển từ nhà đầu tư cá nhân sang phân bổ vốn của tổ chức. Mục tiêu 300 USD về bản chất là sự định giá lại cơ sở hạ tầng, không phải dự phóng dựa trên tâm lý.
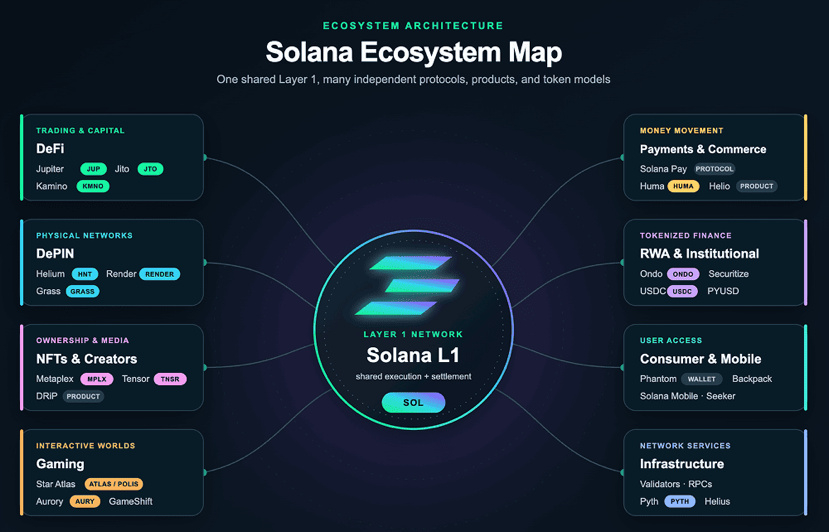
Nhưng mức độ chắc chắn của SOL ≠ mức độ chắc chắn của các token trong hệ sinh thái. Mối quan hệ tuyến tính kiểu “SOL tăng, toàn hệ sinh thái tăng 5–10 lần” ở chu kỳ trước nhiều khả năng sẽ không còn đúng trong chu kỳ này.
Phân tầng hệ sinh thái theo “mức độ chắc chắn trong việc nắm bắt giá trị”:
RAY — Kỷ luật mua lại mạnh nhất. 12% phí giao dịch được dùng để mua lại trên thị trường mở mỗi ngày và loại bỏ vĩnh viễn; hơn 30% nguồn cung lưu hành đã bị loại bỏ. LaunchLab tích hợp khâu phát hành vào giao thức, tạo ra lộ trình chuyển phí quay trở lại ngắn nhất. Bằng chứng giảm phát rõ ràng nhất. Rủi ro là khối lượng giao dịch phụ thuộc vào sức nóng của các nền tảng phát hành.
JUP — Thay đổi mang tính bước ngoặt ở phía nguồn cung. Tháng 2/2026, DAO ngừng phát hành ròng mới, chuyển từ liên tục phân phối sang đóng băng nguồn cung; 50% doanh thu trên chuỗi được đưa vào Litterbox để mua lại làm dự trữ chiến lược, chứ không bị đốt trực tiếp. Luận điểm có cơ sở, nhưng giá trị phải qua thêm một tầng mới được nắm bắt.
MET — Nền tảng tăng trưởng, token chưa theo kịp. Phí giao dịch tháng 9 đạt 31,43 triệu USD, gần gấp đôi so với tháng trước. DLMM Pro giải quyết một vấn đề thực tế. Nhưng việc mua lại còn tùy quyết định: có trong Q1 nhưng không có trong Q2, không tự động gắn với doanh thu, nên beta của token so với tăng trưởng nền tảng còn yếu.
PUMP — Mức mua lại đã giảm một nửa. Tháng 4, tỷ lệ mua lại giảm từ 100% xuống còn 50% doanh thu thuần. Trước đó, ngay cả việc mua lại 100% cũng không giúp giá duy trì ở mức cao hơn định giá khi phát hành. Token thiếu các trường hợp sử dụng bắt buộc ngoài quản trị, cạnh tranh trong mảng Meme ngày càng gay gắt và lợi thế biên đang thu hẹp.
Tiêu chí sàng lọc duy nhất cho khoản vốn nhỏ: việc mua lại có tự động không, tính giảm phát có thể kiểm chứng không, và bản thân giao thức có cần token hay không. Theo tiêu chí này, RAY có luận điểm vững nhất, JUP đứng sau; MET cần chờ cơ chế mua lại chuyển từ tùy nghi sang tự động thì mới có thay đổi mang tính bước ngoặt; còn PUMP phụ thuộc vào việc chu kỳ Meme có quay trở lại hay không — một khoản cược có độ chắc chắn thấp.
Giá SOL hiện quanh 90 USD, mức đỉnh trước đó là 295 USD, tức còn khoảng 230% dư địa để lên 300 USD. Luận điểm cốt lõi không nằm ở câu chuyện Meme, mà ở nâng cấp Alpenglow giúp rút ngắn thời gian hoàn tất giao dịch từ 12,8 giây xuống còn 150 mili giây, khiến giao dịch được xác nhận gần như tức thì. Nhờ đó, các sàn giao dịch, dịch vụ thanh toán và nhà tạo lập thị trường có thể thực sự sử dụng Solana làm lớp thanh toán. Cộng thêm dòng vốn ETF chảy vào và tài sản thực (RWA) được đưa lên chuỗi, cơ cấu lực mua đang chuyển từ nhà đầu tư cá nhân sang phân bổ vốn của tổ chức. Mục tiêu 300 USD về bản chất là sự định giá lại cơ sở hạ tầng, không phải dự phóng dựa trên tâm lý.
Nhưng mức độ chắc chắn của SOL ≠ mức độ chắc chắn của các token trong hệ sinh thái. Mối quan hệ tuyến tính kiểu “SOL tăng, toàn hệ sinh thái tăng 5–10 lần” ở chu kỳ trước nhiều khả năng sẽ không còn đúng trong chu kỳ này.
Phân tầng hệ sinh thái theo “mức độ chắc chắn trong việc nắm bắt giá trị”:
RAY — Kỷ luật mua lại mạnh nhất. 12% phí giao dịch được dùng để mua lại trên thị trường mở mỗi ngày và loại bỏ vĩnh viễn; hơn 30% nguồn cung lưu hành đã bị loại bỏ. LaunchLab tích hợp khâu phát hành vào giao thức, tạo ra lộ trình chuyển phí quay trở lại ngắn nhất. Bằng chứng giảm phát rõ ràng nhất. Rủi ro là khối lượng giao dịch phụ thuộc vào sức nóng của các nền tảng phát hành.
JUP — Thay đổi mang tính bước ngoặt ở phía nguồn cung. Tháng 2/2026, DAO ngừng phát hành ròng mới, chuyển từ liên tục phân phối sang đóng băng nguồn cung; 50% doanh thu trên chuỗi được đưa vào Litterbox để mua lại làm dự trữ chiến lược, chứ không bị đốt trực tiếp. Luận điểm có cơ sở, nhưng giá trị phải qua thêm một tầng mới được nắm bắt.
MET — Nền tảng tăng trưởng, token chưa theo kịp. Phí giao dịch tháng 9 đạt 31,43 triệu USD, gần gấp đôi so với tháng trước. DLMM Pro giải quyết một vấn đề thực tế. Nhưng việc mua lại còn tùy quyết định: có trong Q1 nhưng không có trong Q2, không tự động gắn với doanh thu, nên beta của token so với tăng trưởng nền tảng còn yếu.
PUMP — Mức mua lại đã giảm một nửa. Tháng 4, tỷ lệ mua lại giảm từ 100% xuống còn 50% doanh thu thuần. Trước đó, ngay cả việc mua lại 100% cũng không giúp giá duy trì ở mức cao hơn định giá khi phát hành. Token thiếu các trường hợp sử dụng bắt buộc ngoài quản trị, cạnh tranh trong mảng Meme ngày càng gay gắt và lợi thế biên đang thu hẹp.
Tiêu chí sàng lọc duy nhất cho khoản vốn nhỏ: việc mua lại có tự động không, tính giảm phát có thể kiểm chứng không, và bản thân giao thức có cần token hay không. Theo tiêu chí này, RAY có luận điểm vững nhất, JUP đứng sau; MET cần chờ cơ chế mua lại chuyển từ tùy nghi sang tự động thì mới có thay đổi mang tính bước ngoặt; còn PUMP phụ thuộc vào việc chu kỳ Meme có quay trở lại hay không — một khoản cược có độ chắc chắn thấp.