
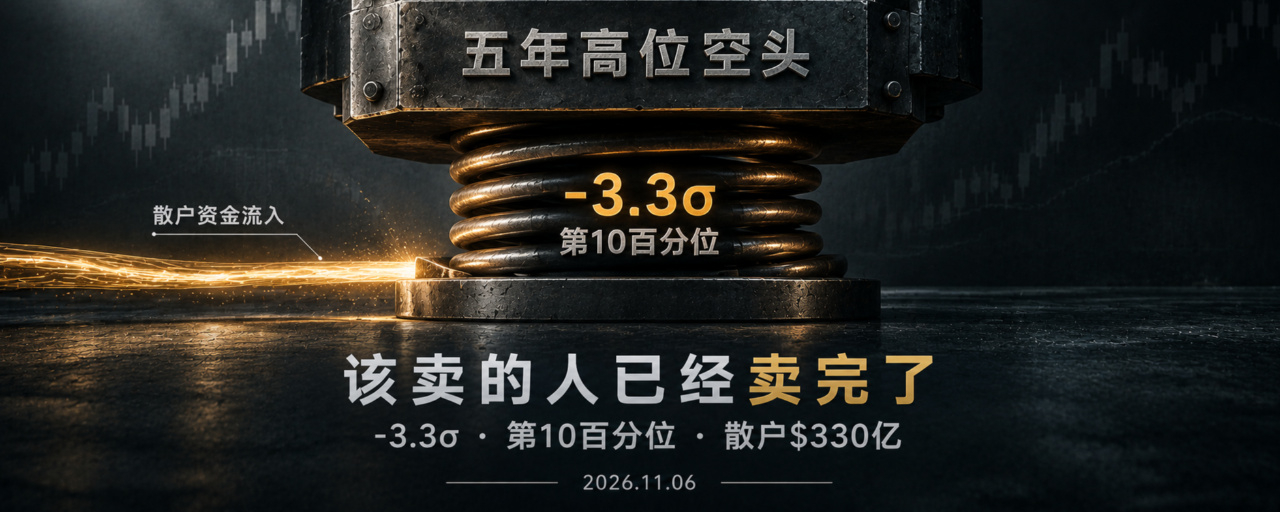

Tóm tắt: Sau khi cuộc bầu cử giữa nhiệm kỳ khép lại, các tổ chức đồng loạt chuyển sang lạc quan. Vị thế CTA ở mức âm 3,3 độ lệch chuẩn, vị thế bán khống gần mức cao nhất trong năm năm, nhưng HSBC vẫn giảm tỷ trọng cổ phiếu công nghệ Mỹ trong cùng giai đoạn, cho thấy sự rạn nứt trong nội bộ đồng thuận.
Ngày 5 tháng 11, sau khi kết quả bầu cử giữa nhiệm kỳ ngã ngũ, chứng khoán Mỹ đóng cửa tăng điểm. S&P 500 tăng 1,58% lên 7.688,62 điểm, Dow Jones tăng 3,03% và Nasdaq tăng 1,44%. VIX giảm 20,45% xuống 16,57 điểm, ghi nhận mức giảm trong một ngày lớn nhất kể từ tháng 4 năm 2025.
JPMorgan Chase, Citadel Securities, Fidelity và các tổ chức khác liên tiếp phát đi tín hiệu lạc quan trong một hai ngày sau đó. Lập luận nhất quán cao: trước bầu cử, các tổ chức đã hoàn tất quá trình giảm thiểu rủi ro quy mô lớn, vị thế bán khống gần mức cao nhất trong năm năm, và chính các vị thế này là nhiên liệu cho đợt phục hồi.
Lý do lạc quan không phải là “kinh tế đã tốt lên”, mà là “những người cần bán đã bán hết”.
Dữ liệu cứng về việc tái cân bằng vị thế
Mô hình của Citadel Securities đưa ra thước đo định lượng về trạng thái vị thế hiện tại. Vị thế ròng của CTA đối với cổ phiếu Mỹ vào khoảng âm 3,3 độ lệch chuẩn, ở phân vị thứ 10 trong lịch sử kể từ năm 2018, đồng thời nằm ở phân vị thứ 1,9 trong biên độ của năm vừa qua — mức thấp nhất kể từ ngày 31 tháng 3 năm nay. Hai tháng trước, con số này vẫn là dương 1,7 độ lệch chuẩn.
Nhà đầu tư cá nhân liên tục mua vào ở chiều ngược lại. Kể từ ngày 5 tháng 10, họ đã mua ròng cổ phiếu Mỹ trên thị trường giao ngay trong 22 phiên liên tiếp, với tổng giá trị gần 33 tỷ đô la, ghi nhận chuỗi mua dài thứ sáu và quy mô lớn thứ năm kể từ năm 2017. Tính từ đầu năm đến nay, tổng giá trị mua ròng đã đạt 251 tỷ đô la, vượt kỷ lục của cả năm 2021.
Cửa sổ mua lại cổ phiếu của doanh nghiệp cũng đang mở lại. Tính đến ngày 2 tháng 11, giá trị các chương trình mua lại mới được phê duyệt trong năm nay đã đạt 1,5 nghìn tỷ đô la, vượt kỷ lục của cả năm trước đó. Tỷ trọng vốn hóa của các công ty thuộc S&P 500 đang trong thời gian được phép mua lại cổ phiếu dự kiến sẽ tăng lên 85% trước ngày 9 tháng 11.
Phe bán khống, nhà đầu tư cá nhân và hoạt động mua lại cổ phiếu — cả ba đều chỉ về một hướng: áp lực bán cận biên đang suy yếu, còn lực mua cận biên đang phục hồi.
Định giá thu hẹp là một luận điểm khác
P/E của Nasdaq 100 giảm xuống 19,1 lần, mức thấp nhất kể từ tháng 10 năm 2022, thấp hơn 24% so với đỉnh tháng 1; mức định giá cao hơn so với S&P 500 cũng thu hẹp, chỉ còn 5%. P/E của các cổ phiếu bán dẫn thuộc S&P 500 giảm xuống 13,8 lần, thấp hơn 45% so với đỉnh tháng 1; nhóm này đang giao dịch với mức chiết khấu 25% so với S&P 500, sâu nhất kể từ tháng 12 năm 2018.
Diễn biến của lợi nhuận lại theo hướng ngược lại. Kể từ ngày 30 tháng 6, dự báo EPS tương lai của các lĩnh vực lưu trữ, hạ tầng AI và bán dẫn lần lượt được nâng 32%, 31% và 30%, trong khi P/E tương ứng lại thu hẹp 50%, 36% và 35%. Tính đến nay trong mùa công bố kết quả kinh doanh quý III, 83% doanh nghiệp có lợi nhuận vượt kỳ vọng, cao hơn mức trung bình lịch sử 75%.
Định giá giảm, kỳ vọng lợi nhuận tăng; khoảng cách giữa hai yếu tố này tạo nên luận điểm định giá lạc quan của các tổ chức.
Bên trong sự đồng thuận có một rạn nứt
Câu chuyện “các tổ chức đồng loạt lạc quan” cần được nhìn nhận thận trọng hơn khi xét đến HSBC.
Ngày 3 tháng 11, Max Kettner, Trưởng bộ phận Chiến lược Đa tài sản của HSBC, vẫn cảnh báo rằng “khó khăn vẫn còn phía trước”, hạ tỷ trọng cổ phiếu từ “mức vượt tỷ trọng cao nhất” xuống “trung tính”, đồng thời nói rõ rằng HSBC tiếp tục phân bổ thiếu vào cổ phiếu công nghệ Mỹ và ưa chuộng S&P 500 theo tỷ trọng bằng nhau cùng cổ phiếu Anh.
Đến ngày 5 tháng 11, cách diễn đạt của Kettner đã chuyển thành “về cơ bản là mua gần như mọi thứ”, đồng thời ông mô tả đợt IPO của Anthropic là “sự kiện thanh lọc thực sự” đối với tâm lý dành cho cổ phiếu công nghệ. Nhưng “mua gần như mọi thứ” là cách mô tả diễn biến thị trường, không phải khuyến nghị về vị thế của chính HSBC. Cùng một chiến lược gia, hai ngày trước còn nói không nên đặt cược vào tác động tích cực của bầu cử giữa nhiệm kỳ, hai ngày sau lại nói thị trường đang mua mọi thứ. Hai nhận định này có thể cùng đúng, nhưng không phải là cùng một đánh giá.
“Các tổ chức đồng loạt lạc quan” là cách nói tiện lợi. Nhìn kỹ hơn, có người đang mua đợt phục hồi, có người đang chờ IPO, có người vừa nói thị trường đang tăng vừa tiếp tục phân bổ thiếu vào nhóm đông đúc nhất.
Đây không phải là “tiền mới đổ vào”, mà là “vị thế cũ được mua bù”
Để hiểu bản chất của đợt phục hồi này, cần phân biệt hai điều: mua bù vị thế bán khống và lực mua trên thị trường giao ngay.
Mức âm 3,3 độ lệch chuẩn của CTA có nghĩa là vị thế của các chiến lược bám theo xu hướng đã bị ép xuống mức cực thấp. Một khi thị trường trụ vững trên các ngưỡng kỹ thuật quan trọng, những chiến lược này sẽ buộc phải mua bù. Scott Rubner của Citadel Securities nói rõ rằng đây là dư địa để “tái lập vị thế”, chứ không phải sự xác nhận về “nhu cầu mới”.
Lực mua 33 tỷ đô la của nhà đầu tư cá nhân là có thật, nhưng nó diễn ra trong bối cảnh S&P 500 giảm khoảng 2% trong cùng kỳ. Nhà đầu tư cá nhân mua khi giá giảm, còn các tổ chức chuyển sang lạc quan khi giá tăng — nhịp thời gian của hai bên không hoàn toàn trùng khớp. Mua lại cổ phiếu là một nguồn lực thực sự khác, nhưng cửa sổ mua lại theo mùa đạt đỉnh vào khoảng ngày 9 tháng 11; khả năng duy trì sau đó phụ thuộc vào dòng tiền của doanh nghiệp, chứ không phải kết quả bầu cử.
Lập luận lạc quan là hoạt động mua bù mang tính cơ học sau khi các vị thế đã được giải phóng. Điều này có thể đẩy giá lên mà không cần các yếu tố cơ bản cải thiện, nhưng bản thân nó không thể biến đợt phục hồi thành xu hướng kéo dài. Thống kê của Fidelity cho thấy 95% số lần thị trường tăng trong 12 tháng sau bầu cử giữa nhiệm kỳ, với mức tăng trung bình 14% — đây là xác suất lịch sử, không phải hàm số của vị thế hiện tại.
Tiếp theo cần theo dõi điều gì
CTA có kích hoạt mua bù hay không: mức âm 3,3 độ lệch chuẩn là “nhiên liệu”, nhưng để châm ngòi, giá cần trụ vững trên các ngưỡng kỹ thuật quan trọng. Nếu chỉ số liên tục dao động quanh mức hiện tại, hoạt động mua bù sẽ không diễn ra
Lập trường của HSBC có thực sự chuyển hướng hay không: chỉ cách nhau hai ngày, Kettner đã chuyển từ “khó khăn vẫn còn phía trước” sang “mua gần như mọi thứ”. Chỉ khi HSBC chính thức nâng tỷ trọng cổ phiếu và chấm dứt việc phân bổ thiếu vào cổ phiếu công nghệ Mỹ thì đồng thuận mới được củng cố; nếu chỉ là thay đổi trong cách bình luận, rạn nứt vẫn còn đó
Khoảng trống lực mua sau khi cửa sổ mua lại đóng lại: ngày 9 tháng 11, tỷ lệ vốn hóa có thể được mua lại đạt đỉnh 85%; sau đó, đóng góp cận biên của hoạt động mua lại vào lực mua sẽ giảm. Ai sẽ tiếp quản khi đó là phép thử then chốt về tính bền vững của đợt phục hồi
Diễn biến sau khi hoạt động mua bù của phe bán khống hoàn tất: nếu vị thế bán khống giảm từ mức cao nhất trong năm năm về mức trung tính mà lực mua trên thị trường giao ngay không tăng theo, nhiên liệu cho đợt phục hồi sẽ cạn kiệt
Lưu ý: Nội dung chỉ nhằm mục đích tham khảo. Vui lòng tự nghiên cứu.