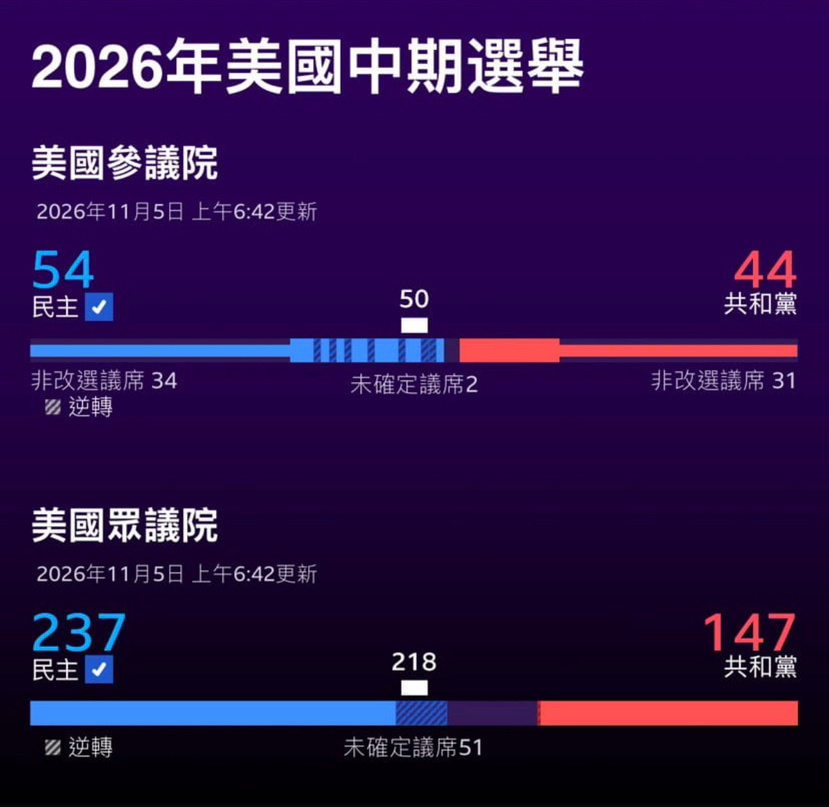
Ngày 3 tháng 11 năm 2026, ngày bầu cử giữa nhiệm kỳ tại Mỹ. Hai ngày sau, cục diện đã trở nên rõ ràng: Đảng Dân chủ giành chiến thắng áp đảo tại Quốc hội — nắm quyền kiểm soát cả Thượng viện lẫn Hạ viện, tạo thế đối trọng mạnh mẽ với chính quyền Trump. Kết quả này vừa nằm trong “dự đoán” của các cuộc thăm dò và thị trường dự đoán, vừa khiến thị trường định giá lại mọi thứ, từ quy định về AI đến chi tiêu quân sự, bởi mức độ áp đảo của nó.
Ngày 4 tháng 11 (thứ Tư), theo giờ miền Đông nước Mỹ, phiên giao dịch đầu tiên sau bầu cử đã đưa ra câu trả lời thẳng thắn nhất của thị trường: chỉ số S&P 500 tăng 1,6% khi đóng cửa, Nasdaq tăng 1,4%, còn Chỉ số Thị trường Mỹ của Morningstar tăng 1,5% — khi bất định đã được giải tỏa, các chỉ số chứng khoán đồng loạt đi lên
Trước bầu cử, thị trường đã đặt cược vào những gì
Thực ra, thị trường đã bỏ phiếu bằng tiền thật từ lâu. Tính đến ngày 27 tháng 10, nền tảng dự đoán Kalshi chịu sự quản lý của CFTC định giá khả năng Đảng Dân chủ giành Hạ viện ở mức 91%; khả năng giành Thượng viện cũng tăng lên 65%–67%, còn xác suất hàm ý của “làn sóng xanh” (Đảng Dân chủ thắng áp đảo) vào khoảng 64%–65%; giá trị giao dịch các hợp đồng liên quan đến bầu cử giữa nhiệm kỳ trên Kalshi gần 1,1 tỷ USD. Báo cáo cuối tháng 9 của JPMorgan ghi nhận rằng khi đó các thị trường dự đoán ước tính xác suất Đảng Dân chủ thắng áp đảo vào khoảng 62%, đồng thời đưa ra nhận định rõ ràng: ngay cả khi Đảng Dân chủ chiến thắng, do không có đa số hai phần ba, tình trạng bế tắc lập pháp xét về lịch sử lại hỗ trợ thị trường chứng khoán; khuyến nghị “mua khi có nhịp điều chỉnh liên quan đến bầu cử”
Đằng sau nhận định này là hai quy luật bất biến: thứ nhất, đảng của tổng thống gần như chắc chắn mất ghế trong các cuộc bầu cử giữa nhiệm kỳ — kể từ Nội chiến chỉ có ba ngoại lệ, vào các năm 1934, 1998 và 2002; khi ấy, tỷ lệ ủng hộ Trump đã giảm xuống còn 37%, thấp nhất trong số các tổng thống bước vào bầu cử giữa nhiệm kỳ kể từ năm 1990; thứ hai, theo dữ liệu lịch sử, lợi nhuận trung bình của S&P 500 trong năm bầu cử giữa nhiệm kỳ thấp hơn khoảng 5 điểm phần trăm so với những năm không có bầu cử giữa nhiệm kỳ, nhưng mức tăng trung bình trong năm sau khi bầu cử kết thúc lên tới 15,4% — không phụ thuộc vào đảng nào nắm quyền, mà chỉ vì tiếng ồn chính trị lắng xuống, thị trường quay lại tập trung vào lợi nhuận doanh nghiệp và các yếu tố nền tảng của kinh tế. Nói cách khác, điều thị trường thực sự “mong đợi” chưa bao giờ chỉ là chiến thắng của một đảng phái nào đó, mà là sự chấm dứt của bất định.
Ngày giao dịch đầu tiên: Phân hóa mạnh giữa đà tăng trên diện rộng
Diễn biến thị trường hôm thứ Tư không đồng loạt, mà phân hóa dữ dội theo mạch suy luận “Quốc hội mới sẽ làm gì”, phác họa năm vấn đề được thị trường quan tâm nhất trong hai năm tới.
Thứ nhất, lợi suất trái phiếu chính phủ giảm, USD suy yếu — kỳ vọng củng cố ngân sách. Giá trái phiếu Kho bạc Mỹ tăng, lợi suất giảm, USD suy yếu so với các đồng tiền chủ chốt, còn vàng và các hàng hóa khác được hỗ trợ. Chính phủ chia rẽ đồng nghĩa triển vọng về các gói kích thích tài khóa quy mô lớn và gia hạn cắt giảm thuế mờ nhạt hơn; kỳ vọng thâm hụt ngân sách mở rộng hạ nhiệt, qua đó giảm áp lực lên lãi suất dài hạn — đây chính là minh họa kinh điển cho quan niệm “bế tắc có lợi cho thị trường chứng khoán”.
Thứ hai, cổ phiếu AI và trung tâm dữ liệu lao dốc — kỳ vọng quy định siết chặt. Đây là diễn biến chói mắt nhất trong ngày: Tesla giảm 3,3% khi đóng cửa, SpaceX giảm 3,0%, các cổ phiếu theo chủ đề neocloud là CoreWeave và Iren giảm hơn 9%, Nebius mất 6,7%, còn Nvidia và Intel đều giảm hơn 3%. Các nhà phân tích của Goldman Sachs chỉ ra rằng nhiều ứng viên Đảng Dân chủ thắng cử đã nêu rõ việc siết chặt quy định đối với trung tâm dữ liệu trong cương lĩnh tranh cử; dự kiến các thống đốc Đảng Dân chủ tại Texas, Georgia và Michigan sẽ áp dụng lệnh tạm dừng có điều kiện đối với trung tâm dữ liệu. Các dự luật liên quan có thể hủy bỏ một số ưu đãi thuế, siết chặt quy định về môi trường, điện và nước — trong khi ba bang này chiếm 45% công suất trung tâm dữ liệu dự kiến của Mỹ. Kit Rees, chiến lược gia đầu tư tại Quilter, nhận xét thẳng thắn: AI từ lâu là động lực khổng lồ thúc đẩy kinh tế Mỹ; mọi nỗ lực kìm hãm sự phát triển của lĩnh vực này đều có thể đạp phanh tăng trưởng, và lĩnh vực này “sẽ chịu áp lực”. Điều thị trường lo ngại là câu chuyện chi tiêu vốn cho AI, vốn nâng đỡ định giá cổ phiếu Mỹ trong năm qua, đang chuyển từ “không giới hạn” sang “hàng rào có điện”.
Thứ ba, giá dầu lao dốc 8,7% — kỳ vọng chiến tranh hạ nhiệt. Hợp đồng tương lai dầu Brent giảm mạnh 8,7% xuống còn 94,42 USD/thùng; cổ phiếu quốc phòng châu Âu cũng đồng loạt đi xuống: BAE Systems niêm yết tại London giảm 3,3%, Babcock giảm 1,7%, Thales của Pháp giảm 2,3%, Leonardo của Italy giảm 1%. Lập luận là: Quốc hội mới nắm quyền phân bổ ngân sách, có thể xem xét các khoản chi quân sự bổ sung của chính phủ cho cuộc chiến với Iran và thúc đẩy giải pháp ngoại giao; nhà phân tích Thụy Sĩ Ipek Ozkardeskaya cho rằng nếu sau đó xuất hiện các cuộc đàm phán đáng tin cậy và triển vọng bảo đảm an toàn hàng hải tại eo biển Hormuz, giá dầu có thể tiếp tục giảm. Dĩ nhiên, Andrew Jackson của Vontobel nhắc nhở rằng nhánh hành pháp vẫn nắm quyền hạn rộng rãi về ngoại giao và thuế quan; lập trường cứng rắn với Iran vẫn là một rủi ro thực sự, và không thể xem nhẹ hệ quả của nó đối với giá dầu và lạm phát.
Thứ tư, năng lượng sạch và y tế thăng hoa — kỳ vọng tái cân bằng chính sách công nghiệp. Chỉ số STOXX 600 của châu Âu tăng mạnh 1,8%; Orsted của Đan Mạch vọt 4,6%, Vestas tăng 2,8%, Nordex của Đức tăng 4,8%; bên kia Đại Tây Dương, Microsoft và Amazon cũng tăng cùng các nhóm y tế và năng lượng tái tạo. Diễn biến này hoàn toàn khớp với bản đồ nhạy cảm của các ngành trước bầu cử: lợi thế nghiêng về Đảng Dân chủ có lợi cho năng lượng mặt trời và lưu trữ năng lượng (First Solar, NextEra, Enphase), cổ phiếu bảo hiểm y tế và bệnh viện (Centene, HCA); còn lợi thế nghiêng về Đảng Cộng hòa có lợi cho nhà tù tư nhân (GEO, CoreCivic), tiền mã hóa (Coinbase), dầu mỏ (Exxon Mobil) và quốc phòng (Lockheed Martin).
Thứ năm, cũng là điều căn bản nhất: kỳ vọng tiếng ồn chính sách sẽ lắng xuống. Kinh nghiệm lịch sử cho thấy thị trường thường bước vào năm sau bầu cử với hành trang nhẹ nhàng hơn — kể từ năm 1950, S&P 500 tăng trung bình 15,4% trong năm sau bầu cử giữa nhiệm kỳ, cao hơn hẳn các giai đoạn khác
Danh sách những điều sắp được chờ đợi: ba mốc thời gian
Sự chú ý đã chuyển từ bản thân cuộc bầu cử sang ba mốc thời gian. Trước tiên là giai đoạn kiểm phiếu và chứng nhận kết quả: nếu Georgia cần tổ chức bầu cử vòng hai, cuộc bầu cử sẽ diễn ra vào ngày 1 tháng 12; việc chứng nhận kết quả tại các bang kéo dài đến cuối tháng 11 hoặc tháng 12, và một số ghế Thượng viện vẫn có thể chưa ngã ngũ trong vài ngày. Tiếp theo là kỳ họp “vịt què” kéo dài hai tháng — từ nay đến ngày 3 tháng 1 năm 2027, khi Quốc hội mới tuyên thệ nhậm chức; Đảng Cộng hòa vẫn hoàn toàn kiểm soát cả hai viện, nên có nguy cơ xảy ra các đạo luật kiểu “đòn chót” (trao quyền áp thuế, sa thải nhân sự, cấp ngân sách đột xuất). Cuối cùng là thực tế phân quyền sau khi Quốc hội mới nhậm chức: đa số tại cả hai viện có thể rất sít sao; những cuộc giằng co thường niên về ngân sách chính phủ, việc xem xét lập pháp đối với AI và trung tâm dữ liệu, cũng như chất vấn về kinh phí chiến tranh với Iran, sẽ lần lượt diễn ra trong năm 2027.
Cần nhìn nhận tỉnh táo rằng hai kỳ vọng cốt lõi của thị trường đang mâu thuẫn với nhau: các nhà quản lý muốn hạ nhiệt chi tiêu vốn cho AI, trong khi định giá vẫn gắn với động lực tăng trưởng lợi nhuận từ AI; phe ôn hòa hoan nghênh giá dầu giảm và lãi suất đi xuống, nhưng lại trông cậy vào việc rủi ro địa chính trị thực sự dịu bớt. Làn sóng xanh xóa nhòa bất định chính trị, nhưng lại đưa những tranh luận về triển vọng kinh tế — giới hạn của AI, kỷ luật tài khóa, cái giá của chiến tranh — từ ngôn ngữ tranh cử trở lại sàn giao dịch. Lịch sử nghiêng về phía “thị trường tăng sau bầu cử”, nhưng lần này, việc kỳ vọng của thị trường có thành hiện thực hay không sẽ phụ thuộc vào việc chính phủ chia rẽ có tìm được ranh giới mong manh nhưng bền vững giữa phanh và ga hay không.#美国中期选举:市场有哪些期待?