Báo cáo tài chính của Arm “tăng mà như không”: doanh thu cấp phép bùng nổ, tiền bản quyền hụt hơi — nên nhìn nhận thế nào?
Kết quả vượt kỳ vọng, nhưng chưa chạm đúng điểm khiến thị trường phấn khích.
Doanh thu Q2 đạt 1,443 tỷ USD, EPS 0,52 USD, đều cao hơn dự báo; doanh thu cấp phép đạt 773 triệu USD, tăng mạnh 50% so với cùng kỳ, tiền bản quyền từ trung tâm dữ liệu tăng gấp đôi — xét trên sổ sách thì khá vững.
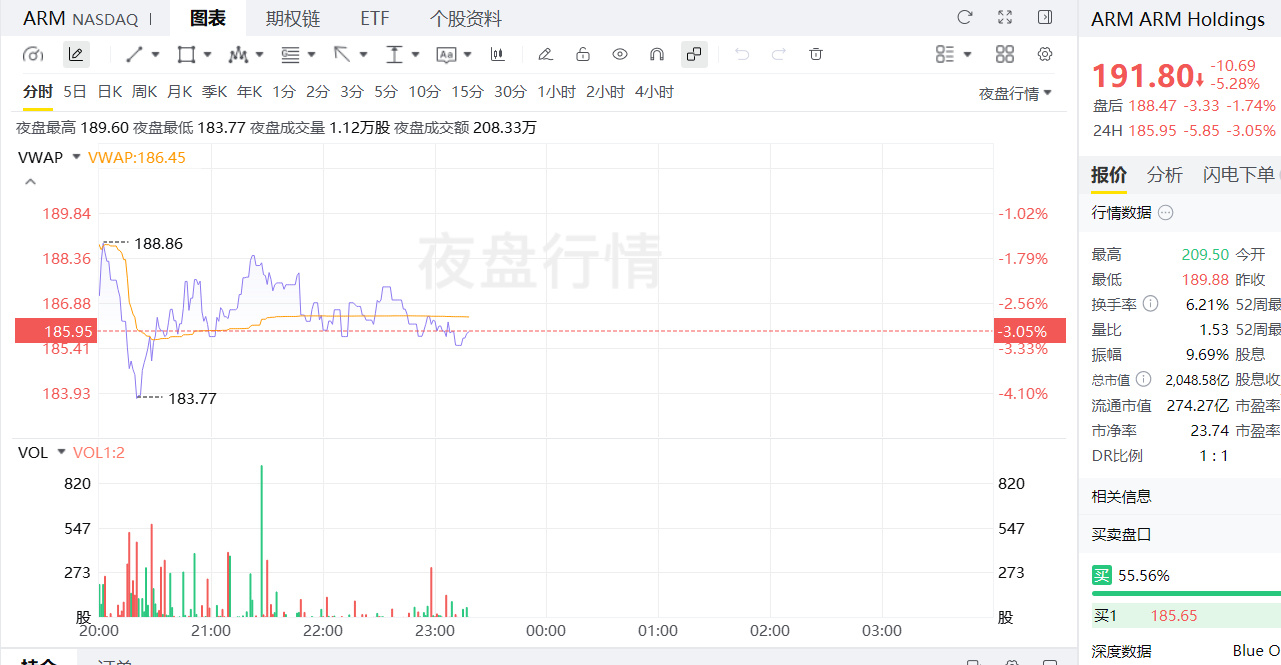
Nhưng thị trường không mua câu chuyện này: tiền bản quyền tổng thể chỉ tăng 8%; mảng điện thoại bị đè bởi giá bộ nhớ tăng; dự báo Q3 đạt 1,54 tỷ USD cũng chỉ là “nhỉnh hơn” chứ không phải “vượt xa”. Sau giờ giao dịch, cổ phiếu từ tăng 4% lao xuống giảm 3,8%. Trong phiên chính, cổ phiếu vốn đã giảm 5,28% xuống 191,8 USD; sau giờ giao dịch lại bị đạp thêm một nhịp, xuống quanh 188 USD — tâm lý thị trường khá thật thà.
Điểm thực sự đáng giá trong cuộc họp công bố kết quả là AGI CPU.
CEO nguyên văn nói rằng “mức độ tự tin hiện cao nhất từ trước đến nay”; mục tiêu doanh thu 2 tỷ USD được nâng từ “trên 1 tỷ USD”; lô hàng thương mại đầu tiên dự kiến giao vào đầu năm 2027; còn tiền bản quyền từ trung tâm dữ liệu được kỳ vọng tăng trưởng ba chữ số trong vài năm tới.
Tỷ trọng máy chủ dùng kiến trúc Arm tại các nhà cung cấp dịch vụ đám mây đã tăng từ 15% lên hơn 50%, và đang hướng tới 60%. Câu chuyện không có vấn đề, vấn đề nằm ở tiến độ — cấp phép là bước đi trước, còn tiền bản quyền phải chờ sản xuất hàng loạt mới thành hiện thực. Khoảng trống ở giữa chính là lúc giá cổ phiếu dễ bị vùi dập.
Mức 188 USD sau giờ giao dịch không phải là không thể cân nhắc, nhưng đừng nhắm mắt lao vào. Thị trường đang định giá kỳ vọng “AGI CPU tăng sản lượng năm 2027 + tiền bản quyền trung tâm dữ liệu tăng tốc”, chứ không phải liều thuốc an ủi kiểu “dự báo quý này nhỉnh hơn kỳ vọng”. Người nhanh tay thì chờ cơn hoảng loạn qua đi; người chậm tay thì chờ xu hướng rõ ràng hơn — đừng đánh cược vào cú đảo chiều khi đang ở lưng chừng dốc.$ARM $KORU $SOXL
Kết quả vượt kỳ vọng, nhưng chưa chạm đúng điểm khiến thị trường phấn khích.
Doanh thu Q2 đạt 1,443 tỷ USD, EPS 0,52 USD, đều cao hơn dự báo; doanh thu cấp phép đạt 773 triệu USD, tăng mạnh 50% so với cùng kỳ, tiền bản quyền từ trung tâm dữ liệu tăng gấp đôi — xét trên sổ sách thì khá vững.
Nhưng thị trường không mua câu chuyện này: tiền bản quyền tổng thể chỉ tăng 8%; mảng điện thoại bị đè bởi giá bộ nhớ tăng; dự báo Q3 đạt 1,54 tỷ USD cũng chỉ là “nhỉnh hơn” chứ không phải “vượt xa”. Sau giờ giao dịch, cổ phiếu từ tăng 4% lao xuống giảm 3,8%. Trong phiên chính, cổ phiếu vốn đã giảm 5,28% xuống 191,8 USD; sau giờ giao dịch lại bị đạp thêm một nhịp, xuống quanh 188 USD — tâm lý thị trường khá thật thà.
Điểm thực sự đáng giá trong cuộc họp công bố kết quả là AGI CPU.
CEO nguyên văn nói rằng “mức độ tự tin hiện cao nhất từ trước đến nay”; mục tiêu doanh thu 2 tỷ USD được nâng từ “trên 1 tỷ USD”; lô hàng thương mại đầu tiên dự kiến giao vào đầu năm 2027; còn tiền bản quyền từ trung tâm dữ liệu được kỳ vọng tăng trưởng ba chữ số trong vài năm tới.
Tỷ trọng máy chủ dùng kiến trúc Arm tại các nhà cung cấp dịch vụ đám mây đã tăng từ 15% lên hơn 50%, và đang hướng tới 60%. Câu chuyện không có vấn đề, vấn đề nằm ở tiến độ — cấp phép là bước đi trước, còn tiền bản quyền phải chờ sản xuất hàng loạt mới thành hiện thực. Khoảng trống ở giữa chính là lúc giá cổ phiếu dễ bị vùi dập.
Mức 188 USD sau giờ giao dịch không phải là không thể cân nhắc, nhưng đừng nhắm mắt lao vào. Thị trường đang định giá kỳ vọng “AGI CPU tăng sản lượng năm 2027 + tiền bản quyền trung tâm dữ liệu tăng tốc”, chứ không phải liều thuốc an ủi kiểu “dự báo quý này nhỉnh hơn kỳ vọng”. Người nhanh tay thì chờ cơn hoảng loạn qua đi; người chậm tay thì chờ xu hướng rõ ràng hơn — đừng đánh cược vào cú đảo chiều khi đang ở lưng chừng dốc.$ARM $KORU $SOXL