


Quyết định của chính phủ Úc về việc xóa bỏ mức giảm 50% thuế lãi vốn đối với mọi khoản đầu tư trong ngân sách tháng 5 đã khiến những người sở hữu tiền mã hóa vô cùng bất ngờ. Theo cơ chế mới, phần lợi nhuận chịu thuế về cơ bản sẽ tăng gấp đôi, sau khi trừ đi một khoản giảm nhỏ do lạm phát.
Nhưng vẫn có những cách hợp pháp để giảm số thuế lãi vốn bạn phải nộp — nếu bắt đầu chuẩn bị ngay từ bây giờ.
Một số người Úc nắm giữ tiền mã hóa đang thực hiện những biện pháp quyết liệt — chẳng hạn như nhà sáng lập Finder kiêm ông hoàng tiền mã hóa Fred Schebesta, người đang chuyển đến Singapore, nơi có mức thuế lãi vốn 0%, và cho biết những thay đổi về thuế là một “đòn chí mạng”.
Tuy nhiên, vẫn có những cách ít quyết liệt hơn để giảm khoản thuế lãi vốn (CGT), chẳng hạn như lập quỹ hưu trí tự quản (SMSF), thành lập công ty để giao dịch tiền mã hóa theo thuế suất doanh nghiệp, hoặc đơn giản là cầu may và hy vọng phe đối lập sẽ đảo ngược các thay đổi sau cuộc bầu cử tiếp theo.
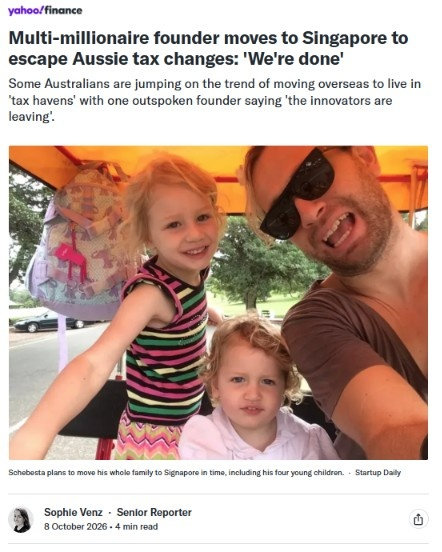
Nguồn: YahooFinance
CGT sẽ thay đổi như thế nào vào ngày 1 tháng 7 năm 2027?
Từ năm 1999, chủ sở hữu tài sản ở Úc chỉ phải nộp thuế trên một nửa khoản lãi vốn. Từ ngày 1 tháng 7 năm 2027, họ sẽ phải chịu thuế theo toàn bộ thuế suất thu nhập — nghĩa là CGT 30% nếu thu nhập và khoản lãi của bạn nằm trong khoảng từ 45.000 đến 135.000 đô la Úc, 37% đối với phần từ 135.000 đến 190.000 đô la và 47% đối với phần vượt quá mức đó. (Tất cả số liệu trong bài viết này đều tính bằng đô la Úc)
Đã thiệt thòi lại càng thiệt thòi hơn, những người thu nhập thấp không nhận trợ cấp phúc lợi, như sinh viên và người nghỉ hưu, sẽ phải chịu mức CGT tối thiểu 30% bất kể khoản lãi nhỏ đến đâu.
Ưu đãi duy nhất hiện còn áp dụng là tính đến ảnh hưởng của lạm phát đối với giá vốn. Vì vậy, nếu bạn mua một căn nhà với giá 1 triệu đô la vào năm 2027 rồi bán với giá 1,5 triệu đô la sau 10 năm, khi lạm phát ở mức 3%, bạn sẽ không phải nộp thuế trên khoảng 344.000 đô la được xem là phần tăng giá do lạm phát.
“Vấn đề với tiền mã hóa là các thay đổi về CGT và phương pháp điều chỉnh theo chỉ số giá sẽ có lợi đáng kể cho những tài sản tăng trưởng chậm hơn, chứ không phải tài sản tăng trưởng nhanh,” Andrea Yuen, CEO của Swyftx, giải thích.
Vậy nếu bạn mua Bitcoin với giá 10.000 đô la và bán sau mười năm với giá 100.000 đô la, khoản giảm trừ do lạm phát chỉ vào khoảng 3.439 đô la. Theo hệ thống cũ, bạn sẽ phải nộp thuế trên khoản lãi 45.000 đô la. Theo hệ thống mới, bạn sẽ phải nộp thuế trên khoản lãi 86.561 đô la.
Chuyên gia phân tích Chris Bryki của Stockspot đã so sánh kết quả của mười loại tài sản khác nhau theo các quy định mới.
“Tiền mã hóa đứng cuối bảng vì gần như toàn bộ lợi nhuận đến từ tăng giá vốn,” ông viết trên báo The Australian.
“Một khoản đầu tư vốn đã mang tính đầu cơ nay sẽ càng kém hấp dẫn hơn sau thuế.”
Dưới đây là một số chiến lược giúp người nắm giữ tiền mã hóa ứng phó với những thay đổi này, từ gần như không cần nỗ lực cho đến thay đổi toàn bộ cuộc sống.
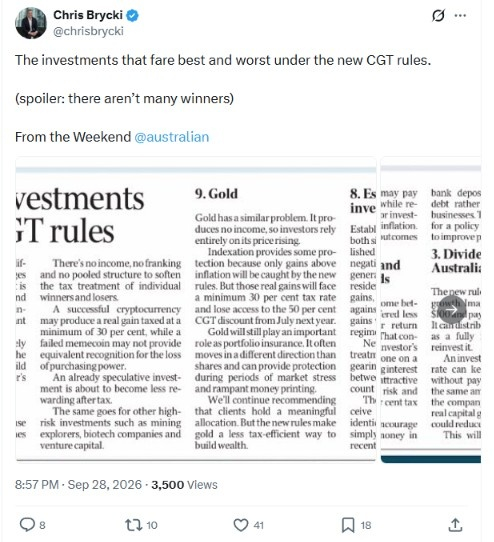
Nguồn: Chris Brycki
1. Hy vọng thị trường tăng giá mạnh trước tháng 7
Mọi khoản lãi bạn kiếm được trước ngày 1 tháng 7 năm 2027 sẽ chịu thuế theo cơ chế giảm trừ 50% hiện hành. Vì vậy, lựa chọn tốt nhất của bạn là hy vọng một đợt tăng giá mạnh đẩy giá trị danh mục đầu tư lên cao nhất có thể trước ngày đó.
Bạn nên ghi chép cẩn thận giá trị của từng tài sản tiền mã hóa mình nắm giữ vào ngày đó, vì mọi khoản lãi phát sinh từ mức giá trị ấy sẽ chịu thuế suất cao hơn.
Ben Simpson, nhà sáng lập dịch vụ tư vấn tiền mã hóa Collective Shift, cho biết diễn biến của Bitcoin từ giữa năm đến nay trong bối cảnh kinh tế vĩ mô đầy thách thức là dấu hiệu tích cực cho khả năng tăng giá thêm trước tháng 7.
Nhưng Simpson (người lưu ý rằng mình không phải cố vấn tài chính) nói thêm: “Có lẽ tôi sẽ không đặt cược tất cả vào việc chúng ta sẽ có một đợt tăng giá mạnh.”
“Tôi nghĩ đợt halving vào tháng 5 năm 2028 mới là lúc chúng ta thấy phần lớn lợi nhuận. Vì vậy, tôi không nghĩ điều đó sẽ có lợi cho các nhà đầu tư.”
Yuen lưu ý rằng bạn không thể kiểm soát giá cả. “Nếu chỉ đơn thuần ngồi hy vọng thì đó không phải là một chiến lược,” cô nói.
2. Bầu cho một đảng sẽ đảo ngược các thay đổi về CGT
Cả phe đối lập chính thức, Liên minh, lẫn phe đối lập mới nổi One Nation đều hứa sẽ đảo ngược các thay đổi. Những cử tri đầu tư tiền mã hóa đặc biệt quan tâm đến vấn đề duy nhất này có thể bỏ phiếu để thay đổi chính phủ.
Tuy nhiên, Đảng Lao động Úc (ALP) cầm quyền nắm 94 trong tổng số 150 ghế tại Hạ viện và sẽ khó bị đánh bật khỏi chính quyền. Nếu chính phủ thay đổi — và dự luật kịp được Thượng viện thông qua — về mặt kỹ thuật, các thay đổi có thể được đảo ngược trước khi bất kỳ ai phải khai thuế kể từ ngày 1 tháng 7 năm 2028.
Nhưng nhiều khả năng mọi thay đổi đối với hệ thống sẽ diễn ra sau ngày đó. Adrian Forza, giám đốc Crypto Tax Australia, cho biết điều này sẽ khiến việc tính toán khoản lãi trở nên rất khó khăn.
“Thực hiện ba phép tính sẽ là một cơn ác mộng, nhưng về lâu dài, điều đó sẽ tốt hơn cho công chúng.”
3. Chuyển tiền mã hóa vào quỹ hưu trí tự quản
Ở Úc, các quỹ hưu trí được gọi là quỹ superannuation. Khi bạn trên 60 tuổi, bạn có thể tiếp cận các khoản đầu tư của mình mà không phải trả thuế — kể cả khi chúng vẫn tiếp tục tăng trưởng.
Đáng tiếc là không quỹ superannuation bán lẻ nào cho phép khách hàng đầu tư vào tiền mã hóa. Vì vậy, nếu muốn bảo vệ khoản lãi từ tiền mã hóa theo cách này, bạn sẽ phải lập một SMSF. Khoảng một phần ba khách hàng giàu có của Simpson đầu tư vào tiền mã hóa thông qua SMSF.
“Mua Bitcoin rồi tích lũy trong đó là một ý tưởng cực kỳ vững chắc,” ông nói, dù cảnh báo không nên mua thêm nhiều altcoin. “Bạn đang đặt cược khoản hưu trí — một khoản đầu tư cực kỳ dài hạn — vào các altcoin ngắn hạn,” ông nói.
Quỹ superannuation AMP của Úc đã đầu tư vào Bitcoin — nhưng không cho phép khách hàng làm như vậy.
Nhà sáng lập 27 tuổi giải thích, nhược điểm lớn của SMSF là các nhà đầu tư tiền mã hóa trẻ tuổi sẽ không thể tiếp cận số tiền đó trong nhiều thập kỷ.
“Bạn không thể động đến số tiền đó cho đến khi nghỉ hưu, đúng không? Vì vậy, bạn thực sự không thể sử dụng khoản lãi nào cho đến khi lớn tuổi hơn.”
Vậy nên trên thực tế, đây là chiến lược phù hợp hơn với các nhà đầu tư giàu có trên 50 tuổi, những người không phải chờ quá lâu.
Chính phủ cũng khiến việc vận hành SMSF trở nên vô cùng phiền phức, với hàng đống giấy tờ tuân thủ và kiểm toán, cùng nhiều khoản phí bắt buộc khiến phương án này không phù hợp với số dư nhỏ.
Chi phí hằng năm thường dao động từ 2.000 đến 4.000 đô la, dù các nhà cung cấp trực tuyến như Stake có thể giảm tổng chi phí hằng năm xuống còn khoảng 1.330 đô la, miễn là bạn chỉ mua ETF Bitcoin hoặc Ether.
Bạn cũng phải bán mọi khoản tiền mã hóa và nộp thuế trước khi có thể mua lại thông qua SMSF. Ngoài ra, cần tính đến giới hạn đóng góp hằng năm, dù Forza cho biết nếu khéo xoay xở thì bạn có thể đưa gần 400.000 đô la vào quỹ.
Hãy đón đọc báo cáo chi tiết về cách lập SMSF tiền mã hóa vào tháng 12.
Một chiến lược mà một số tỷ phú sử dụng để tránh nộp thuế là vay tiền bằng cách thế chấp tài sản, vì trả nợ thường rẻ hơn nộp thuế khi bán tài sản.
Giờ đây, những người nắm giữ Bitcoin có thể tiếp cận nhiều bên cho vay, bao gồm BlockEarner, Veild và Swyftx, cho phép bạn áp dụng chiến lược tương tự bằng cách dùng BTC làm tài sản thế chấp để vay.
“Chúng tôi muốn phổ biến chiến lược này đến với mọi người, chứ không chỉ các tỷ phú,” Yuen cười nói.
Nhưng chiến lược này có thể rủi ro nếu bạn không có tiềm lực tài chính dồi dào như một tỷ phú. Người vay phải đối mặt với lãi suất cao, thời hạn vay tương đối ngắn (thường là 12 tháng) và nguy cơ mất Bitcoin nếu thị trường diễn biến bất lợi. Bạn cũng không thể vay dựa trên toàn bộ giá trị tài sản — tỷ lệ khoản vay trên giá trị tài sản của Swyftx vào khoảng 40%.
“Nếu giá trị tài sản thế chấp của bạn giảm xuống dưới một mức nhất định, bạn sẽ bị yêu cầu bổ sung ký quỹ,” cô nói. “Theo tôi, đây là một vụ cược rằng giá sẽ tăng. Tôi nghĩ bạn phải tin rằng giá tiền mã hóa sẽ tăng — hoặc ít nhất là không giảm đến mức khiến bạn bị yêu cầu bổ sung ký quỹ... Nếu không, khoản vay có tài sản thế chấp bằng tiền mã hóa sẽ chẳng hợp lý với bạn.”
Simpson không khuyến nghị chiến lược này vì rủi ro, nhưng cho biết nó có thể mang lại lợi ích cho một số người. Ví dụ, nếu bạn vay với lãi suất 10% và Bitcoin tăng trưởng kép 33% mỗi năm (như từng xảy ra trước đây), bạn sẽ có lợi hơn nhiều so với việc nộp thuế lãi vốn.
Tuy nhiên, ông cảnh báo đây là một vụ cược có sử dụng đòn bẩy, phù hợp nhất với các nhà đầu tư giàu kinh nghiệm.
“Tôi không khuyến nghị cách này cho người đầu tư quá nhiều vào tiền mã hóa mà không có vốn dự phòng, vì đây là việc rủi ro nếu bạn không biết mình đang làm gì.”
Bitcoin đã giảm 28% trong năm qua, vì vậy bất kỳ ai vay tiền cách đây một năm đều có thể phải bổ sung ký quỹ, đối mặt với nguy cơ bị thanh lý và chịu thêm chi phí lãi vay.
Dùng Bitcoin để vay tiền đặt cọc mua nhà đang trở thành một chiến lược phổ biến hơn. (BlockEarner)
Forza cảnh báo rằng trong một số trường hợp, vay tiền bằng tiền mã hóa cũng có thể được tính là một sự kiện chịu thuế lãi vốn, chẳng hạn như vay trên DeFi. Nếu bạn gửi ETH vào Aave, số ETH đó sẽ tự động được hoán đổi thành WETH, đây là một sự kiện chịu thuế; khi rút ETH, đó lại là một sự kiện chịu thuế khác.
Hiện nay, việc vay từ các bên cho vay tập trung như BlockEarner hoặc Swyftx vẫn là một vùng xám, và ATO chưa làm rõ liệu đây có phải là sự kiện chịu thuế hay không.
“Nếu bạn đang nói đến việc vay 10.000 đô la thì không sao. Nhưng nếu bạn có từ ba đến năm Bitcoin, tôi sẽ không mạo hiểm, vì nếu thị trường diễn biến bất lợi thì bạn sẽ phải nộp thuế.”
“Vield là đơn vị duy nhất ở Úc có quyết định riêng xác nhận sản phẩm của họ không phải là sự kiện chịu thuế. Không đơn vị nào khác có được quyết định như vậy.”
Swftxy xác nhận họ chưa có quyết định riêng và cho biết khách hàng nên xin tư vấn thuế, trong khi BlockEarner không phản hồi yêu cầu bình luận.
Trong phần hai của loạt bài đặc biệt về CGT ở Úc, sẽ đăng vào cuối tuần này, chúng tôi sẽ giới thiệu bốn chiến lược cuối cùng để giảm hóa đơn thuế tiền mã hóa, bao gồm thành lập công ty hoặc rời khỏi đất nước hoàn toàn.
Đọc thêm: Những người thuộc thế hệ bùng nổ trẻ sơ sinh sở hữu 79 nghìn tỷ đô la cuối cùng cũng đón nhận Bitcoin