🇭🇰
Ngày 4 tháng 11, các nhà lập pháp đã thông qua luật đưa ra các nghĩa vụ báo cáo mới đối với các nhà cung cấp dịch vụ tài sản tiền mã hóa thuộc phạm vi điều chỉnh.
Việc triển khai gồm ba giai đoạn chính:
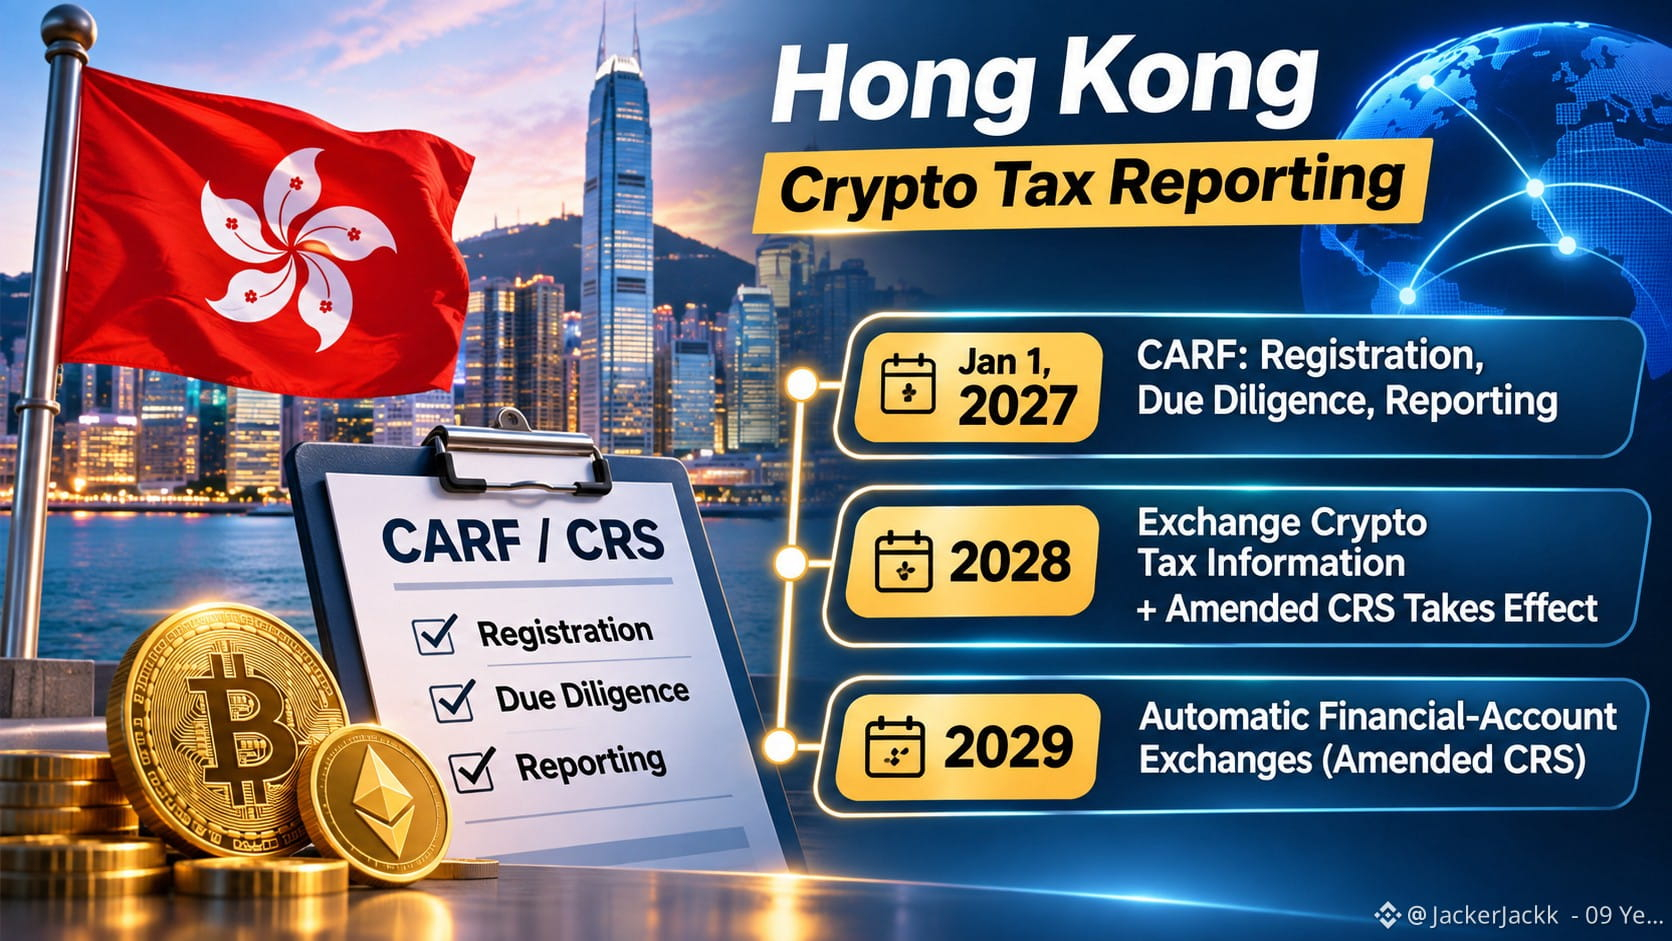
Kể từ ngày 1 tháng 1 năm 2027, các nhà cung cấp thuộc phạm vi điều chỉnh của quy định Hồng Kông phải bắt đầu đáp ứng các yêu cầu về đăng ký, thẩm định và báo cáo theo Khung Báo cáo Tài sản Tiền mã hóa (CARF).
Hồng Kông bắt đầu tự động trao đổi thông tin thuế liên quan đến tiền mã hóa với các khu vực tài phán đối tác vào năm 2028. Tiêu chuẩn Báo cáo Chung (CRS) sửa đổi cũng có hiệu lực vào năm 2028.
Việc tự động trao đổi thông tin về tài khoản tài chính theo CRS sửa đổi bắt đầu vào năm 2029.
Đối với các doanh nghiệp tiền mã hóa thuộc phạm vi điều chỉnh, việc thu thập và báo cáo thông tin trở thành trách nhiệm tuân thủ chính thức.
Đối với cơ quan thuế, việc chia sẻ thông tin xuyên biên giới giúp dễ dàng đối chiếu hoạt động tiền mã hóa phải báo cáo giữa các khu vực tài phán.
Đây không phải là một loại thuế tiền mã hóa mới. Đây là sự chuyển dịch hướng tới tính minh bạch thuế quốc tế cao hơn, trong đó nghĩa vụ báo cáo được xác định theo phạm vi của khuôn khổ, thay vì tự động áp dụng cho mọi nhà cung cấp hoặc người dùng.
Ngày 4 tháng 11, các nhà lập pháp đã thông qua luật đưa ra các nghĩa vụ báo cáo mới đối với các nhà cung cấp dịch vụ tài sản tiền mã hóa thuộc phạm vi điều chỉnh.
Việc triển khai gồm ba giai đoạn chính:
Kể từ ngày 1 tháng 1 năm 2027, các nhà cung cấp thuộc phạm vi điều chỉnh của quy định Hồng Kông phải bắt đầu đáp ứng các yêu cầu về đăng ký, thẩm định và báo cáo theo Khung Báo cáo Tài sản Tiền mã hóa (CARF).
Hồng Kông bắt đầu tự động trao đổi thông tin thuế liên quan đến tiền mã hóa với các khu vực tài phán đối tác vào năm 2028. Tiêu chuẩn Báo cáo Chung (CRS) sửa đổi cũng có hiệu lực vào năm 2028.
Việc tự động trao đổi thông tin về tài khoản tài chính theo CRS sửa đổi bắt đầu vào năm 2029.
Đối với các doanh nghiệp tiền mã hóa thuộc phạm vi điều chỉnh, việc thu thập và báo cáo thông tin trở thành trách nhiệm tuân thủ chính thức.
Đối với cơ quan thuế, việc chia sẻ thông tin xuyên biên giới giúp dễ dàng đối chiếu hoạt động tiền mã hóa phải báo cáo giữa các khu vực tài phán.
Đây không phải là một loại thuế tiền mã hóa mới. Đây là sự chuyển dịch hướng tới tính minh bạch thuế quốc tế cao hơn, trong đó nghĩa vụ báo cáo được xác định theo phạm vi của khuôn khổ, thay vì tự động áp dụng cho mọi nhà cung cấp hoặc người dùng.