Dầu mỏ đang âm thầm định hình hàm phản ứng của Fed, còn phần cứng AI chịu tác động từ đó... 🤔
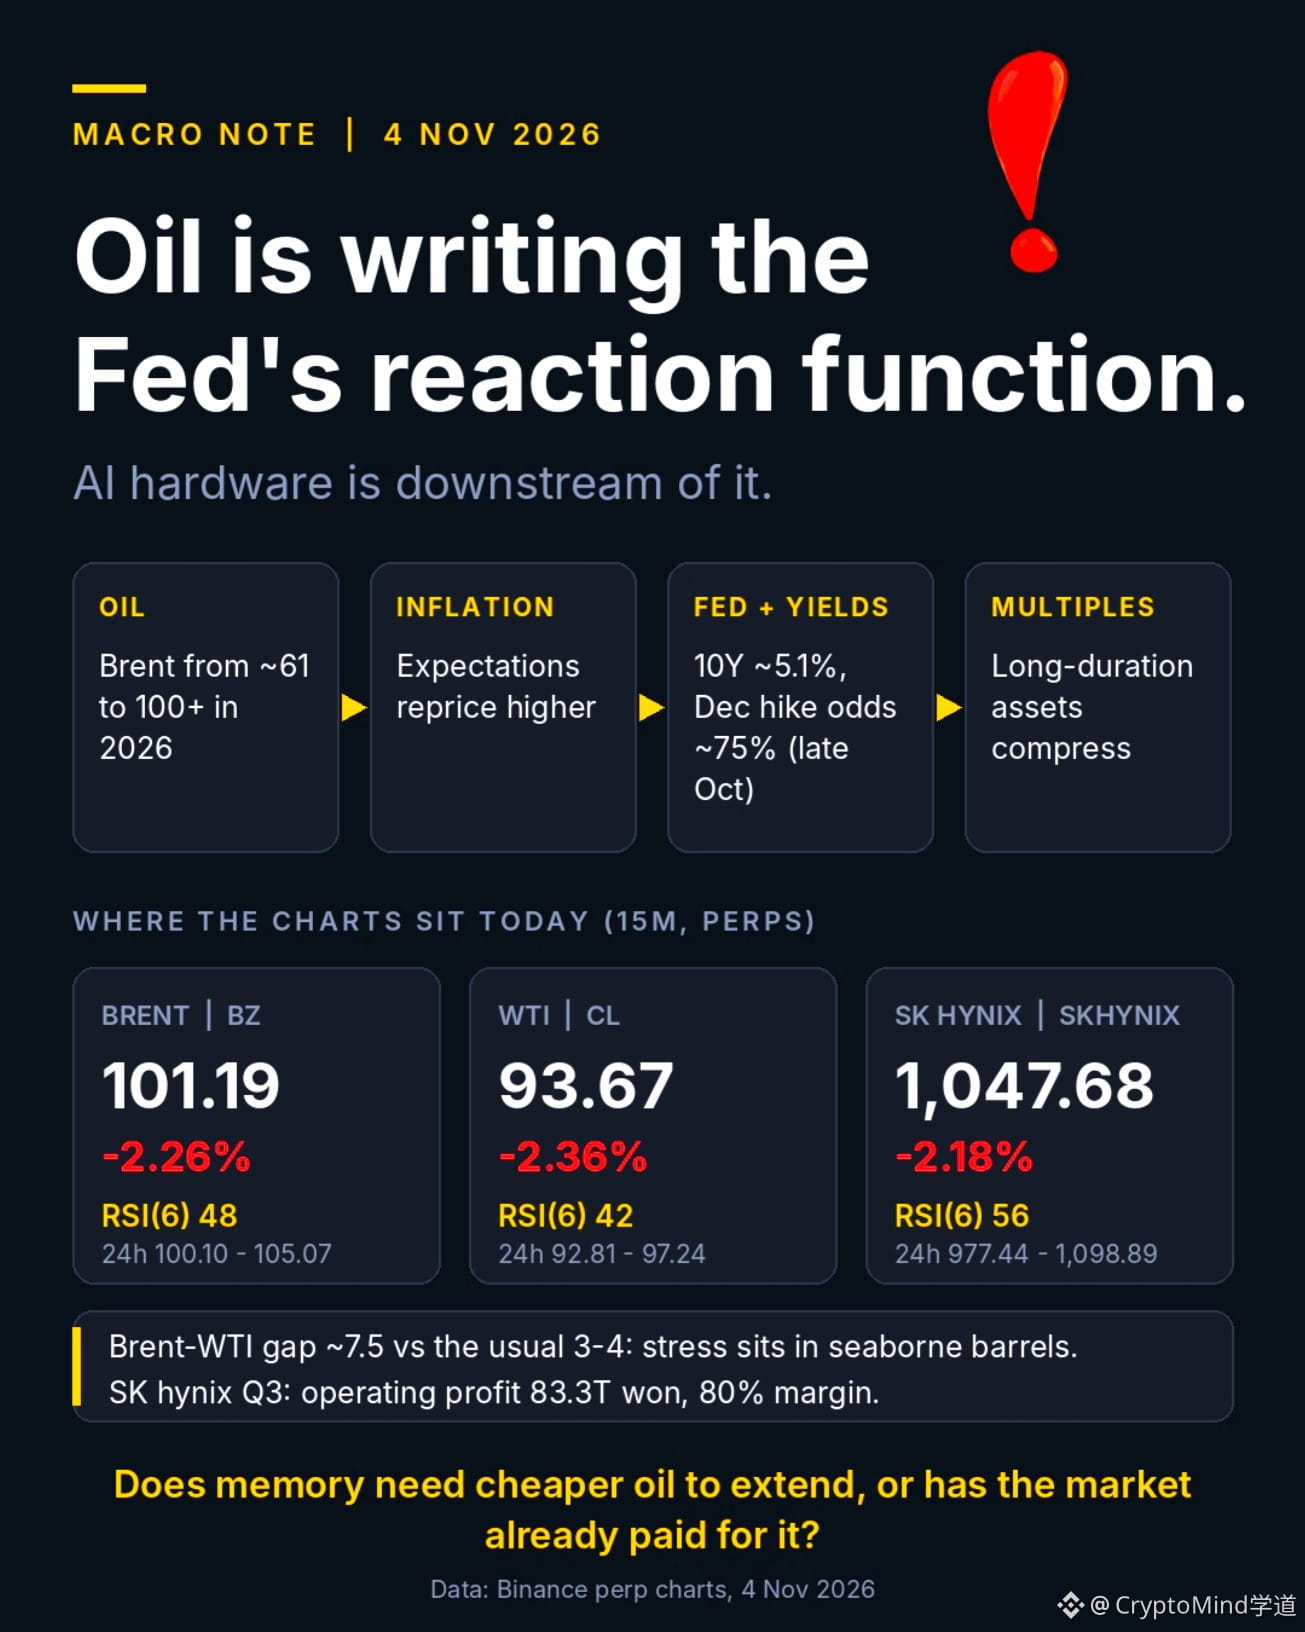
Đây là chuỗi diễn biến theo cách tôi nhìn nhận. Brent mở đầu năm 2026 ở mức gần 61. Gián đoạn tại Hormuz đẩy giá vượt 100, và kể từ khi chiến tranh bắt đầu, giá dầu gần như biến động song hành với mức định giá lãi suất quỹ Fed tháng 12. Đến tháng 10, lợi suất trái phiếu 10 năm lên mức cao nhất nhiều thập kỷ, với khả năng Fed tăng lãi suất vào tháng 12 được thị trường định giá khoảng 3 trên 4.
Lãi suất chiết khấu cao hơn, hệ số định giá thấp hơn. Đó mới là khoản thuế thực sự đánh vào tài sản có thời hạn dài.
Giờ là chiều hướng đảo ngược. Hy vọng về đàm phán với Iran kéo Brent xuống mức thấp nhất trong bốn tuần, còn 103.60 vào thứ Ba, trong khi các tàu chở dầu vẫn bị tấn công gần Hormuz. Rủi ro có thể diễn biến theo cả hai chiều.
Trên biểu đồ, $BZ tại 101.19 bảo vệ mốc 100 với khoảng cách 10 xu (mức thấp 100.10), RSI(6) ở 48. $CL tại 93.67 có RSI ở 42, và cả hai loại dầu thô đều đang giao dịch trong nhóm 1/5 thấp nhất của biên độ trong ngày. Chênh lệch Brent-WTI gần 7.5 là khá rộng, cho tôi thấy căng thẳng nằm ở nguồn dầu vận chuyển bằng đường biển, chứ không phải nguồn cung của Mỹ.
$SKHYNIX tại 1,047.68 đã rơi xuống 977, rồi lấy lại khoảng 58% biên độ, với RSI ở 56. Cổ phiếu đang giao dịch ngoài giờ, nên phiên mở cửa ở Seoul mới là lúc giá thực sự được xác lập.
Các yếu tố cơ bản rất rõ ràng: lợi nhuận hoạt động quý 3 đạt mức kỷ lục 83.3T won, biên lợi nhuận 80%, và cổ phiếu tăng khoảng 11% sau khi công bố kết quả. Lợi nhuận đang bắt đầu tăng nhanh hơn lãi suất chiết khấu.
Nếu một thỏa thuận về Hormuz khiến Fed không còn tăng lãi suất vào tháng 12, liệu nhóm cổ phiếu bộ nhớ có cần giá dầu rẻ hơn để tiếp tục tăng, hay thị trường đã phản ánh điều đó vào giá rồi?
Đây là chuỗi diễn biến theo cách tôi nhìn nhận. Brent mở đầu năm 2026 ở mức gần 61. Gián đoạn tại Hormuz đẩy giá vượt 100, và kể từ khi chiến tranh bắt đầu, giá dầu gần như biến động song hành với mức định giá lãi suất quỹ Fed tháng 12. Đến tháng 10, lợi suất trái phiếu 10 năm lên mức cao nhất nhiều thập kỷ, với khả năng Fed tăng lãi suất vào tháng 12 được thị trường định giá khoảng 3 trên 4.
Lãi suất chiết khấu cao hơn, hệ số định giá thấp hơn. Đó mới là khoản thuế thực sự đánh vào tài sản có thời hạn dài.
Giờ là chiều hướng đảo ngược. Hy vọng về đàm phán với Iran kéo Brent xuống mức thấp nhất trong bốn tuần, còn 103.60 vào thứ Ba, trong khi các tàu chở dầu vẫn bị tấn công gần Hormuz. Rủi ro có thể diễn biến theo cả hai chiều.
Trên biểu đồ, $BZ tại 101.19 bảo vệ mốc 100 với khoảng cách 10 xu (mức thấp 100.10), RSI(6) ở 48. $CL tại 93.67 có RSI ở 42, và cả hai loại dầu thô đều đang giao dịch trong nhóm 1/5 thấp nhất của biên độ trong ngày. Chênh lệch Brent-WTI gần 7.5 là khá rộng, cho tôi thấy căng thẳng nằm ở nguồn dầu vận chuyển bằng đường biển, chứ không phải nguồn cung của Mỹ.
$SKHYNIX tại 1,047.68 đã rơi xuống 977, rồi lấy lại khoảng 58% biên độ, với RSI ở 56. Cổ phiếu đang giao dịch ngoài giờ, nên phiên mở cửa ở Seoul mới là lúc giá thực sự được xác lập.
Các yếu tố cơ bản rất rõ ràng: lợi nhuận hoạt động quý 3 đạt mức kỷ lục 83.3T won, biên lợi nhuận 80%, và cổ phiếu tăng khoảng 11% sau khi công bố kết quả. Lợi nhuận đang bắt đầu tăng nhanh hơn lãi suất chiết khấu.
Nếu một thỏa thuận về Hormuz khiến Fed không còn tăng lãi suất vào tháng 12, liệu nhóm cổ phiếu bộ nhớ có cần giá dầu rẻ hơn để tiếp tục tăng, hay thị trường đã phản ánh điều đó vào giá rồi?