


Điểm nổi bật chính
Bitcoin giao dịch ở mức 77.673 USD (+1.52a% trong 24 giờ), với lợi suất lũy kế 1 năm vẫn dưới mức không theo biểu đồ của CryptoQuant
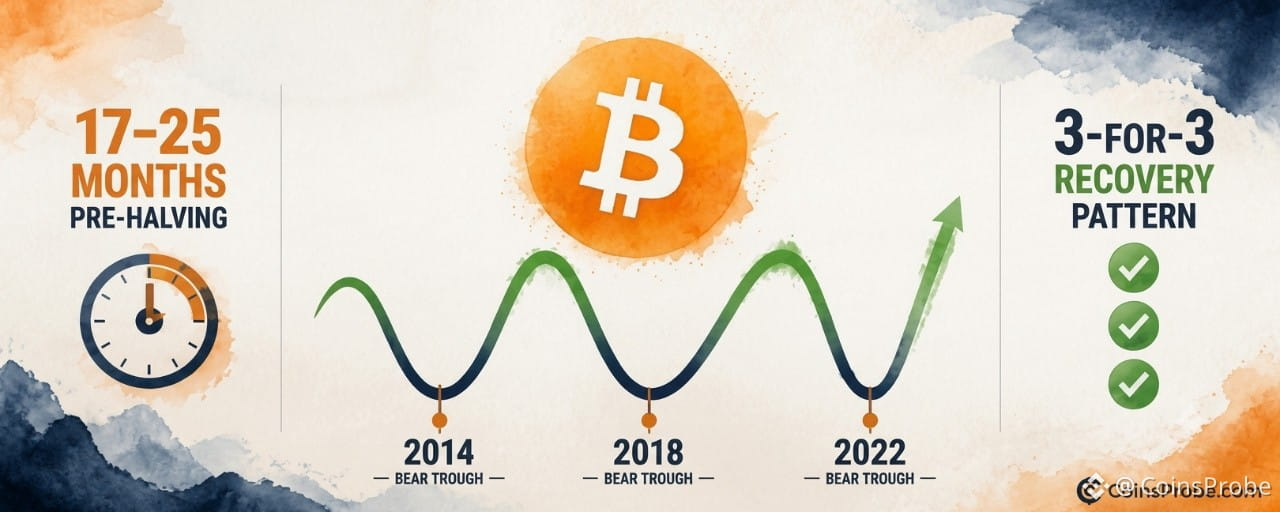
CryptoQuant: mọi đợt suy yếu giữa chu kỳ vào các năm 2014, 2018 và 2022 đều nằm trong khoảng 17–25 tháng trước halving — cả ba lần đều tiếp nối bằng đà phục hồi
Mô hình vẫn đang hình thành — chưa xác nhận được đợt bứt phá nào vượt lên trên đường lợi suất bằng không; luận điểm phục hồi đòi hỏi sự giao cắt đó như tín hiệu cấu trúc đầu tiên
Bitcoin đang giao dịch ở mức 77.673 USD — tăng 1,52% trong 24 giờ qua — và nằm trong giai đoạn mà CryptoQuant xác định là một trong những pha nhất quán nhất về mặt lịch sử trong chu kỳ bốn năm của đồng tiền này: khoảng 17–25 tháng trước halving, ngay sau cú sụp đổ hậu đỉnh. Mối tương quan này đã xuất hiện trong mọi chu kỳ thị trường giá xuống được ghi nhận. Và nó chẳng liên quan gì đến các cuộc bầu cử.
Trong một ghi chú được công bố ngày 3 tháng 11 năm 2026, tài khoản chính thức của CryptoQuant đã chỉ ra mối liên hệ trực tiếp giữa sự suy yếu của thị trường trong các cuộc bầu cử giữa nhiệm kỳ và cấu trúc chu kỳ rộng hơn của Bitcoin. Kết luận: “Mọi cuộc bầu cử giữa nhiệm kỳ đều diễn ra trong khoảng 17–25 tháng trước một đợt halving, ngay sau cú sụt giảm hậu đỉnh. Các năm 2014, 2018 và 2022 đều đến sau một thị trường giá xuống. Giai đoạn đó thường có xu hướng phục hồi, bất kể có bầu cử hay không. Vì vậy, ‘sau bầu cử giữa nhiệm kỳ’ thực chất có nghĩa là ‘giai đoạn này của chu kỳ’.” Mối tương quan với bầu cử giữa nhiệm kỳ không phải là quan hệ nhân quả — đó là sự trùng hợp về thời điểm, liên tục rơi vào cùng một khoảng phục hồi trước halving.
Khoảng 17–25 tháng trước halving — ba trường hợp, một quy luật
Bitcoin đã hoàn tất ba chu kỳ trọn vẹn với các thị trường giá xuống sau đỉnh có thể quan sát được: 2014, 2018 và 2022. Trong mỗi trường hợp, giai đoạn giảm sâu nhất xảy ra trong khoảng 17–25 tháng trước đợt halving tiếp theo. Mỗi thị trường giá xuống đều được nối tiếp bằng một đợt phục hồi — không phải vì cuộc bầu cử kết thúc, mà vì giai đoạn cụ thể đó trong chu kỳ phát hành nguồn cung của Bitcoin đã đi đến điểm cạn kiệt.
Chu kỳ | Thị trường giá xuống | Halving | Số tháng trước halving | Kết quả Thị trường giá xuống năm 2014 | Tháng 7 năm 2016 | ~17–25 tháng | Tiếp nối bằng phục hồi Thị trường giá xuống năm 2018 | Tháng 5 năm 2020 | ~17–25 tháng | Tiếp nối bằng phục hồi Thị trường giá xuống năm 2022 | Tháng 4 năm 2024 | ~17–25 tháng | Tiếp nối bằng phục hồi
Nguồn: CryptoQuant (@cryptoquant_com, X)
Cả ba trường hợp đều như vậy. Đáy của mỗi thị trường giá xuống đều chuyển sang giai đoạn phục hồi bắt đầu trước — chứ không phải sau — chính đợt halving. Halving không gây ra sự phục hồi; sự suy giảm áp lực bán trong giai đoạn sụt giảm hậu đỉnh tạo nên những điều kiện cấu trúc cho quá trình này.
Biểu đồ lợi nhuận luân phiên 1 năm — Bitcoin hiện đang ở đâu
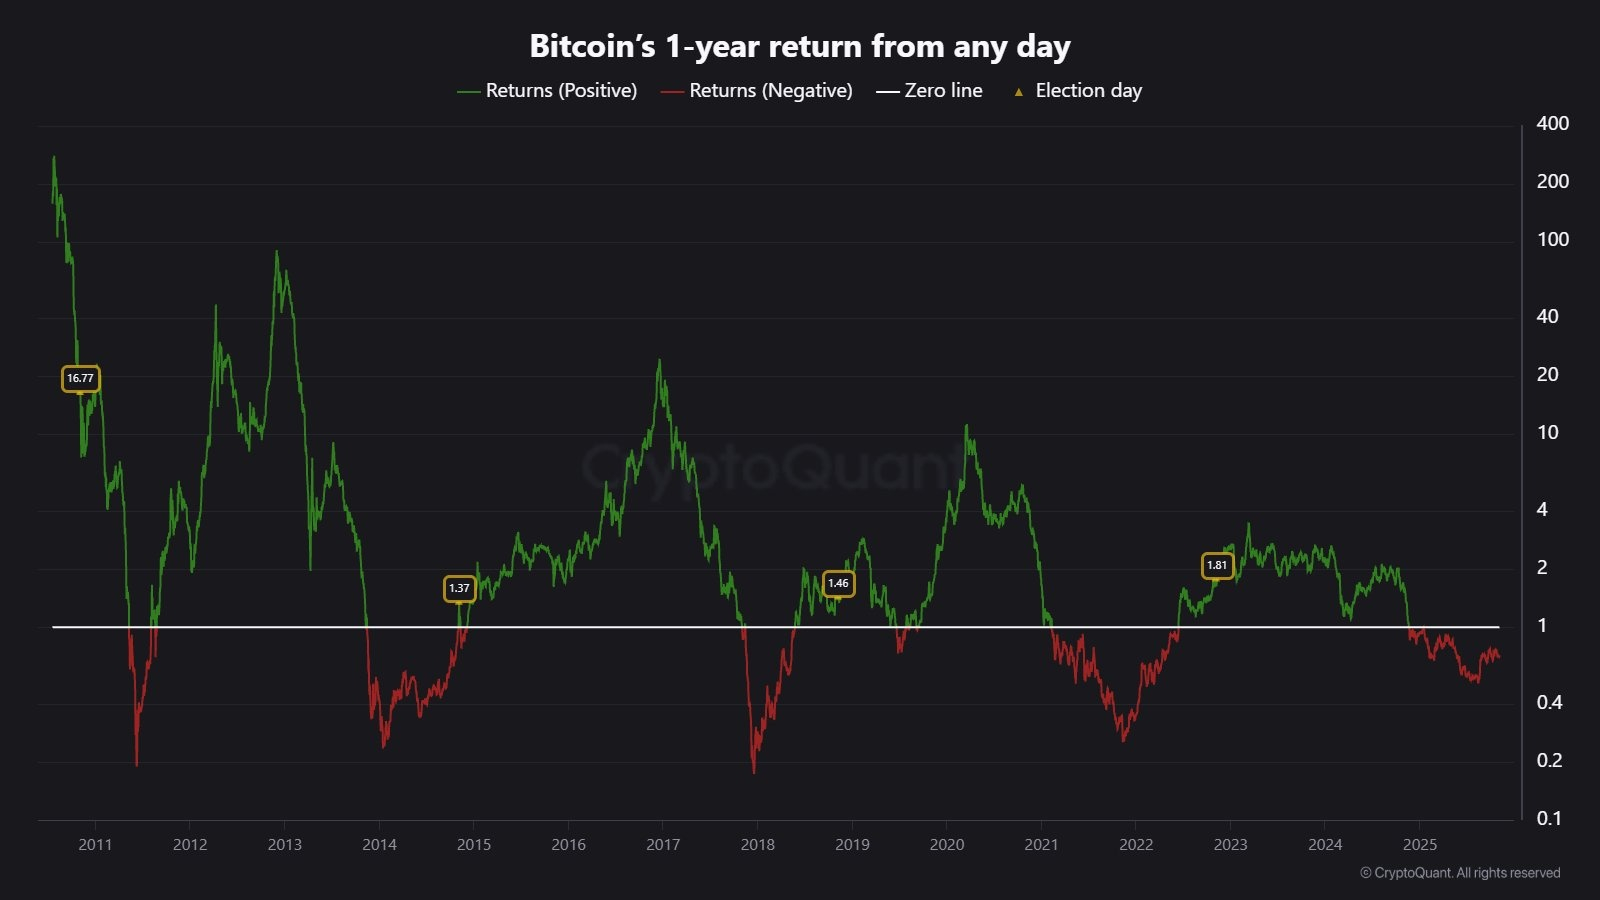
Biểu đồ của CryptoQuant theo dõi lợi nhuận luân phiên 1 năm của Bitcoin từ khoảng năm 2010 đến giữa năm 2025, được thể hiện trên thang đo logarit. Biểu đồ cho thấy các pha dao động theo chu kỳ giữa màu xanh (lợi nhuận dương) và màu đỏ (lợi nhuận âm), với các đỉnh được đánh dấu ở mức 16.77x (~2011), 1.37x (~2015), 1.46x (~2019) và 1.81x (~2023). Mỗi đợt tăng vọt màu xanh đều tiếp nối bằng cú sụt giảm mạnh xuống vùng đỏ — pha thị trường giá xuống — trước khi chu kỳ mở rộng tiếp theo bắt đầu.
Phân tích lợi nhuận luân phiên 1 năm của Bitcoin | Nguồn: @cryptoquant_com (X)
Tính đến cuối năm 2025, biểu đồ cho thấy lợi nhuận luân phiên 1 năm của Bitcoin nằm dưới đường 0 — trong vùng màu đỏ, tức lợi nhuận âm. Đây cũng là vị thế của Bitcoin trong các đáy thị trường giá xuống năm 2014, 2018 và 2022, trước mỗi đợt phục hồi sau đó. Theo số liệu tại thời điểm này, chưa có đột phá nào vượt lên trên đường 0 được xác nhận. Quy luật vẫn đang hình thành. Điều biểu đồ xác lập là vị thế mang tính cấu trúc: Bitcoin đang ở giai đoạn trong lịch sử thường đi trước sự phục hồi, chứ chưa ở giai đoạn xác nhận sự phục hồi.
Vì sao “sau bầu cử giữa nhiệm kỳ” là cách gọi sai
Cách diễn giải phổ biến — rằng Bitcoin phục hồi sau các cuộc bầu cử giữa nhiệm kỳ ở Mỹ — đã lưu truyền trong thị trường tiền mã hóa suốt nhiều năm. Phân tích của CryptoQuant bác bỏ lập luận nhân quả này: bầu cử giữa nhiệm kỳ diễn ra vào tháng 11 hai năm một lần, còn chu kỳ halving của Bitcoin kéo dài khoảng 48 tháng. Sự trùng khớp giữa các kỳ bầu cử tháng 11 và khoảng 17–25 tháng trước halving không phải là có chủ ý. Đó là phép tính số học. Hai chu kỳ tình cờ giao nhau trong giai đoạn này của lịch trình nguồn cung Bitcoin.
Hệ quả của điều này rất đáng kể. Nếu sự phục hồi do bầu cử thúc đẩy, nó sẽ phụ thuộc vào kết quả chính trị. Nếu sự phục hồi do chu kỳ thúc đẩy, nó phụ thuộc vào cơ chế cung của chính Bitcoin — cụ thể là sự giảm áp lực bán từ thợ đào và hành vi tích lũy thường diễn ra trước các đợt halving. Sự khác biệt đó phân định một luận điểm có thể thất bại (phụ thuộc vào bầu cử) với một luận điểm có cơ sở cấu trúc (phụ thuộc vào chu kỳ halving). Để tìm hiểu thêm về vị trí của chu kỳ hiện tại so với các pha thị trường giá xuống trước đây, hãy xem Bitcoin đang ở pha hoài nghi — dữ liệu on-chain cho thấy đáy đã hình thành.
Quy luật cho thấy điều gì — và không cho thấy điều gì
Điều quy luật cho thấy: Đà suy yếu của Bitcoin sau bầu cử giữa nhiệm kỳ vào các năm 2014, 2018 và 2022 đều xảy ra trong khoảng 17–25 tháng trước halving. Mỗi trường hợp đều được nối tiếp bằng một đợt phục hồi trước kỳ halving tiếp theo. Thời điểm hiện tại, tháng 11 năm 2026, nằm trong một khoảng thời gian tương tự so với ngày halving trong tương lai.
Điều quy luật không cho thấy: Ghi chú của CryptoQuant không đưa ra mục tiêu giá, các mức hỗ trợ cụ thể hay mốc thời gian bắt đầu phục hồi. Biểu đồ lợi nhuận luân phiên 1 năm cho thấy Bitcoin vẫn nằm dưới đường 0 — nghĩa là chưa có tín hiệu xác nhận phục hồi. Bộ dữ liệu gồm ba trường hợp có giá trị nhận diện quy luật nhưng không mang lại sự chắc chắn về mặt thống kê.
Điều cần theo dõi để xác nhận quy luật tiếp diễn: Lợi nhuận luân phiên 1 năm vượt trở lại đường 0 trên biểu đồ do CryptoQuant công bố sẽ là xác nhận cấu trúc đầu tiên cho thấy pha lợi nhuận âm đã kết thúc. Cho đến khi điều đó xảy ra, quy luật chỉ là một khung tham chiếu — không phải tín hiệu. Cũng cần lưu ý bối cảnh diễn biến giá gần đây: Bitcoin gần đây đã chững lại sau nhịp phục hồi ở mức $76,800, cho thấy rằng nếu diễn biến theo khuôn mẫu lịch sử thì sự phục hồi vẫn chưa thể hiện rõ trên giá.
Chu kỳ halving mới là động lực thực sự
Điểm khiến cách diễn giải của CryptoQuant hữu ích về mặt phân tích là nó thay thế một câu chuyện vĩ mô mơ hồ (bầu cử có lợi cho Bitcoin) bằng một câu chuyện cấu trúc cụ thể (chu kỳ nguồn cung của Bitcoin tạo ra những khoảng phục hồi lặp lại). Khoảng 17–25 tháng trước halving không phải là một con số ước lượng — đó là thời điểm đã được ghi nhận của mọi đáy thị trường giá xuống trong lịch sử Bitcoin được theo dõi. Thợ đào, những người đẩy mạnh phân phối sau một đỉnh và giảm áp lực bán khi halving đến gần, là một cách giải thích dựa trên cơ chế. Việc những người nắm giữ dài hạn tích lũy trong pha lợi nhuận âm là một cách giải thích khác.
Dữ liệu sau bầu cử giữa nhiệm kỳ đã được đề cập chi tiết trước đây: các đợt giảm của Bitcoin sau bầu cử giữa nhiệm kỳ từng chạm −49.7%, nhưng một năm sau, mức phục hồi trung vị đạt +45.8%. Cách lý giải của CryptoQuant giải thích nguyên nhân: sau bầu cử giữa nhiệm kỳ một năm, Bitcoin thường tiến gần hơn 5–13 tháng tới kỳ halving — nằm sâu trong khoảng phục hồi mang tính cấu trúc.
Ở mức $77,673, Bitcoin đang giao dịch trong khoảng thời gian này. Lợi nhuận luân phiên 1 năm đang âm. Đồng hồ chu kỳ halving vẫn đang chạy. Liệu quy luật có lặp lại lần thứ tư hay không sẽ được thể hiện trước tiên qua việc lợi nhuận luân phiên vượt đường 0 — chứ không phải qua kết quả bầu cử.
Hãy theo dõi lợi nhuận luân phiên 1 năm vượt mức 0; đây sẽ là xác nhận cấu trúc đầu tiên cho thấy pha phục hồi trước halving hiện tại đã bắt đầu.
Tuyên bố miễn trừ trách nhiệm: Các quan điểm và phân tích trong bài viết này chỉ nhằm mục đích cung cấp thông tin và phản ánh góc nhìn của tác giả, không phải lời khuyên tài chính. Các mô hình kỹ thuật và chỉ báo được đề cập chịu ảnh hưởng của biến động thị trường và có thể mang lại hoặc không mang lại kết quả như dự kiến. Nhà đầu tư nên thận trọng, tự nghiên cứu và đưa ra quyết định phù hợp với mức độ chấp nhận rủi ro của mình.