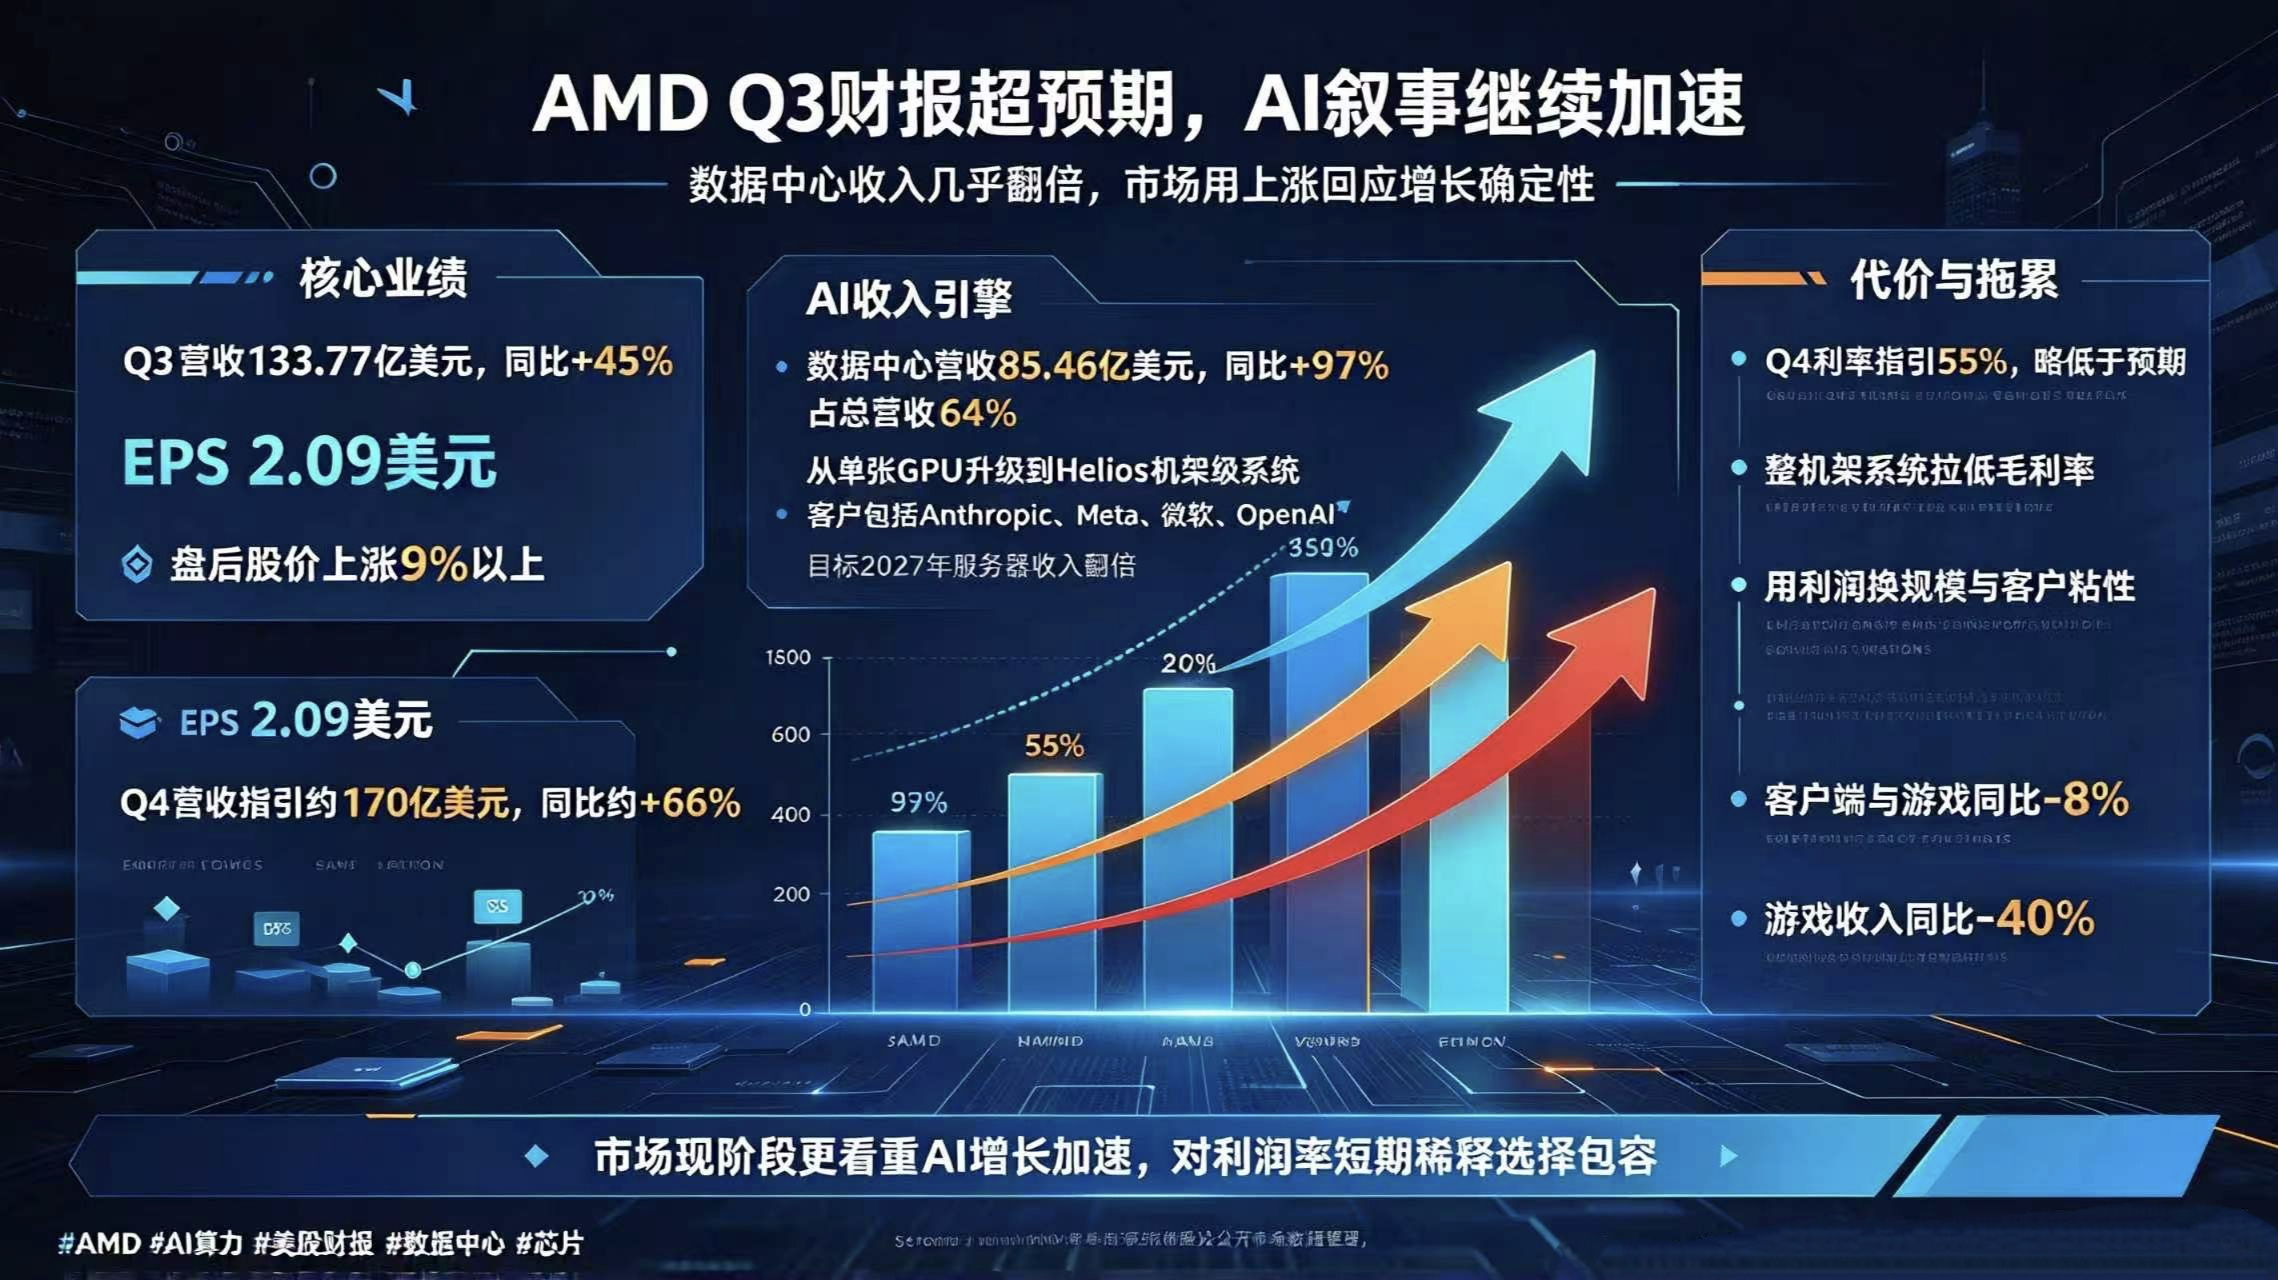
AMD这季财报发了,盘后股价直接拉了9%以上。核心数据确实超预期,AI这块的叙事还在继续,但得扒开看看背后的代价。
先看数据。Q3营收133.77亿美元,同比涨了45%,EPS是2.09美元,都超了预期。最提气的是Q4指引,直接给到了170亿美元左右,按这个算,Q4同比增速能干到66%。“增长在加速”这个信号,算是把市场之前对AI开支见顶的焦虑给摁下去了。
AI到底是怎么赚钱的?看数据中心这块,营收85.46亿,同比几乎翻倍(+97%),占了总营收的64%。现在AMD不光卖单张GPU了,开始推Helios机架级系统(把GPU、CPU、网络打包卖)。Anthropic、Meta、微软、OpenAI这些大厂,都已经在跑它的机架了。苏姿丰电话会上还放话,2027年服务器收入要翻倍。这说明客户粘性和生态卡位正在变深。
但天下没有免费的午餐。卖这种整机架系统,代价是毛利率得让步。Q4毛利率指引给到了55%,略低于市场预期。因为整机系统的利润本身就比单卖芯片低。这属于典型的“用利润换规模”,先把大客户圈住再说。
另外,非AI业务有点拖后腿。客户端和游戏部门同比跌了8%,其中游戏收入暴跌了40%,PC市场受内存涨价的压制挺明显的。
所以怎么看这份财报?AI这碗饭AMD是吃上了,而且吃相在变“重”(从卖零件变成卖系统)。资金盘后给正反馈,说明大家现在更看重“增速在加速”这个大局,对利润率的短期稀释选择了包容。
如果你也关注美股财报和AI芯片动向,可以关注我,了解更多新闻资讯。
#AMD超预期大涨,AI叙事延续?
免责声明:以上内容基于AMD官方财报及公开市场数据整理,仅作事实梳理与信息讨论,不构成任何投资建议。$TRUMP $TRX $SOL
先看数据。Q3营收133.77亿美元,同比涨了45%,EPS是2.09美元,都超了预期。最提气的是Q4指引,直接给到了170亿美元左右,按这个算,Q4同比增速能干到66%。“增长在加速”这个信号,算是把市场之前对AI开支见顶的焦虑给摁下去了。
AI到底是怎么赚钱的?看数据中心这块,营收85.46亿,同比几乎翻倍(+97%),占了总营收的64%。现在AMD不光卖单张GPU了,开始推Helios机架级系统(把GPU、CPU、网络打包卖)。Anthropic、Meta、微软、OpenAI这些大厂,都已经在跑它的机架了。苏姿丰电话会上还放话,2027年服务器收入要翻倍。这说明客户粘性和生态卡位正在变深。
但天下没有免费的午餐。卖这种整机架系统,代价是毛利率得让步。Q4毛利率指引给到了55%,略低于市场预期。因为整机系统的利润本身就比单卖芯片低。这属于典型的“用利润换规模”,先把大客户圈住再说。
另外,非AI业务有点拖后腿。客户端和游戏部门同比跌了8%,其中游戏收入暴跌了40%,PC市场受内存涨价的压制挺明显的。
所以怎么看这份财报?AI这碗饭AMD是吃上了,而且吃相在变“重”(从卖零件变成卖系统)。资金盘后给正反馈,说明大家现在更看重“增速在加速”这个大局,对利润率的短期稀释选择了包容。
如果你也关注美股财报和AI芯片动向,可以关注我,了解更多新闻资讯。
#AMD超预期大涨,AI叙事延续?
免责声明:以上内容基于AMD官方财报及公开市场数据整理,仅作事实梳理与信息讨论,不构成任何投资建议。$TRUMP $TRX $SOL